ヨーロッパとアジア太平洋地域のトークン化株式ルールの違いは何ですか: 発行、取引、ユーザー保護
ヨーロッパ、香港、シンガポールにおけるトークン化された株式のルールはどのように比較されますか?製品の分類、発行、取引の取り決め、ユーザー保護文書など、さまざまなシステム入口を理解します。
ヨーロッパ、香港、またはシンガポールを一般的な「規制環境」として書くと、実際に製品の境界を決定する要素、つまりトークンが実際にどのような権利を表しているのか、誰が発行または配布の責任を負い、誰が取引と決済を完了するのか、ユーザーはどこでリスクと制限を確認できるのか、という要素を見逃しがちです。地域的な違いは、特定の市場における緩いまたは厳格な判断に圧縮されるのではなく、これらの特定の問題に帰着する必要があります。
この記事では、代表的な公的枠組みとしてヨーロッパ、香港、シンガポールを3つ挙げます。これらをアジア太平洋地域全体と同一視するものではなく、特定の製品、プラットフォーム、ユーザー資格について結論を導くものでもありません。より有効なアプローチは、同じ製品ライフサイクルに沿って公開ドキュメントを 1 つずつチェックすることです。
まず比較の単位を「ある地域における製品のライフサイクル」に設定します。
ヨーロッパとアジア太平洋地域のトークン化株式の規制を比較する場合、まず製品の権利と分類、発行または流通主体、取引および決済機能、ユーザーファイルの 4 つの側面を記録し、次にその地域について議論します。その理由は単純です。同じ「トークン化された株式」名が、異なる基礎的権利、異なるエンティティ、および異なるサービス リンクに対応する可能性があるからです。地域名でこれらの事実を置き換えることはできません。
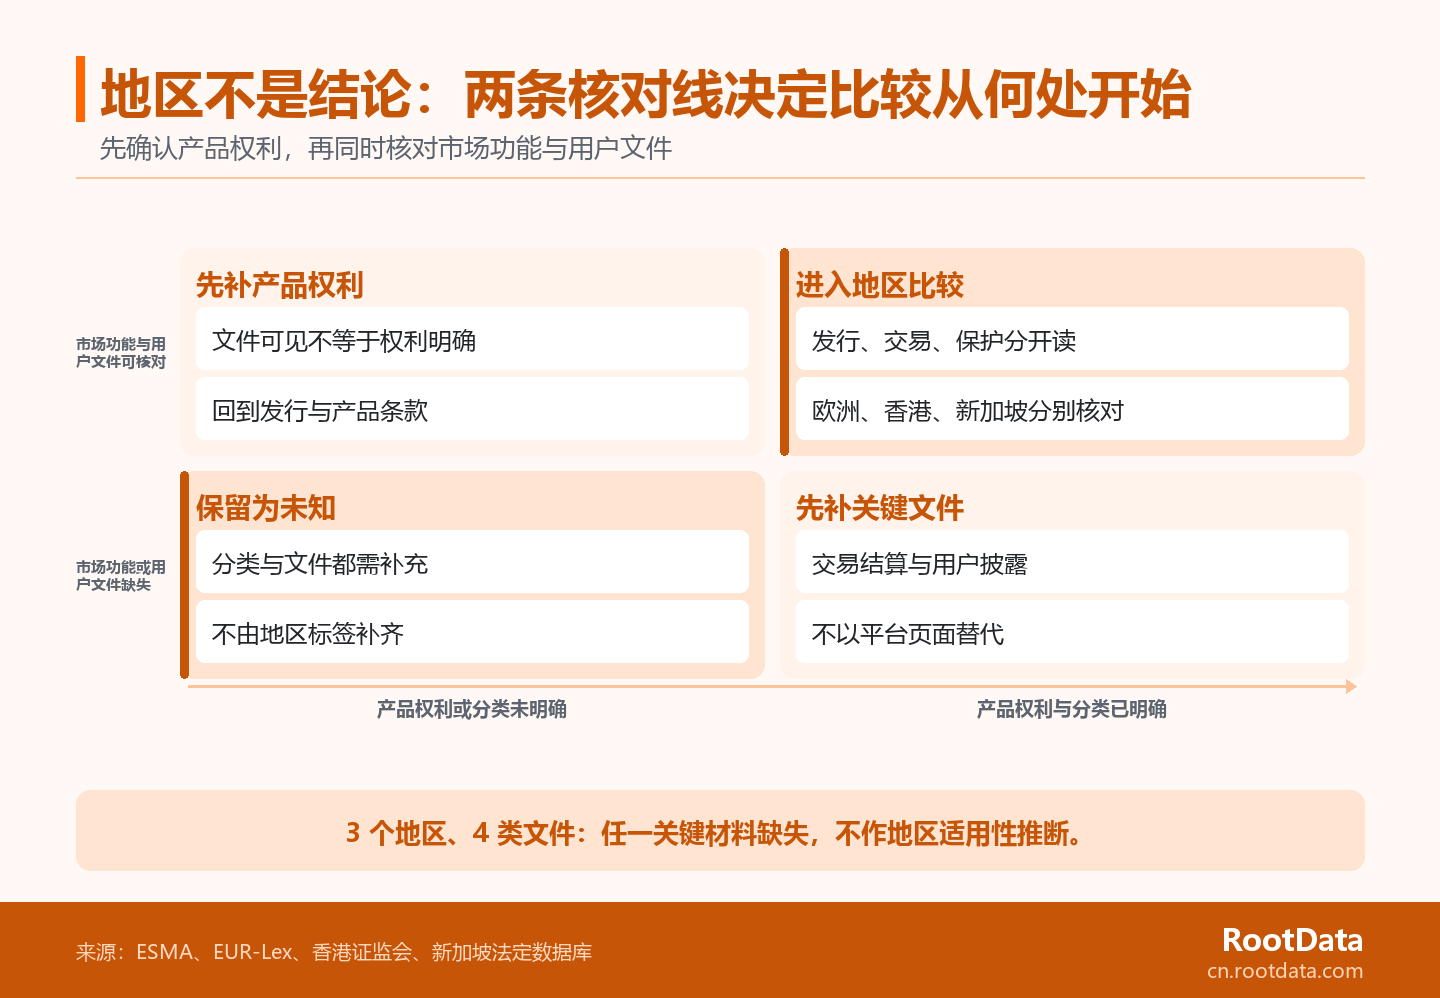
- まず、トークン所有者がどのような権利を取得し、製品がどのように分類されているかを確認します。
- 発行エンティティまたは流通エンティティを、取引、決済、または技術運営エンティティとは別に記録します。
- 取引メカニズムを市場状況から分離します。前者はルールと責任に注目し、後者はデータフィールドに注目します。
- ユーザー文書の一部として、リスク開示、サービスの範囲、制限事項を確認してください。
| リンク | 最初に尋ねるべきこと | 公開資料は優先的に検証される |
|---|---|---|
| 製品の権利と分類 | トークン所有者はどのような権利や価格エクスポージャーを受け取りますか?製品はどのように分類されますか? | 製品用語、リリースノート、法的定義または分類の説明 |
| 発行・配布 | サービスを発行、宣伝、配布、仲介するのは誰ですか? | 発行者情報、中間開示、適用条件 |
| 取引と決済 | 誰が仲介、実行、記録、決済、または技術的な運用責任を負うのですか? | 市場施設の説明、取引ルール、決済および例外処理の取り決め |
| ユーザー保護 | リスク、制限、エスクローまたは記録メカニズム、紛争処理はどのように説明されていますか? | リスク開示、顧客文書、技術的管理および制限に関する声明 |
このシーケンスにより、よくある誤解も回避できます。ページ上にオンチェーン レコード、トークン コード、または地域を越えたアクセス ポータルが表示されても、製品の権利、主体の責任、ユーザー保護が同じ文書でカバーされているかどうかが自動的にわかるわけではありません。主要な資料が欠落している場合、地域的な印象で情報を埋めるよりも、「検証する」という結論を残す方が信頼性が高くなります。
RootData の市場データを使用する場合、これら 4 種類の文書も前提条件となります。製品タイプとサービス範囲が最初に固定されている場合に限り、取引活動、流動性、製品範囲などのフィールドが権利や地域的な結論として誤解されることはありません。
ヨーロッパ: まず製品分類の境界を特定し、次に取引と決済の取り決めを検討します。
EU の文脈では、金融商品の定義を満たすトークン化された証券は MiCA の範囲外です。ここでいう「金融商品」とは、有価証券など既存のルールが適用される商品カテゴリーを指します。MiCA 第 2 条に関する ESMA の公開ページ金融商品の定義を満たす暗号資産は特に除外されます。欧州委員会からのメモまた、トークン化された証券は依然として既存の証券および銀行規則の文脈で理解されるべきであることを思い出させます。したがって、「トークン化」を見るだけでは、MiCA が出発点であるべきであると推測するには十分ではありません。
頒布: 技術的な形式は基礎となる権利の特定に代わるものではありません
研究者にとって、少なくとも 2 つのことを発行レベルで分離する必要があります。1 つは、基礎となる権利が有価証券または他の金融商品として記載されているかどうかです。第二に、オンチェーンレコードが登録、転送、アクセス、またはその他の取り決めの機能を実行するかどうか。ここでのポイントは、製品を分類することではなく、技術ラベルを分類の結論とみなさないように読者に思い出させることです。
取引: 発行書類に加えて、市場機能と決済経路も考慮する必要があります
EU の DLT パイロット制度では、分散型台帳市場インフラストラクチャのパイロット フレームワークに取引と決済に関する議論が組み込まれています。 DLT 市場インフラストラクチャとは、分散型台帳を使用して取引と決済を処理する規制された市場の取り決めを指します。関連する EU 規制したがって、取り決めを調査する際には、発行者の説明にとどまらず、実際の取引場所、記録または決済メカニズム、および対応する文書に記載されている条件も特定する必要があることを思い出させてください。パイロット フレームワーク自体は、特定の製品またはエンティティについて結論を引き出すことと同等ではありません。
取引会場、記録メカニズム、または決済経路が公開資料の特定の主体に対応していない場合、発行資料がどれほど完全であっても、取引リンクがどのように機能するかを説明するのに十分ではありません。このギャップは別途記録する必要があります。
欧州部分では、比較表の「発行」列と「取引」列を組み合わせてはなりません。前者は商品と権利をどのように説明するかを回答し、後者はどのような種類のインフラが市場機能を担っているのかを回答します。 2 つのタイプの文書の役割は異なり、どちらかのタイプがなければ、地域比較では重要な側面が失われます。
香港: 証券ルール、トークン化によってもたらされる所有権とテクノロジーのリスク
香港証券先物委員会(SFC)は、トークン化された証券を分散型台帳技術を利用した伝統的な金融商品とみなし、「同じビジネス、同じリスク、同じルール」の考えに基づいて関連仲介活動を行っています。それトークン化証券関連活動に関する回覧読者は、商品の証券属性と特定の仲介活動が依然として主要な読書対象であることを思い出してください。チェーン上の技術的な取り決めは、リスクを追加し、これに基づいて管理する必要がある問題を制御することです。
配布と配布: 誰が何の責任を負うのかを明確にする
香港の枠組みでは、製品研究はプロジェクト当事者の技術導入だけに注目すべきではありません。少なくとも、発行者、仲介機関、保管機関、または技術サービス関連エンティティが果たす役割と、製品ドキュメントにトークンの所有権記録または譲渡メカニズムが説明されているかどうかを個別に記録する必要があります。これは主題にラベルを付けるためではなく、販売、配布、技術的運用の 3 種類の責任がマーケティング テキスト内で混在するのを防ぐために行われます。
発行、取引、保管、技術サービスの説明が同じページに表示される場合、最も重要なことは、それらを 1 つのブランド印象にまとめるのではなく、各機能を実際の本体とファイルにマッピングすることです。
これらのファイルを最初に調整した後、市場データは比較に適したものになります。同様の製品のアクティビティ、流動性、または対象範囲を観察する必要がある場合は、製品タイプ、サービス範囲、およびデータ時点を修正できます。RootData 株式デリバティブ取引プラットフォームのランキングを見る。これは市場状況の観察として機能するものであり、仲介業者、権利、または領土制限の文書チェックに代わるものではありません。
ユーザー保護: 所有権、技術的例外、および顧客の開示ニーズの統合
関連する香港の通達では、所有権記録、技術的リスク、デューデリジェンス、顧客情報開示に注意を払う必要があります。二次取引協定も関連文書と併せて読む必要があります。機関のトークン化証券関連活動に関する回覧所有権とテクノロジーのリスクに関するヒント。承認された投資商品のトークン化された二次取引この回覧では、流通市場の取り決めは発行導入だけでは代替できないと述べられている。また、ユーザー ドキュメントでは、所有者の権利がどのように記録されるか、ネットワーク フォークやシステム停止が発生した場合にどのような取り決めに依存するか、どのような制限やリスクを特定する必要があるかを読者が確認できるようにする必要があります。
ユーザーにとって重要なのは、ファイルの数ではなく、各リスクを権利記録、責任者、または例外処理の指示にマッピングできるかどうかです。対応する材料が見つからない場合、同等の保護が利用できると想定すべきではありません。
シンガポール:製品分類と市場機能が公的調整の出発点となる
シンガポールの読書ポータルは、資本市場商品の法的分類です。特定のオファーの取り決めと関連する義務も合わせて理解する必要があります。有効証券先物取引法有価証券、集団投資スキーム単位、デリバティブ契約などのカテゴリーを資本市場商品の法的定義に整理します。関連するセクション 309B発行者は、特定の状況下で商品分類を決定することも求められます。これは、トークン化された株式を研究する場合、「オンチェーン資産」という一般的な用語から推測するのではなく、基礎となる権利と実際の活動がどの製品とサービスのコンテキストに該当するかを最初に調べることを読者に思い出させます。
配布: 分類は、具体的な提供スケジュールと合わせて読む必要があります。
特定のオファーに関するセクション 309B は、分類手順を特定のオファーおよび文書の条件と併せて読む必要があることを示しています。外部の読者の場合、製品カテゴリ、提供先、配布資料、およびサービス範囲を同じページのメモに配置するのが合理的な調査方法です。通常、定義を抜粋するだけでは完全なパスを説明するのに十分ではありません。
オファーオブジェクト、発行資料、およびサービス範囲が相互に対応していない場合、製品分類自体は完全な発行パスを復元するにはまだ十分ではありません。
取引:実際の市場機能から責任主体を振り返る
製品が取引、マッチング、決済、または顧客インターフェイスに導入されると、実際の機能を提供するのは誰であるかが焦点になります。すべての機能が同じブランドによって実行されると想定するのではなく、製品発行者、取引または運営主体、保管または記録メカニズムを分離する必要があります。これは、ヨーロッパの市場インフラ問題と香港の仲介および技術管理の問題、つまり誰が発行し、誰が市場機能を運営し、ユーザーがどの文書と管理協定に依存しているかという、同等の 3 部構成のシリーズを形成することもできます。
実際の市場機能を分離することで、読者が製品名、顧客インターフェイス、取引決済責任を同じ主体が負っていると誤解することを防ぐことができます。
ユーザー保護は地域的な分類ではなく、5 つの重要な調整に依存します。
制度の入り口はヨーロッパ、香港、シンガポールで異なりますが、ユーザー保護の比較単位は単なる地域名であってはなりません。より現実的なアプローチは、権利、責任主体、取引と決済、保管または記録メカニズム、リスクと制限の 5 つの情報を同じ製品で 1 つずつ公文書にマッピングできるかどうかを確認することです。製品ページが質問の一部にのみ回答する場合、一連の判断すべてを製品ページに課すべきではありません。
- 右:トークン所有者は登録権、受益権、価格エクスポージャー、またはその他の契約上の権利を取得しますか?
- 責任主体:発行、流通、取引、保管、記録、技術的な業務は誰が行うのですか?
- 取引と決済:注文はどのように実行され、記録はどのように更新され、混乱や紛争が発生した場合にはどのようなプロセスに依存するのでしょうか?
- 管理と保管:アクセス、転送、秘密鍵、その他の制御メカニズムは誰が制御するのか、異常なイベントはどのように処理されるのか?
- 開示と制限:製品ドキュメントにはリスク、顧客分類、サービス範囲、地理的制限が明確に記載されていますか?
これら 5 つの項目は、特定の分野におけるルールの固定リストではなく、専門家のアドバイスに代わるものでもありません。彼らの役割は、「ユーザー保護」を抽象的な概念から追跡可能な文書の問題に変えることです。同じ事項に関して文書間に矛盾がある場合、または重要な役割が明確に記載されていない場合、最も安全な記録は、地域の印象で埋めるのではなく、確認を続けることです。
製品とサービスの範囲を特定したら、RootData を使用して市場状況を比較します
市場データは、比較対象となる製品タイプ、サービス範囲、取引セグメントが揃っている場合にのみ適切な位置を占めます。RootData の株式デリバティブに関する指示市場分野を理解するための比較コンテキスト。市場データは市場の状況を観察するのに役立ちますが、製品の権利、地域の適合性、またはユーザーの資格を証明するために使用されるべきではありません。
次のステップが類似製品の市場状況を比較することである場合、最初に製品タイプ、対象契約、サービス範囲、およびデータ時点を決定する必要があります。このステップは文書検証の後に配置する必要があります。市場データは「現在観察可能なもの」に答えることができますが、「どのような取り決めに基づいて製品によってどのような権利または保護が提供されるか」の代わりにはなりません。
よくある質問
MiCA はすべてのトークン化された株式商品に直接適用されますか?
この推論を直接行うのは適切ではありません。 ESMAのMiCAスコープページでは、金融商品の定義を満たす暗号資産は除外されているため、特定の商品については、単にトークン化されているかどうかだけでなく、その権利、分類、取引取り決めの観点から引き続きチェックする必要がある。製品の文書にそれが表す権利が明確に記載されていない場合、または取引の取り決めが明確に定められていない場合、地域名自体はそのギャップを埋めることはできません。現時点でより適切な記録は、技術的な形式をルールの結論に拡張するのではなく、チェックすべき項目にマークを付けることです。
香港のトークン化された証券は、ブロックチェーン技術の説明を読むだけで済みますか?
足りない。香港証券先物委員会の公開資料では、従来の金融商品、仲介活動、所有権リスク、テクノロジーリスク、顧客情報開示が同じ枠組みに置かれています。技術的な説明は、特にオンチェーン記録が所有権記録、転送制御、および例外処理にどのような影響を与えるかを特定するために、製品ドキュメントおよびサービスエンティティ情報と合わせて確認する必要があります。これらの重要なポイントが簡単な製品紹介にのみ残っている場合でも、公式ドキュメントに戻って確認を続ける必要があります。
なぜシンガポールは最初にトークンがどの種類の資本市場商品に属しているのかを尋ねるのですか?
なぜなら、情報開示の法定枠組みは製品カテゴリーと実際の活動から始まるからです。まず、基礎となる権利と具体的なオファーやサービス取り決めを特定してから、対応する事業体、市場機能、文書条件を読み続けてください。研究記録については、製品分類、オファーオブジェクト、サービスエンティティ、およびトランザクション機能を個別に保管する必要があります。いずれかが不明瞭な場合は、代わりに「シンガポール プロジェクト」というラベルを使用しないでください。これにより、発行者、インターフェイスプロバイダー、および実際にトランザクション機能を実行するエンティティの混乱を避けることもできます。
地域制限アラートは、製品を使用できるかどうかを個別に示すことができますか?
個別に記載することはできません。地域別リマインダーは製品ドキュメントの一部にすぎません。特定の調査には、製品構造、サービスエンティティ、顧客分類、取引取り決め、現在の条件の組み合わせも必要です。サービスプロバイダーが特定の範囲を設定していることを示す場合もありますが、製品の権利、取引メカニズム、またはユーザー保護の取り決めが特定の条件を満たしていることを独自に証明することはできません。規約と製品紹介との間に矛盾がある場合は、現在の公式文書が優先するものとします。この記事は、個人または製品の入手可能性について判断するものではありません。