1:1 リザーブトークン化株式の仕組み: 発行、保管、償還、価格固定
1:1 リザーブトークン化株式はどのように機能しますか?その構造を発行、保管、償還、価格アンカーリングに分けて分析し、検証中にどのような文書を見るべきかを説明します。
「1:1リザーブ」は結論として最も分かりやすいもので、トークン1個に株式1個が対応するため、権利・償還・価格が自然に成立します。実際の判断は全く逆です。それは何よりもまず、対応する資産とトークンの数に関する主張です。トークンが何を表しているのか、誰が供給を変更できるのか、資産がどのように分離されているのか、誰がどのような条件でトークンを償還できるのか、流通市場価格がなぜ逸脱するのかなどはすべて、さまざまな文書によって答えられます。これら 4 つの層を接続することによってのみ、1:1 の予備トークン化株式の構造を検証できます。
1 対 1 で判断する前に、4 つの質問を同じチェックリストに入れてください
- 供給:誰がトークンを発行または破棄できますか?また、対応する資産はいつ割り当てまたは終了されますか?
- ホスティング:資産は誰が所有するのか、分離の取り決めと所有者の権利はどの文書に記載されているのか?
- 償還:発行者チャネルは誰が利用できるのか、何を交換できるのか、資格や期間はどのように制限されているのでしょうか?
- 価格:プライマリチャネルは利用可能ですか?また、流通市場の供給、需要、流動性は相場にどのような影響を与えますか?
最初の答え: 1:1 リザーブはラベルではなく、検証可能なチェーンです
トークン化された証券に対する実際の権利は、トークン名または 1:1 表現だけから推測することはできません。Investor.gov のトークン化されたセキュリティ構造の説明発行者主導、第三者エスクロー、および合成取決めを区別します。これらはすべて特定の株式に関連している可能性がありますが、保有者が同じ権利や利益を取得できるわけではない可能性があります。従来の株式は通常、会社の所有権の株式を表し、議決権と配当も株式クラスによって異なる場合があります。この基準線は次の場所にあります。Investor.gov から説明される株式の基礎ただし、任意のトークン製品に自動的に移動することはできません。
したがって、「完全裏付け」、「1:1」、または株式記号が表示された場合は、まずトークン所有者が直接株式を取得しているのか、仲介を通じて取得した担保権、または価格に関連する契約上の権利を取得しているのかに注目してください。こちらです有価証券利益、仲介業者または保管取決めを通じて取得された原証券に関連する権利または利益を指します。株式の直接登記とは異なります。製品に明確に記載されていない議決権、配当、企業活動、譲渡または償還の取り決めは、1 対 1 の 3 文字で完了するのではなく、「未確認」とマークする必要があります。
発行と破棄: 供給側は変更時期を把握する必要がある
公開されている xStocks の例では、トークンは発行者による発行市場での発行と償還を通じて流通に出入りします。その発行および償還書類プロセスの一部として、アカウントの開設、資格の確認、ウォレットのホワイトリスト登録、発行者のアクセスが含まれます。これは商品レベルの例であり、すべてのトークン化された株式に対する統一的なアプローチではありません。
プライマリーマーケットこれは、保有者または資格のある参加者が発行者と直接製品を発行または引き換えるための製品チャネルです。検証するときは、チェーン上の合計金額だけを見るのではなく、次の 4 つのことを尋ねる必要があります。新しいトークンの追加をトリガーしたのは誰なのか。対応する資産が割り当てられたとき。トークンの破壊が流通からの撤退に関係しているかどうか。また、これらの行為にどのような条件や記録が適用されるのか。トークンの数と対応するアセットの変更パスが相互に比較できる場合にのみ、「リザーブ」は静的な残高のスクリーンショットにはなりません。
保管と隔離: 保護区は対応する資産を見つけることができなければなりません
公開されている xStocks ファイルを例にとると、対応する資産、サブアカウントの分離、および独立した監督が保管構造の一部としてリストされています。この製品の法的概要同時に、これは直接の株式所有ではなく追跡証明書であると説明されています。米国の証券仲介事業における顧客資産保護の状況でも、管理場所と監督要件の区別が強調されています。参照できます顧客資産保護に関する FINRA のメモ。どちらも、「対応する資産があるかどうか」と「所有者がどのような権利を享受しているか」を個別に確認する必要があることを思い出させます。
いわゆる分離されたホスティング, 会計や法的取り決めに従って、特定の商品に対応する資産を他の資産から分離して保管することです。少なくとも、誰が資産を保有しているのか、どの口座レベルまたは事業体レベルで資産が記録されているのか、独立した監督役割があるかどうか、発行者や関連サービサーに問題が生じた場合に文書で解決への道筋がどのように記載されているかを読者が確認できるようにする必要があります。 「保管者の管理下にある」という表現は、これらの検証項目に代わるものではなく、特定の製品または地域の文書の読み取りに代わるものでもありません。
引き換え: 引き出しを決定するのはウォレットの送金ではなく、製品のルールです
流通市場でのトークンの移転と発行者による直接償還は、2 つの異なる経路です。前者は、保有者の中に引き継ぎたい人がいるかどうかを解決します。後者には、発行者、資格のある参加者、または指定されたチャネルがトークンを受け入れ、合意された終了結果を配信するかどうかが関係します。たとえトークンが流通市場で継続的に譲渡できたとしても、すべての保有者がいつでも基準価格でトークンを償還できるわけではありません。
公開商品文書には、引き換え条件として本人確認、地域またはウォレットの資格、最低限度額、営業期間、納品形式が含まれることがよくあります。 xStocks の公開 Q&A を例に挙げると、流通市場の取引可能性と直接償還は別々に説明されており、後者もその製品プロセスに依存します。公開質疑応答最も価値のある部分は、ルールを推定することではなく、同じチェックリストを作成することです。つまり、誰が引き換えることができるか、何を交換できるか、いつできるか、手数料と最小単位はいくらか、市場閉鎖や異常事態にどう対処するかなどです。
価格アンカーリング: 流通市場取引とプライマリーチャネルとセカンダリーチャネルは別物です
チャネルの発行と償還は価格調整をサポートできますが、流通市場の価格は依然として需要と供給、流動性、チャネルの可用性によって影響されます。こちらです価格アンカーは、固定価格や逸脱しないという約束ではなく、アクセス可能な売買、発行、または償還のメカニズムを通じて、製品価格を参照資産の価格に近づける機会を与えるプロセスです。
プライマリーマーケットでは、適格な参加者が商品ルールに従って参入または退出することができます。流通市場は、注文、流動性、取引可能期間、トレーダーの需要に基づいてリアルタイムの価格を決定します。 xStocks の公開説明では、一次発行と償還、およびさまざまな市場レベルへの二次的なオンチェーン流通も区別されています。この製品の仕組みの説明この階層化を理解するのには役立ちますが、スプレッド、流動性、チャネル期間がすべてのプラットフォームで同じであることを証明するものではありません。価格の乖離がある場合は、チャネルが利用可能かどうか、流動性が十分かどうか、参照市場が開いているかどうか、および商品に対応する価格設定ルールがあるかどうかを引き続き確認する必要があります。
構造を確認したら、類似製品の市場データを比較します。
RootData の株式デリバティブ フィールドは、同様の商品の市場執行条件を比較するのに適しており、権利、保管権、または地域アクセスを推測するためには使用されません。RootData のフィールドの説明データ比較の範囲は定義されています。まず商品タイプ、ターゲット契約、データ時点を固定し、次に取引、流動性、スプレッド、手数料、調達レート、カバレッジなどの市場フィールドを比較します。
たとえば、RootData の 2026 年 7 月 23 日 17:30 の凍結スナップショットは 29 のプラットフォームをカバーしています。ページ上に欠落しているフィールドは、ゼロとして扱うのではなく、「表示されない」ままにしておく必要があります。 2 つの商品の構造と契約タイプが比較可能であることが確認されて初めて、市場データは「同じ時点でどちらが執行しやすいか?」という質問に答えるのに役立ちます。これらのフィールドを同じ比較条件のセットに戻す必要がある場合は、次のようにすることができます。RootData 株式デリバティブ取引プラットフォームのランキングを見る。
4 つの文書質問で 1 対 1 の主張をテストする
供給、保管、償還、価格の 4 つの層の質問により、1 対 1 の提案が検証可能な製品情報に変わります。製品に「信頼できる」または「信頼できない」というラベルは付けませんが、不足している情報は明確にします。文書から 4 つの層のいずれかに答えられない場合は、答えを市場の人気や製品名に置き換えるのではなく、確認を続けます。
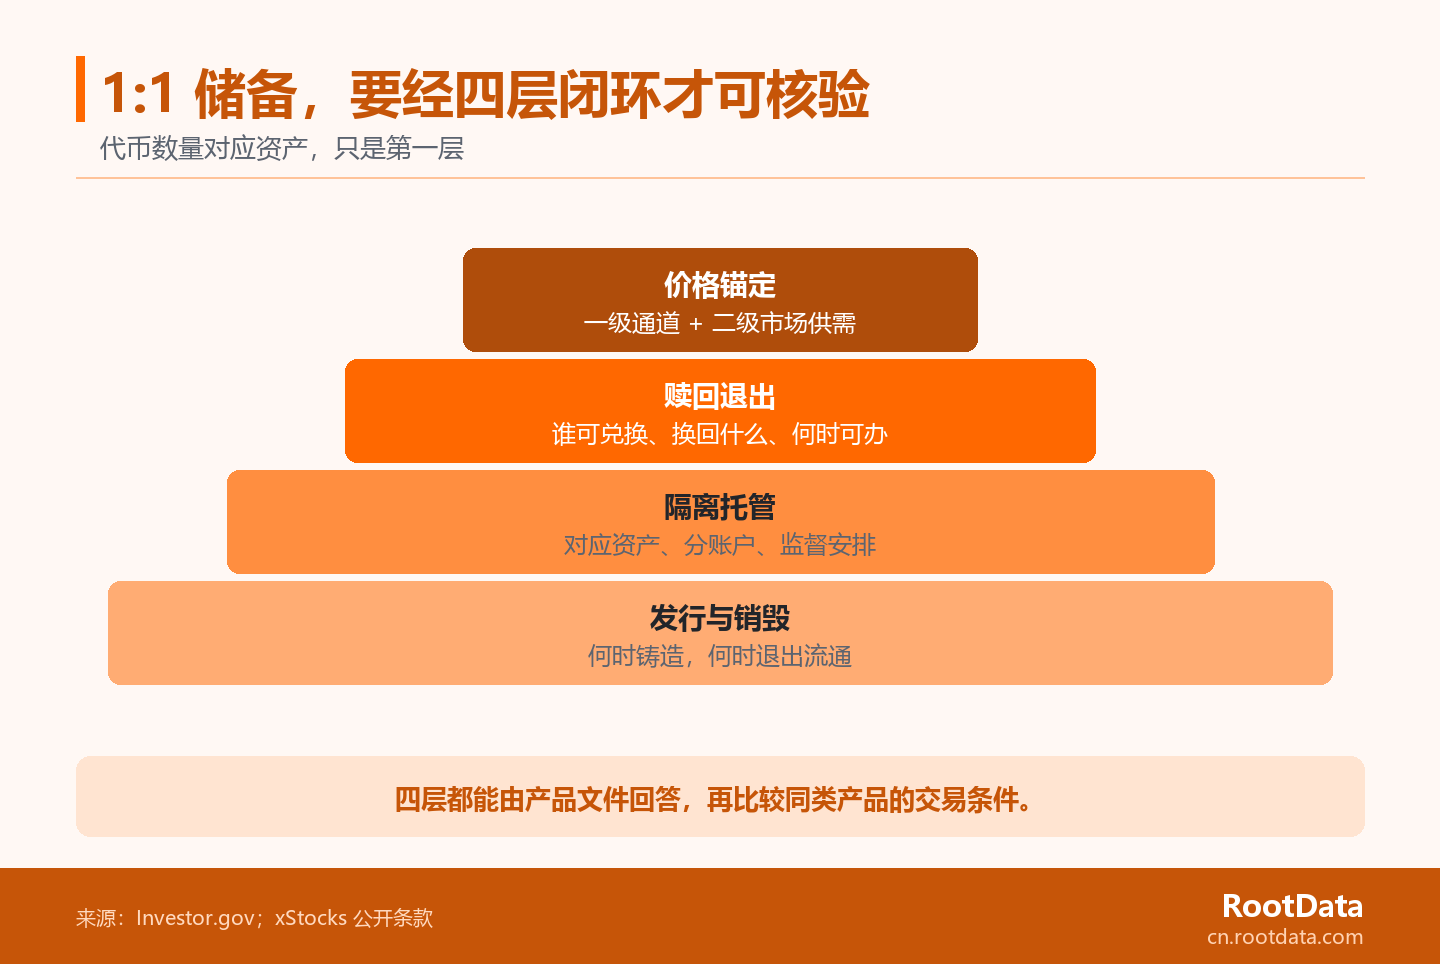
- 供給:誰が発行、鋳造、破棄を引き起こしますか?トークン数の変化を、対応する資産の割り当てまたは出口記録にリンクさせることはできますか?
- ホスティング:対応する資産を所有しているのは誰ですか?また、分離の取り決め、監督上の役割、および所有者の権利について説明している文書はどれですか?
- 償還:発行者チャネルを通じて誰が引き換えることができますか、何を交換できるのか、資格、期間、手数料、例外処理は何ですか?
- 価格:流通市場での価格はどのように形成されるのか、プライマリーチャネルはいつ利用可能になるのか、乖離が生じた場合にはどのような流動性と期間の条件をチェックする必要があるのか。
4 つの質問の順序によって、データが使用される順序も決まります。最初に構造ファイルを読み取り、次に、同じ時点の類似製品を市場データと比較します。このようにして、1:1 はマーケティング言語から、質問、記録、更新できる一連の製品情報に変換されます。
よくある質問
1:1 のリザーブは、トークン所有者による株式の直接所有権と同等ですか?
必ずしもそうとは限りません。 1:1 リザーブは通常、対応する資産間の関係を表します。保有者が直接株式、有価証券権益、または契約上の権利を取得するかどうかは、依然として発行および商品文書によって異なります。従来の株式の投票、配当、コーポレートアクションは、トークン名や価格追跡のため、自動的に転送することはできません。より安全なアプローチは、各権利を条項に 1 つずつマッピングすることです。つまり、誰が義務を負い、どの所有者が申請し、いつ和解するか、確認できない場合は「未確認」のままにしておきます。
流通市場は 1 日 24 時間取引できますが、それはいつでも発行者から償還できるということですか?
これは、流通市場でのトークンの移転と発行者による発行市場での償還が 2 つの異なる経路であるという意味ではありません。後者は通常、資格、営業期間、製品プロセスの対象となります。誰かが流通市場で購入する意思があるという事実は、現在取引が可能であることを示しています。それは、発行者のチャネルが開いていることを意味するものではなく、また、所有者が償還の資格があることを意味するものでもありません。チェックする際には、最低金額、成果物、例外の処理方法に特に注意を払い、転送ルールと直接償還ルールを別々に記録する必要があります。
埋蔵量の証明後も価格が依然として原資産から乖離する可能性があるのはなぜですか?
リザーブ証明書は資産間の対応関係を示すものであり、流通市場における需要と供給、流動性、取引時間、発行と償還の可能性の違いを自動的に解消するものではありません。価格が基準資産に近づくことができるかどうかは、適格な参加者が関連チャネルを実際に使用できるかどうか、また市場がそれを引き受けるだけの十分な厚みを持っているかどうかにも依存します。逸脱が見つかった場合、リザーブが失敗した、または機会があるに違いないと直接推測することはお勧めできません。シグナルを解釈する前に、まず商品の価格設定、取引時間、流動性、チャネルのステータスを確認する必要があります。
トークン化された株式プラットフォームを比較する際に最初に探すべきことは何ですか?
まず製品構造と権利文書を確認し、次に引き換えルールを確認します。対象商品が同じで、データ時点が一貫している場合にのみ、流動性、スプレッド、手数料などのプラットフォームデータを直接比較できます。同じ名前の株式、異なるタイプのトークン、または異なる契約を一緒にランク付けすると、構造的な違いを約定の違いとして誤って解釈する可能性があります。最初に「何を比較するのか」を修正し、次に「どこで取引しやすいか」を比較することで、データが本来の役割を果たすことができ、市場指標が説明の境界を越えるのを防ぐことができます。