トークン化された株式スポットと株式永久契約: 所有権、手数料、リスクの比較
トークン化された株式スポット契約と株式永久契約はどのように比較されますか?この記事では、所有権と経済的エクスポージャー、約定手数料と資金調達手数料、企業活動、証拠金と清算のリスクを分析し、4 段階のチェックリストを提供します。
トークン化された株式スポット契約と株式永久契約では、特定の株式に関連する価格変動にアクセスできますが、それらは同じ権利ではなく、同じコストとリスク経路をたどるわけでもありません。両方を「オンチェーン株式」または「取引可能な商品」として分類すると、保有者が実際にどのような経済的または法的権利を取得するのか、手数料は 1 回の約定で発生するか保有プロセス中に発生するか、証拠金ルールによりポジションが受動的に中断されるかどうかという 3 つの点が見落とされがちです。この記事は、公的文書によって証明できるメカニズムのみを要約したものであり、取引、法的、または資格に関するアドバイスを構成するものではありません。
結論を先に言わせてください。3 つのことは、「スポット vs 持続可能」という同じ答えに当てはめることはできません。
トークン化された株式スポット契約と株式永久契約は、基礎となる同じ株式によって一度に決定されるのではなく、それぞれ権利、コスト、リスクに基づいて比較されるべきです。トークン化されたスポットは、発行文書が所有者にどのような権利を位置づけているかを最初に尋ねる必要があります。永久株式は、まず契約によって価格エクスポージャー、資金調達手数料、証拠金要件がどのように生成されるかを尋ねる必要があります。どちらも同じ株価で変動する可能性がありますが、経済的エクスポージャーただ、「原資産の価値変化による経済効果」が自動的に直接株主の地位と同等になるわけではありません。同様に、一度表示された資本料金が自動的に長期コストになることはありません。比較の順序は、最初に権利、次に料金ウィンドウ、最後にリスクパラメータを確認する必要があります。
| 比較線 | トークン化されたストックスポット | 株式永久契約 |
|---|---|---|
| 最初に確認すること | 発行者、法的分類、企業活動および保有経路 | 契約仕様、資金調達手数料、証拠金および清算ルール |
| コストのハイライト | 対象チャネルの約定・譲渡・保有手配 | 約定手数料のほか、資金調達手数料の方向性や決済回数によっても異なります。 |
| 主な国境 | Tradeable は自動的に直接の普通株式権と同等になるわけではありません | 価格エクスポージャーは自動的に持続可能な保有と等しくなるわけではなく、証拠金が清算を引き起こす可能性があります |
このフレームワークの目的は、あらゆる読者向けに製品を選択することではなく、性質の異なる 3 つの情報を 1 つのラベルで置き換えることを避けることです。つまり、発行文書は権利境界を証明し、契約仕様書はコストとリスクのパラメータを記述し、プラットフォーム データ ページは特定の時点での市場分野を説明します。
所有権: 直接所有権、経済的エクスポージャー、企業活動を区別する
xStocksの法的概要では、xStocksは経済的エクスポージャーを提供するトラッカー証明書であると説明されており、株主に議決権を与えるものではないと述べられています。xStocks の法的概要を表示する。これは、すべてのトークン化された株式が同じ構造を持っているというわけではありませんが、これは検証可能な例です。たとえ商品が株式の価値を追跡できるとしても、それは依然として発行者、法的分類、および権利文書に依存しており、従来の証券口座における直接普通株式としての「スポット」という言葉から推測することはできません。
経済的エクスポージャは保有者の権利のリストではない
発行と償還も流通市場取引と混同してはなりません。 xStocks のドキュメントでは、発行と償還は発行者の主要市場で行われ、直接アクセスするには KYC/AML とホワイトリスト ウォレットが必要です。発行と引き換えのメカニズムを表示する。 FAQ では、トークンを 24 時間 365 日取引できる流通市場と、通常の 24 時間 365 日の発行と償還の窓口を区別しています。xStocks よくある質問を見る。したがって、「取引できる」「譲渡できる」「発行者に直接発行または換金できる」という3つのパスを個別に確認する必要があります。
xStocks のコーポレートアクションのページでは、配当や株式分割などのイベントがオンチェーン乗数を通じてポジションの経済的エクスポージャーを調整すると説明しています。企業の行動メカニズムを表示する。これにより、より実践的なチェックポイントが求められます。トークン化された株式スポットの場合、「基礎的なサポートがあるかどうか」を尋ねるだけでなく、配当、株式の分割、償還、議決権、またはその他の権利が現在の文書でどのように扱われるのかも尋ねます。開示が不足しているフィールドは検証待ちのままにする必要があります。
料金: スポット価格の場合は実行経路によって異なり、持続可能性の場合は資金調達手数料ウィンドウにも依存します。
どちらのタイプの商品でも、注文執行コスト、気配スプレッド、またはチャネル手数料が発生する可能性がありますが、保有コストの構造は異なります。スポット トークンは、実際の取引、保管、転送、製品ドキュメントの手数料取り決めに戻る必要があります。永久株式には、これに基づいてポジションウィンドウに関連する追加項目があります。資金調達手数料: 決済時にルールに従って永久契約の当事者間で発生する受領と支払いです。すべてのプラットフォームおよびすべての契約に対して固定の「金利」ではありません。
無期限契約の資本手数料は、対象プラットフォームのルールに従って、決済時のポジション価値に適用されます。レートと期間は、1 ページから普遍的な定数に外挿されるべきではありません。Bybitの資金調達手数料の説明表示されるレートは時間の経過とともに更新され、資金調達手数料の時点でポジション値に適用されます。ハイパーリキッドの資金調達手数料に関する文書支払いはポジションサイズ、オラクル価格、レートに基づいて計算され、独自の時間単位の決済リズムを採用します。これら 2 つの情報は、株式の永久契約のパラメータを埋めるためではなく、メカニズムの違いを説明するために使用されます。
例: 単一の資金調達手数料を保有ウィンドウに投入します。
固定想定元本ポジション 10,000 ドル、プラスの 0.01% の資金調達手数料、および 3 回の決済という例示的な仮定の下では、資金調達手数料は 3 ドルです。
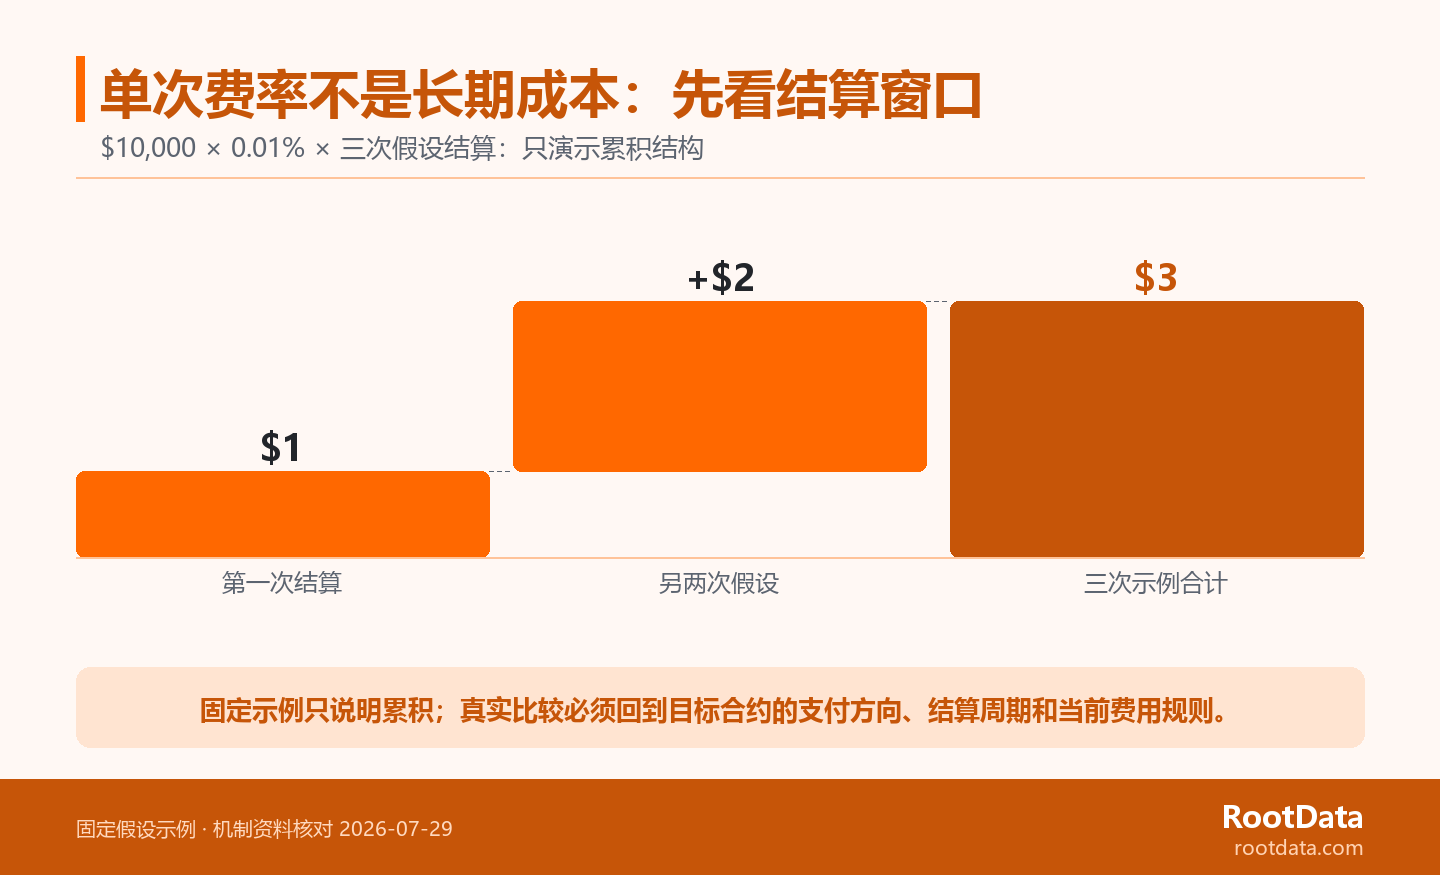
計算は、同じ仮定の下で、10,000 ドル × 0.01% × 3 です。最初の決済には 1 ドル、残りの 2 件には 2 ドルとなります。これは、1 つの原則を説明するために、価格変動、取引手数料、スリッページ、および将来のレートの変化を意図的に除外しています。つまり、単一のレートの読み取り値を、支払方向、想定上のポジション、実際のクロス決済数とともに読み取る必要があります。そのうちの 1 つが異なると、結果も異なります。シングルポイントレートを直接年換算すると、最も確認する必要のある契約条件が隠されてしまいます。
リスク: 無期限契約には証拠金と清算のための追加経路があります
トークン化されたストックスポットのリスクは消えていません。発行構造、保管またはオンチェーンパス、コーポレートアクションの処理、およびチャネルの可用性はすべて、製品ドキュメントの対象となります。しかし、価格変動に加えて、株式の持続可能性のために証拠金と清算という契約経路もあります。維持マージンこれはポジションを維持するために必要な最低証拠金レベルです。口座資本がルールで設定されたレベルを下回った場合、ポジションは強制的に処分される場合があります。これは「原価が上昇したかどうか」とは別のレベルの問題です。
証拠金が不足している場合、口座資本が維持証拠金を下回るため、無期限契約により清算が行われる可能性があります。閾値は資産や契約のルールに応じて変わります。Hyperliquid の証拠金指示開始証拠金をポジションサイズ、マーク価格、レバレッジに関連付けます。それ清算指示次に、口座資本が維持証拠金よりも低い状態で清算を行い、さまざまな資産の条件が変更されることを明確にします。これも仕組みの一例です。実際の永久在庫は、対象契約の現在の仕様に基づく必要があります。
清算は手数料ではなく、保有継続リスクです
料金は通常、一定期間にわたって支払われた金額を表します。清算とは、ポジションが継続して存在できるかどうかを示します。したがって、永久株式の比較では、メーカー/テイカー レートや特定の資金調達手数料のスナップショットをリストするだけでなく、レバレッジの上限、マージン モード、マーク価格のソース、維持マージン、清算/デレバレッジ ルールも確認できます。トークン化された株式スポットの場合、同じマージンパスがないからといってリスクを無視すべきではなく、発行、保有、企業活動、チャネルレベルでの文書検証に戻る必要があります。
比較を文書化する: 4 段階の検証、プラットフォーム データを権利の証明とはみなさない
比較する場合は、まず発行と権利を確認し、次に企業の行動や保有パスを確認し、次に契約仕様を確認し、最後に同じ時点のプラットフォームデータを比較します。最初のステップは、発行主体と法的分類を確認することです。 2番目のステップは、配当、株式分割、償還または譲渡などの保有経路を確認することです。 3番目のステップは、ターゲット永久の資金調達手数料、マージン、マーク価格、清算ルールを読むことです。 4 番目のステップは、同じ時点の手数料、資金調達手数料、深度、スプレッド、または OI を比較することです。このシーケンスにより、市場指標が製品の権利に代わることができなくなり、また、発行文書がリアルタイムの約定データに代わることも防止されます。
製品の権利と契約メカニズムが確認された後、プラットフォームレベルの手数料、資金調達手数料、デプス、スプレッド、OI を RootData の株式デリバティブ データ ポータルに返し、同時に検証し、定義する必要があります。RootData の株式デリバティブに関する指示これらのフィールドは、プラットフォーム レベルの比較に含まれます。これは、提案文書や契約文書に代わるものではありません。異なる取引プラットフォームでフィールドの比較を続けたい場合は、次のようにすることができます。RootData 株式デリバティブ取引プラットフォームのランキングを見るをクリックし、対象商品ページに戻って現在のルールをご確認ください。
よくある質問
指定された提供文書または契約仕様書で確認されていない権利、手数料、およびリスクパラメータは、製品ラベルで完成させるのではなく、検証のために保持する必要があります。
トークン化された株式スポットは株式を直接保有するのと同等ですか?
あなたが直接株主の権利を持っているかどうかは、特定の発行書類に基づいていなければならないという意味ではありません。トークンは根本的な経済効果をもたらす可能性がありますが、発行主体、法的分類、議決権、償還、および企業活動の具体的な扱いは依然として異なる場合があります。読者が特定の権利について懸念がある場合は、「既製」や「1:1」などのラベルから推測するのではなく、現在の製品ドキュメントで対応する用語を見つける必要があります。
株式の永久契約の資本手数料は、直接長期費用と見なすことができますか?
いいえ、単一の資金調達手数料は、支払い方向、実際の決済数、その後のレート変更と組み合わせる必要もあります。ポジションの想定元本、取引手数料、および起こり得るスリッページも同じ保有ウィンドウに入れる必要があります。これらの条件が固定されている場合にのみ、一定期間にわたるコストが同等の意味を持つことができます。ページに表示される単一のパーセンテージだけでは、長期的な結果が得られるわけではありません。
2 つの商品の基礎となる同じ株式のリスクが異なるのはなぜですか?
同じ価格は同じ保有構造を意味するわけではないため、無期限契約にはマージン、マーク価格、清算ルールも重ねられます。トークン化された株式スポットの場合、発行、保有、企業の行動、チャネルパスの確認に重点を置く必要があります。どちらも特定のドキュメントを参照し続ける必要がありますが、開く必要があるファイルが異なります。通常、未公開のフィールドをチェック対象のままにしておくほうが、製品の長所と短所について一般的な結論を与えるよりも正確です。