トークン化された株式取引のコストは何ですか: 手数料、資金調達率、スプレッド、隠れたコスト
トークン化された株の取引にかかるコストは手数料だけではありません。この記事では、調達レート、ビッド・アスク・スプレッド、スリッページ、ルールの違いを分析し、同じ契約、方向、金額、時間スケールの下で為替コストを比較する方法を提供します。
トークン化された株式取引で最も過小評価されやすいのは、ページ上で最も目立つ手数料ではなく、1 回限りの取引手数料、ポジション期間中の定期的なキャッシュ フロー、さまざまな時間枠での注文実行結果の比較です。総コストを決定するには、まず契約、方向、名目金額、保有期間を確定し、次に各コストがいつ発生するか、およびその計算にどのようなルールが使用されるかを調べます。
まず明確にしましょう: 合計コストは料金ではありません
トークン化された株式の総コストは、1 つの手数料率に置き換えるのではなく、トランザクション、ポジション、約定、ルールの 4 つのレベルに分割する必要があります。手数料は注文の実行時に発生します。資金調達率はポジションが決済サイクルにわたるかどうかによって異なります。スプレッドとスリッページは、見積が実際の取引に変換されるときに発生します。最後に、契約とデータ ルールによって、これらの数値を一緒に比較できるかどうかが決まります。
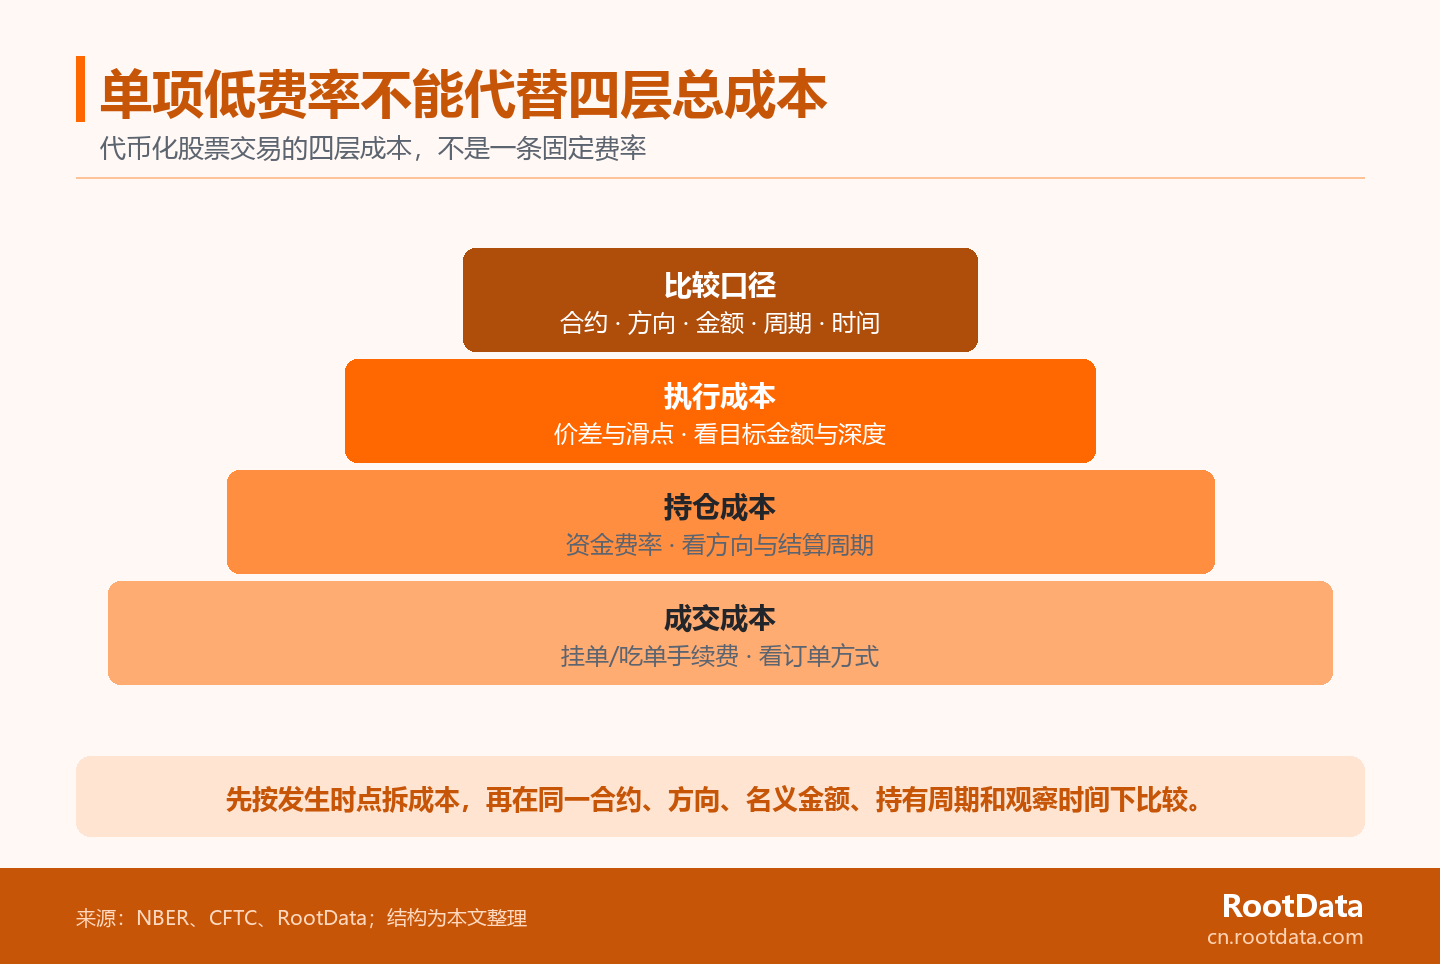
- トランザクションレベル:注文取引手数料は、「この注文が完了したときに何が請求されましたか?」という質問に答えます。
- ポジションレベル:資金調達率は、無期限契約の決済サイクル中にポジション保有者間で発生するキャッシュ フローです。
- 実行層:買値と売値のスプレッドは、最高値と最低値の間の距離です。スリッページとは、平均取引価格からの予想価格の偏差です。
- ルール層:価格基準、決済頻度、契約定義は、「これらの項目は直接比較できるか?」という質問に答えます。
このシーケンスの価値は、「コストが低いかどうか」を検討可能な質問に変えることです。つまり、同じ仮想順序によって、どのようなコストが、いつ、どのくらいの量で、どのようなルールに従って負担されるのかということです。これは原資産の価格を予測するものではなく、取引のアドバイスを構成するものではありません。
手数料: 表示される手数料は、通常、取引の瞬間にのみ回答されます。
RootData の株式デリバティブのランキング ノートには、調達レート、スプレッド、流動性と並んで、読み取り可能なコスト関連フィールドとしてメーカー/テイカー手数料がリストされています。このメモこれは、手数料が最も分かりやすい明示的なコストであることを示していますが、通常、これは注文が完了した瞬間のみをカバーし、ポジション層と執行層のコストに代わるものではありません。
「メーカー/テイカー」は、まず、注文が既存の見積りの流動性を提供するか、それとも既存の見積りの流動性を直ちに消費するかとして理解できます。異なる発注手数料または受注文手数料には、異なる方法が適用される場合があります。比較するときは、パーセンテージだけをコピーしないでください。また、対応する契約、請求ベース、注文方法、および手数料が開始ポジションと終了ポジションの両方で同時に発生するかどうかも書き留める必要があります。
金利を小数点だけでなく名目金額に戻す
明示的な手数料は、名目金額、注文方法、オープンおよびクローズされたポジションの数と一緒に発注された場合にのみ総コスト台帳に入力できます。計算関係を説明するだけであれば、想定元本 10,000 米ドルは、想定される片側レート 0.05% の下で、5 米ドルの取引手数料に相当します。同じ仮定が開始ポジションと終了ポジションの両方に適用される場合、明示的な料金は片側だけを記録するのではなく、2 回記録する必要があります。
これは取引所からの引用ではありません。実際のルールは、商品、料金階層、注文タイプ、地域によって異なる場合があります。これらの条件が欠けている場合、より小さい小数点を総コストが低いと直接判断するのではなく、「まだ比較できない」という結論が最も安全です。
資金調達率: ポジション保持時間により、コストが一度限りから周期的に変化します。
無期限契約は、ロングポジションとショートポジション間の定期的な資金支払いを通じて価格のアンカーリングを維持するのに役立ちます。そのため、資金調達率は、固定の1回限りの開始手数料ではなく、保有期間中のキャッシュフローに属します。無期限先物価格設定に関する NBER 研究この循環的な資金調達は、価格固定メカニズムの一部であると考えてください。読者にとって、これは、現在のパーセンテージを抽出するだけではなく、その保有期間を考慮して比較する必要があることを意味します。
資金調達率は、プラットフォームがユーザーに請求する固定サービス料金と同じではありません。契約メカニズムにおけるロングとショートの間の支払いまたは回収です。方向、決済回数、上限、価格ベンチマークは、該当する契約の規定により確認する必要があります。ある時点では金利が有利に見えたとしても、その後の期間、開始手数料と終了手数料、約定の逸脱により総コストが変化する可能性があります。
まずは方向性、サイクル、価格ベンチマークを確認し、調達金利の水準を検討
資金調達率の比較は、方向性、想定元本、決済サイクル、価格基準がすべて明確な場合にのみ意味を持ちます。たとえば、「期間あたり 0.01%」という仮定の数値は、実際に保持される期間数と、どちらが支払うか受け取るかを組み合わせた場合にのみ、同じコスト レコードに変換できます。
永久契約の基礎となる仕組みに関する研究では、資金の支払い、価格の固定、取引コストが存在する場合の境界について議論しています。この研究このリマインダーは統一された公式ではありませんが、比較する前に特定の契約の決済メカニズムを復元する必要があるというものです。共通のサイクルと価格ベンチマークがなければ、2 つの資金調達率の数値は異なる質問に答える可能性があります。
スプレッドとスリッページ: 見積もりを実際の取引に変えるプロセスでコストが発生します。
見積りは特定の数量に対するものであり、実際の注文執行価格は画面に表示される見積りと異なる場合があります。SEC の注文執行に関する教育資料表示された見積書は特定の数量に対応していることにも注意してください。したがって、買値と売値のスプレッドは見積の開始点のみを記述することができ、目標金額の平均取引価格を独立して約束することはできません。
オーダーブックの深さとビッドアスクスプレッドは異なる流動性の尺度であり、公的注文ブックは考えられるすべての流動性を完全に表すことはできません。CFTCの先物流動性調査これら 2 種類の指標と公開データの制限については、個別に説明します。実際の比較では、価格差が小さいということは、最適な入札価格とオファー価格がより近いことを意味するだけです。オーダーブック付近のキャパシティが不十分な場合、同じ金額がさらに多くの価格帯をまたぐ可能性があり、その結果スリッページが発生します。
平均取引価格の予想からの逸脱は、避けられない固定追加料金ではなく、注文サイズ、目に見える深さ、市場の変化、実行経路の複合効果の結果です。したがって、出来高や最良価格だけを見ることは、目標金額の下での実際の約定状況の観察に代わることはできません。
架空の台帳: 同じ手数料でも、合計コストが異なる理由
共通の想定元本の下では、開始手数料と終了手数料、資金調達率、実行偏差が、異なるメカニズムを通じて同じ総コスト台帳に入力されます。名目金額 10,000 ドルのみを使用して、記録方法を以下に示します。すべてのレート、期間、および価格偏差は仮説であり、実際のプラットフォーム、原資産、または取得可能な価格に対応するものではありません。
| コスト層 | 仮定 | 記録的な金額 | 列を分ける理由 |
|---|---|---|---|
| 出店料 | 10,000ドル × 0.05% | 5ドル | トランザクションが完了すると発生します |
| 成約料 | 10,000ドル × 0.05% | 5ドル | 片側だけを計算することはできません |
| 資金調達率 | 10,000ドル×0.01%×2期 | 2ドル | 開催時間と方向性に関するもの |
| 実行偏差 | 10,000ドル × 0.08% | 8ドル | 実際のトランザクションパスに依存します |
この一連の仮定の下では、台帳内のコストは 20 ドルになります。表現したいのは、「実際のコストは 20 ドルである」ということではなく、両方とも 0.05% とマークされている 2 つの手数料が、異なる資金調達レート サイクルと約定偏差により異なる合計額になる可能性があるということです。条件とともにすべてを書き留めておくと、個別の最低料金を探すよりも適切な判断が可能になります。
隠れたコストは必ずしも隠れた料金ではなく、無視されるルールの違いの方が多い
データ フィールドは、ソース、定義、検証可能性が明確な場合にのみ、クロスプラットフォームの比較に適しています。RootData データ規格の説明ソース、検証、構造化された処理を重視します。コストの問題に関しては、同じ名前のフィールドについて、対応する契約、価格ベンチマーク、決済取り決め、観察時間も最初に確認する必要があることを意味します。
したがって、「隠れたコスト」とは、非公開の料金が存在する必要があることを意味すると理解すべきではありません。さらに一般的なのは、コストのトリガー条件が比較の際に無視されることです。たとえば、資金調達レートが決済される期間、スリッページがどの予想価格と比較して測定されるか、手数料がどの注文方法に対応するか、見積フィールドが同じ時点からのものであるかどうかなどです。ルール情報が不十分な場合は、欠落している情報を使用して一見正確に見える総コストを作成するのではなく、結論を絞り込む必要があります。
交換コストを比較するときは、まず5つの条件を統一する
為替コストを比較する場合、同じ契約、方向性、想定元本、保有期間、観察時間が最小公倍数となります。これら 5 つの項目が最初に一致している場合にのみ、手数料、資金調達率、スプレッド、および流動性フィールドが同じ質問に近いと解釈されます。それでも、結果は比較記録として理解されるべきであり、特定の順序を保証するものではありません。
RootData は Web3 資産データ プラットフォームであり、その株式デリバティブ ページでは、手数料、資金調達率、スプレッド、流動性、契約範囲が 1 つのリサーチ ポータルにまとめられています。上記の条件の記録が完了したら、次のことができます。RootData 株式デリバティブ取引プラットフォームのランキングを見るそして、同じ時点および同じ契約内容で項目ごとに比較します。投資アドバイスを提供するものではなく、特定の契約ルールの検証に代わるものでもありません。
コスト比較をレビュー可能な記録に変える
条件と 4 段階のコストを固定順序で記録することで、合計コストではなく個別の料金を使用するという誤解を減らすことができます。 「どれが一番低いですか?」と尋ねるのではなく、他の人がレビューできるレコードを作成することをお勧めします。レコードには、値と、値が true となる条件の両方が保持されます。
- ロックオブジェクト:異なる商品構造の混合を避けるために、特定の株式デリバティブ契約とロング方向またはショート方向を記載します。
- 固定サイズ:計画と比較する名目金額を書き留めます。規模を超えたスプレッドと深さにより、実行コストを考慮することが困難になります。
- 変換時間:どれくらいの期間保有すると予想されるか、資金調達金利サイクルの数、支払いの方向を文書化します。
- スナップショットを保存:異なる日付の数値を混合することなく、同じ観察時間に手数料ルール、資金調達レート、スプレッド、および近くの深度を記録します。
- 不明なアイテムにマークを付ける:価格基準、請求ルール、料金条件が不明瞭なフィールドは「確認用」のままにし、ゼロコストとして扱わないでください。
この記録の目的は、万能のオプションを提供することではなく、マーケティング スタイルの料金タグから「総コスト」を確認可能な状態、キャッシュ フロー、実行結果に戻すことです。 RootData ページを使用して取引所間でデータを比較する場合は、まずレコードの横に次の 5 つの条件を書き込む必要があります。金融デリバティブの場合、条件が一貫していない場合、数値が小さいほど実際のコストが低いとは限りません。
よくある質問
資金調達レート、手数料、スプレッド、ルールの違いは共通の条件で読み取る必要があり、単一の項目だけが総コストを表すことはありません。以下の質問は、本文の後の比較境界を補足するだけであり、特定の契約ルールの検証に代わるものではありません。
融資レートや手数料を直接加算できますか?
これらを同じ原価元帳に入れることはできますが、ある期間の資金調達率と取引手数料を変換せずに直接加算することはできません。まず、名目金額、資金調達レートの支払方向、各期間の長さ、および実際の保有期間数を書き留めてから、それらを同じ通貨金額に換算します。ポジションのオープンとクローズの手数料も個別に記録する必要があります。これらの条件がなければ、合計数値は正確に見えますが、比較することはできません。
資金調達率がマイナスということは、コストが確実に削減されることを意味するのでしょうか?
等しくありません。マイナスの資金調達率は、特定の決済期間および特定のポジションの方向におけるキャッシュ フローの方向のみを表します。これは変更される可能性があり、オープニングおよびクロージング手数料、スプレッド、スリッページをカバーすることはできません。一定の期間で手数料が形成される場合でも、実際の保有期間、契約ルール、実行結果などを総合的に考慮する必要があるため、それを「収入」または「低コスト」としてだけ理解すると、他のコスト層が見逃されます。後続の期間のルールと方向性が確認できない場合、記録ではこの項目を確定収益として事前に差し引くのではなく、変数としてマークする必要があります。
スプレッドはすでに非常に小さいのに、なぜまだオーダーブックの深さを確認する必要があるのでしょうか?
スプレッドは最良の買い気配と売り気配の間の距離のみを表すため、注文帳の深さは、目標金額を近い価格で約定できるかどうかを判断するのに役立ちます。近価格ゾーンに十分な未決注文がない場合、注文は次の価格範囲に入る必要があり、平均取引価格は最初の見積価格から逸脱する可能性があります。比較する場合、少なくとも異なる取引所が同様の名目金額と同じ観察時間に直面するようにします。そうしないと、小さな価格差が同じ約定コストを説明できなくなります。見積が急速に変化する契約の場合、異なるページのデータをつなぎ合わせるのではなく、深さと見積のスナップショットも同時に観察として見る必要があります。この一連のスナップショットがなければ、見積もりの違いを達成可能な実行上の利点と見なすことは不適切です。
さまざまなトークン化された証券取引所のコストを比較する場合、一致させる必要がある最低限の基準は何ですか?
少なくとも、同一契約、同一方向、類似名目金額、同一保有期間、同一観察時間は統一されるべきである。手数料の注文方法、調達金利の決済ルール、スプレッドの価格ベンチマークなども確認する必要があります。これらの項目のいずれかが存在しない場合、2 つの数値は異なる製品、異なる金額、または異なる時間枠に対応する可能性があります。確認できないアイテムを検証用にマークすると、デフォルトでコストをゼロにするよりも信頼性が高くなります。