
デルファイ・デジタル:暗号オプション DEX、次のハイパーリキッドを生み出せるか?
編纂:佳欢,ChainCatcher
暗号業界では、オプションはほとんど避けられる話題となっています。多くのプロトコルやチームが、暗号オプションの分散型取引所を構築しようと何度も試みましたが、最終的には失敗に終わり、投資家はお金を失い、この種のツールへの興味を完全に失ってしまいました。最近では、永続契約や予測市場がオプションを完全に置き換えるべきだと主張する人も少なくありません。彼らにとって、オプションは金融ツールの恐竜であり、いずれは歴史の化石になる運命にあると考えています。
私自身はオプショントレーダーではありませんが、オプションがなぜこれほど強力で、なぜ伝統的な金融市場で広く使用されているのか、また、より多くの機関がオンチェーンに参入するにつれて、なぜ暗号市場で重要な位置を占める可能性があるのかを理解しています。
実際、世界のデリバティブ市場は前例のない十字路に立たされています。ベライゾンのビットコインETFなどを通じて、ますます多くの機関資金がデジタル資産市場に流入する中で、重要な問題が浮上しています:オプションは永続契約や予測市場に取って代わられるのか、それとも機関参加による成長の余地から見て、暗号オプションこそが最も見落とされている次の機会なのか?
今日は、普通の投資家としてこの質問に答えてみたいと思います。また、暗号オプション分野で最も注目すべき方向性を指摘したいと思います。なぜなら、これらのプロトコルに参加する報酬活動は、他のトレーダーと永続契約DEXで戦うよりも、はるかに高い利益をもたらす可能性があるからです。しかし、その前に、伝統的なオプションが市場で長期的に立脚し、持続的に利益を生み出す理由を見てみましょう。
古典的なツールの生命力:オプション取引量が再び新高値を更新
前例のない成長の勢い
伝統的金融のオプション市場は、衰退や消滅に関する予言を何度も打ち破り、取引量は連続して6年間記録を更新しています。2024年、アメリカのオプション市場では38億件の契約が取引され、日平均取引量は1500万件に達しました。これは、オプションの実用的価値がしばしば個人投資家に無視されていることを示しています。
同時に、0DTEオプション、つまり当日満期のオプションは、確かに取引方法を変えました。このタイプの製品だけで、S&P 500指数オプション取引量の半分を占めています。この短期投機への傾斜は、今日の暗号市場と同様で、後者は即時の刺激を求める100倍レバレッジの永続契約に支配されています。金融市場全体を見渡すと、この変化は取引の「短編動画化」を反映しています:リズムはますます速くなり、フィードバックはますます即時的です。そして、暗号市場はこのトレンドの先頭を走っています。
ますます多くの攻撃的な投機を好むトレーダーが伝統的金融市場に参入しているにもかかわらず、機関によるオプションの使用は、もはや取引量だけでは測れません。プロのヘッジファンドや資産管理機関は、ますますオプションを利用してポートフォリオを構築し、ボラティリティリスクプレミアムを獲得しています。
同時に、一般の個人投資家とプロの機関の間に位置する進化したトレーダーのグループが急速に台頭しており、彼らは機関レベルの取引能力を必要とし、製品が個人向けのツールのように使いやすいことを望んでいます。
このような背景の中で、インフラの持続的な拡張は驚くべきことではありません。アメリカには現在18のオプション取引所が運営されており、さらに2つが準備中です。一見すると、これは市場をより分散させるように思えますが、実際には、より多くの競争と専門的な分業をもたらし、特定のセグメント市場の流動性の深さと取引体験を改善しています。
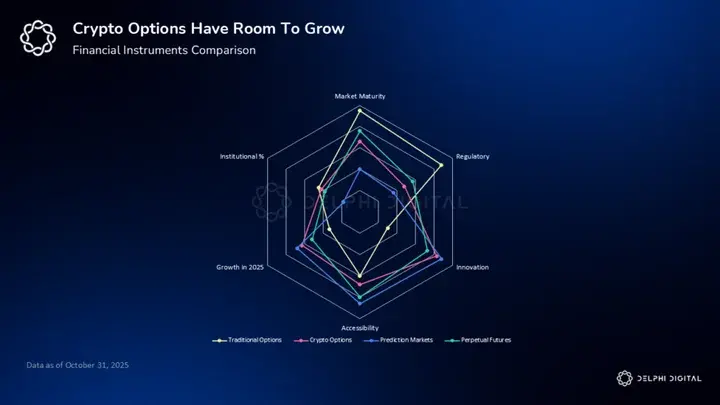
暗号オプションの呪い
暗号コミュニティの大多数は、暗号オプションに対して「創傷後ストレス」を抱えており、これは秘密ではありません。
2021年から2024年にかけて、暗号オプションプロトコルは次々と倒れ、しばしば非常に悲惨な結果を招きました。Opynはアメリカ商品先物取引委員会(CFTC)から25万ドルの罰金を科された後、衰退し、創業者は完全に暗号業界から退きました。
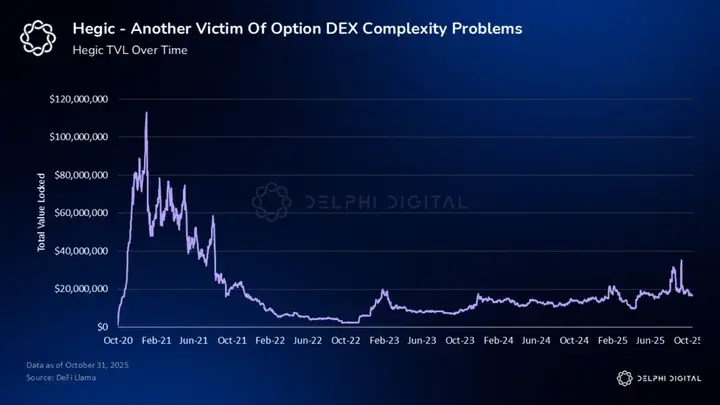
Hegicの総ロックアップ量(TVL)は10億ドルに達しましたが、その後80%縮小しました。DopeXは26件のセキュリティ脆弱性が発覚し、閉鎖の危機に瀕しました。同時に、DeribitなどのCEXは依然として約90%の暗号オプション市場を占め、数十億ドルのオプション取引を処理し続けていますが、DEXは次々と困難に直面しています。
しかし、このトレンドは変わり始めています。2025年9月、アメリカ証券取引委員会(SEC)とCFTCは共同声明を発表し、規制された取引所が現物暗号資産取引を行うことを許可しました。その後、「GENIUS法案」や「CLARITY法案」などの立法も進展し、顕著な超党派の支持を得ました。さらに、85%の機関投資家がデジタル資産への配分を検討していると述べています。
規制と価格の触媒要因が交差するこの時期は、1973年を思い起こさせます。当時、シカゴオプション取引所(CBOE)はSECの支援を受けて、ブラック-ショールズ価格モデルを組み合わせ、初めて標準化オプションを導入しました。その後、市場は毎日約2万件の契約から、現在では毎時50万件以上のS&P 500指数オプションの取引に成長しました。
さらに重要なのは、暗号市場にも自身の特性に合ったブラック-ショールズ改良モデルが存在することです。たとえば、KouモデルやBatesモデルがあります。また、信頼できる決済インフラ、つまりブロックチェーンとスマートコントラクトも整備され、最終的にはより明確な規制環境が整いました。
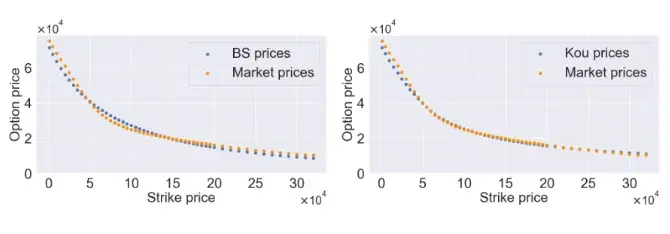
ヴロツワフ工科大学のJulia Kończalによる素晴らしい研究は、ブラック-ショールズモデルとKouモデルを比較しています。
多くのオプションDEXプロトコルは、失敗と規制の抵抗の中で何年も模索し、ついに伝統的金融に対抗できる組合保証金システムを構築しました。現在、機関レベルの機能とDEXの透明性を兼ね備えたオプションプラットフォームがついに登場しました。これは、Hyperliquidが永続契約市場にもたらした変化と同様です。
暗号オプションプロジェクト「墓場」が残した教訓
実行可能なオプションDEXへの道には、倒れたプロジェクトが至る所にあり、後続者に警告しています:このような複雑な金融ツールをチェーン上に移すことは根本的な挑戦があるということです。2021年1月から2022年2月にかけて、オプションDEXの全体TVLは24%減少しました。個々のプロトコルの状況はさらに悪化し、ピーク時から80%以上縮小したものもあります。
多くの場合、これらのプラットフォームは単に時期尚早に登場しただけで、規制ルールが追いついていなかったのです。
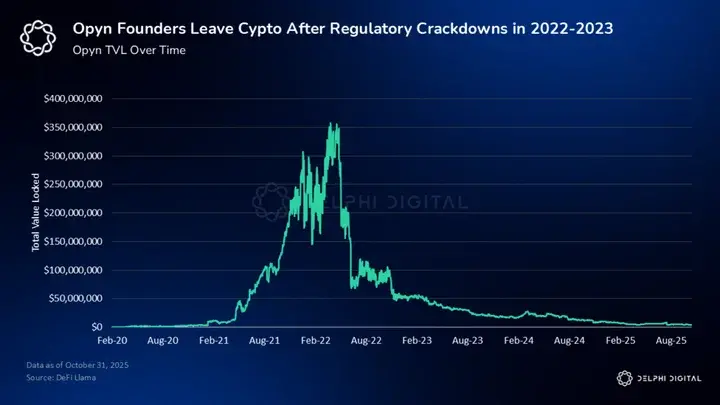
たとえば、当時の業界リーダーであるOpynは、2023年にCFTCから告発されました。その理由は、ライセンスなしでデリバティブ取引所を運営し、「Squeeth」と呼ばれるオプション製品を提供していたからです。CFTCは、Opynがスワップ実行施設として登録する必要があると述べましたが、彼らはその資格を全く取得していませんでした。
Opynは制限地域のIPアドレスを遮断することで修正を試みましたが、CFTCはこれを受け入れませんでした。Opynはまた、銀行秘密法に基づく適切な顧客識別とマネーロンダリング防止措置、つまりKYC/AMLを実施していませんでした。
わずか2か月後、2人の創業者は完全に暗号業界から退きました。彼らは「Opynが規制行動を受けた後、私たちは暗号業界を離れることを決定しました。私とアレクシスにとって、これは本当に受け入れがたいことでした。私たちはこの業界に一生いると思っていました。」と述べました。
DopeXが2023年に暴露した技術的脆弱性は、スマートコントラクトがどれほど深刻なセキュリティリスクを引き起こす可能性があるかを示しています。Code4renaの監査では、DopeXのインフラストラクチャに9件の高危険脆弱性と17件の中危険脆弱性が発見されました。
たとえば、ReLPのスリッページ計算は誤った見積もり方向を使用し、ETH/RDPXをRDPX/ETHと記載しました。そう、正確に逆に書かれていました。これにより、ユーザーが実際に受け取る金額は、期待される金額の8000分の1にも満たない可能性があります。
さらに、価格オラクルの精度処理にも問題がありました:関連コードは精度を10^8と仮定しましたが、RdpxEthPriceOracleが実際に返す精度は10^18であり、これによりコアコントラクト内の価値計算に大きな偏差が生じる可能性があります。幸いなことに、これらの問題は最終的に重大な攻撃事件を引き起こしませんでしたが、監査はオプションDEXに必要なアーキテクチャの複雑さが、単純なDeFi基盤コンポーネントよりもはるかに高いことを明らかにしました。
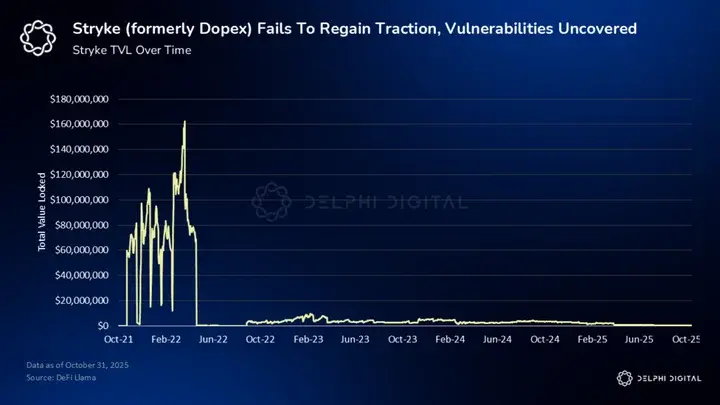
(DopeXは後にStrykeに改名されました。)
Hegicはこの分野で最も早いプロジェクトの一つかもしれませんが、その衰退は市場の変動が激化し、圧力が高まる中でオプションDEXが直面する典型的なデススパイラルを示しています。Hegicの設計は流動性提供者(LP)に売りオプションが持つ無限の損失リスクを負わせ、さらに14日間のロックイン期間がLPの集団撤退を促しました。
Hegicはまた、ユーザーにすべての実行可能なオプションを手動で行使させることを要求しました。つまり、行使が利益をもたらすオプションです。一度行使を忘れると、ユーザーは利益を逃すことになり、個人投資家にとっては非常に悪い体験です。
最終的に、2022年にETHが4800ドルから2200ドルに下落し、LPの連続撤退を引き起こし、オプションプロトコルが直面する悪性の相関関係を露呈しました:市場の変動が大きくなるほど、オプションはより有用ですが、プロトコル自体もより脆弱になります。
しかし、これらの失敗の背後にある共通の問題は、オプション自体の特性と密接に関連しています:
オプションの凸性、つまり収益が基礎価格の変化に対して非線形の特性を示すことは、その潜在的な市場が専門的な能力を持つ個人トレーダーや機関に限られることを意味します。
オプションが個人投資家にとっての魅力は、永続契約ほど直接的ではありません。したがって、成功するオプションDEXは、主に機関資金にサービスを提供する必要があります。
これらの失敗事例から、将来成功を目指すオプションプラットフォームが解決しなければならない5つの体系的な問題をまとめることができます:
規制の不確実性は生死に関わる。 アメリカの取引所が直面する規制環境が改善され続けているにもかかわらず、プラットフォームは特に機関顧客にサービスを提供する際に、完全なコンプライアンスを確保する必要があります。
資金効率の不足は構造的な劣位を生む。 レバレッジは専門的なマーケットメイカーを引き付けることができますが、レバレッジを提供するためには十分な流動性が必要です。
流動性の断片化。 流動性が数百のオプション契約に分散されると、本来限られた資金が取引を維持するのが難しいほど薄まる可能性があります。ETHの一つのオプションシリーズには、4つの満期日、10の行使価格、コールとプットの2種類が含まれ、合計80種類の契約が存在する可能性があります。
技術的複雑性が高い。 オプションの価格設定は、非常に複雑な計算、ギリシャ文字リスク指標の管理、インプライドボラティリティ曲面の構築、そして時間価値の減衰の追跡を含みます。ギリシャ文字リスク指標は、オプションが価格、ボラティリティ、時間の変化などの要因に対してどれだけ敏感であるかを測定するために使用されます。機能が一つ追加されるごとに、DEXの潜在的な攻撃面が拡大する可能性があります。
市場リスクの間に悪性の関連が存在する。 ベアマーケットがLPの撤退を引き起こすとき、オプションの需要が最も高まる時期と重なることが多く、デススパイラルが形成されます。さらに、35%の暗号取引は週末に発生しますが、市場が急落すると、小口投資家は迅速に離脱し、機関投資家は場外で様子を見ることが多いです。
なぜ機関がオプション市場を主導しているのか?
機関が伝統的な金融オプション取引量の巨大なシェアを占めているのは偶然ではありません。十分な専門能力を持つ参加者にとって、オプションは根本的な構造的優位性を持っています。
昨年、伝統的なオプション市場の取引量は再び記録を更新しました。過去8年間で、オプション取引量は317%増加し、株式取引量の増加は221%でした。小口投資家の取引は、0.25ドル未満の契約に高度に集中しており、通常は1〜10契約しか取引しません。
一方、機関はOTC(店頭取引)やAPIを通じて、1000契約を超える大口取引を実行し、公開取引所を完全に回避します。このような大規模な機関需要は、一般の小口投資家とは異なる目的から生じており、ヘッジ、ボラティリティ取引、収益の強化などが含まれます。
機関のヘッジ戦略において、オプションは投機ツールではなく、ポートフォリオの保険のようなものです。
例えば、10億ドルの株式を保有する年金基金は、S&P 500指数のプットオプションスプレッドを購入して、市場の調整時の損失を制限することがあります。これにより、相応のプレミアムを支払うだけで、無防備に全ての下落リスクを負う必要がなくなります。このような保護的なプットオプションは、市場が売られる際に保険の役割を果たします。
コールスプレッド戦略は、保護的なプットオプションとカバードコールオプションを組み合わせ、下落保護を提供しつつ、一部の上昇利益を保持します。カバードコールオプションは、現物を保有しながら、相応のコールオプションを売却することを指します。数十億ドルを跨いで管理し、受託責任を負い、投資の権限に制約される機関にとって、オプションはテールリスクヘッジを実施する唯一の実行可能な方法です。伝統的な金融機関がますます多くのデジタル資産を購入する中で、暗号市場の激しいボラティリティも、類似の機関ヘッジ需要を生み出しています。最近の連鎖清算がその例です。
ボラティリティ取引は、より複雑な用途です。機関はボラティリティを取引可能な資産と見なし、市場の指標としてだけではなく、取引します。ボラティリティリスクプレミアムが存在する理由は、インプライドボラティリティ、つまりオプション価格が反映する市場期待ボラティリティが、通常、実際に発生した実現ボラティリティよりも高いためです。これにより、システマティックにオプションを売る戦略が、このプレミアムを長期的に獲得することが可能になります。
機関は異なる戦略を用いて、市場の恐慌時に利益を上げ、平穏な市場ではボラティリティをショートしてプレミアムを得ます。暗号市場では、このプレミアムがより顕著です。ビットコインのインプライドボラティリティはVIXの3〜5倍です。VIXは米国株の期待ボラティリティを測定する指数です。これにより、ボラティリティプレミアムを獲得するためのかなりの機会が生まれます。
機関はブラック-ショールズ価格モデル、ギリシャ文字リスク指標分析、先進的なデータ分析ツールを使用して、誤った価格設定を特定し、そこから利益を得ます。
構造化商品は、債務証券とオプションを組み合わせ、通常の金融商品では実現が難しいリスク・リターン構造をカスタマイズします。
元本保証型商品は、約90%の資金を債券に配分し、満期時の元本を保証し、残りの10%でコールオプションを購入して上昇利益を享受します。これはリスク許容度が低い年金基金や寄付基金にとって非常に魅力的です。
逆可変転換商品などの収益強化型商品は、投資家に将来的に株式に転換される可能性のあるリスクを負わせることで、高い利息を支払います。これらの利回りは債券を大きく上回りますが、元本もリスクにさらされます。
収益参加型商品は、オプションを利用してリターンを高め、複雑なマルチレッグ戦略でリスクを管理します。世界の伝統的な構造化票据市場の規模は2兆ドルを超え、オンチェーンの構造化商品はスマートコントラクトと自動決済を利用して、毎年1%から5%のコストを削減できます。
したがって、機関がカバードコールオプション戦略を通じて収益を強化する方法は、指数関数的に増加しています。この戦略は、現物を保有する基盤の上にコールオプションを売却して追加収入を得るものです。
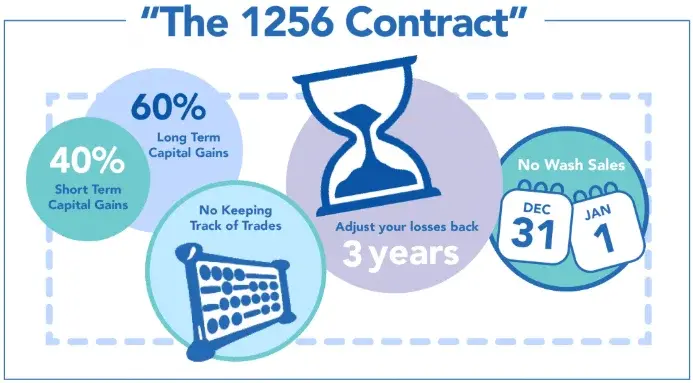
例えば、モルガン・スタンレーの株式プレミアム収益ETFの資産管理規模は360億ドルを超え、利回りは8.4%に達しています。カバードコールオプションETFは、米国全体のETFの約16%を占めています。昨年だけで、デリバティブ収益型商品は340億ドルの資産を新たに追加し、資産管理の総規模は1100億ドルに達しました。カバードコールオプションの税制上の優遇も非常に魅力的です:アメリカ税法第1256条に従い、オプションのプレミアム収入はキャピタルゲイン税の扱いを受け、税率は通常の所得よりも低くなります。
機関と小口投資家がオプションを使用する方法は対照的であり、機関が主導的地位を占める理由をさらに説明しています。
まず、機関はマルチレッグスプレッドとデルタニュートラル戦略を通じて長期ポジションを構築し、単一の取引で簡単に1000契約を超えることができます。デルタニュートラル戦略は、価格方向のエクスポージャーを相殺することで、基礎資産の価格変動がポートフォリオに与える影響を低減します。
機関はアルゴリズムと大口取引プラットフォームを通じて取引を実行し、ボラティリティリスクプレミアムと定量モデルに重点を置きます。小口投資家は、ほぼ完全にシンプルなコールとプットオプションを用いて短期的な賭けを行い、1〜10契約しか取引しません。暗号市場では、小口投資家の81%のポジションが1日以内にクローズされます。約90%の小口投資家のオプション注文フローは、オーダーフローペイメントアレンジメントを通じてCitadel、Wolverine、Susquehannaなどの企業と接続されています。機関の注文はこれらの企業を完全に回避し、直接APIまたはアルゴリズム取引を通じて行われます。
したがって、両者の差は構造的です:機関は定量研究者、エンジニア、リスク管理チームを持ち、規制コンプライアンスを実施しています。一方、小口投資家は当日に満期を迎えるコールオプションに一気に投資することを好みます。
機関は暗号オプション市場への進出を加速している
2025年、暗号デリバティブの月間取引量は9兆ドルに近づき、暗号市場の総取引量の4分の3を占めています。市場基盤も機関レベルの基準に発展しており、今年第2四半期にはCMEのビットコインオプションの未決済名目価値(OI)が40億ドルを超えました。世界的に見ても、取引所の暗号デリバティブは2024年9月に200億契約を超える取引量を記録し、今年5月下旬の未決済名目価値は800億ドルを超える記録を更新しました。
さらに注目すべきは、アーンスト・アンド・ヤングとCoinbaseの2025年の調査によると、71%の機関投資家がデジタル資産に投資しており、41%が現物を保有し、46%が今後2〜3年以内に基礎となる暗号資産の投資ツールに投資する計画を持っていることです。
Deribitは約90%の暗号オプション取引量を占めており、これは10件のビットコインオプション取引のうち9件がドバイに本社を置く機関向けのCoinbase子会社で行われていることを意味します。
Deribitは現金決済のBTCおよびETHのヨーロピアンオプションを提供しており、満期日にのみ行使できるオプションです。また、Paradigmとの統合を通じて、アルトコインのリニアオプションも提供しています。機関向けの機能には、LD4データセンターのサーバーホスティングサービス、ポートフォリオマージンモデル、大口取引、ポートフォリオ注文、マルチキャスト市場データ、そして準備証明メカニズムが含まれています。これらの機能は、業界で最も専門的な参加者を引き付けています。
CMEは、米国の機関が暗号オプション取引に参加するための主要な規制プラットフォームです。2024年1月には、暗号デリバティブの総取引量が940億ドルを超え、2021年以来の新高値を記録しました。その中で、ビットコイン先物は730億ドル、ビットコインオプションは当月に15.7億ドルを貢献しました。
CMEの製品には、BTCおよびETHの先物、オプション、そして小規模な取引に適したマイクロ契約が含まれています。標準契約は月曜日から金曜日に満期を迎えるサイクルオプションを提供し、マイクロ製品は火曜日から木曜日に満期を迎えるサイクルオプションを提供します。CMEはCFTCの厳しい規制を受けており、先物とオプションの間でマージンの相殺を許可することで、高度に透明な価格発見メカニズムを提供しています。機関の需要は、主に不確実な時期のヘッジ、ベース取引のアービトラージ、そしてポートフォリオの配置に集中しています。これらの製品により、機関は暗号資産の保管を別途手配することなく、関連市場に参加できます。
Paradigmは、業界のリーディングな機関向けOTC流動性ネットワークを運営しています。注意すべきは、このParadigmはあのベンチャーキャピタルのParadigmではないということです。2016年以降、累積取引量は約4000億ドルに達し、2024年5月時点でDeribit上のBTCおよびETHオプション取引活動の17%を占めています。このプラットフォームは、Deribitの毎月約3分の1の取引量を担い、家族オフィスからヘッジファンドまで700以上の機関顧客にサービスを提供しています。RFQ(リクエスト・フォー・クオート)メカニズムを通じて、統一市場機能を利用して複数の取引所の流動性を集約し、トレーダーに匿名性を提供します。
しかし、暗号市場にはこれらの優れた中央集権的な選択肢がある中で、なぜオプションDEXが必要なのでしょうか?
オプションDEXは機関にどのような独自の利点を提供するのか?
Deribitの支配的地位とCMEの製品供給を考慮すると、オプションDEXが本当に市場を持つのか疑問に思うのは完全に合理的です。しかし、DEXの構造には、機関がリスク管理、運営効率、取引戦略の面で求める独自の利点があり、これらの分野は中央集権的なプラットフォームが競争するのが難しいものです。
まず、地域を越え、タイムゾーンを越えてリスクを管理する必要があるグローバルな機関にとって、24時間取引は大きなブレークスルーです。Copper Researchの研究によれば、35%の暗号取引は週末に発生するため、米国市場が閉まった後でも関連する金融商品が取引できる必要があります。暗号資産は米国株のように固定された地域に属しているわけではなく、前例のない方法で世界中で取引されます。
マクロショックが襲ったとき、伝統的な金融市場が休市していても、暗号市場は取引を続けます。最近の清算危機がその例です:トランプが週末に中国に対して100%の関税を課すと発表しましたが、月曜日の市場オープン前に一部の発言を撤回しました。2025年5月、Coinbase DerivativesはBTCおよびETH先物に対して24時間取引を提供する最初のCFTC規制取引所となり、24時間取引の重要性を明確に強調しました。
CMEも、2026年に暗号資産およびオプション取引に対して24時間サービスを提供する計画を発表し、顧客の需要が高まっていることを示しました。
自動化されたプログラム可能な決済を実現するスマートコントラクトにより、DeFiプロジェクトは伝統的な金融インフラストラクチャでは得られない運営上の優位性を獲得しました。ブロックチェーン決済は数秒で完了し、伝統的な金融は通常、営業日で計算されます。原子取引は、各段階が一緒に完了するか、一緒に取り消されることを保証し、ピアツーピア取引の決済リスクを排除します。
ブラックロックのBUIDLファンドは、米国債のトークン化を利用したプログラム可能な決済の実際のケースです:投資家は、基礎資産を売却することなく、24時間流動性を得たり、資金を借りたり、展開したりできます。さらに、より複雑なマルチステークホルダーのビジネスプロセスも、通常は多くのオフィススタッフが処理する必要がある作業を自動化できます。たとえば、サプライヤーへの自動支払い、原子決済取引の実行、オラクルの価格に基づくオプションの自動決済と利益の配布などです。スマートコントラクトは、金融商品に対して、より低コスト、より高速、より高い組み合わせ性、そしてより堅牢な運用方法を提供します。
オンチェーンの検証によってもたらされる高い透明性は、機関により強力な監査およびリスク管理能力を提供します。ブロックチェーンは公開台帳であり、市場参加者間の情報の非対称性を排除できます。この非対称性は、伝統的な取引所の不透明な内部マッチングおよび保管システムで非常に一般的です。
SEC委員のキャロライン・クレンショーは、「DeFiは重要な監視機能を担う仲介者を排除したが、その透明性は全く新しい能力を生み出した」と述べました。機関のリスク管理にとって、オンチェーンインフラストラクチャはリスクエクスポージャーと担保をリアルタイムで監視できます。アクセスしやすい記録はコンプライアンスと監査に役立ち、ルールに基づいて実行されるスマートコントラクトは操作を防ぎ、フロントランを減少させるのにも役立ちます。もちろん、これらの利点の裏には最大抽出可能価値(MEV)攻撃のリスクがありますが、現在ではその大部分は暗号技術によって回避可能です。
さらに、成熟したDeFiプロトコル間の組み合わせ性は、Web2環境では実現できない製品を生み出すことができます。DeFiの多くのコードはオープンソースであり、「金融ブロック」のように異なるプロジェクトを相互接続し、組み合わせることができます。たとえば、現在、Aaveに資産を預けて担保として借り入れ、DEXに流動性を提供し、得られたLP証明書を担保にしてさらに利益を得ることができます。これらの操作は、監査済みで組み合わせ可能なエコシステム内で完了できます。
機関向けの製品として、分散型オプションボールトはオプション戦略を通じて自動的に利益を生み出し、利益集約器は異なるプロトコル間でリターンを最適化できます。アクセンチュアの研究によれば、ブロックチェーンに基づく構造化製品は、年間最大5%の運営コストを削減でき、同時にカスタマイズ可能な組み合わせ、機関外のユーザーへの開放、リアルタイムの価格設定と決済をサポートします。
自主保管ソリューションは、取引相手リスクを排除しながら、高いレベルのセキュリティを維持できます。Fireblocks、Anchorage、Coinbase Primeなどの主要な保管サービスプロバイダーは、現在、機関レベルのインフラストラクチャを提供しています。
DEX取引において、自主保管は取引相手リスクを大幅に低減し、資産の完全なコントロールを可能にし、再担保リスク、つまり保管者が顧客の担保を再度資金調達に使用するリスクが存在しません。Chainlinkの共同創設者であるセルゲイ・ナザロフは、「DEXは取引相手リスクを低減できる……また、少数の中央集権的取引所のウォレットに資金が集中することを減少させ、ブロックチェーン業界の一部のシステミックリスクを低下させることができる」と述べました。
自主保管を採用すれば、FTX崩壊による損失を回避できます。もしあなたが分散型取引所でのみ取引を行っているなら、あなたのKYC情報はCoinbaseのプライバシー漏洩事件で流出することはありません。暗号業界はもともと資産を自主的に管理する原則に基づいて構築されており、私たちはこの点で妥協するべきではありません。
安全性の利点に加えて、DEXインフラストラクチャの成熟に伴い、その資金効率もますます優位性を持つようになっています。DeFiは当初、過剰担保を要求しましたが、Synquoteなどのプラットフォームは現在、LPが対象名目価値の十分の一の資金で短期の裸コールオプションを売ることを許可しています。これは、対応する現物を保有せずにコールオプションを売ることを意味します。これにより、オンチェーンの資金効率が大幅に向上しました。レバレッジ、フラッシュローン、集中流動性モデルを利用することで、トレーダーは資金をより効率的に使用できます。
先進的な価格モデルと精緻なAMM設計がプラットフォームの勝敗を決定する
オプションプラットフォームが成功するための最初の障害は、価格設定に必要な技術的複雑さです。Kończalの研究によると、単純にブラック-ショールズモデルを使用するのと比較して、価格ジャンプと確率的ボラティリティを考慮に入れた先進的なモデルは、価格誤差を40%から60%低下させることができます。
ブラック-ショールズは、現物価格、行使価格、満期までの時間、基準金利、ボラティリティを利用して欧州オプションを価格設定するための基本的なフレームワークを提供します。しかし、その仮定は暗号市場には適用されません。ボラティリティが一定であると仮定していますが、暗号市場のボラティリティはしばしばクラスター状に発生します;対数正規分布の仮定を採用していますが、暗号資産の収益分布は顕著な厚尾特性を持ち、極端な市場状況がより頻繁に発生します;価格がジャンプしないと仮定していますが、暗号市場では激しい価格のジャンプや急落が頻繁に発生します。ビットコインのインプライドボラティリティはVIXの3倍から5倍であり、オラクルの遅延はフロントランの機会を生み出し、偏った収益分布は伝統的なオプション価格設定に使用される古典的なガウス分布の仮定を無効にします。
2024年3月に発表された比較研究では、8つの満期のBTCおよびETH先物オプションを調査し、異なるモデルのパフォーマンスに顕著な差があることがわかりました。
ビットコインに関しては、Kouモデルがすべての満期で明らかに優れています。このモデルは、価格が時折「ジャンプ」することを仮定しているため、ビットコインの激しいボラティリティを他のモデルよりもよく捉えることができます。
ETHに関しては、最も良いパフォーマンスを示したのはBatesモデルです。このモデルは、時間とともに変化するボラティリティと偶発的な価格ジャンプの2つの要因を組み合わせているため、現実により近く、より正確です。全体として、ボラティリティの変化と価格ジャンプの両方を考慮に入れたモデルは、古典的なブラック-ショールズモデルよりも明らかに優れています。これは、機関レベルのプラットフォームと主に小口投資家向けのプロトコルを区別する競争優位性を形成します。
機関レベルのプラットフォームのもう一つの利点は、インプライドボラティリティ曲面の構築にあります。インプライドボラティリティ曲面は、オプションのインプライドボラティリティが行使価格と満期日によってどのように変化するかを示す三次元の図です。この図を構築することは、高度に複雑で、精度が非常に高く要求される作業です。
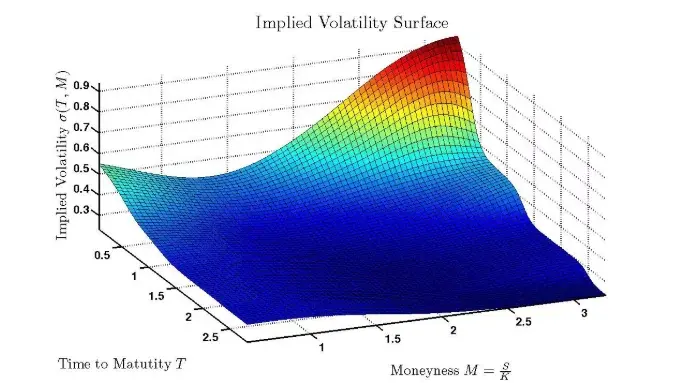
インプライドボラティリティ曲面を構築するには:
異なる行使価格、異なる満期のデータを収集します。
流動性が不足しているオプションデータを除外します。原文では、スクリーニングマークは2つの標準偏差を超える偏差として使用されます。
4つのパラメータを含むSABRモデルを使用してフィッティングします:
α:全体のボラティリティレベル。
β:ボラティリティが価格に応じて変化するスケーリング関係。
ρ:コールオプションとプットオプションの偏りに影響を与える相関パラメータ。
υ:曲面の湾曲度と「スマイル」形状に影響を与えるパラメータ。
欠損データに対して補間を行い、深いアウトオブザマネーオプションに対して慎重に外挿を行います。
暗号市場のインプライドボラティリティ曲面は明らかに異なる特性を持っています:
短期オプションのボラティリティ「スマイル」はより急峻であり、異なる行使価格に対応するインプライドボラティリティの差が大きくなります。
プットオプションの偏りがより顕著であり、下落保護に対応するインプライドボラティリティが高くなります。
不確実な時期には、ボラティリティの期限構造が逆転する可能性があり、短期のインプライドボラティリティが長期を上回ることがあります。
無裁定制約を満たす必要があり、異なるオプション価格間に確実に利益を得られる矛盾が生じないようにします。
これまでのところ、暗号オプションには3つの主要な自動マーケットメーカー(AMM)構造が登場しており、それぞれ異なるトレードオフがあります。
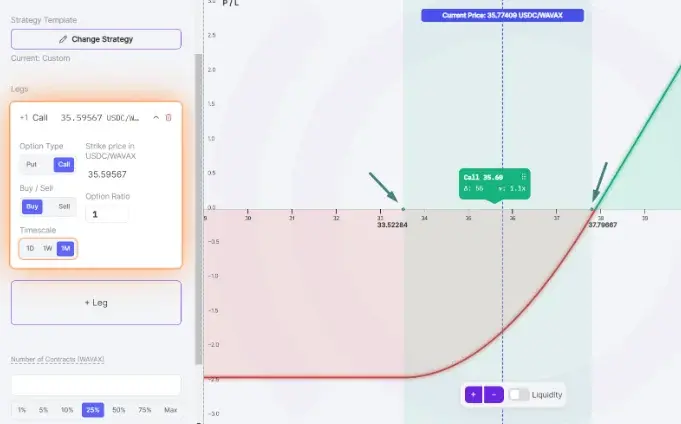
まず、PanopticはUniswap V3のLPポジションを取引可能な永続オプションに変換することで、Uniswap上で永続オプションモデルを開創しました。この設計では、LPポジションは永続オプションを売ることに相当し、継続的にプレミアムを受け取ります。手数料の蓄積は、実現ボラティリティ、価格がLP範囲内にある時間、および資金プールの取引量に依存します;ロングポジションは、LPシェアを借りて売却することで構築されます。
このモデルの数学的特性も異なります:ガンマ、つまりデルタが基準価格の変化に対する感度は一定に保たれます;シータに対応する時間価値の減少は存在しません;継続的に支払われるプレミアムはブラック-ショールズモデルの期待レベルに向かいます。
その利点には、オラクルに依存しないこと、付随する清算手数料メカニズム、ERC-1155との互換性、流動性範囲の幅を時間に類似したパラメータとして使用することが含まれます。欠点も明らかで、流動性の断片化、複雑な使用体験、Uniswapの取引ペアのみを取引できることです。私はcbBTCやWBTCを取引したくありません!
一方、Lyra、つまり現在のDeriveは、より伝統的なオプションAMMアーキテクチャを採用しています:固定満期日の欧州オプションを提供し、マーケットメイキングボールトがUSDCの預金を受け入れ、GMXまたはSynthetixの永続契約を通じて自動的にデルタヘッジを行います。
その価格設定は修正されたブラック-ショールズモデルを採用し、資金プールの利用率に応じてリアルタイムで偏りを調整します。ユーザーは片側で安定したコインを預けて流動性を提供でき、預金と引き出しには3日間のクールダウン期間があり、年利(APY)は市場条件に応じて8%から40%の範囲で変動します。
リスク管理メカニズムには、サーキットブレーカー、最大価格差倍数制限、10%の最低流動性要件、アウトオブザマネーオプションのロングポジションに対する強制行使、および担保不足のアカウントに対する清算が含まれます。2024年、Lyra、つまりDeriveのV2は、中央限価格注文簿(CLOB)、オンチェーン決済、専用アプリケーションチェーン、組み合わせマージン、および現物と永続契約の統合をさらに導入します。
最後に、Premia V3は注文簿とAMMのハイブリッドモデルを開創し、範囲注文を組み合わせ、Uniswap V3のように手数料を比例配分する流動性を提供します;Arbitrum上でガスを支払うことなく限価格注文簿を使用し;RFQ見積もりネットワーク;および戦略ボールトを提供します。
このアーキテクチャは、各オプション注文のために最大4つの流動性ソースを集約できます。その欧州オプションは標準化された行使価格と満期日を採用し、許可なしに資金プールを作成し、複数のオラクルに接続し、実物引き渡しを行い、マージンレバレッジ取引をサポートします。複数の流動性ソース間の競争と、積極的な管理を必要としない複雑な戦略ボールトが、資金効率を向上させることができます。
主要な参加者:暗号オプション市場の競争状況
三つのAMMアーキテクチャの紹介が終わったので、今度はどのプロジェクトが分散型オプション市場のリーダーシップを争っているのかを見てみましょう。組み合わせマージンは、機関レベルのプラットフォームと純粋な個人投資家プラットフォームを区別するための重要な革新となり、DeFiは資金効率を大幅に向上させることができます。組み合わせマージン、永続契約、多脚戦略、CEXに近い性能を組み合わせたプロトコルは、Deribitなどの中央集権的な競合から市場シェアを奪うでしょう。
Derive、前身はLyra
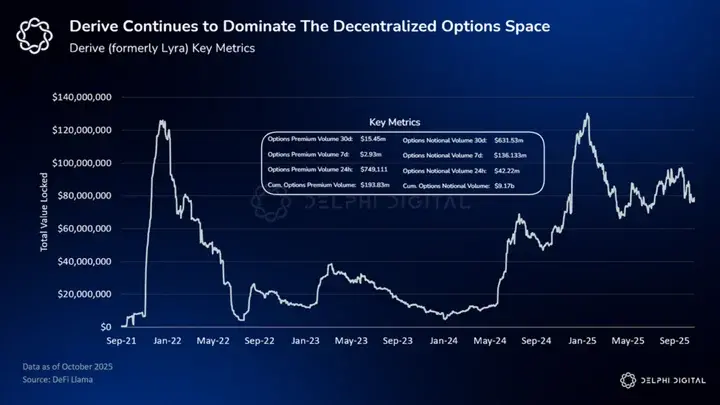
Deriveは分散型オプション市場のリーダーであり、過去30日間のオプション名目取引量は6.3億ドルを超え、TVLは7500万ドルを超えています。
Deriveは元々Lyraという名前で、2024年8月に改名され、単純なオプションAMMから完全なデリバティブインフラストラクチャにアップグレードしました。Deriveのリーダーシップは、2021年に利用可能なオプションAMMを最初に導入したことと、その後の複数のバージョンの継続的な革新から来ているようです。2023年に導入されたV2アーキテクチャは、取引モデルをAMMから中央限価注文簿に移行し、完全なオンチェーン決済を維持しながらCEXに近い性能を実現しました。
Deriveは自社開発のOP Stackに基づくEVM互換のレイヤー2ネットワーク上で運営されており、1秒未満の取引実行速度を実現し、性能はほぼ中央集権取引所と同等です。モジュラーアーキテクチャは、ユーザー資産を保管するためのERC-721アカウント、マージン要件と清算を担当するリスク管理モジュール、デリバティブ属性を定義する資産契約の三つの部分で構成されています。この三層の分業により、製品はプロトコル全体を再構築することなく迅速にイテレーションできます。
モジュラー化に加えて、組み合わせマージンシステムはDeriveの最も優れた機能かもしれません。通常のマージンモデルは各ポジションを独立して考慮しますが、組み合わせマージンはシナリオ分析を通じてすべてのポジションの全体的なリスクを評価し、異なる市場シナリオをシミュレーションして最大潜在損失を計算します。この方法により、すでに相互にヘッジされているポジションは、各ポジションを個別に計算した合計よりも必要な資金が少なくなり、資金効率は通常の逐次マージンを大幅に上回ります。したがって、Deriveのシステムは初期マージン率と維持マージン率を継続的に監視し、市場の変化に応じて動的に調整します。
Deriveの清算システムは逆オランダ式オークションを採用しています:清算人は割引されたポートフォリオを引き受けるために入札でき、割引は誰かが引き受ける意志を示すまで徐々に拡大します。これにより、従来のマーケットメイカー清算システムへの依存が減少し、Deriveは十分にマージンの健全性を回復するために必要なポジションのみを閉じる部分的な清算を実施できるようになります。
Deriveは単なるオプションDEXではなく、永続契約、構造化商品、デリバティブポジションを担保として受け入れる貸出商品も提供しています。Deriveはさまざまな資産を担保としてサポートしており、特に注目すべきはEthenaの収益型ステーブルコインで、ユーザーは担保を提供しながら収益を得ることができます。全額マージンメカニズムは、1つの担保プールを許可し、異なる資産と商品のポジションを同時にサポートします。GMX、Synthetixと統合されたデルタヘッジ機能は、LPの方向性リスクを相殺することができます。さらに、マーケットメイキングVaultは、受動的参加を好むLPが自動マーケットメイキングを通じて手数料を獲得できるようにし、3日間のクールダウン期間は流動性の安定性と引き出しの柔軟性のバランスを取っています。
Deriveは一連の重要な進展も遂げました。2022年12月、Ethenaとの提携により、財団に数百万ドルの資金をもたらし、Ethenaのステーブルコインを接続しました。EthenaもDeriveの永続契約市場でベーシス取引を行い、安定した取引量と注文フローを提供しています。お返しとして、DeriveはそのプラットフォームトークンDRVの総量の5%をsENAのステーキング者に配分し、長期的なインセンティブをより良く統一しています。
Deriveはまた、EtherFi、Swell、Kelp、Lombardと提携し、流動性ステーキングトークン(LST)をデリバティブエコシステムに接続しました。今年の1月、DeriveはInfinexと提携してDRVトークンを導入し、Swidgeのクロスチェーン交換機能を統合し、500以上の資産を取引できるようにし、煩雑なクロスチェーンブリッジ操作を個別に処理する必要がなくなりました。Amberdataとのリアルタイム分析の提携、MessariのPro AI取引プラットフォームとの提携、FalconXとのマーケットメイキングの提携、Deribitの元CMOなどの人材を引き入れる取り組みは、機関への魅力を高めています。
前述のように、DeriveはすでにDRVトークンを発行しています。DRVは2025年1月に導入され、旧LYRAトークンから1:1で移行されました。
この記事執筆時点で、DRVの流通時価総額は4360万ドル、完全希薄化評価(FDV、すべてのトークンを現在の価格で計算した評価)は7660万ドルです。Deriveの最近の1日の取引量が新記録を更新し、オンチェーンオプション市場が今後も拡大する見込みがあることを考慮すると、DRVは注目すべき二次市場の投資対象かもしれません。
Rysk Finance
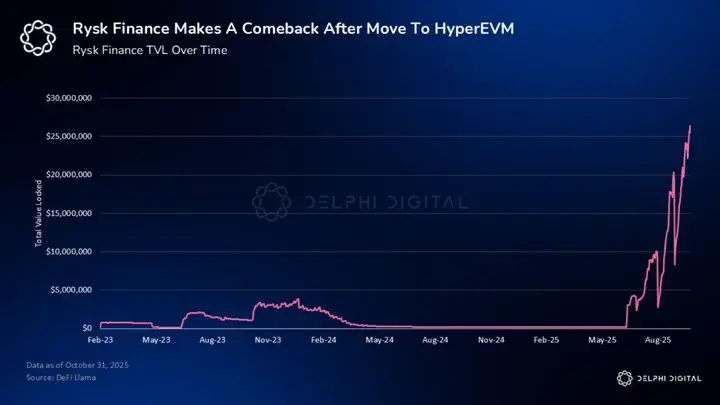
Ryskは異なるルートを選択し、カバードコールオプションと現金担保プットオプションを通じてボラティリティ関連の収益を得ることに焦点を当てています。現金担保プットオプションとは、十分な現金を確保した後にプットオプションを売却することを指します。2025年10月までに、RyskのTVLは2300万ドルを超え、HyperEVMの立ち上げ後に顕著な爆発的成長を遂げました。
Ryskの取引はRFQ見積もりメカニズムを採用しています。カバードコールオプションと現金担保プットオプションは、取引相手の入札によって価格が決定され、システムはユーザーに最適な見積もりを表示します。一旦取引が成立すると、権利金は即座にオンチェーンでユーザーのウォレットに転送され、担保は常にスマートコントラクト内で保管され、外部の人間が使用することはできません。
したがって、Ryskには取引相手リスクが存在せず、すべての資金が直接スマートコントラクト内に保持され、担保を再度担保として使用する必要もありません。
新しいDeFi基盤コンポーネントRysk V12を通じて、Ryskは構造化商品を完全にオンチェーンに移行しました。ユーザーはオプション取引について深く理解することなく、オプションとボラティリティ収益戦略に参加できるため、この種の製品はより広範な市場参加者をカバーできるようになります。
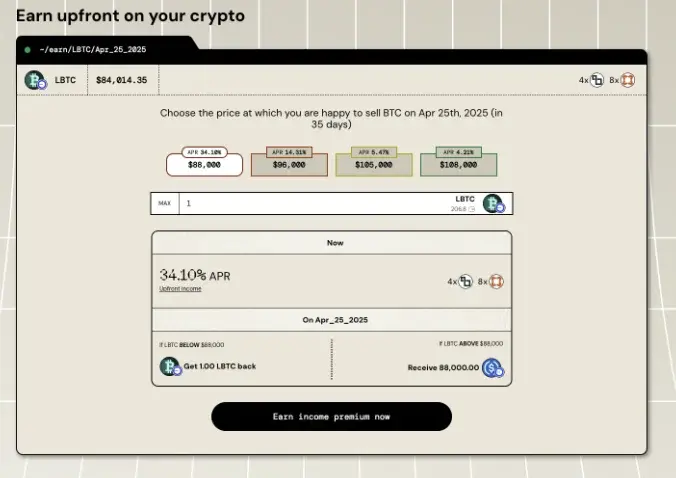
ユーザーはRyskを開き、カバードコールオプションまたは現金担保プットオプションを選択し、LSTを含むさまざまな資産から対象を選び、満期日と目標価格を決定し、RFQシステムを通じて取引規模を選択するだけです。こうして、権利金が即座に入金されます。
8月にHyperEVMに移行したことで、Ryskは転機を迎え、元のTVLの98%が移行しました。現在、RyskはHyperEVM上で最初の主要なオプションプロトコルとなり、この進化するエコシステムで顕著な競争優位を得ています。しかし、他のシンプルなステーキング製品との競争にも直面しており、標準的なオプションDEXのようにユーザーがオプションを自由に売買することはできません。それでも、Ryskは興味深くシンプルな収益獲得方法を提供しているため、ぜひ体験してみることをお勧めします。
Synquote
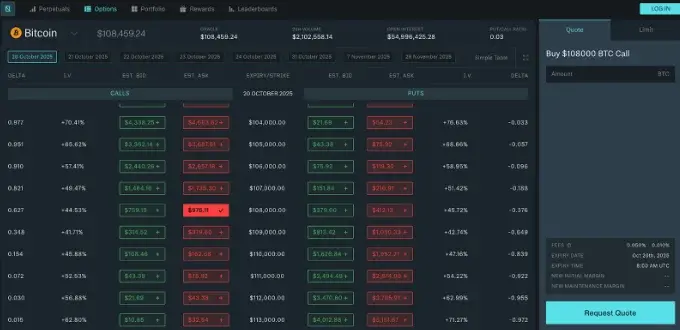
Synquoteは分散型オプションおよび永続契約プロトコルであり、ハイブリッドRFQシステムを採用して、トレーダーが直接機関のマーケットメイカーに接続できるようにしています。AMMを使用せず、オフチェーンRFQエンジンを通じて複数のマーケットメイカーからの見積もりを取得します。したがって、100万ドル以上の注文でも、深い流動性と非常に低いスリッページを得ることができます。このモデルは、オンチェーンの注文簿とAMMが直面する流動性の断片化の問題を回避し、DeFi製品にCEXに近い体験をもたらします。Synquoteは製品のシンプルさを強調しており、Robinhoodのように二段階の操作でオプション取引を完了できるため、複雑な競合製品よりも個人投資家を引き付けやすくなっています。
Synquoteは現在、500以上の取引対象に対して欧州型オプションを提供しています。より広範なアルトコインをサポートすることで、流動性が不足している市場をよりよくカバーし、より多くのユーザーを引き付けることができます。チームは最近、永続契約も導入し、分散型取引のワンストッププラットフォームになることを目指しているようです。
SynquoteのLP資金効率の改善は、その最も魅力的な特徴の一つです。プラットフォームのマーケットメイカーは、十分な担保がない状態でオプションを売却でき、初期のオプションDeFiプロトコルが要求する100%担保のモデルを改善し、LPがより自由に資金を配置できるようにしました。RFQシステムは、マージン制度とマーケットメイカーの選別メカニズムを通じて、増加したリスクを管理し、場外取引の信用効率をDeFiインフラストラクチャに持ち込むことに相当します。トレーダーにとって、これはより有利な権利金見積もりとより狭いスプレッドを意味し、マーケットメイカーは大量の資金を占有することなく、より効果的にオプション見積もりを提供できます。Synquoteのデータは公開されており、2024年5月には累積オプション取引量が20億ドルを超え、取引件数が10万件を超えたと発表されました。
さらに、Synquoteはまだトークンを発行していませんが、ユーザー向けにポイントベースの取引報酬プログラムを導入しています。Coinbase Ventures、Alliance DAOなどの機関の支援も加わり、今後トークンを発行する可能性が示唆されているため、注目して取引に参加する価値があります。
Deribit
DeribitはオンチェーンオプションDEXではありませんが、Synquoteも完全ではありませんが、私はそれをより深く紹介したいと思います。なぜなら、現在の暗号オプション市場の主導プラットフォームだからです。
Deribitは中央集権的な注文簿を採用した取引所であり、ほぼすべてのBTCおよびETHオプション取引を受け入れています。2024年中頃には、未決済名目価値が600億ドルに達し、2024年全体の取引量は1兆ドルを超えました。Deribitは2016年にビットコインオプション取引を開始し、それ以来、機関トレーダーの選択肢となっています。2025年7月には、Deribitは月間記録を更新し、取引量は1850億ドルに達しました。オフチェーンでマッチングされた中央限価注文簿を使用しており、1ミリ秒未満の取引実行速度を実現しています。これは現在のDeFiプロトコルでは達成できない速度です。
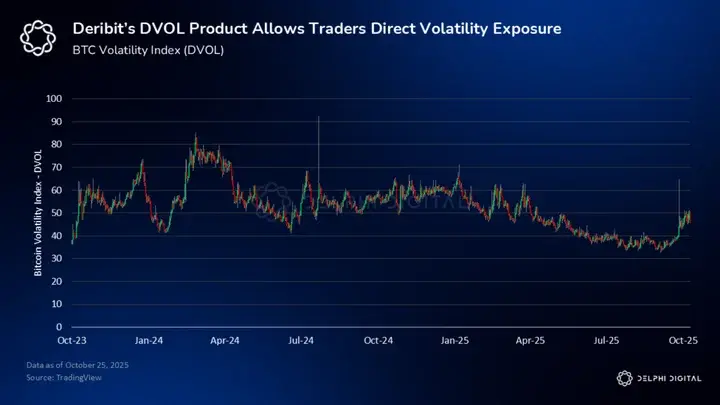
Deribit は、BTC、ETH、および少数のアルトコインの欧州型オプションを含む完全な暗号派生商品ラインを提供しており、最大 50 倍のレバレッジをサポートする永続契約と先物、さらにはボラティリティ先物もあります。2025 年 8 月には、Deribit は安定コインで決済される BTC および ETH オプションを導入し、ユーザーが安定コインを担保として使用し、安定コインで利益を決済できるようにしました。さらに、Deribit はビットコインボラティリティインデックスに基づく先物も提供しており、トレーダーがボラティリティを直接ヘッジまたは投機できるようにしています。
Deribit は、組み合わせマージンアカウントを通じてマルチレッグ戦略をサポートしています。この CEX に見られる柔軟性により、オプション取引がより便利になり、ユーザーは同じアカウントでプットオプション、コールオプション、先物を購入できます。組み合わせマージンシステムは、この分野における重要な利点です。Deribit は各ポジションごとにマージンを個別に計算するのではなく、全体のポートフォリオのリスクを評価し、マージン要件を決定します。これにより、ヘッジポジションに必要な担保が大幅に削減されます。たとえば、プットオプションを購入することで、基礎資産を保有することによるリスクの一部を相殺し、マージン要件を低減できます。
Deribit の製品は、マルチ通貨担保もサポートしており、ユーザーが担保資産を柔軟に選択できます。その中で、USDC を担保とする場合の割引率は 0% であり、つまり全額価値をマージンとして計上できます。割引がないだけでなく、Coinbase の買収のおかげで、Deribit は USDC 担保に対して 4% の年率利回りも提供しています。Deribit には、激しいフラッシュクラッシュに対処するための完全な清算メカニズムと保険基金もあり、他のユーザーに損失を分担させることを避けています。もちろん、これらすべての主な欠点は、ユーザーが KYC を完了し、資金をプラットフォームに預ける必要があることであり、オプション DEX はこれらの要件を排除できます。
残念ながら、Coinbase が Deribit を買収したことで、Deribit はおそらく永遠にトークンを発行しないでしょう。したがって、二次市場の投資機会を探したり、報酬活動に参加したりしたい場合は、他のプラットフォームを検討するのが最善です。
私が Deribit をこの文に含めた理由は、まさにオプション DEX が市場シェアを争うための中央集権的な競争相手であり、Hyperliquid が Binance、Bybit、OKX などのプラットフォームからシェアを奪っているのと同じです。Deribit は、分散型オプションプラットフォームが流動性の中心に対抗しなければならない基準であり、Coinbase のサポートを受けて、機関市場での地位をさらに強化することが期待されています。
Kyan、元 Premia V4
Kyan は Premia V4 の新しい名前であり、DeFi オプション取引所の新たな進化を示し、オンチェーンの透明性と CEX のパフォーマンスのギャップを縮めようとしています。
Kyan は非管理型プラットフォームであり、同一の統一マージンシステムの下でオプションと永続契約を提供しています。初期の Premia バージョンは AMM 流動性プールを使用していましたが、Kyan は中央集権的なリミットオーダーブックに切り替え、強力なマッチングエンジンと低遅延の実行を通じて、プロトレーダーや機関資金を引き付けています。ユーザーが Kyan で取引する際に、中央集権取引所と同じくらいの速さを感じられるようにし、FOK(全て即時成立、さもなくばキャンセル)、IOC(即時成立、未成立部分はキャンセル)、および成行注文、指値注文などの注文タイプをサポートしています。
Kyan はリアルタイムのオーダーブックを提供し、オーダーブックの深さを超える大口取引には RFQ モジュールを装備しています。これらの RFQ 注文は専門のマーケットメイカーに直接接続され、完全に秘密にされており、不利な市場影響を減少させます。これまで、DEX は高い遅延、流動性不足、AMM モードの制限により、機関のニーズを十分に満たすことができませんでしたが、Kyan はこれらの問題に対処するために設計されています。
Kyan には、トレーダーが完全な戦略を自由にカスタマイズし、一度のアトミックトランザクションで実行できる Combo Trades マルチレッグ戦略ビルダーというコア機能があります。
この機能を使用すると、トレーダーは一度のクリックでコールオプションスプレッドを購入したり、同じ行使価格と満期日のコールおよびプットオプションを同時に購入するストラドルを構築したりできます。Kyan は各取引レッグをパッケージ化し、それらが一緒に成立することを保証し、一部の取引レッグが成立し、他の取引レッグが未成立であることによるリスクを排除し、手数料を節約します。プラットフォームはオプション以外にも永続契約を提供しているため、戦略はさらにデルタヘッジやレバレッジと組み合わせることができます。現在、ユーザーは一度の取引で複雑なオプション戦略を実現できるようになり、これは DeFi オプション DEX が長い間欠けていた能力です。
Kyan のもう一つの新機能は、完全にオンチェーンの組み合わせマージンメカニズムであり、基本的には Deribit と同じです。ユーザーアカウント内のすべてのポジションは、永続契約であろうとオプションであろうと、リスクを一緒に評価され、ポートフォリオのネットリスクエクスポージャーに基づいてマージン要件が計算されます。
実際の取引では、ユーザーはヘッジ済みまたはリスクが低いポジション、たとえばカバードコールオプションに対して、より高いレバレッジを使用でき、特定のポジションの価格変動によって清算されるリスクが少なくなります。Kyan の清算エンジンは CEX の成熟した手法を参考にしており、すべてのポジションを即座に清算するのではなく、部分的な清算を通じてマージンの健全性を回復し、ユーザーのポートフォリオをできるだけ保持します。クロスプロダクトマージンメカニズムは、ユーザーが同じ資産の反対方向の永続契約ポジションを使用してオプションの売却リスクを相殺できることを許可し、これは Kyan の DeFi 分野における独自の能力です。
これを実現するために、Kyan は 2 つのリアルタイム指標を設定しました:初期マージン率(IMr)、100% を超えるとユーザーがリスクを増加させることを制限します;および維持マージン率(MMr)、100% に達すると清算がトリガーされます。MMr が 100% を超えると、システムは最初にポートフォリオをデルタヘッジし、または永続契約ポジションを清算して方向性リスクを低下させます。リスクが依然として高い場合、ポートフォリオはより単純な構成要素に分割され、それらのマージンへの影響に基づいて順次清算されます。これらの手段が無効な場合、Kyan は全面的な清算を行い、保険基金が残りの損失を吸収します。
Kyan は 43 の市場シナリオを含むグリッドを使用してポートフォリオリスクを評価し、最悪のシナリオでの損益を計算します。この動的リスク管理アプローチは、DeFi を CME や Deribit が採用している機関リスクモデルに近づけ、中央集権取引所で一般的な一度の全面清算よりも精緻です。
より複雑な戦略をサポートするために、Kyan は同じ外部ウォレットによって制御されるサブアカウントを使用します。各サブアカウントは独立したウォレットのように、独自のマージン要件とリスクパラメータを持っています。各サブアカウント内では、ポートフォリオが資産ごとにさらに分割されるため、BTC の追加マージン要件が ETH ポジションに影響を与えることはありません。実際の効果は、トレーダーが複数の戦略を同時に実行でき、それらのリスクが相互に絡まないことです。
私は Kyan の公開ベータテストが開始されるのを非常に楽しみにしています。そのデザインは非常に考慮されており、チームには vxCozy や Marty など、暗号コミュニティで非常に尊敬されている人物がいます。言及すべきは、Kyan の前身である Premia はすでにトークンを発行しており、現在の FDV は 1400 万ドルです。Premia が Kyan エコシステムでどのような役割を果たすかはまだわかりませんが、トークンの用途や変換メカニズムに関する情報が明確になるにつれて、投資対象として検討する価値があるかもしれません。要するに、私は Kyan のテストを楽しみにしており、ベータ版がリリースされた後に使用と報酬活動に参加するつもりです。
なぜオプション DEX はついにチャンスを得たのか?
このレポートのタイトルを見たとき、あなたの最初の反応は眉をひそめることかもしれませんし、さまざまなオプション DEX で失ったお金を思い出すかもしれません:市場が見つからないもの、攻撃を受けたもの、静かに消えてしまったものなど。
この反応は理解できますが、過去の失敗を理由に未来も必ず失敗すると断言するのはあまりにも軽率です。今日、ほぼすべての成功した大規模プロトコルは、過去に似た方向で試みられたことがあり、最初は実行が不十分だったり、タイミングが悪かったり、ユーザーが不足していたために失敗しました。多くの永続契約 DEX がかつて失敗したからといって、Hyperliquid も必ず失敗するわけではありませんよね?同じ論理は暗号オプション DEX にも当てはまります。2025 年末には、マクロ環境、技術、規制、市場行動がついに一つにまとまりました。オプション DEX の時期が来たのです。
過去のすべてのオプション DEX は、ほぼ規制と生存リスクの境界をさまよっていました。Opyn が CFTC に告発されたことから、DopeX が監査で脆弱性を発見されたこと、Hegic の設計欠陥に至るまで、これらのプロトコルはすべて「何ができ、何ができないのか」を理解しようとする時代に誕生し、消えていきました。
しかし最近、状況は変わりました。《GENIUS 法案》や《CLARITY 法案》などの立法が、暗号業界に前例のない明確な法的枠組みを提供しました。記事の冒頭で言及した SEC と CFTC が 2025 年に発表した共同声明も、オンチェーン金融ツールの革新に必要なインフラストラクチャーに合法的なスペースを確立しました。開発者は、開発しながら Gary Gensler の突然の行動を警戒する必要がなくなりました。
明確な法的環境は、CBOE が 1973 年に開始した実験を、世界最大の派生商品市場に発展させました。今、同様の転換がオンチェーンでも始まっています。
法的環境がより明確になっただけでなく、DeFi インフラストラクチャーもついに中央集権プラットフォームに追いつきました。現在、二層 Rollup は 1 秒未満の遅延と結果確定の決済を実現し、オンチェーンの統一マージンは機関レベルの基準に従って担保を配分でき、より成熟したオラクルは攻撃や連鎖清算を防ぐことができます。Binance、あなたはどう思いますか?DeFi のインフラストラクチャーは、現在、従来の金融レベルに達しています。
2025 年は、機関が暗号資産、トークン化、さまざまな派生商品に対する関心が高まる年です。Robinhood の素晴らしいパフォーマンス、ブラックロックのトークン化への転向、そして市場の証券化への受け入れは、ブロックチェーンがより大規模な金融インフラストラクチャーに使用されていることを示しています。
実際、71% の機関投資家がすでにデジタル資産を保有しており、CME の派生商品月間取引量は 940 億ドルに達し、Deribit は 2024 年に 1 兆ドルを超えるオプション取引量を処理しました。これらの需要は、中央集権プラットフォームに永遠に留まることはありません。
透明性、準備金証明、監査可能な清算などの規制要件は、まさにオンチェーン取引プラットフォームが本来持っている能力です。最近の大規模な連鎖清算のようなブラックスワンイベントは、過剰な永続契約未決済ポジションとレバレッジが、壊滅的な結果を引き起こす可能性があることを示しています。機関、プロトコル、企業、マーケットメイカーは、より良いヘッジツールを必要としています。DeFi は、高リスクの投機の場から、徐々に世界金融のバックエンドエンジンへと変わりつつあります。
機関の需要が増加しているだけでなく、世界金融市場のボラティリティのリズムも、暗号市場にますます近づいています。ビットコイン ETF は、機関が暗号資産を保有することを常態化させ、ボラティリティヘッジの需要をオンチェーンに持ち込みました。グローバルで、24 時間営業の市場がますます一般的になり、世界中の人々が取引しているのは、基本的に同じバスケットの資産です。最後に、現実世界の資産(RWA)のトークン化は、米国債、株式、大宗商品が、オンチェーンでリスク管理を行うためのオプションインフラストラクチャーを必要とすることを意味します。
株式の保有がすでにオンチェーンにあるなら、なぜ中央集権プラットフォームでヘッジする必要があるのでしょうか?
適切なタイミングだけでなく、オプション DEX の市場はほぼ未開発のスペースです。Deribit は中央集権型オプション市場の約 90% の取引量を占めており、DEX が機関の要求を満たす性能に達したものはまだありません。オンチェーンオプション競争の勝者は、全体の DeFi のボラティリティ取引とリスク管理インフラストラクチャとなります。オンチェーンのマージン、クロスアセットリスク管理、機関アクセスのこの 3 つの問題を最初に解決した者が、この市場を獲得するでしょう。
私たちは 1973 年に CBOE がオプションを導入した歴史的な節目に立っていますが、今回はグローバルで、許可不要かつ透明です。
過去には、暗号オプションは早すぎたかもしれませんが、今はタイミングが完璧です。皆が次々と永続契約 DEX で報酬を獲得し、スリリングな市場のジェットコースターに乗っている間に、本当の成長機会は次世代のオプション DEX に早めに参加することにあるかもしれません。
