
Galaxy レポート:ビットコインのベアマーケットは6月に底を打ち、クイックマネーは撤退し、古いコインの売り圧力は半減しました。今は追加購入して保持する時期です。
著者:Alex Thorn(Galaxy グローバルリサーチ責任者)
編纂:深潮 TechFlow
深潮導読:市場が喧騒と静寂の間を繰り返し回転する中で、真のマクロ戦略の転換点は往々にして誰も注目しない谷間で静かに確立される。Galaxy グローバルリサーチ責任者の Alex Thorn は本稿の深層研究報告において、多次元データをもとに現在がビットコインを購入し長期保有するのに最適なウィンドウである理由を論証している。
技術面では、200週移動平均線の鉄壁が再度試され、44週間の静寂を経て50週移動平均線を取り戻し、4年ごとの半減期サイクルの底の時間ウィンドウと強い共鳴を形成している;
資金構造とポジションにおいて、CME先物と13F申告データは、以前は基差アービトラージとマクロ投機によって駆動されていた短期資金の大半が退場したことを示しており、主権ファンドと長期配置のポジションが継続的に蓄積され、浮遊する泡を洗い流した後のポジション構造はますます堅固になっている;
マクロ基本面では、アメリカの連邦債務が$40.44兆の大台を突破し、年利息支出が$1.28兆に達し、主権債務の拡大とAIインフラの信用の過剰が法定通貨の構造的な減価を不可逆的に駆動している;
感情サイクルでは、ウォール街は3度目の「ブロックチェーンが必要で、ビットコインは不要」という認知の誤りに陥り、ステーブルコインと資産のトークン化の狂乱の中で、検閲に対抗する非主権の原生ハードアセットの根本的価値を無視している。
歴史は証明している。技術の狂乱と資産の冷遇の背離は、ビットコインの次の波乱に満ちたスーパー上昇サイクルを育んでいる。
本研究アラートは2026年10月22日に直接Galaxy TradingとGalaxy Asset Managementの顧客に送信された。ご注意:本文で引用されているデータと価格は2026年10月22日を基準としています。Galaxyで取引または投資を行うことで、受信トレイに最もタイムリーな研究成果を直接受け取ることができます。
コアサマリー
ビットコインは昨日(10月22日、木曜日)$81,391で取引され、水曜日の終値$84,176から3%下落した。木曜日の価格で計算すると、ビットコインは2025年10月の歴史的高値から35%下落し、2026年6月30日に達した高値から39%上昇している。我々は、この熊市が6月に正式に終了したと考えており、ビットコインは現在、過去の主上昇波が始まる前に必ず通過するポジション吸収段階にある。
技術的な観点からは、200週移動平均線のサポートが有効に守られ、50週移動平均線は5週間連続で成功裏に回復している。そして、半減期サイクルの916日目に、ビットコインは過去の各サイクルで底を確認する典型的な時間ウィンドウを安定して通過している。
ポジション構造は、売り圧力がほぼ解消されたことを示している:2025年10月の高値でロングポジションを取っていた基差アービトラージャーとマクロフォロワーの投機家は、その保有するETFと先物のエクスポージャーを半分以上削減しており、残りの長期保有者は基本的に堅実に保有を選択している。それに対して、現在の世界の株式市場は歴史的な新高値近くにあり、ビットコインは53%上昇すれば歴史的なピークを取り戻すことができる。
基本面の論理はますます強力になっている:5%の国債利回りを背負い、毎年$2兆の財政赤字を維持する主権国家において、その間に法定通貨の減価を進める確率が持続的に上昇している。現在、株式とハードアセットをショートすることは、本質的に法定通貨に賭けることであり、これは現在のマクロ環境下で唯一論理的でないポジションである。さらに、市場の感情は3度目の「ブロックチェーンが必要で、ビットコインは不要」という論調に傾いており、過去2回の類似の偏向が発生した際には、いずれも周期の歴史的な底を示していた。
我々の結論は非常に明確である:我々は現在がビットコインを購入し長期保有するのに非常に魅力的な戦略的時期であると確信している。
先月末、私は韓国ブロックチェーンウィーク(Korea Blockchain Week)に参加した。この素晴らしい業界イベントは、韓国市場がデジタル資産に対して巨大かつ増大する関心を示していることを十分に示していた。現場は熱気に満ちていたが、会議の核心的なテーマは同じ主旨に高度に集中していた:デジタル資産と伝統的資本市場の深い統合。
大会では、トークン化、現実世界の資産(RWA)、ステーブルコイン、そして支払いインフラのアップグレードに関する数十の円卓討論が行われた。私はビットコインと暗号資産市場に焦点を当てた数少ない討論パネルの一つに参加した。これは、2018年にニューヨークで開催されたConsensus会議を思い出させた。当時、会場にはスーツを着た三大コンサルティング会社の専門家たちが溢れ、R3 CordaやIBM Hyperledgerなどの「企業向けブロックチェーン」について熱心に議論していた。
2017年のピークからの暴落を経て、その時の感情の振り子はビットコインと暗号通貨から、より脅威の少ない、見た目が「成熟」した「ブロックチェーン技術」概念に偏っていた。さらに遡ると2015年から2016年(別の深い熊市サイクルの底)において、私が当時富達投資(Fidelity Investments)で観察した視点から見ると、市場には全く同じ感情が漂っていた:誰もビットコインに言及しようとせず、銀行家たちは「ブロックチェーン」に熱狂していた。
シルクロード事件による社会的な世論の反発(「ビットコインは犯罪者の道具」)やICOバブル崩壊による汚名(「暗号通貨は詐欺だ」)は、基盤技術の明らかな効率的な利点と相まって、さまざまな金融機関が無記名資産、検閲に対抗する特性、無許可の金融から遠ざかり、より「社会的な評判」を持つコンプライアンスの改造に投入することを促した。当時、ビットコインと暗号通貨は明らかに消滅していなかったが、今日と同様に、一般の人々と資本の注意は劇的に分散し、分散型の核心精神から遠ざかり、伝統的金融システムをアップグレードする技術基盤という、はるかに破壊的でない概念に集中していた。
ウォール街が2016年および2018年から2019年にかけてブロックチェーンを受け入れようとした試みは最終的にほとんど効果がなかったが、今回は異なる可能性がある。現在、機関はデジタル資産とブロックチェーン技術を全面的に受け入れており、効率の大幅な向上をもたらす可能性が高い。とはいえ、非主権的で検閲に対抗するハードカレンシーの論理は決して忘れ去られるべきではなく、それは決して自ら消えることはない。
技術面分析:底が確立され、ポジション吸収が進行中
ビットコインの過去の熊市は、明確で信頼できる航海図に従っている:200週移動平均線は堅固なフロアであり、50週移動平均線は抑制の天井である。
2025年11月16日までの週に、価格は50週移動平均線を下回り、その下で44週間も徘徊した。今年6月の安値はフロアサポートをテストし、成功裏に守られた:最悪の単週終値は200週移動平均線よりも4.7%低いだけであった(対照的に、2015年は1.4%、2018年は2.8%、2022年は32%)。2026年9月20日までの週に、価格は再び50週移動平均線を回復し、10月18日までの週には5週連続でその上に留まっている。2011年以降のすべての完全な熊市において、初めて天井の上に持続的に立つことができたのは、周期の大底が確認された後であった(図1)。木曜日の現物価格$81,391はその移動平均線よりも6%高く、水曜日の終値以来の調整は突破の成果に実質的な脅威を与えていない。
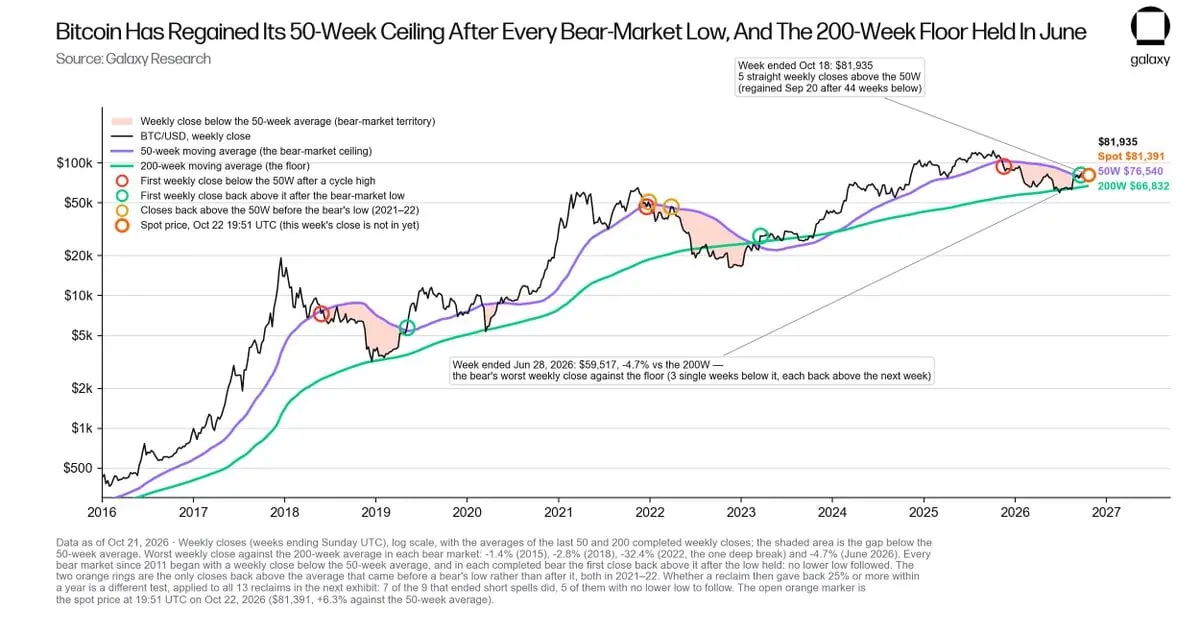
図1:2016年以降のビットコインの週終値が50週および200週移動平均線に対しての動き。ビットコインは2025年11月16日までの週に50週移動平均線を下回り、6月に200週フロアサポートをテストし(最悪の週終値は-4.7%)、2026年9月20日までの週に50週移動平均線を再び回復した;10月18日までの週には5週連続でその上に留まっている。空心マークは10月22日19:51 UTCの現物価格を示し、50週移動平均線よりも6.3%高い。
移動平均線を成功裏に回復した後、再度大幅な下落が起こる確率はどのくらいか?2011年以降の13回の回復事例を振り返ると、その後の動きの分水嶺は価格が以前に移動平均線を下回っていた持続時間にある。その中で、20週間以上下回っていた回復相場は非常に強い規則性を示している:
第一に、その後の1年間で、週終値が突破点よりも8.4%低くなることはなかった;
第二に、1年後の価格上昇率はそれぞれ+1497%、+128%、+55%、+142%であった;
第三に、すべてが33週から83週の間に歴史的な最高点を再更新している。
一方、14週間またはそれ以下の調整期間を終えた9回の回復の中で、7回は1年以内に再度25%以上下落している。今年9月の回復は44週間の低迷期を終わらせた(図2)、この歴史的な規則性は非常に参考になる。
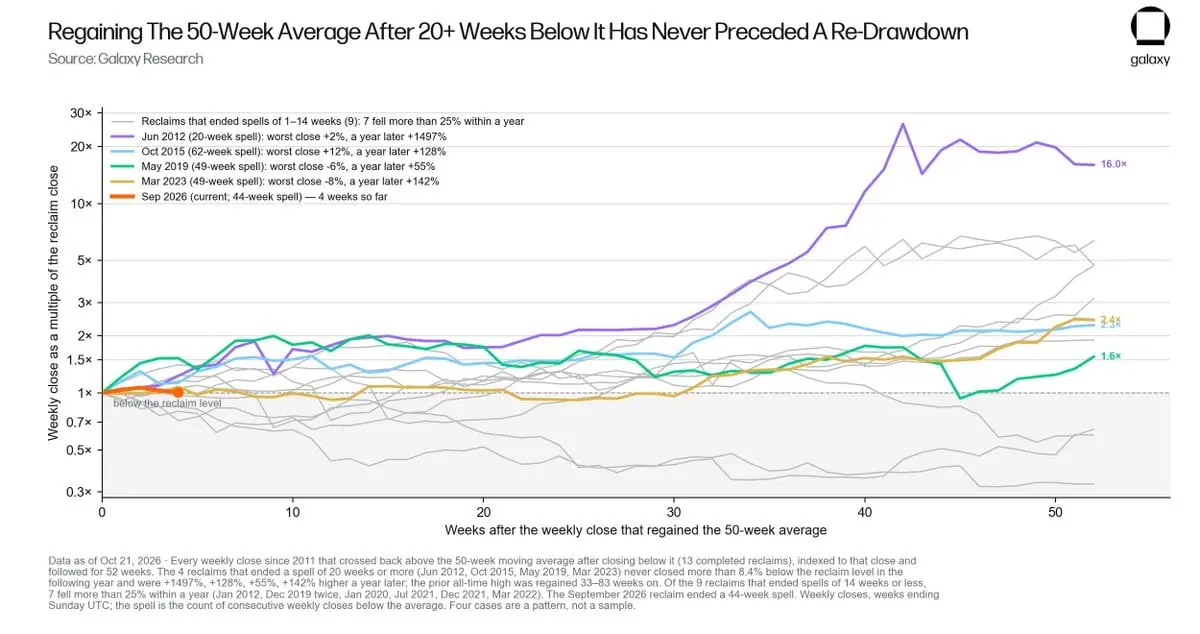
図2:2011年以降の各回復後の動きの追跡(回復当週の終値を基準100、追跡期間1年)。20週間以上の下回りを終えた4回の回復相場では、その後の週終値の下落は突破点の8.4%を超えたことはなかった;一方、短い破位期間を経た9回の回復の中で、7回は1年以内に再度25%以上下落している。今年9月の回復は44週間の移動平均線下での振動を終わらせた。
4年ごとの半減期サイクルもこの判断を裏付けている。最初の3つの完全なサイクルにおいて、周期の底はそれぞれ半減後の777日目、889日目、912日目に出現した;そして今回のサイクルの最低点は半減後の802日目に出現し、昨日は半減後の916日目であった。この時間点から推算すると、過去の各サイクルから次のピークまでの上昇幅はそれぞれ87倍、19倍、7.6倍に達している(この逐次減少の倍数関係については具体的な予測は行わないが)、周期の運行方向は決して失効していない(図3)。
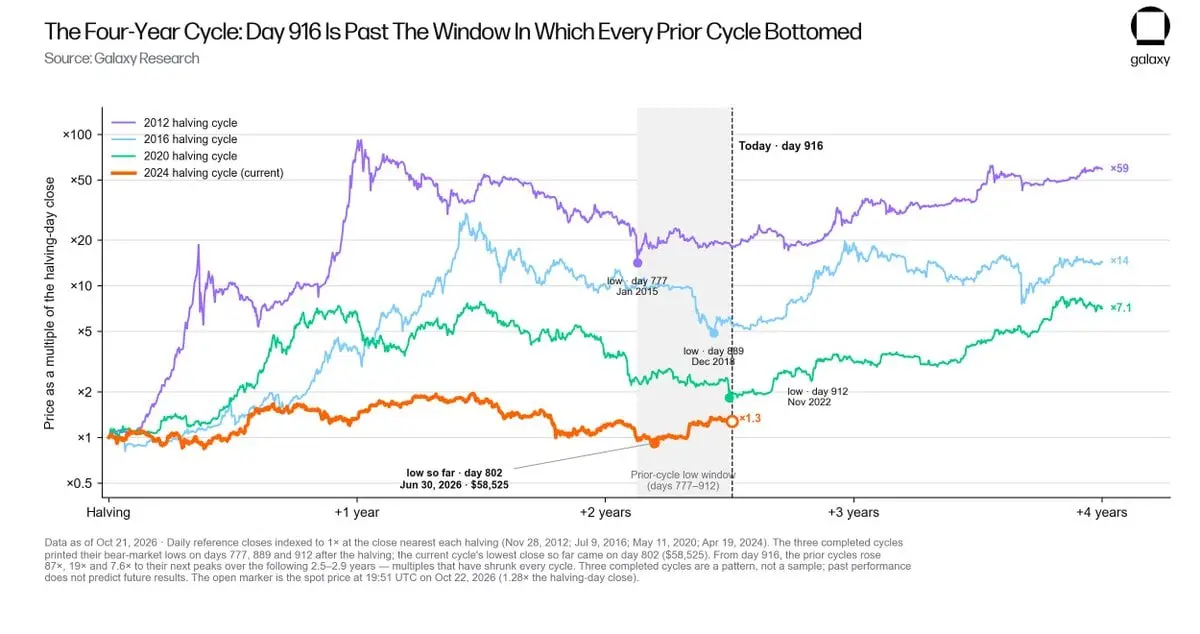
図3:各半減期サイクルの半減日終値を基準とした相対的な動き。最初の3つの完全なサイクルの底はそれぞれ半減後の777日目、889日目、912日目に出現した;昨日は今回のサイクルの916日目で、これまでの最低終値は802日目に出現した。空心マークは昨日の現物価格を示す。
今回の熊市は記録上最も浅い下落幅(下落幅は-53%、以前の各サイクルの下落幅はそれぞれ-93%、-85%、-84%、-77%)であり、歴史上初めて価格が全ネットコスト基準を下回らなかった周期である:時価総額と実現価値比率(MVRV)は1.10に達し、過去3回の大底ではそれぞれ0.56、0.69、0.75に低下した。
価格が $58,525 から安定して反発するための平均保有コストは $74,811 である;8 月 19 日に初めて価格がそのコスト基準を上回って終値を記録した(図 4)、その時のコストラインは $69,268 であった。昨日の価格で計算すると、このグループの保有者の浮動利益は約 9% であり、出力利益率(SOPR)はわずか 1.009 で、大規模な利益確定の波は見られず、これは典型的な資金吸収段階の特徴である。
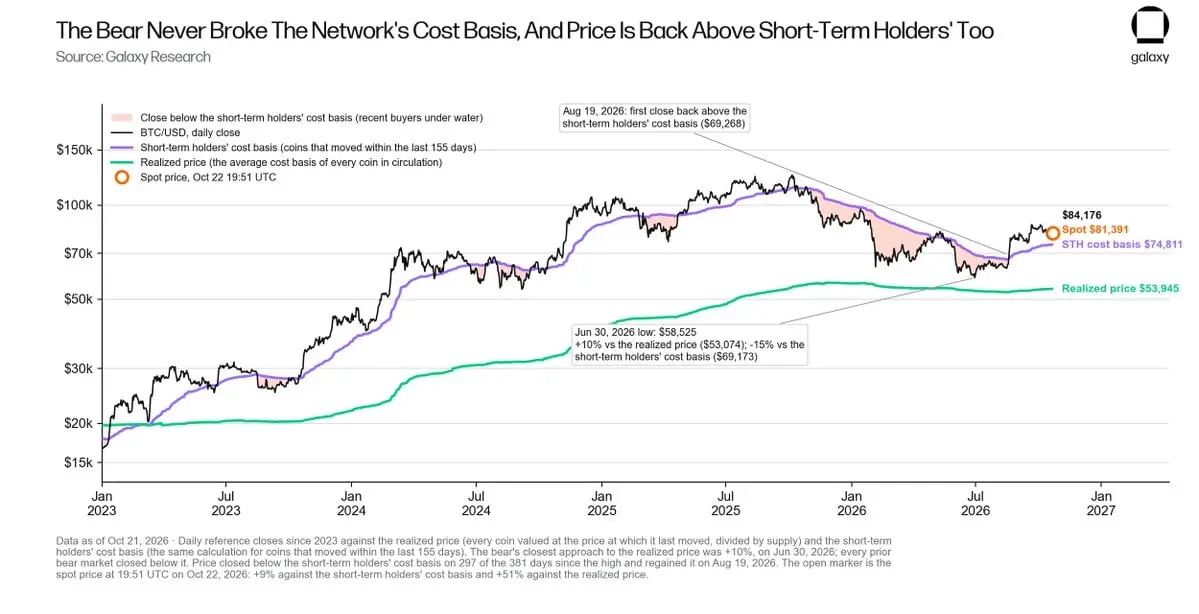
図 4:2023 年以来の日次終値が実現価格および短期保有者コスト基準に対しての動き。本ラウンドの熊市において、価格は実現価格よりも最近 10% 高い;価格は 8 月 19 日に短期保有者コストラインを再び回復し、木曜日の現物価格はその基準より約 9% 高かった。
同時に、2025 年の牛市のピークを抑える売り圧力は急速に衰退している。5 年以上静止している眠っている資金は、2024 年に毎月 67,000 BTC のペースで流出し、2025 年には毎月 47,000 BTC である。2024 年 10 月以来、累計移転は 1,110,000 BTC に達し、これは歴史上の各サイクルで最大の古代資金の配布であり、その大部分は現物 ETF とビットコインデジタル資産財庫(DAT)上場企業によって吸収され消化された。2026 年に入ると、この売却ペースは毎月 34,000 BTC に減少し、2024 年のピークレベルの 50% に過ぎない(図 5)。
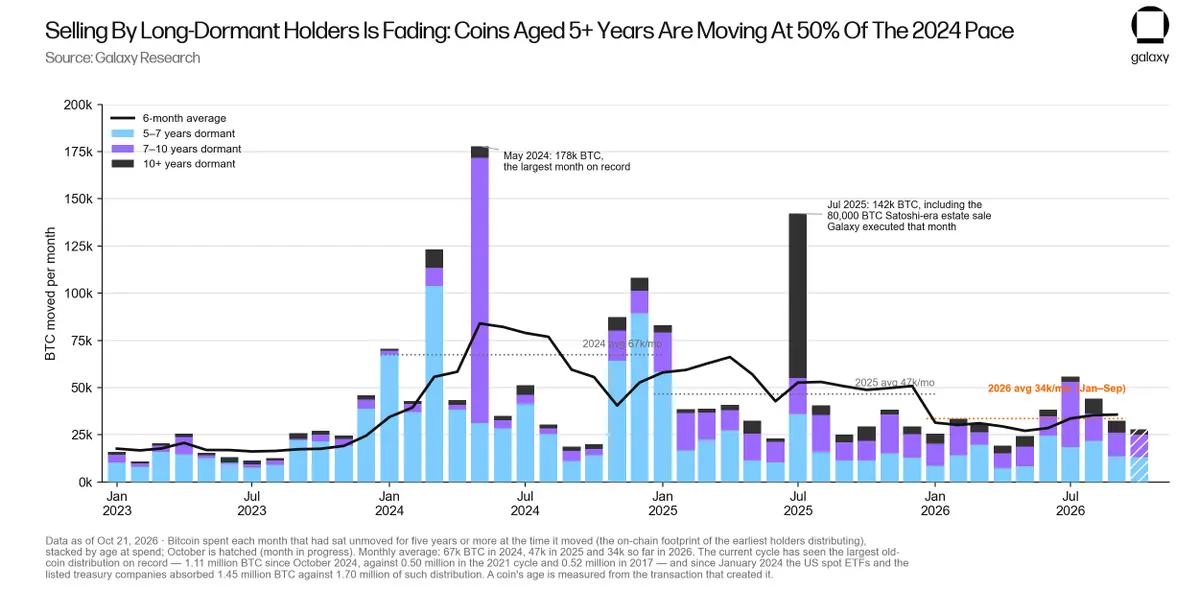
図 5:5 年以上動かされずに各月に消費されたビットコインの数量(移転時のコインエイジによる分類)。月平均流出規模は、2024 年の 67,000 BTC および 2025 年の 47,000 BTC から、2026 年現在の 34,000 BTC に減少した。
資金と資金構造:投機的な短期資金は離脱し、長期の基盤は残存し、他の資産価格はほぼ完璧に近づいている
先物市場の構造は、現在のマクロ熱資金がビットコインに対してどれほど低いポジションを持っているかを明確に示している。
アメリカ商品先物取引委員会(CFTC)が発表した金融先物取引者(TFF)のポジションデータによると、歴史的な最高点を記録した週に、資産管理機関は CME ビットコイン先物でのネットロングポジションが 43,300 BTC に達したが、現在は 18,400 BTC に減少している(減少率 -57%);レバレッジファンドのネットショートポジション(現物 ETF に対する先物のショートポジション)も 71,400 BTC から大幅に 30,600 BTC に縮小された;ドル建ての全市場未決済契約規模(Open Interest)は 51% 急落した(図 6)。
このショートポジションに対して豊富なリターンを提供していたアービトラージスプレッドはほぼ消耗し尽くされている:ピーク前の 30 日間、近月契約の基差年率リターンは平均 7.9% に達し、3 ヶ月物米国債利回りより 3.9 ポイント高かった;しかし、10 月 21 日までの 30 日間、そのスプレッドは年率 4.8% に縮小し、米国債より 0.6 ポイント高いだけであった(図 7)。
先物曲線にはまだわずかな利回りの余地がある(10 月 21 日の終値時点で、11 月と 12 月の契約の年率基差率は約 6.3% から 6.5% で、摩擦コストを差し引く前に米国債より約 2 ポイント高い)が、基差アービトラージトレーダーは決して全額の粗利益を得ることはできない。ETF 管理費、毎月のロールオーバーコスト、およびクリアリングハウスに預けなければならないマージンコストが大半のポイントを消耗し、最終的には現金より約 1.5 ポイント高い純利益しか得られない;対照的に、歴史的な高点の月には、同じ算術モデルが約 3 ポイントの超過純利益を残し、ピーク近くの近月契約年率が 9.8% に達した際にはさらに高い利益を得ていた。
現物ロングサイドが担保隔夜ファイナンスレート(SOFR)に加点してレバレッジファイナンスを行うと、レバレッジがもたらす追加の利益は微々たるものであり、わずかな残余スプレッドは潜在的なテールリスクを補償するには不十分である:例えば、2022 年 12 月、CME の基差は年率 -31% に深く逆転した(図 7)。まさにこの利益とリスクの算術的逆転が、多くの戦略的ヘッジファンドを離脱させたのであり、価格自体の変動ではなかった。
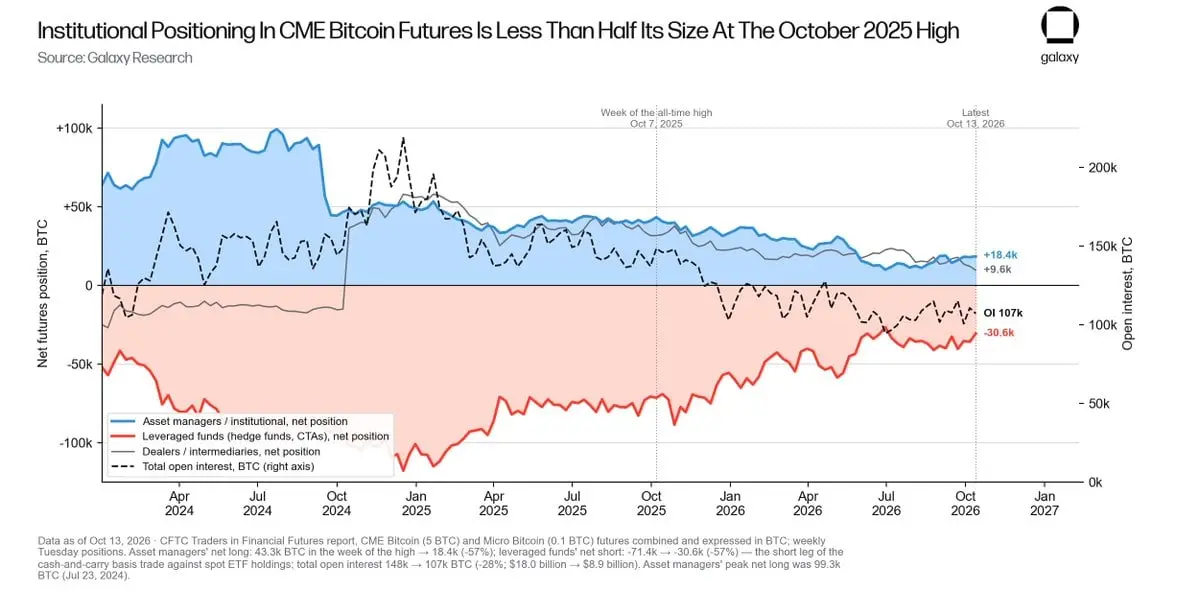
図 6:取引者グループ別の CME ビットコイン先物ネットポジション(単位:BTC)。資産管理機関のネットロング規模は歴史的な高点の週から 57% 減少し、レバレッジファンドのネットショート規模も同様に 57% 減少した;BTC 建ての未決済契約は 28% 減少し、ドル建てでは 51% 減少した。
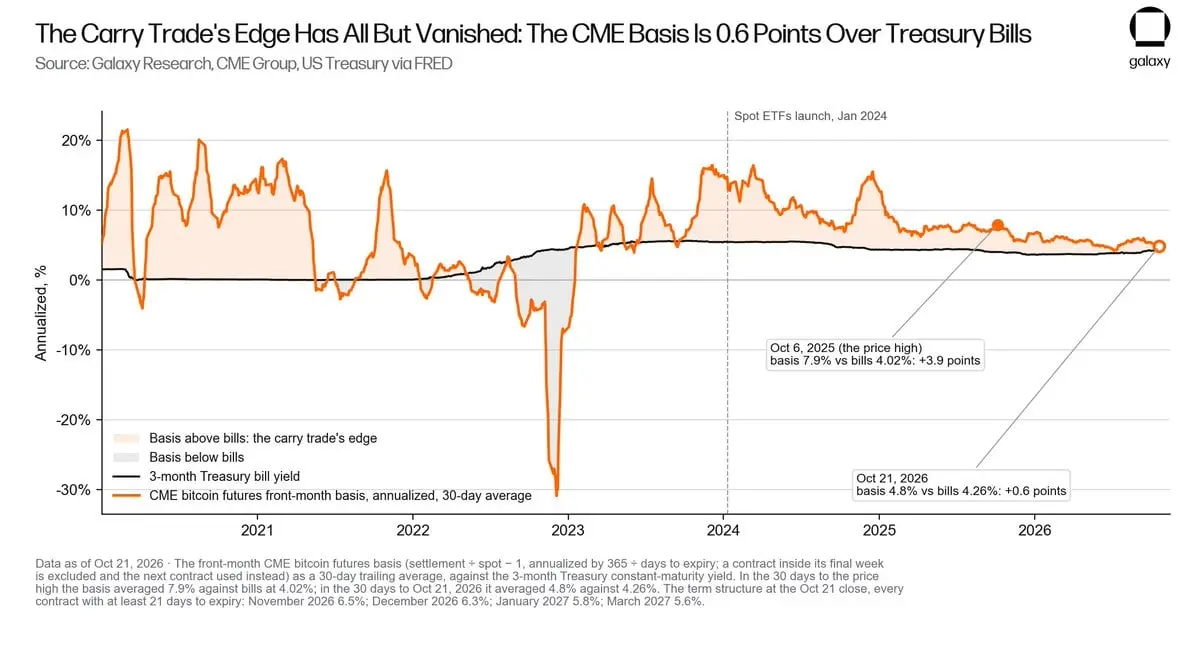
図 7:2020 年以来の CME 近月基差(30 日年率平均)が 3 ヶ月物米国債利回りに対しての動き;影の領域は、期現アービトラージが米国債に対しての超過利益の余地を示す。ピーク前の 30 日間、基差は米国債より 3.9 ポイント高かった;10 月 21 日までの 30 日間では、わずか 0.6 ポイント高かった。
投資機関の 13F 四半期申告データは、機関売り手の真の姿を明らかにしている。彼らの大部分は基差アービトラージャーとマクロの通過資金である。2025 年 9 月 30 日(歴史的な高点前の最後の四半期末)、申告機関は合計で 355,000 BTC に相当する現物 ETF のシェアを保有していたが、2026 年 6 月にはこの数字が 307,000 BTC に減少した(減少率 -14%)。保有の減少はほぼ完全に、ETF をアービトラージとモメンタム取引に使用するマルチストラテジーファンド、マクロヘッジファンド、基差自己取引カウンターおよび投資銀行の取引口座から来ている。Millennium Management、Brevan Howard、ゴールドマン・サックス(Goldman Sachs Group)、Capula Management、Farallon Capital、D. E. Shaw、Schonfeld Strategic Advisors、Symmetry Investments、Tudor Investment Corp の 9 つの機関の減少幅は 29% から 100% に及び、合計で 68,000 BTC を減少させた。
この数字は、全米 2,200 の申告機関が合計で 48,000 BTC のネット減少を記録したことを超えており、残りのすべての申告機関は全体としてネット増加の状態にあることを意味する(表 8)。資産管理プラットフォームとソブリンウェルスファンドは、投機的な通過資金の売却を引き受けた(モルガン・スタンレーの資産管理部門、アラブ首長国連邦のムバダラ投資会社、アブダビ投資委員会は増持を行い、Horizon Kinetics は堅実なポジションを選択した);そして、価格が 49% 下落した背景の中で、投資顧問機関、ファミリーオフィス、高額資産個人から構成される非申告の基盤保有はわずか 6.6% 減少した(図 9)。
ピークから谷底まで、全市場の現物 ETF 保有はわずか 11% 減少し、その間に価格は 53% 下落した;6 月の底値以来、ETF は 87,000 BTC を純増持しており、その時点でレバレッジファンドのショートポジションは依然として減少し続けている。この資金の流れは、期現アービトラージ資金ではなく、明確に方向性のあるロングバイイングの特徴を示している(図 10)。
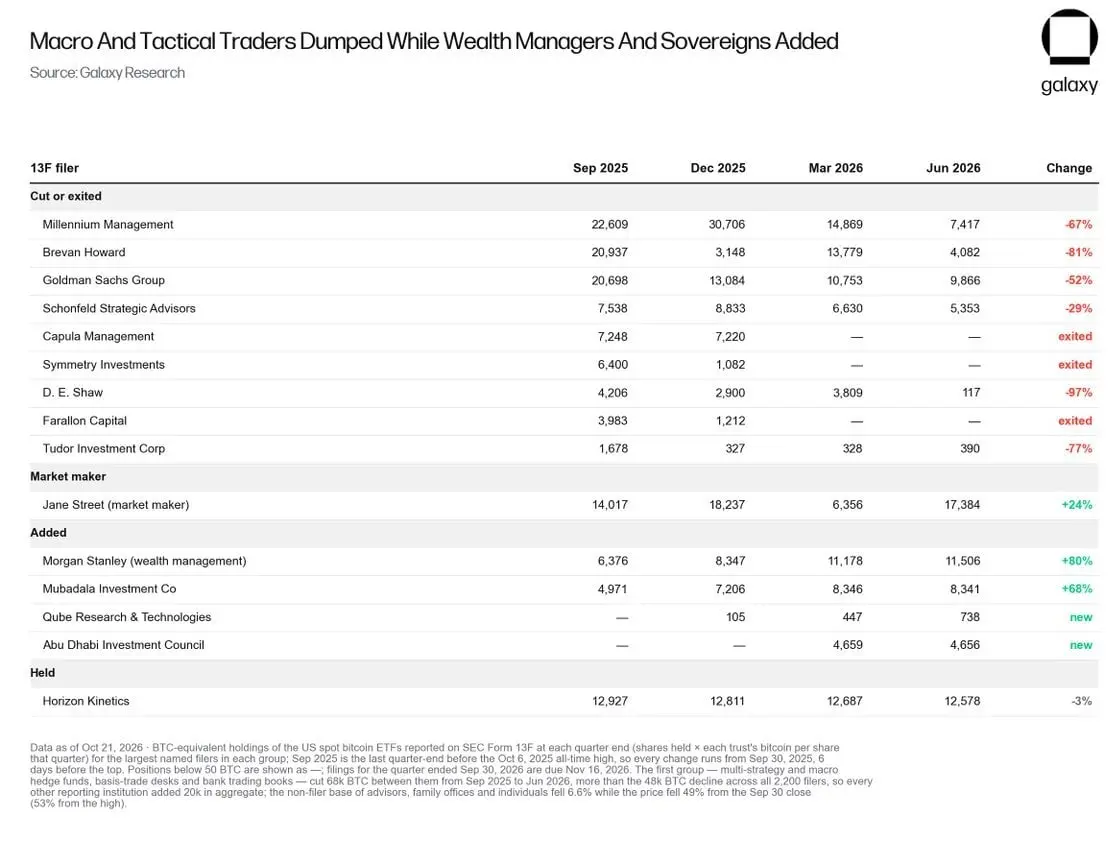
表 8:著名な 13F 申告機関が 2025 年 9 月の四半期末から 2026 年 6 月の間におけるポジションの変動。第一グループの 9 つの大規模ヘッジファンドは合計で 68,000 BTC を減少させ、すべての申告機関の 48,000 BTC の総減少を超えており、残りのすべての申告機関は全体として 20,000 BTC をネット増持したことを示している。
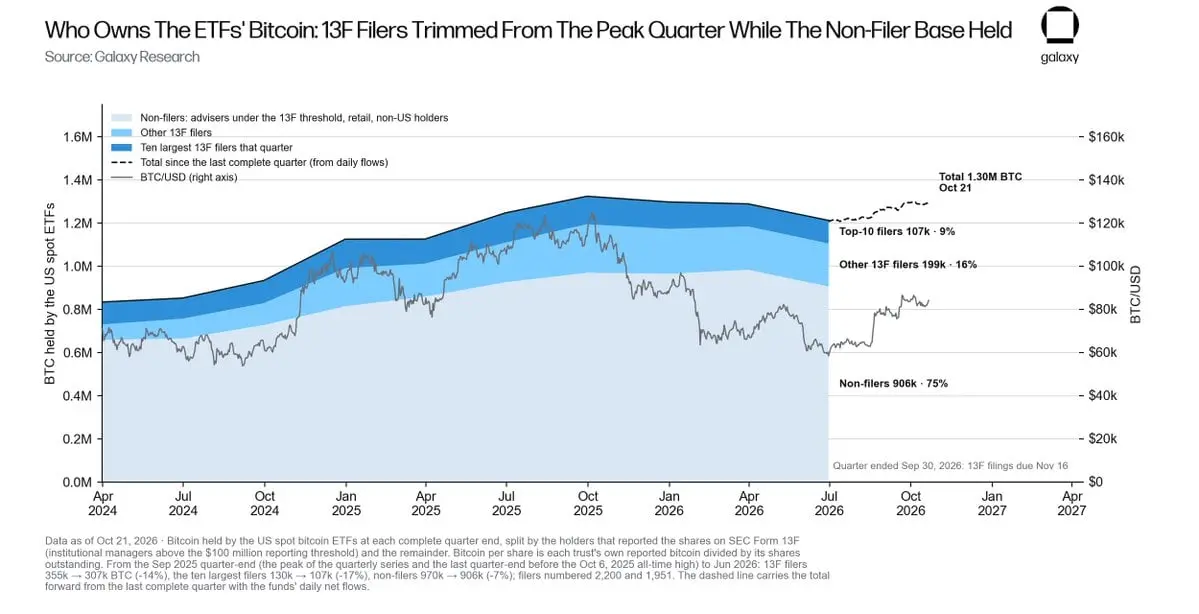
図 9:各完全四半期末におけるアメリカ現物 ETF が保有するビットコインの総量(13F 申告機関とその他の保有者に区分)。2025 年 9 月の四半期末から 2026 年 6 月まで、13F 申告機関の保有は 14% 減少し、上位 10 の申告機関の保有は 17% 減少した;一方、価格が 49% 下落する過程で、非申告の基盤保有はわずか 6.6% 減少した。
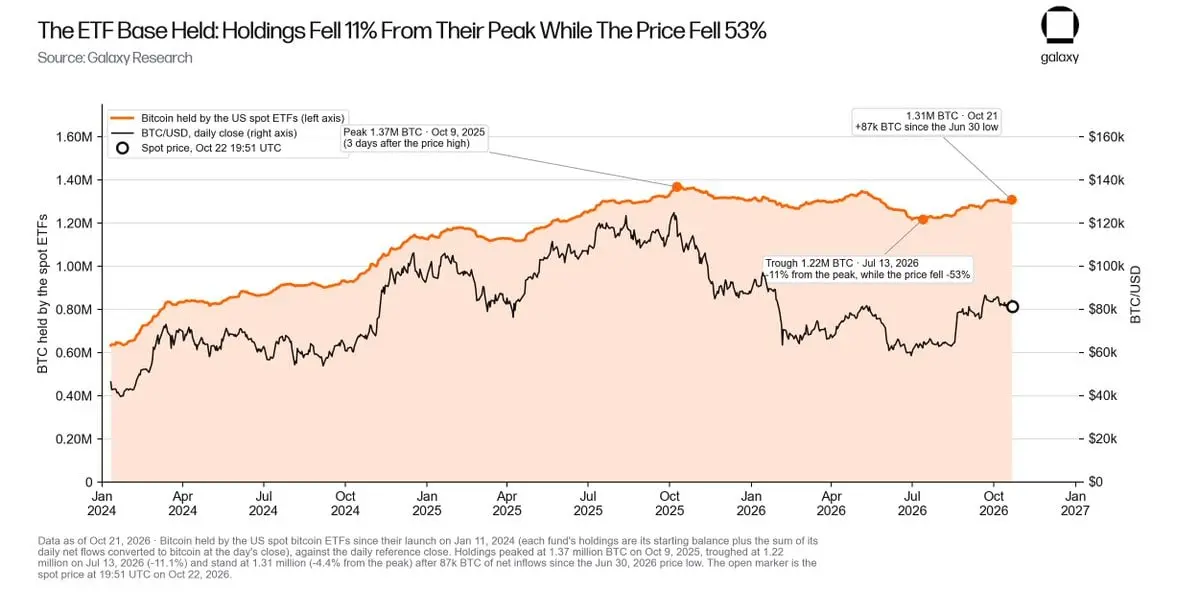
図 10:アメリカ現物 ETF が導入されて以来のビットコイン保有量と価格動向の比較。2025 年 10 月 9 日のピークから 7 月 13 日の谷底まで、ETF の保有量はわずか 11% 減少し、その間に価格は 53% 大幅に下落した;6 月の底値以来、ETF の保有は再び 87,000 BTC 増加した。
これが、今年のさまざまな恐慌イベントがほとんどビットコインの大規模な売却を引き起こさなかった理由を説明しており、同時に非常に魅力的な相対価値の論理を構成している。現在、S&P 500 指数は 10 月 6 日に記録した歴史的なピークからわずか 0.8% の差であり、ナスダック 100 指数はそのピークからわずか 4.5% の差であり、金は 1 月の高点から 22% 下落している。木曜日の終値で計算すると、ビットコインは自身の歴史的な高点から 35% 低く、これはわずか 53% 上昇すれば 1 年前の取引価格帯に戻ることを意味する(図 11)。
これらすべてのリスク資産の唯一の代替品は現金である。現在、株式やハードアセットをショートすることは、法定通貨に賭けることと同じである;しかし、法定通貨の発行主体はすでに毎年 2 兆ドルの財政赤字と 5% に達する 10 年物米国債利回りを通じて、法定通貨が避けられない形で継続的に希薄化されることを世に告げている。これこそが、現在のグローバルマクロ環境において唯一立脚点のない投資スタンスである。
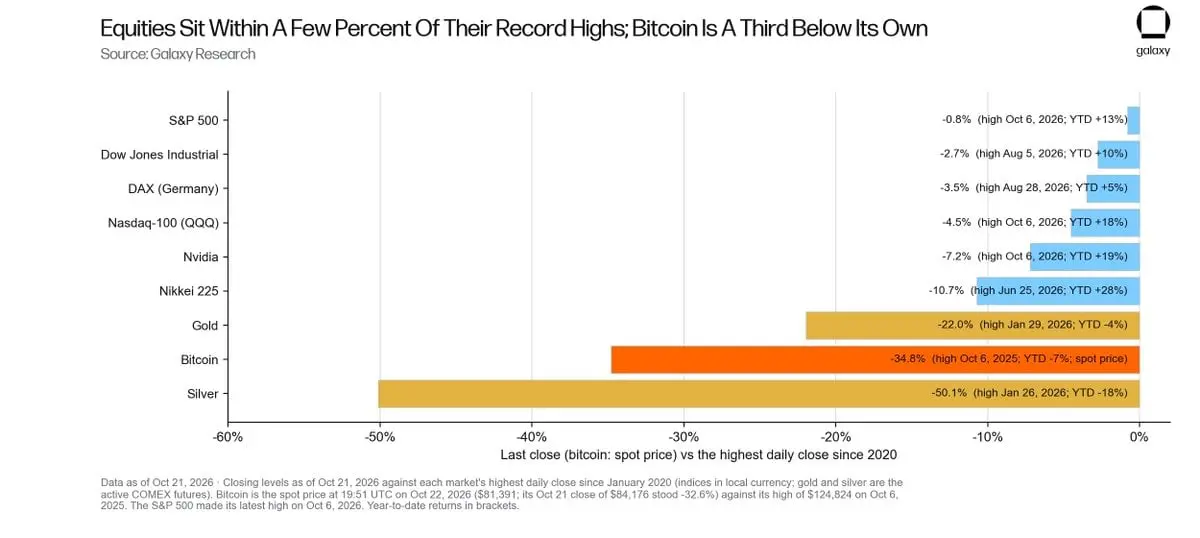
図 11:各大市場の最新の終値が2020年以降の最高終値に対するパフォーマンスの比較(ビットコインは10月22日19:51 UTCの現物価格$81,391を基準としています)。S&P 500指数は10月6日に記録した歴史的高値からわずか0.8%の差しかありません;ビットコインは自身の歴史的高値から35%低く、53%の回復余地があります。
基本的な論理:法定通貨の価値下落の論理は歴史的高値時よりも強力
2026年10月20日現在、アメリカ連邦政府の債務規模は$40.44兆に達し、2020年初頭の$23.2兆から大幅に拡大しました;2026会計年度は$1.99兆の巨額赤字で終了し、GDPに対する比率は6.2%に達し、政府の年間利息支出はすでに$1.28兆に達しています(図 12)。
債券市場はすでにリスク補償を要求し始めています:2026年10月5日、10年期米国債の利回りは5.31%に達し、2007年以来の最高水準を更新しました。3.7%のCPIインフレ率と5.7%のM2成長率に直面し、連邦準備制度は2026年9月16日に基準金利を3.75%から4.00%に引き上げざるを得ませんでした。GDPの6%に相当する赤字を維持しながら、5%のコストで$40兆の債務を再融資する主権政府は、インフレによって債務が希薄化される圧力に直面しています。歴史の軌跡もこの結末を繰り返し指し示しています。システム的な流動性が圧迫されるたびに、中央銀行は最終的に買い手の役割を再び果たさざるを得なくなります。これは2020年のパンデミック危機や2023年3月の銀行危機で起こったことと同様です。
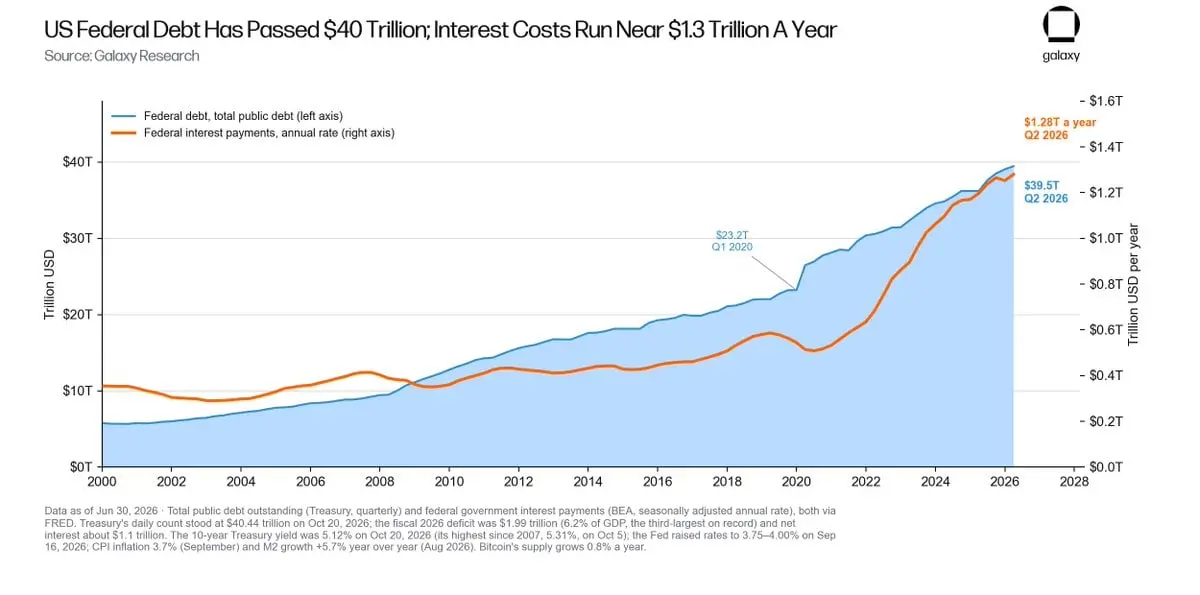
図 12:2000年以降のアメリカ連邦総債務と年間連邦利息支出の年化規模の推移。2020年初頭以来、連邦利息支出は元の2.4倍に急増しています。
通常、ビットコインと資本を争うグローバルな人工知能(AI)インフラの軍拡競争は、本質的には強力な通貨の価値下落機械です:モルガン・スタンレーは、2026年にはAI関連の債務発行規模が$5700億に達すると予測しており、2028年までのインフラ建設には約$1.5兆が外部資金の支援を必要とします。これらの巨額投資が期待されるリターンを得るためには、大規模な信用拡張を経る必要があります;もし投資が最終的にコストを回収できなければ、その債務損失はシステムを通じて社会化されることになります。いずれのシナリオにおいても、将来の富の請求権の信用証明書の供給は大幅に膨張しており、これが逆に発行量が一定の非主権的ハード通貨資産の内在的価値をさらに押し上げることになります。
第二の核心的な基本論理は、どの金利サイクルよりも長期的です:資金の流れを監視、凍結、または書き換える技術能力が向上するにつれて、人間は凍結、監視、または改ざんできない通貨への需要が高まります。そしてAI技術は、このような全面的な監視を実施するコストを極めて低くします。トークン化された銀行預金や中央集権的なステーブルコインは、システム設計の初期からいつでも凍結可能な特性を持っています;ビットコインは、現在の世界で唯一の大規模で、中央集権的な発行主体を持たない無記名資産です。世界の金融システムがプログラム可能な通貨と全面的な監視の時代に向かって加速する中で、究極の安全な出口資産への需要は増加する一方です。
市場の感情サイクル:感情の振り子が「ブロックチェーンが必要で、ビットコインは不要」に三度傾く
過去のサイクルでは、主流の伝統金融は二度、基盤技術を熱狂的に受け入れましたが、ビットコイン自体には冷淡でした。
2015年から2016年にかけて、各国の国際銀行が結成したR3アライアンスや『エコノミスト』の有名な「信頼の機械」(Trust Machine)という表紙記事により、「ブロックチェーンが必要で、ビットコインは不要」が金融エリート界の最も体面のある合意の立場となりました。当時、ビットコインの単週最低終値はわずか$231であり、その後のブルマーケットの高値は83倍も上昇しました。
2018年から2019年にかけて、市場の論調は「ブロックチェーンが必要で、暗号通貨は不要」に変わりました。モルガン・チェースのJPMコインとフェイスブックのリブラプロジェクトが高らかに登場し、ビットコインは$3,195の絶望的な谷底に落ち、主流からは死にかけていると見なされました。しかし、その後のブルマーケットの高値はこの底値を20倍も上回りました。
2026年の新しいバージョンは「ステーブルコインとトークン化が必要で、ビットコインは不要」に変わりました:主流の銀行はトークン化された預金の試行を密に行っており、『CLARITY法案』は9月15日の討論での動議に阻まれ、生成的AIは市場の成長ストーリーをほぼ独占しています。歴史的な法則は、感情の振り子がこのように極端に偏るとき、ビットコインはしばしばサイクルの底値から1年以内にあることを示しています(図 13)。
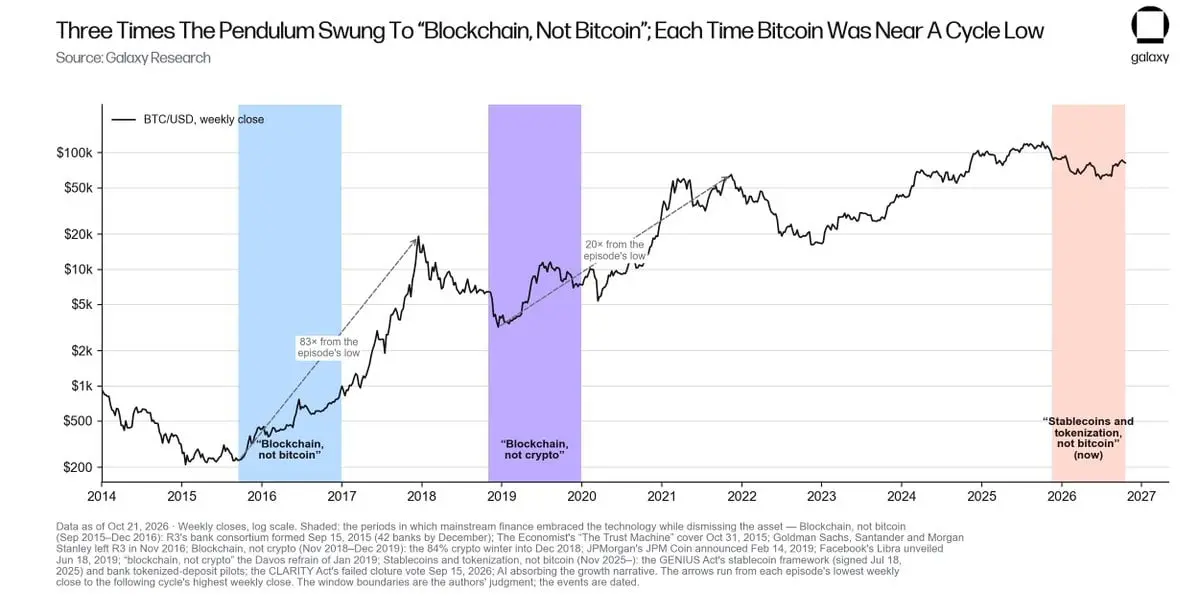
図 13:主流金融機関が三度技術を受け入れながら原生資産を放棄した歴史的な期間の週次価格パフォーマンス。前の二回の市場の底値では、ビットコインはそれぞれ底値から83倍と20倍のサイクルの大頂を記録しました。
2026年の偏向はオンチェーンデータにおいて顕著に現れています。ドルの流動性は大規模にオンチェーン化されています:2024年初頭以来、全ネットワークで流通するステーブルコインの規模は129%急増し、$3040億に達しました。一方で、これらのブロックチェーンの軌道が最初に担うことを目的としたコア資産であるビットコインの価格は、依然として歴史的高値から三分の一低いままです(図 14)。これは、大量の火薬(観望資金)が単に暗号エコシステム内部に留まり、機会を待っているだけであり、市場から永久に撤退したわけではないことを十分に示しています。
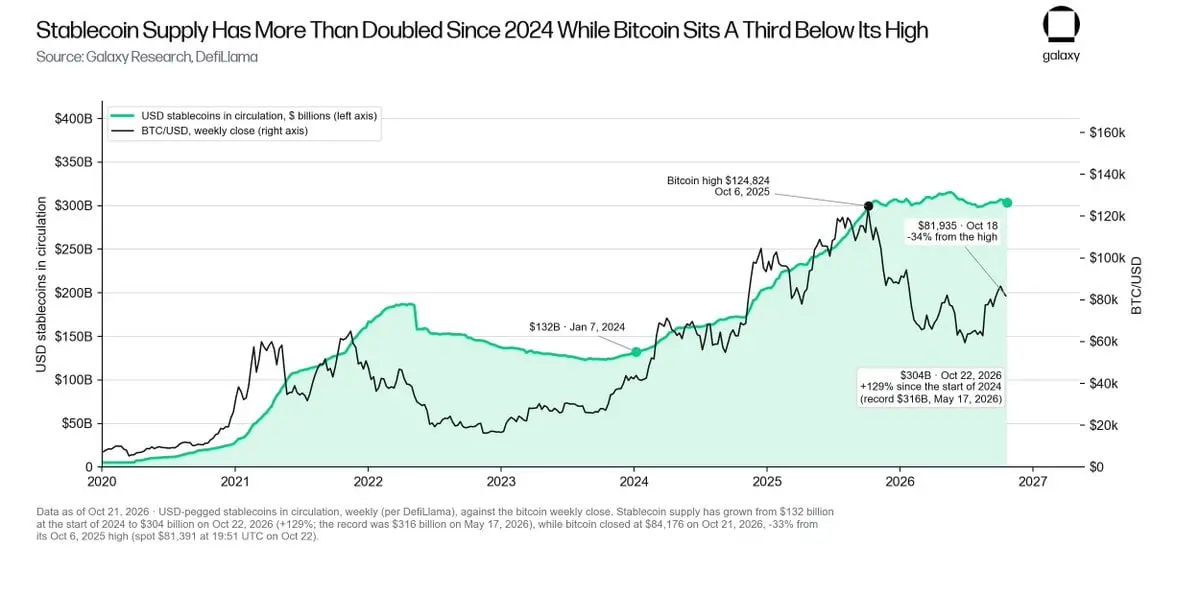
図 14:ドルステーブルコインの流通量(データ出典:DefiLlama)に対するビットコインの週次終値の推移。2024年初頭以来、ステーブルコインの供給量は129%急増し$3040億に達しましたが、ビットコインの価格は依然として歴史的ピークから35%低いです。
ネットワークの熱度データは市場の高度な冷淡さをさらに裏付けています:2026年10月13日、Google検索での「ビットコイン」の熱度指数は数年来の最低点に達しました;2025年10月に71に達した恐怖と貪欲の指数(Alternative.meデータ)は、2026年2月には極度の最低点の5に降下し、6月の底値ではわずか15でした;今月の現物ETFの純資金流入はほぼ停滞しています。しかし、市場全体がほとんど注目していない冷静な環境の中で、ビットコインは静かに底から39%反発しました。これは、一般的に無視され、機関が不足しているが、着実に力を蓄えている典型的なブルマーケットの前夜です。
潜在的リスクと緩和メカニズム
リトレースメントリスク:ビットコインはいつでもさらに下落する可能性があります。もし世界の伝統金融市場が大幅に下落した場合(例えばAIバブルの崩壊による不安や突発的な地政学的衝突事件による)、ビットコインも流動性の引き締めや調整の抵抗に直面する可能性があります。
緩和メカニズム:過去に50週移動平均線を再び回復した4つのケースでは、その後の最悪の週次終値のリトレースメントは突破点から-8.4%を超えたことはありません(図 2)、また歴史的に見ると、各熊市のリトレースメント幅は前回よりも明らかに小さくなっています(図 15)。
私たちのリスク警告の発動ラインは:もし週次終値が再び50週移動平均線($76,540、昨日の現物価格より6%低い)を下回り、1か月以内に再び回復できなければ、移動平均線の回復形態が無効となることを意味します。さらに、BTCに対するマクロ投機資金の極めて低いポジションは、伝統的なリスク資産の調整時にビットコインに対する連鎖的な衝撃を大幅に軽減します。
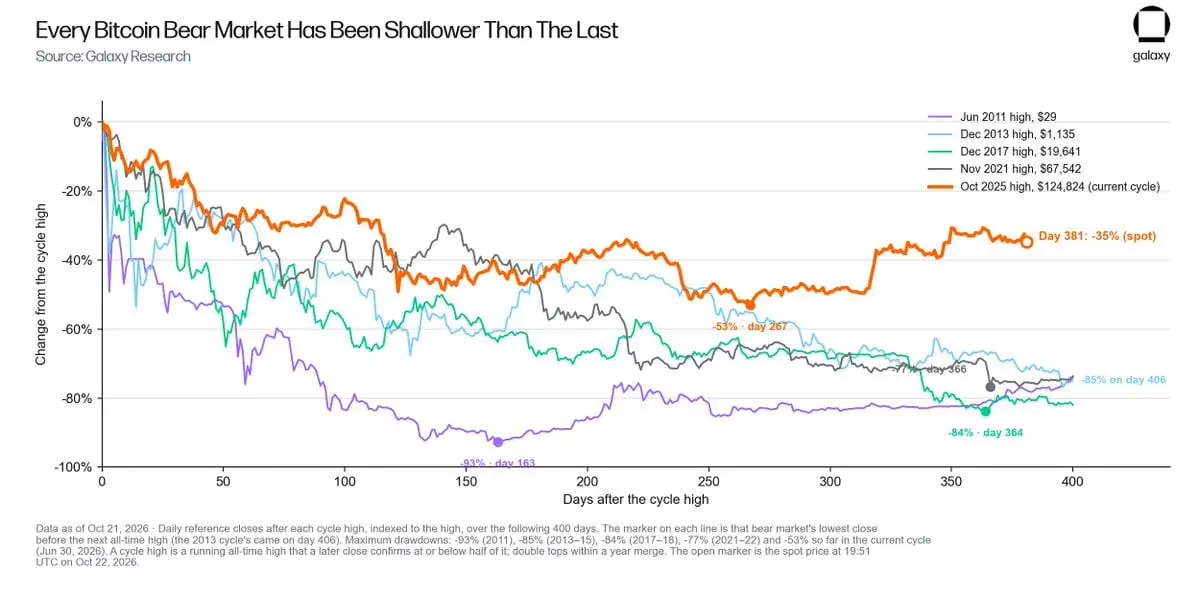
図 15:各サイクルの歴史的高値からのリトレースメント幅(400日間)。今回のサイクルの53%の最大リトレースメント幅は記録上最も浅いものであり;381日目には、現物価格が歴史的高値から-35%に縮小しました。
人工知能リスク:私はAIが業界に対して三つの潜在的なリスク伝達経路を構成すると考えています:
第一に、資金の虹吸競争(ナスダック100指数は年内に18%上昇し、ビットコインは同期間に7%下落);
第二に、AIによる自動化ハッキング攻撃と高度な社会工学詐欺(2025年には全ネットワークで暗号資産が$34億盗まれ、2026年第3四半期には約$11億から$13億が盗まれ、その中にはBitgetに対する$3.875億の攻撃、事前にバックドアを植え込んだLedgerハードウェアウォレットの流通チャネルから約$9100万が盗まれ、Coldcardの助記詞エントロピーの脆弱性を利用して9218のアドレスから1837BTCが盗まれました);
第三に、AIバブルの崩壊が引き起こすマクロリスク資産の流動性売却の踏み台。
緩和メカニズム:上記のすべてのセキュリティ事件は、ビットコインの基盤となるプロトコルのセキュリティには影響を与えず、損なわれたのは中央集権的な取引所、第三者のサプライチェーン供給者、ハードウェア端末デバイス、またはエンドユーザー自身に限られています;
AIインフラの構築は、債務融資と政府の税収補助に高度に依存しています(今年は約$5700億のAI関連債券が発行され、2025年7月から実施された税制はサーバーとチップの調達年に全額をコスト支出として計上することを許可しており、この条項は10年間で推定$3630億の財政赤字をもたらします)、これが連邦赤字をさらに悪化させ、総量が一定の資産をより貴重にしています;
さらに、AIはSHA-256ハッシュアルゴリズムや楕円曲線デジタル署名アルゴリズムの数学的基盤を弱体化させていません。たとえAI投資バブルの崩壊が市場に圧力をかけても、最終的には連邦準備制度が再び流動性を解放することを余儀なくされ、これはビットコインの根本的な論理を検証し強化することになります。
量子計算リスク:現在、710万BTC(総供給量の35%)が公鍵がチェーン上で直接露出しているUTXO出力に保管されています(図 16)。
しかし、現実には、暗号学的な実際の脅威能力を持つ量子コンピュータ(CRQC)は存在しません:現在、量子ハードウェア上で成功裏に解読された最大の楕円曲線鍵はわずか15ビットであり、ビットコインが採用しているのは256ビットの暗号強度です;Googleの最先端の量子チップは105の物理量子ビットしか持っておらず、2026年3月の学術論文で指摘された解読に必要な少なくとも50万の物理量子ビットとは大きくかけ離れています。
Galaxy Research が 2026 年 3 月に発表した特集レポート『ビットコインは量子準備の課題に冷静に対処している』の中で明確に指摘しています:"量子リスクは現実に存在し、業界では十分に認識されており、この問題を解決することに最も優れた専門家が全力で取り組んでいます"。関連する防御的な開発には十分な特別資金の支援が得られています:
量子耐性を持つ出力タイプ規格 BIP-360 は 2026 年 2 月に正式に統合されました;Galaxy が設立したビットコイン量子準備イニシアティブ基金は最大 $500 万を投入することを約束しました;9 社の業界機関(Galaxy を含む)で構成されるビットコインセキュリティアライアンスは、3 年以内に $1500 万の資金支援を提供することを約束しました。世界中のすべての伝統的な銀行と金融機関の基盤となる暗号システムは同様の量子アップグレードのカウントダウンに直面しており、ビットコインの量子耐性移行プランは、世界で最も先進的かつ資金が豊富なモデルになる可能性があります。
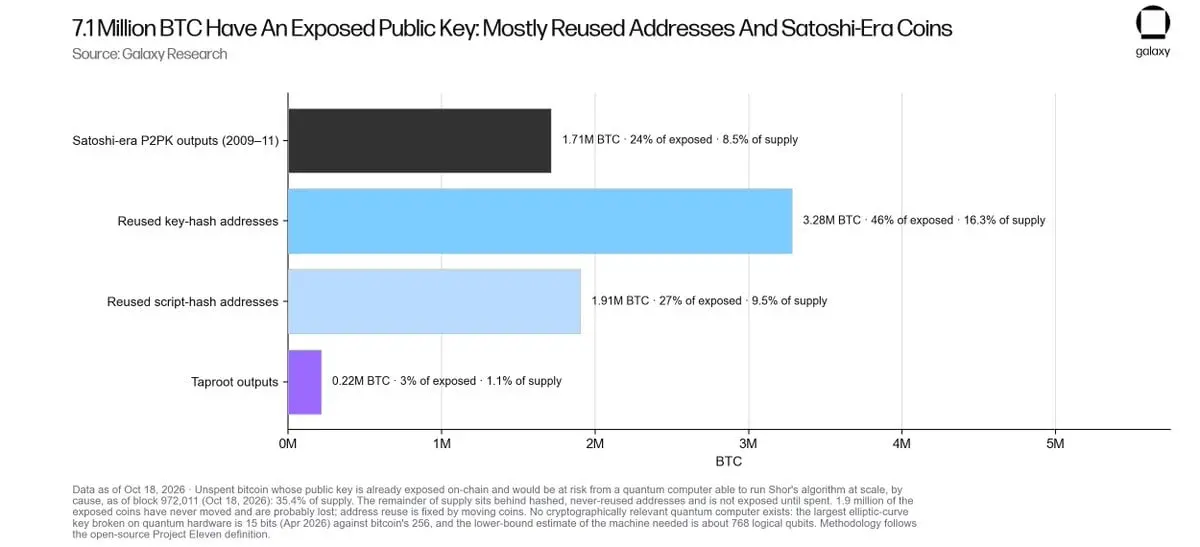
図 16:公開された未使用ビットコインの公開鍵(出所別)。合計 710 万枚の BTC(全ネットワークの総供給量の 35.4%)の公開鍵が露出しており、そのうち 170 万枚は中本聡の初期の Pay-to-Public-Key(P2PK)出力に属します。
どのような信号が私たちの強気の見解を覆すか
私たちの強気の立場を覆す可能性のある信号には、週の終値が 50 週移動平均線($76,540)を下回り、1 ヶ月以内に回復できない場合;全米現物 ETF の保有が 7 月 13 日に記録した 122 万枚 BTC の低水準を下回る場合;明確なタイムラインを持ち、信頼できる暗号解読能力を持つ実用的な量子コンピュータのロードマップが現れる場合;またはアメリカ連邦政府が突然実質的な財政再建と赤字削減を実現する場合があります。しかし、現在の現実において、上記のいずれの仮定もわずかでも兆候を示していません。
私たちは、市場のサイクルの底が確立されたと確信しており、複数の要因からの売り圧力は大幅に減少し、マクロ経済の貨幣価値の下落に関する基本的な論理は以前よりも堅固であり、浮ついた盲目的な投機家はほぼ退場しており、これらすべてが私たちがビットコインの未来に対して強気を維持する根拠となっています。
ビットコインはすでに少なくとも $12.5 万に達する能力を十分に証明しており、私たちはそれがこの価格の高地を再び奪回できない理由はありません。実際、現在の全体的な技術とマクロの状況は非常に有利です。
Alex Thorn、Galaxy グローバルリサーチ責任者
ニューヨーク
2026 年 10 月 22 日