
グーグルのQ3の収益は1276億ドルで、AIのコストがさらに増加し、キャッシュフローが赤信号を点灯しました。
アルファベットとグーグルの共同創業者サンダー・ピチャイ。画像はAIによって生成されました。
文|李海伦
編集|徐青陽
アメリカ現地時間10月28日、グーグルの親会社アルファベットは2026会計年度第3四半期の財務報告を発表しました。
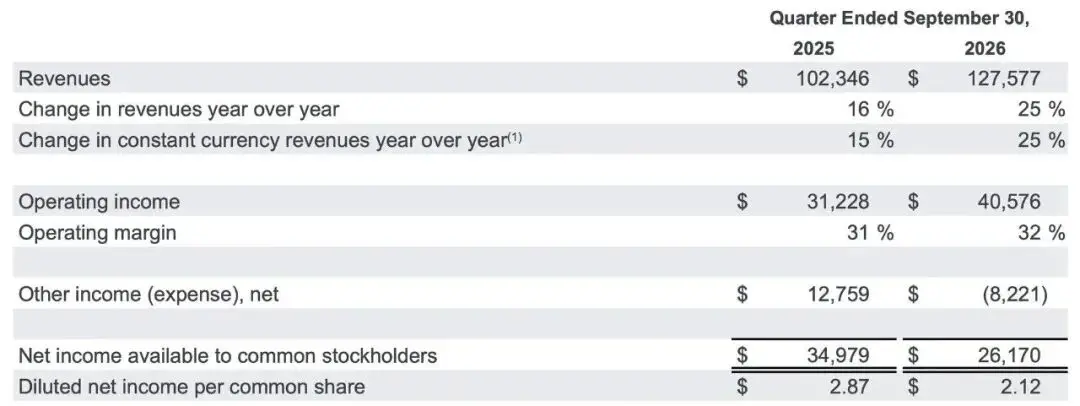
収益は引き続き成長を維持しているものの、アルファベットの第3四半期の収益、調整後の1株当たり利益、自由キャッシュフローはすべてウォール街の予想を下回り、今後の資本支出はさらに増加する見込みであるため、同社の株価は時間外取引で9.79%下落し、293.09ドルとなりました。
財務報告によると、アルファベットの第3四半期の収益は1275.77億ドルに達し、前年同期の1023.46億ドルから25%増加しました。アルファベットの収益は前年同期比で25%増加し、13四半期連続で二桁成長を達成しましたが、実際の1275.77億ドルの収益はウォール街のアナリストが予想した1282.2億ドルを下回りました。
営業利益は405.76億ドルに達し、前年同期比で30%増加しました。営業利益率は32%で、前年同期の31%を上回りました。
純利益については、アルファベットの第3四半期の収益が前年同期比で25%増加したにもかかわらず、普通株主に帰属する純利益は前年同期比で25%減少し、前年同期の349.79億ドルから261.70億ドルに減少しました。
主な原因は、持分証券の公正価値の変動により、前年同期の127.59億ドルの利益が82.21億ドルの損失に転じたことです。この中で、持分証券の公正価値の変動による純損失は86.64億ドルでした。希薄化後の1株当たり利益は2.12ドルで、前年同期の2.87ドルを下回りました。持分証券の損失の影響を除外した場合の1株当たり利益は2.67ドルで、ウォール街のアナリストが予想した3.02ドルを下回りました。
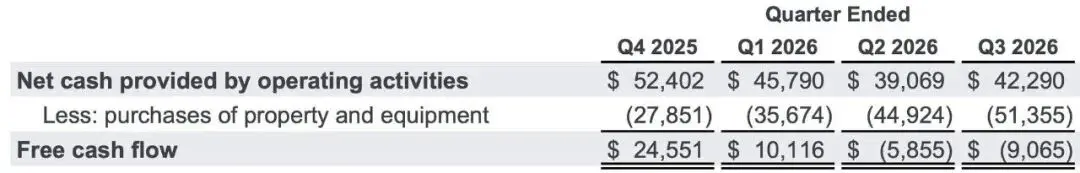
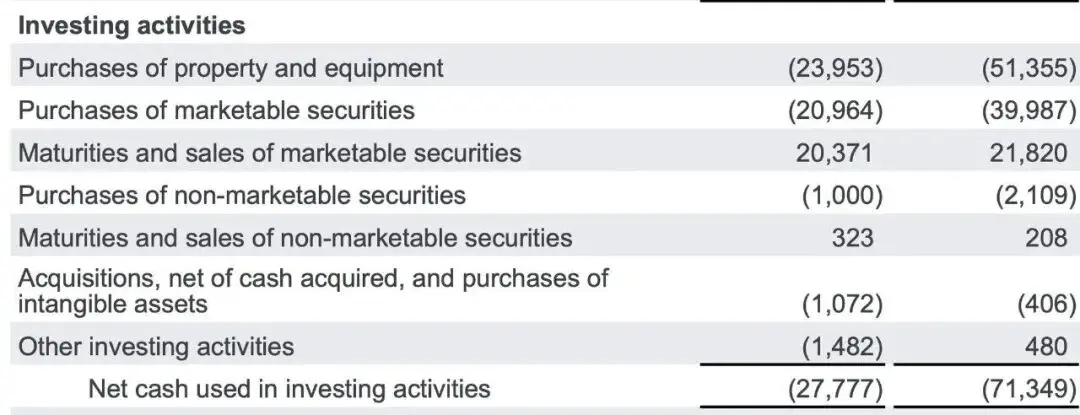
キャッシュフローについて、アルファベットの第3四半期の自由キャッシュフローはマイナス90.65億ドルで、前年同期はプラス244.61億ドルでした。前年同期比で335.26億ドル減少しました。同期間の資本支出は513.55億ドルに達し、2025年末の239.53億ドルから約114%増加しました。
同社は2026年の年間資本支出ガイダンスを1950億ドルから2050億ドルの範囲で維持し、2027年の資本支出が大幅に増加することを予想しています。
アルファベットのCEOサンダー・ピチャイは財務報告の中で、AIへの投資が検索業務の成長を促進しており、商業的な検索クエリを含む検索クエリの量が前年同期比で過去5年間で最高の成長率を記録したと述べました。グーグルクラウドの収益は前年同期比で103%増加し、ファーストパーティモデルAPIは毎分約320億トークンを処理し、1年前の4倍を超えました。消費者向け製品では、Gemini Appのユーザーが10億に達し、グーグルの歴史の中で最も急速に成長した製品となりました。YouTube MusicとPremiumのグローバルサブスクリプションユーザーも1.5億を突破しました。
01 資本支出の継続的な増加
2026年9月30日現在、アルファベットの総資産は10033.12億ドルに達し、1兆ドルを突破し、2025年末の5952.81億ドルから大幅に増加しました。その中で、固定資産の純額は3728.27億ドルに達し、2025年末の2465.97億ドルを上回りました。有価証券は2087.64億ドルに達し、現金、現金同等物および有価証券の合計は2650.98億ドルです。
第3四半期、アルファベットの資本支出はさらに拡大し、513.55億ドルに達し、前年同期の239.53億ドルから約114%増加しました。これは主に同社のAI計算能力および関連インフラへの継続的な投資を反映しており、TPUシステムの販売拡大に必要な在庫構築も行われており、キャッシュフローに圧力をかけています。一方で、同社の収益は増加を維持しているものの、資本支出の大幅な増加は依然としてキャッシュフローに圧力をかけ、自由キャッシュフローは前年同期のプラス245.51億ドルからマイナス90.65億ドルに転じ、アナリストの予想したマイナス27億ドルを下回りました。
債務について、アルファベットの長期債務は1251.02億ドルに上昇し、2025年末の465.47億ドルから大幅に増加しました。同社は2026年の年間1950億ドルから2050億ドルの資本支出ガイダンスを維持し、2027年の資本支出がさらに大幅に増加することを予想しています。AIインフラへの投資が継続的に拡大する中で、同社の資金調達ニーズと債務規模も増加しています。
アルファベットの財務報告には特に注目すべきデータがあります:アルファベットレベルの未分配コストは76.55億ドルに達し(前年同期は44.67億ドル)、この支出は主にグループ共有のAI研究開発活動に関連しており、汎用AIモデルの開発に必要な人件費や技術インフラの使用コスト、さらには一部のグループ管理費用を含んでいます。AI研究開発が進むにつれて、アルファベットグループレベルの関連コストも増加しています。
AIインフラへの投資とそのキャッシュフローへの影響は、テクノロジー大手の財務報告における共通のテーマとなっています。現地時間10月21日、メタは2026年第3四半期の財務報告を発表しました。同社の広告事業は成長を維持していますが、AIインフラへの投資は引き続き拡大し、資本支出はさらに上昇しています。
第3四半期、メタの資本支出は339.42億ドルで、ファイナンスリースを含めると349.06億ドルに達しました。同期間の営業キャッシュフローは327.86億ドルで、自由キャッシュフローはマイナス21.2億ドルに転じました。同社は年間資本支出ガイダンスの上限を1450億ドルに引き上げました。財務報告発表後、メタの株価は翌営業日に約7%下落しました。
オラクルは異なる信号を発信しました。現地時間10月28日、同社は投資家向けイベントで今後数年間の資本支出と資金調達の計画を発表し、資本支出は今後数年間でピークに達し、2030会計年度前には200億ドルを超える外部資金調達は行わないと予想し、自由キャッシュフローは2028会計年度の下半期にプラスに転じると予想しています。この発表後、オラクルの株価は12%以上上昇しました。
メタとアルファベットがAIインフラへの投資を続ける一方で、オラクルは資本支出が今後数年間でピークに達すると予想し、外部資金調達の規模を制御する計画です。テクノロジー大手のAIインフラへの投資戦略に違いが見え始め、市場の関心も投資回収率(ROI)に移りつつあります:拡大する計算能力の投資が相応のビジネス成長をもたらすのか、企業が拡張過程で健全なキャッシュフローを維持できるのかが焦点となっています。
02 計算能力の爆発的な成長
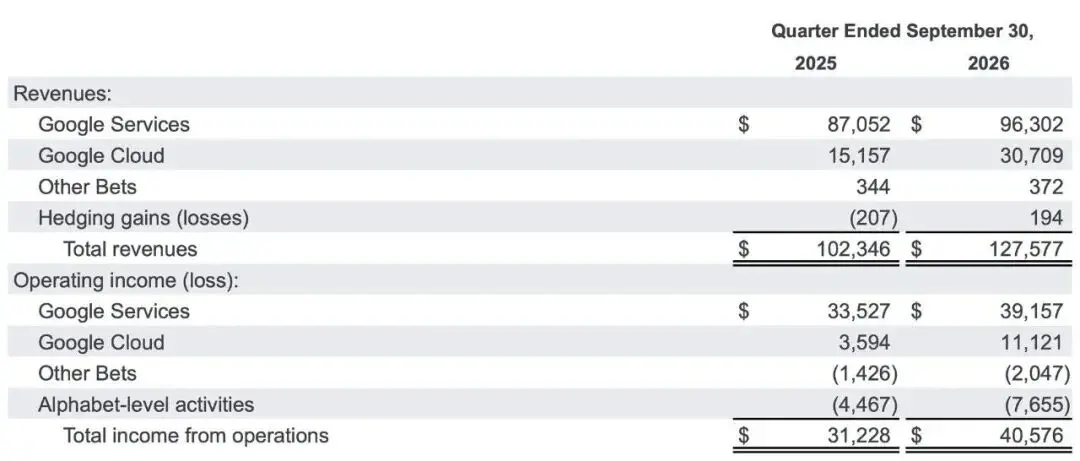
第3四半期、グーグルクラウドの収益は307.09億ドルに達し、前年同期の151.57億ドルから大幅に103%増加し、アナリストの一般的な予想287億ドルを大きく上回りました。収益性も同時に向上し、部門の営業利益は前年同期の35.9億ドルから大幅に増加し、111.21億ドルに達しました。営業利益率は約36.2%に上昇しました。
企業のAIインフラとソリューションへの需要が、グーグルクラウドビジネスの爆発的な成長の核心的な推進力となっています。
ますます多くの企業がAIモデルを実際のビジネスに展開する中で、計算能力、クラウドプラットフォーム、モデルサービスへの需要が持続的に増加しています。アルファベットは、TPUシステムの販売もグーグルクラウドの収益成長に重要な貢献をしており、企業顧客のAI計算インフラへの需要が実際の注文と収益に急速に転換されていることを反映しています。
モデルサービスの使用量も急速に増加しています。アルファベットは、グーグルが自社開発したフラッグシップシリーズのモデルAPIが毎分約320億トークンを処理し、処理量は1年前の4倍を超え、前四半期比で約40%増加したと明らかにしました。
グーグルクラウドの収益が倍増し、営業利益が大幅に増加したことは、アルファベットがAI分野に巨額の投資を行っていることが、クラウドビジネスを通じて顕著な収益と利益に転換され始めていることを示しています。資本支出の継続的な増加によるキャッシュフローの圧力と比較して、クラウドビジネスの急成長は同社にとってAI投資の回収率(ROI)を観察する重要なウィンドウを提供しています。
しかし、今後のインフラ投資が引き続き拡大する中で、グーグルクラウドが現在の成長率を維持できるか、利益の成長がより高い計算能力の構築コストを持続的にカバーできるかは、依然として市場の関心の焦点です。
03 コア広告と検索の安定した成長
グーグルの伝統的なコアキャッシュカウとして、グーグルサービス部門は第3四半期に非常に強い弾力性を示し、収益は963.02億ドル(前年同期は870.52億ドル)に達し、営業利益は391.57億ドル(前年同期は335.27億ドル)に達しました。
その中で、「グーグル検索とその他」の収益は633.50億ドルに達し、前年同期比で12%増加しましたが、アナリストの予想649.6億ドルを下回りました。以前、生成AIが従来の検索エンジンを分流するのではないかと懸念されていましたが、ピチャイが強調したように、AIへの投資は検索を弱めるどころか、前年同期比での検索クエリ量(商業的なクエリを含む)の成長を過去5年間で最高の成長率に押し上げました。
同時に、YouTubeの広告収益は112.07億ドルで、前年同期比で9.2%増加しました。Google Networkの広告収益は74.55億ドルです。
消費者向けAIエコシステムにおいて、フラッグシップAIアプリケーションGemini Appのアクティブユーザーは正式に10億を突破し、グーグルの歴史の中で最も急速に成長した消費者向け製品となりました。同時に、YouTube MusicとPremiumのグローバルサブスクリプションユーザーも1.5億を突破しました。
さらに、その他の革新的な事業(Other Bets)部門は3.72億ドルの収益を上げ、前年同期は3.44億ドルでした。営業損失は20.47億ドルに拡大し、前年同期の損失は14.26億ドルでした。
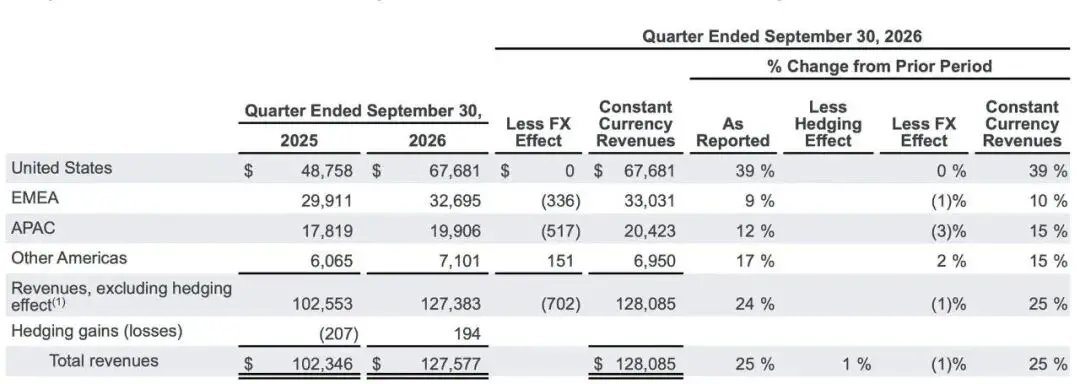
地域別に見ると、アメリカ国内市場は引き続きコア成長エンジンとして機能し、第3四半期の収益は676.81億ドルに達し、今年第2四半期の608.46億ドルを上回りました。
海外市場も同様に堅調なパフォーマンスを示しています。その中で、ヨーロッパ、中東、アフリカの収益は326.95億ドル、アジア太平洋地域の収益は199.06億ドル、その他のアメリカ地域の収益は71.0億ドルで、世界の主要地域はすべて堅調なパフォーマンスを維持しています。
この成績表を見てみると、一方では、25%の収益の急増、倍増したGoogle Cloudビジネス、そしてGeminiのユーザー規模の拡大が、AlphabetのAIインフラストラクチャ、モデルサービス、消費者向けアプリケーションにおける商業能力が強化されていることを示しています。もう一方では、明らかに拡大する債務規模と持続的に上昇する資本支出が、市場の神経を緊張させています。
この巨人たちが共同で賭ける「計算力の長征」において、Alphabetは確固たる戦略的安定性を示しました。半兆ドルの年収を持つ帝国に直面して、急成長するAIインフラストラクチャが将来的にコストを超えるスーパー配当を実現できるかどうかが、次の段階の評価の方向性を決定する核心的な課題となります。
以下は、Alphabetの第3四半期の決算報告に関するアナリスト電話会議の要約です:
ピチャイのコメント:まず、Gemini 4シリーズの最前線モデルについて重点的にお話しします。Argonが発表されてから2週間、需要と使用が強力です。開発者プラットフォーム上で、初週の使用量はGemini 3の3.5倍に達しました。生産能力の制限があるにもかかわらずです。
Argonは金融、法律、サイバーセキュリティ、科学などの分野で優れたパフォーマンスを発揮しており、開発者やクラウド顧客はそれを使用してレガシーコードベースを整理し、科学研究を加速し、ロボティクス、製品改善の発見、深い推論を必要とする特定のタスクに利用しています。Google内部では、過去数週間でChrome、広告、検索チームがArgonを使用してコードをより迅速に作成・最適化し、コードの納品量が35%増加し、エラーが30%減少しました。
ArgonはGemini 4シリーズの始まりに過ぎません。今日、私たちはCarbonを発表しました。これは私たちの最も強力な最前線モデルであり、先進的なサイバーセキュリティと長期的な能力を備えており、最近更新されたArtificial Analysis Intelligence Indexで59点を獲得し、1位にランクインしました。Carbonはほぼすべての分野でArgonを上回り、フルスタックWeb開発、多モーダル理解、複雑な知識作業、科学的推論において優れています。私たちはまず信頼できるサイバーセキュリティ防御者にCarbonを提供し、その後アクセス範囲を拡大し、米国政府のテストを受けています。
Gemini 4シリーズの他に、10月27日にGenie 4を発表しました。これは私たちのこれまでで最も先進的な世界モデルであり、安全でリアルなインタラクティブな世界をリアルタイムでシミュレーションし、ネイティブオーディオをサポートし、ロボットやエージェントのトレーニングの重要な基盤となります。この急速な進展は、私たちの並外れたモデルの動力を際立たせています。
私たちは、人工知能がトレーニングとリリースの速度を向上させる段階に入っています。今後12ヶ月間は、再帰的自己改善(RSI)によってさらに加速すると予想しています。私たちは、開発者が速度とコストを最適化し、数十億のユーザーに展開するのを助けるためのより効率的なバージョンを含む、さらに多くのモデルを発表する予定です。
次に検索についてお話しします。検索は、他のどの製品よりも多くの人々に人工知能の利点をもたらしています。十年以上前のモバイルへの移行と同様に、私たちは最高の検索ユーザー体験を構築することに注力し、その後にマネタイズを実現します。
私たちは、AIの概要、AIモデルから従来の検索までのシームレスな体験を構築しています。人々は私たちの人工知能機能をより多く使用し、新しい方法で検索しています。クエリはより長く、より個別化され、より多モーダルな特徴を持っています。
AIモデルにおけるクエリの平均長は従来の検索の3倍であり、世界の5分の1のAIモデル検索が音声、画像、または文書を使用しています。私たちの視覚検索は毎月500億回を超えています。私が特に期待している分野は、人々が予約、フォームの記入、アポイントメント、ショッピングなどの日常業務を完了するのを助けることです。
人工知能がより個別化され、人々や企業のために行動を起こし始めるにつれて、信頼と安全性はこれまで以上に重要になります。人々は日常生活の業務を処理するためにGoogleを信頼しており、この分野での私たちのリーダーシップは依然として重要な差別化要因です。
私たちはまず企業版Geminiエージェントの中でこれらのエージェント体験を構築しています。なぜなら、安全性、セキュリティ、ガバナンスの要求が非常に高いからです。次のステップでは、これらの機能を検索やGeminiアプリの10億ユーザーに展開します。
ユーザーはGeminiアプリを使用して質問を超えたことを行っています。複雑な多段階エージェントクエリを含めてです。Gemini 4シリーズはここで大きな進展を遂げており、これらの複雑なタスクをうまく処理できるようになっています。エージェントは私たちの製品全体にわたる統一層として機能します。皆さんは、これらのエージェント体験が検索やGeminiアプリからChrome、Android、Workspace製品に拡張されるのを見ることになるでしょう。
最後に長期的な戦略についてお話しします。Waymoは順調に進展しており、3億マイル以上の完全自動運転距離を達成しました。Waymoは現在、アメリカの15の主要都市で運営されており、最近サンアントニオ、サンディエゴ、タンパで一般向けサービスを開始し、カナダ、ドイツ、シンガポール、スペインへの拡大を計画しています。他の長期的な取り組みも強力な進展を遂げています。IsomorphicはArgonを使用して薬物設計研究を支援しています。私たちは量子計算における魔状態の育成を初めてデモし、Project Suncatcherを通じてTPUを宇宙に送っています。
04 アナリストQ&Aセッション
質問:第3四半期の全体的なパフォーマンスはどうでしたか?人工知能の進展はビジネスにどのような影響を与えましたか?
ピチャイ:第3四半期のAlphabetの収益は前年同期比で25%増加し、年収の運営率は5000億ドルに達しました。検索ビジネスのクエリは前年同期比で過去5年間で最高の成長を記録し、人工知能への投資が使用量と商業クエリを大幅に増加させました。
Google Cloudの収益は103%増加し、人工知能インフラストラクチャとソリューションが主要な推進力です。ファーストパーティモデルAPIは毎分約320億トークンを処理し、前四半期から40%増加し、前年同期の4倍以上となっています。Geminiアプリのユーザーは10億人に達し、Google史上最も急成長した製品となりました。YouTube MusicとPremiumのサブスクリプションユーザー(試用を含む)は1.5億人を超えました。
Gemini 4シリーズでは、Argonが発表されてから2週間後、開発者プラットフォームの初週の使用量がGemini 3の3.5倍に達しました。Carbonは最強の最前線モデルであり、関連指数で1位にランクインし、サイバーセキュリティや長期的なタスクなどの分野でリードしています。
内部ではArgonを使用してコード納品量を35%増加させ、エラーを30%減少させました。今後12ヶ月間は再帰的自己改善により加速が続くと予想され、より効率的なモデルバージョンが発表される予定です。
質問:検索ビジネスのクエリは強力に成長していますが、広告の成長は鈍化しています。その理由は何ですか?今後、人工知能機能のマネタイズをどのように進めますか?
ピチャイ:クエリの成長は過去5年間で最高であり、ユーザーのクエリはより長く、より個別化され、より多モーダルな特徴を持っています。AIモデルのクエリの平均長は従来の検索の3倍であり、視覚検索は毎月500億回を超えています。
広告の成長は為替レート、特定の垂直分野の動向(例えば、アジア太平洋地域の小売業者がEUによる最低免税額の廃止の影響を受け、メディアエンターテインメントがワールドカップ後に正常化するなど)およびAIモデルの初期段階での低いマネタイズレベルの影響を受けています。
会社は高品質の広告をAIの概要とAIモデルにおいてより多くのユーザーとクエリに拡大し、初めて国際市場に進出し、アメリカで複数の広告を展開しました。ユーザー調査によると、ユーザーは関連広告を高く受け入れており、クリック率は自然結果に近いです。
エージェント体験は拡張の機会と見なされ、検索とGeminiアプリ全体に統一され、Chrome、Android、Workspace製品にまで拡張され、安全性と信頼を優先的に保障します。
アシュケナジー:第3四半期の検索およびその他の広告収益は前年同期比で12%増加し、633億ドルに達しました。第2四半期から第3四半期への成長率の変化の主要な推進要因の中で、為替レートが最大の単一要因です。小売などの垂直分野もEUによる最低免税額の廃止の影響を受け、メディアとエンターテインメントはワールドカップ後に広告支出が正常化しました。
会社は2025年下半期の検索成長加速の影響を消化し始めており、第3四半期には約3ポイントの成長貢献が減少しました。第4四半期も約2ポイントの消化が続くと予想されます。現在の即時為替レートに基づくと、第4四半期の合併収益に対する為替の影響は第3四半期よりもわずかに大きく、主に検索とYouTube広告に影響を与えます。
質問:Google Cloudの成長が強力な理由は何ですか?TPUシステムの販売は財務パフォーマンスとキャッシュサイクルにどのように影響しますか?
ピチャイ:クラウドの収益は103%増加し、30.7億ドルに達しました。これは主にGoogle Cloudプラットフォームによって推進され、人工知能とコアビジネスの両方が強力に機能しており、TPUシステムの販売が重要な貢献をしています。2600社以上の顧客が少なくとも1000億トークンを使用しており、75社近くが10兆トークンを超えています。フォーチュン100の企業の90%近くがGemini企業版を使用しています。
TPUシステムは単なるチップではありません。ハードウェア、計算、ストレージ、ネットワーク、最適化ソフトウェアで構成される完全なシステムであり、顕著なコストパフォーマンスの優位性を持っています。会社は多くの顧客やパートナーとTPUシステムの供給を拡大しており、データセンターの展開や第三者との協力を含んでいます。
アシュケナジー:会社は単一製品レベルの具体的な財務データを開示していません。TPUシステムの販売確認方法は、契約を締結した後にまず受注残に計上し、その後在庫を積み上げます(以前の在庫は主にハードウェア製品でしたが、現在は未販売のTPUシステムが反映されます)。現金はまず流出し、顧客に納品し請求した後に流入します。
そのキャッシュフローサイクルは従来の資本支出とは異なります。現在、いくつかのシステム販売が収益として確認されており、より多くが2027年に反映される予定です。受注残は5610億ドルに達し、その大部分は典型的なGoogle Cloudプラットフォーム契約であり、今後24ヶ月で確認される受注残の55%をわずかに超える収益が見込まれています。TPUシステムの影響を除外すると、クラウドの収益成長率は再び非常に強力です。
第三者の過渡的な生産能力は第3四半期末にのみ稼働し、今四半期の利益率に対する負の影響は限られています。第4四半期には使用を増加させる予定で、短期的に利益率に圧力をかけると予想されます。
質問:資本支出、費用、自由キャッシュフローの圧力はどうですか?人工知能への投資はこれらの指標にどのように影響しますか?年間の見通しはどうですか?
アシュケナジー:第3四半期の資本支出は514億ドルで、その大部分は人工知能投資の技術基盤を支えるために使用されました。その約65%はサーバーとネットワーク機器(一般的な使用寿命は6年)、35%はデータセンター(使用寿命は7年から40年)に充てられています。
総収益コストは514億ドルで、前年同期比で24%増加しました。他の収益コストは351億ドルで、32%増加し、主にハードウェアコスト(特にTPUシステムの販売)、減価償却の増加、コンテンツ取得コスト、技術基盤の運営コストによって推進されています。
研究開発費は36%増加し、主に人工知能人材の給与と減価償却によるものです。販売およびマーケティング費用は22%増加し、Geminiへの投資と給与によるものです。
第3四半期の営業キャッシュフローは423億ドルで、過去12ヶ月間で1796億ドルですが、TPUシステムの販売在庫の積み上げと2018年のEUによる罰金52億ドルの現金支払いの影響を受けています。第3四半期の自由キャッシュフローは91億ドルの赤字で、主に資本支出投資、前述の在庫の積み上げ、罰金の支払いによるものです。過去12ヶ月間の自由キャッシュフローは197億ドルです。
会社は2026年の年間資本支出のガイダンス範囲を1950億ドルから2050億ドルのまま維持し、2027年の資本支出は大幅に増加すると予想しており、第4四半期の電話会議でさらに詳細を提供する予定です。
技術基盤投資の大幅な増加は、より高い減価償却費用や関連するデータセンターの運営コスト(エネルギーなど)の形で損益計算書に圧力をかけ続けます。投資サイクル全体を通じて、会社は資本コストを大幅に上回る魅力的な投資資本収益率を生み出すと予想しており、営業から強力なキャッシュフローを生み出すことを期待しています。
人工知能への投資は、過去5年間で最高のクエリ成長を推進し、Google Cloudは今年これまでに数百億ドルの人工知能関連収益を生み出しました。Google Oneは人工知能プログラムの需要により、最も急成長しているサブスクリプション製品となっています。
しかし、技術基盤とTPUシステムの在庫の大規模な投資は自由キャッシュフローに圧力をかけるでしょう。第4四半期にはクラウドビジネスが第三者の生産能力の使用を増加させることで短期的な利益率の圧力をもたらすと予想され、検索は昨年の加速した基準を引き続き消化するでしょう。
質問:エージェント体験の推進においてどのような課題に直面していますか?ユーザーの信頼と安全をどのように確保しますか?
ピチャイ:Gemini 4シリーズは、複雑なタスク処理能力を大幅に向上させました。大規模ユーザーへの推進には、モデルの効率(蒸留版)、遅延、品質、安全な運用環境、スキルとコネクタエコシステムなどの問題を解決する必要があります。
会社はまず企業版でGeminiインテリジェントエージェントを導入します(安全性とガバナンスのハードルが最も高い)、その後Geminiアプリを10億ユーザーに拡大し、他の製品に統一します。ユーザーは安全性と信頼に高い関心を持っており、会社は長年の信頼、エンドツーエンドのテスト、リアルタイムの監視、安全なアーキテクチャを活用し、これをコアの差別化された強みとしています。インテリジェントエージェントの体験は、既存の発見と選択プロセスを拡張し、それを置き換えることはなく、広告とビジネスモデルに新たな機会をもたらします。