
クリスマス相場、やはり2000年のバブル再演?ウォール街の二大歴史シナリオが対決中
当連邦準備制度が利上げを一時停止し、テクノロジー大手の決算が相次いで発表される中、ウォール街は歴史的な選択の岐路に立たされています:季節的な強気の法則は再び機能するのか、それとも2000年のテクノロジー・バブル崩壊の幽霊が再現されるのか?
ドイツ銀行とBTIGは今週、歴史的なデータを引き合いに出しましたが、全く異なる結論に至りました。ドイツ銀行は近100年の市場データを引用し、年末のクリスマス相場の慣性ドライブを指摘しました。一方、BTIGのチーフテクニカルストラテジストであるジョナサン・クリンスキーは、2000年のフィラデルフィア半導体指数の崩壊をテンプレートとして、市場が下向きの転換点に近づいていると警告しました。
二つの物語の衝突は、投資家にとって今年最も判断が難しい方向性の選択をもたらしています。クリンスキーの核心的な論点は、決算数字そのものではなく、「市場の反応への再反応」にあります。彼は今回の反発が真のポジションの清算を欠いており、オプション市場の自己満足感がまだ消えていないと考えています。これは、過去の真の底形成前の状況とは全く異なります。
クリスマス相場の歴史的根拠
ドイツ銀行のジム・リードは今週のデイリーチャートで、1928年以降のS&P 500データを引用し、標準的な年におけるS&P 500の最後の底打ちは通常10月27日頃に発生し、その後「平均的な年では基本的に一方向に上昇し続ける」と指摘しました。
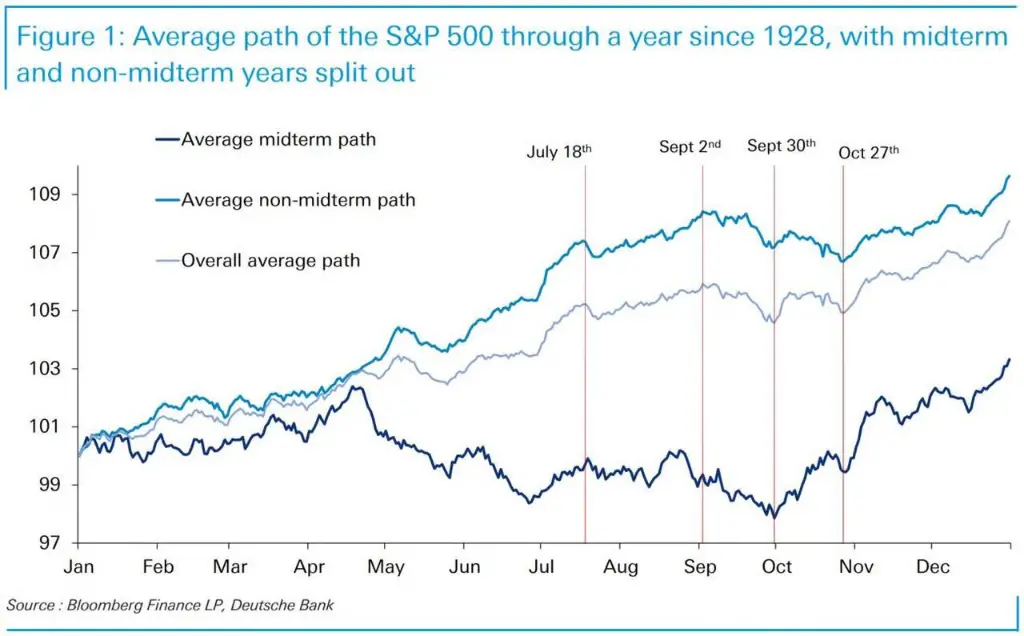
リードはさらに、同僚のビンキー・チャダとパラグ・タッテの研究を引用しました:過去23回の中間選挙年のうち、21年のS&P 500は10月初旬の安値から3ヶ月以内に上昇を記録しています。論理はこうです:選挙の不確実性が解消され、株式資産は一度調整を経ており、政治的な膠着状態は通常市場にとって好材料と見なされます。
リードは2026年の動きは中間選挙のシナリオの「穏やかなバージョン」であると形容しています。S&P 500は5月29日に歴史的な高値を記録し、年内の上昇幅は約11%ですが、約5ヶ月後には高値から1%未満の低下にとどまっています。彼の結論は、祝祭の雰囲気を持っています:「季節的な法則は運命ではなく、イラン、人工知能、フランスの懸念は魔法のように消えることはありません。しかし、歴史を参考にするなら、今日がクリスマス相場が温まる時期であることが多いのです。」
しかし、リード自身も明確なリスク警告を出しています:平均値は巨大な分散性を隠しており、1962年、1974年、2002年、2022年はすべて中間選挙年であり、最終的に熊市に変わりました。その中でも2002年は、ちょうど2000年のテクノロジー・バブルが最終的に底を打った年です。
クリンスキーの2000年テンプレート
クリンスキーは9月から2000年のフィラデルフィア半導体指数(SOX)の歴史的シミュレーションを追跡し始めました。彼は、2000年のSOXが3月14日にピークを迎えた後、一部の銘柄は新高値を更新しましたが、指数自体は再び戻ることはなかったと指摘しています。これは今年の動きと高度に一致しています。2000年のバージョンでは、SOXは9月初めの約1200ポイントから12月初めの約540ポイントまで下落し、下落幅は55%を超え、クリスマス相場とは無関係でした。
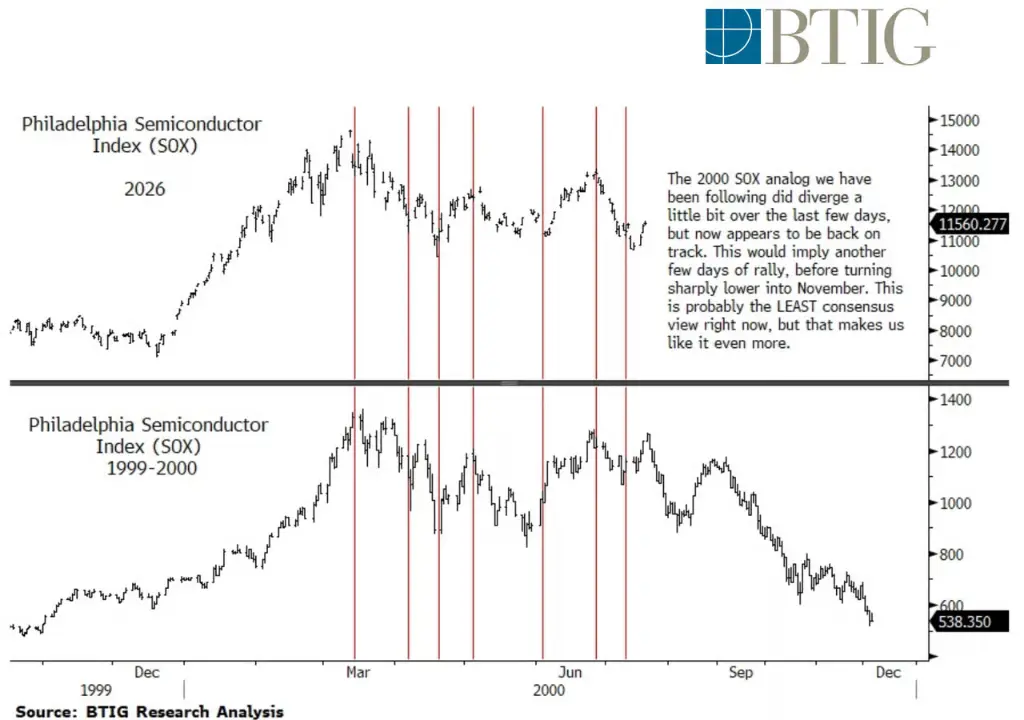
このテンプレートは先週一時的に逸脱しましたが、クリンスキーは今週再び正しい軌道に戻ったと考えています。彼はSOXX(半導体ETF)が今後数日間で550から570の範囲に小幅反発し、その後11月の中間選挙週の前後で急転直下することを予測しています。彼は、「これは現在の市場で最も非コンセンサスな見解かもしれませんが、だからこそ私たちはそれを重視しています。」と認めています。
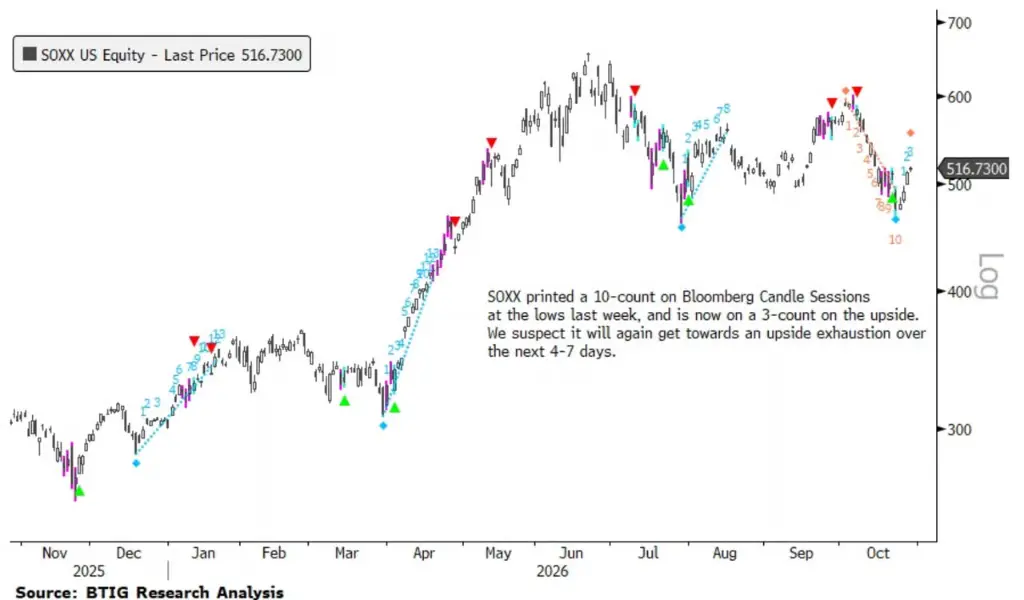
技術的な観点から見ると、SOXXは200日移動平均線付近でサポートを得ていますが、クリンスキーはこの移動平均線が守られるかどうかに自信がありません。彼はSOXXが最終的に200日移動平均線付近の約475ドルで圧力を受けると考えており、ブルームバーグのキャンドルセッションの技術的カウントは、先週このETFが10カウントの低点を触発し、現在は上昇の第3カウントにあり、今後4から7取引日内に再度上昇モメンタムの枯渇信号が現れると予想しています。時間のウィンドウはちょうど中間選挙週に重なります。
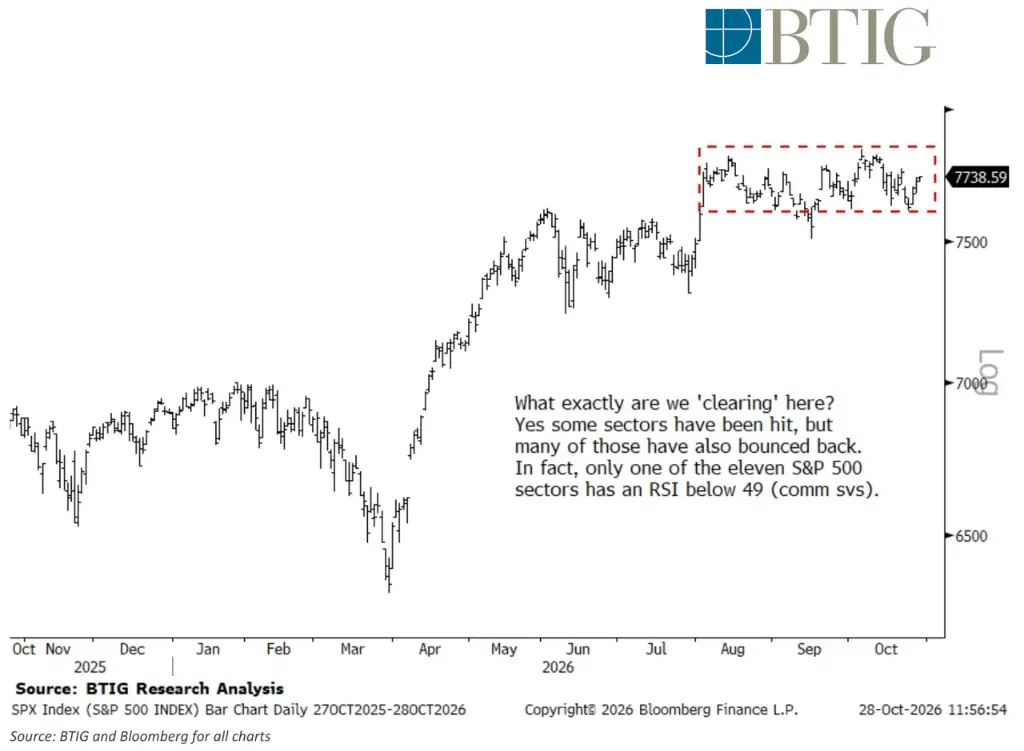
清算イベントはまだ本当に清算されていない
クリンスキーの核心的な分析フレームワークは、真の底反発には事前に十分な「清算」が必要であるということです。彼は現在の市場はこの条件に達していないと考えています。
セクターの観点から見ると、S&P 500の11のセクターの中で、現在唯一通信サービスセクターの相対強弱指数(RSI)が49未満です。今年の3月31日と比較すると、その時は3つのセクターのRSIが50を超えていました。両者の売られすぎの程度は雲泥の差です。
オプション市場も恐怖の兆候を示していません。現在の20日間の株式オプションのプット/コール比率は0.59、総プット/コール比率は0.87であり、今年の3月の市場の真の底前後では、それぞれ約0.67と1.0近くでした。クリンスキーの結論は、通常真の底反発前に大量に現れるヘッジポジションが、今回は全く買われていないということです。
ヘッジファンドのレベルでは、確かにある程度の「清算」が発生しました。野村のチャーリー・マケリゴットによれば、10月の人工知能「成長パニック」とモメンタムファクターのポジション解消期間中に、約100名のマルチストラテジーファンドマネージャーが退職し、連邦準備制度の政策決定日には約16億ドルのデルタのマグ7コールオプションを購入した人もいます。しかし、クリンスキーはこれが問題を示していると考えています。つまり、清算はまだ進行中であり、新たな賭けがすでに入ってきているのです。
決算シーズンの反応テスト
今の決算シーズンでは、2つの超大規模テクノロジー企業の決算が「清算」効果を発揮せず、むしろクリンスキーの懸念を裏付けています。
マイクロソフトは、アフターマーケットで約6%上昇し、Azureクラウドビジネスが予想を上回りましたが、受注と積み残しデータは平凡でした。グーグルは、収益と利益がいずれも予想を下回り、株価は約8%急落し、4月以来の最低値に達しました。グーグルの自由キャッシュフローは2四半期連続でマイナスとなり、メタと共に市場の「AI資本支出に対して支払う意欲がない」リストに加わりました。
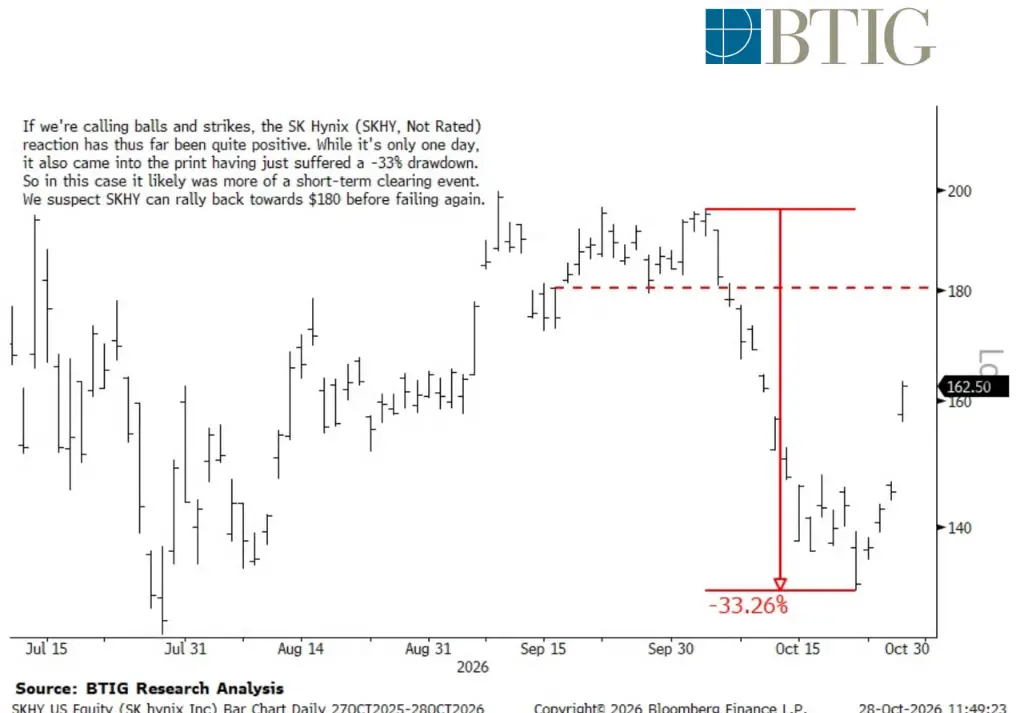
韓国のメモリーチップ大手SKハイニックスの決算は今季少数のポジティブなケースの一つであり、関連セクターの感情を明らかに改善しました。クリンスキーは、これはある程度真の短期的な清算イベントであると認めています。SKハイニックスはすでに約33%の下落を経験しています。彼はその株価が180ドル付近まで反発する可能性があると考えていますが、その後再び圧力を受けるでしょう。
さらに、連邦準備制度の今回の会議も方向性の指針を示すことができませんでした。連邦準備制度は予想通り利上げを一時停止しましたが、ハマックとリサ・クックは予想外に利上げを支持する投票を行い、会後に連邦準備制度の議長はタカ派的な調子の記者会見を行いましたが、株式市場は依然として上昇しました。注目すべきは、連邦準備制度がAI関連のメモリ需要をインフレ評価フレームワークに組み込んだことです。これは、現在半導体の反発を引き起こしているメモリー熱潮が、ある程度連邦準備制度の金融政策の引き締めの潜在的な変数となっていることを意味します。
二つの歴史、一つの11月
二つの物語の相違は、最終的には一つの方法論の問題に帰着します:98年の平均データの統計法則は、単一だが高度に一致する歴史的シミュレーションに勝ることができるのか?
ドイツ銀行のデータはサンプルサイズで勝負していますが、リード自身が警告しているように、平均値は極端な状況を隠しています。クリンスキーの反論の論理は、平均的な年の統計的前提が2026年には成立しないということです。S&P 500は歴史的な高値から1%未満の距離にあり、オプション市場には恐怖がなく、唯一のセクターが売られすぎの範囲にあり、二つのフラッグシップテクノロジー決算がいずれも売却されています。大多数の人々が同じクリスマス相場のグラフを引用しているとき、清算効果はすでに予想自体によって消耗し尽くされています。
このフレームワークの下で、現在の市場で最も明確な道筋は、SOXXが今後数日間で最後の反発を完了し、550から570の範囲に達し、その後中間選挙週の前後で方向性の逆転が起こることかもしれません。しかし、もしマイクロソフトの上昇が続き、グーグルの下落が明日支えられれば、クリスマス相場のシナリオにも翻転の余地がないわけではありません。答えは、今週金曜日の終値に見出されるかもしれません。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重さが求められます。本記事は個人投資のアドバイスを構成するものではなく、個々のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に適合するかどうかを考慮する必要があります。それに基づいて投資を行う場合、責任は自己負担となります。