
フランクリン・テンピルトン:エージェント 次の大きなチャンスは何ですか?
著者:Franklin Templeton Digital Assets
編纂:佳欢,ChainCatcher
オープンウェイトAIモデルの能力が向上するにつれて、製品の価値と差別化の優位性は徐々にHarnessに移行する可能性があります。これはモデルを中心に構築されたソフトウェア層であり、モデルにコンテキスト、ツール、記憶を提供し、ユーザーのリクエストを最も適切なモデルに割り当てます。
フランクリン・テンプルトンの暗号ビジネス管理パートナー、ジュリアン・ラブは、中立的で分散型のオンチェーンHarnessを構築することを提唱し、この変化がAIユーザー、開発者、そしてブロックチェーンエコシステム全体にどのような影響を与えるかを探ります。
汎用型パーソナルエージェントが消費分野に進出しています。しかし、資金を管理するには、専用のエージェントが必要であり、そのインセンティブメカニズム、規制資格、運用インフラは汎用製品とは異なります。
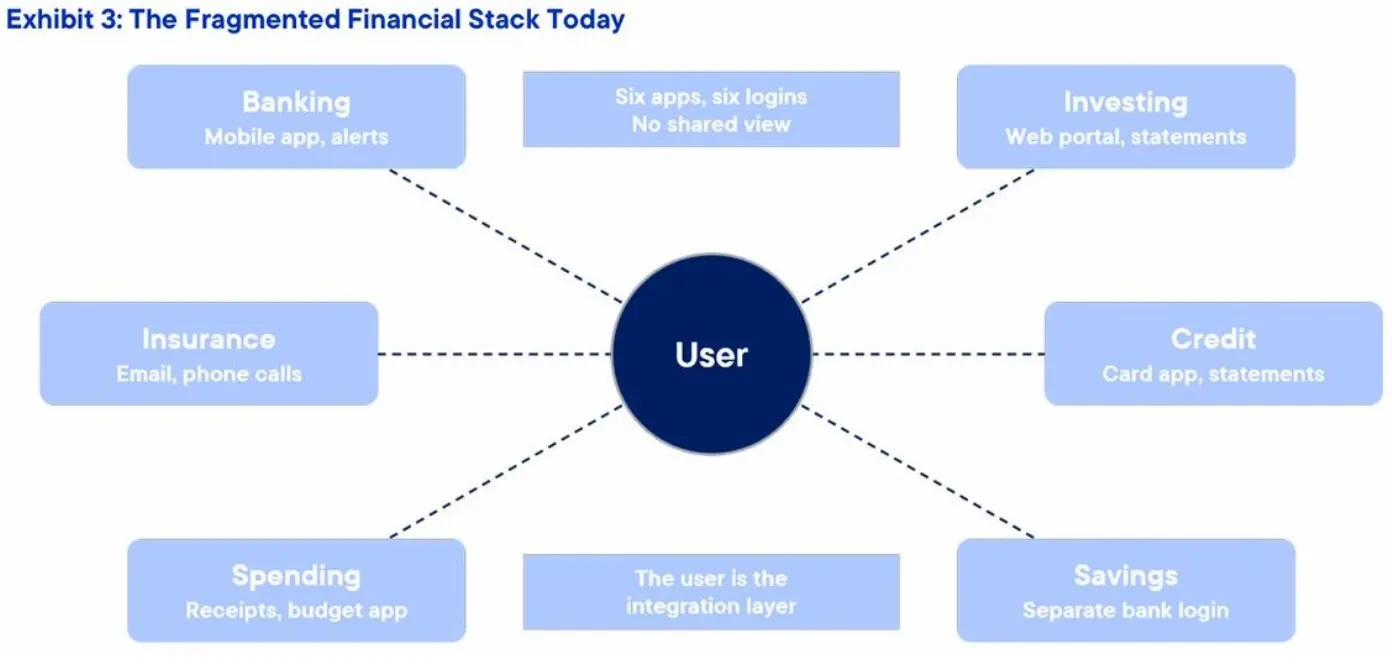
現在、ユーザーは自分であちこちに散らばった財務情報をまとめる必要があります。ほとんどの人は異なるアプリやアカウント間で資金を管理しており、統一された財務全体像を見ることができず、すべての操作を手動で行う必要があります。
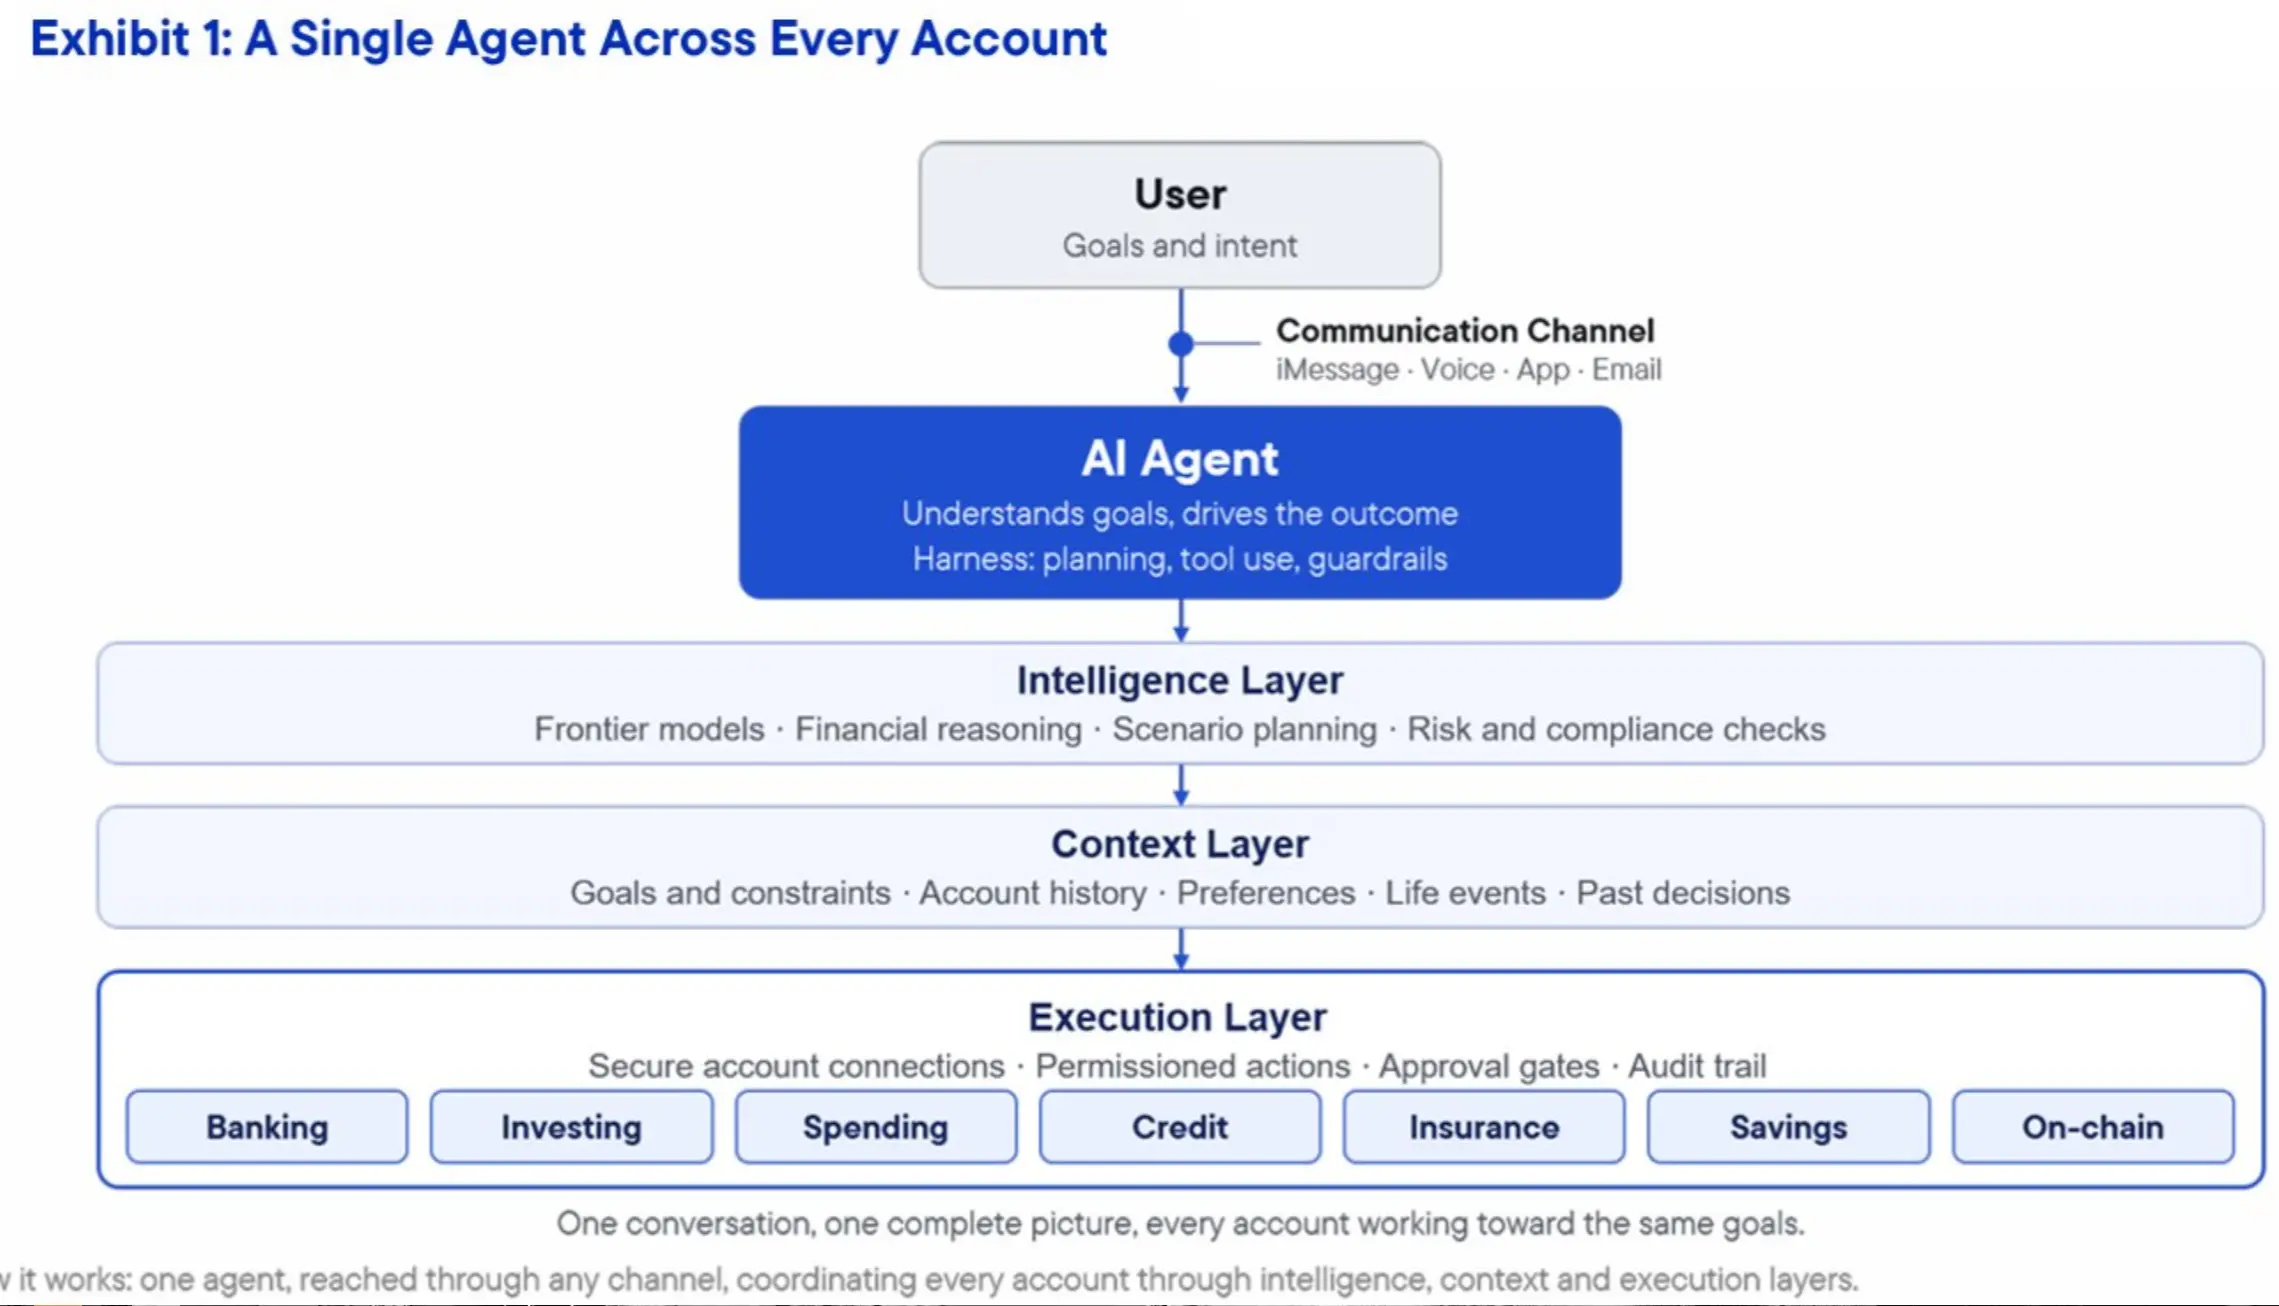
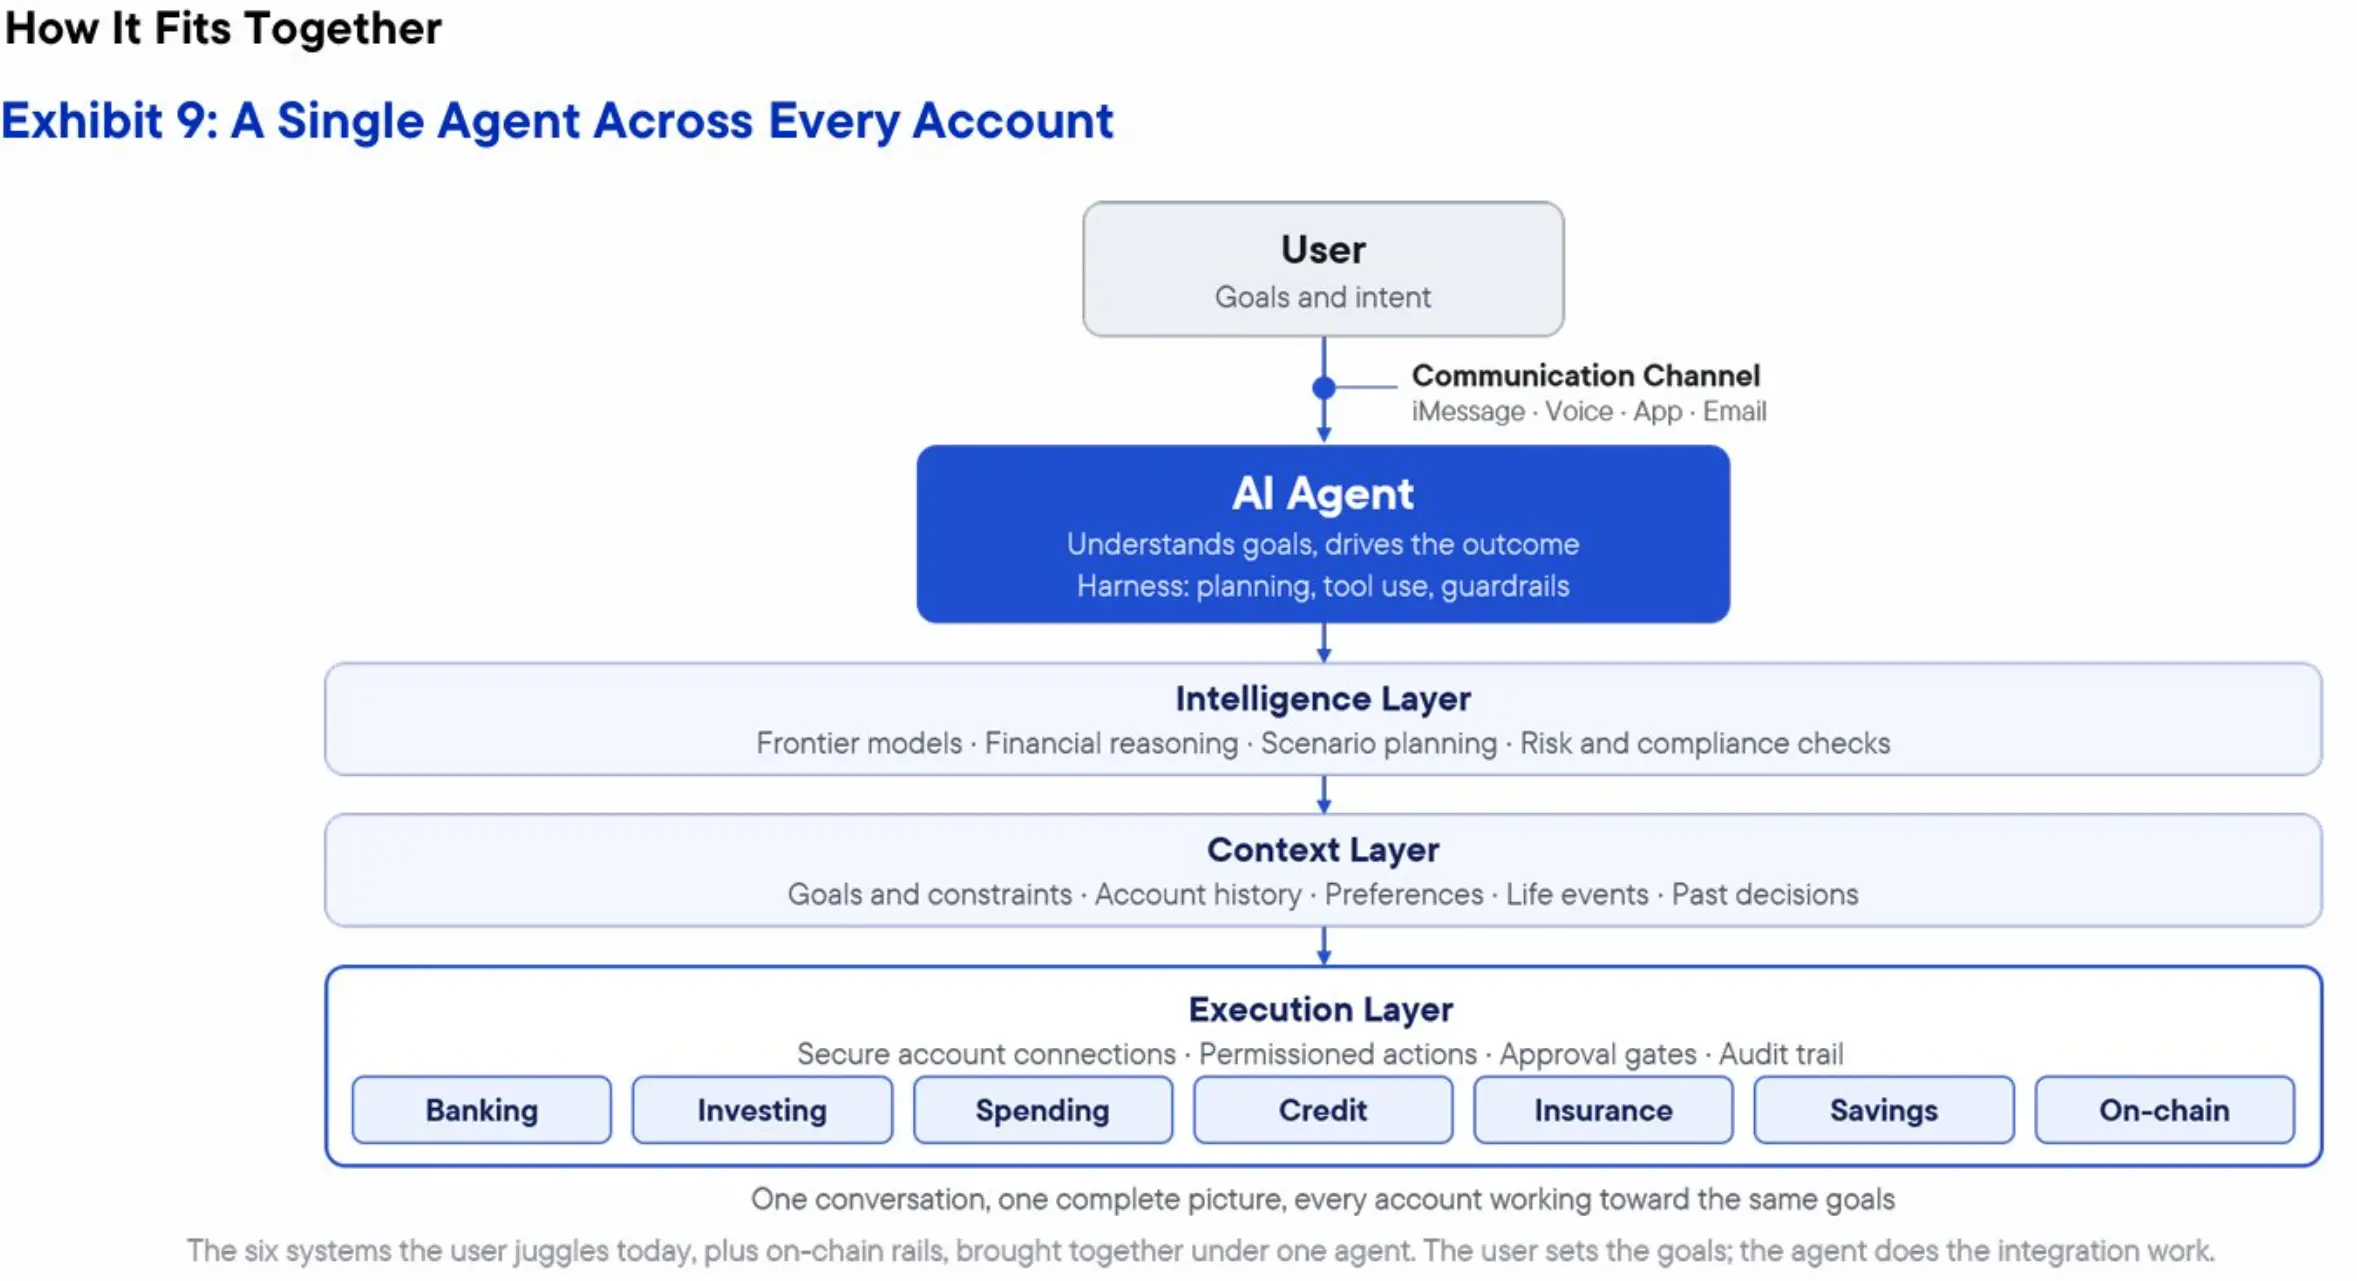
将来的には、人々はただ一つのエージェントに連絡するだけで済むかもしれません。ユーザーはSMS、音声、アプリ、または電子メールを通じてそれとコミュニケーションを取り、エージェントもこれらのチャネルを通じてユーザーに積極的に連絡することができます。エージェントはユーザーの完全な財務状況を理解し、異なるアカウント間で行動を起こし、ユーザーが目標を達成するのを助けます。
Instinct、Muse、Grok Botなどのパーソナルエージェントは、資金に関連する日常業務を処理するのが得意ですが、資金管理のために特別に設計されているわけではなく、ほとんどの製品のビジネスモデルはユーザーに消費を促すものです。
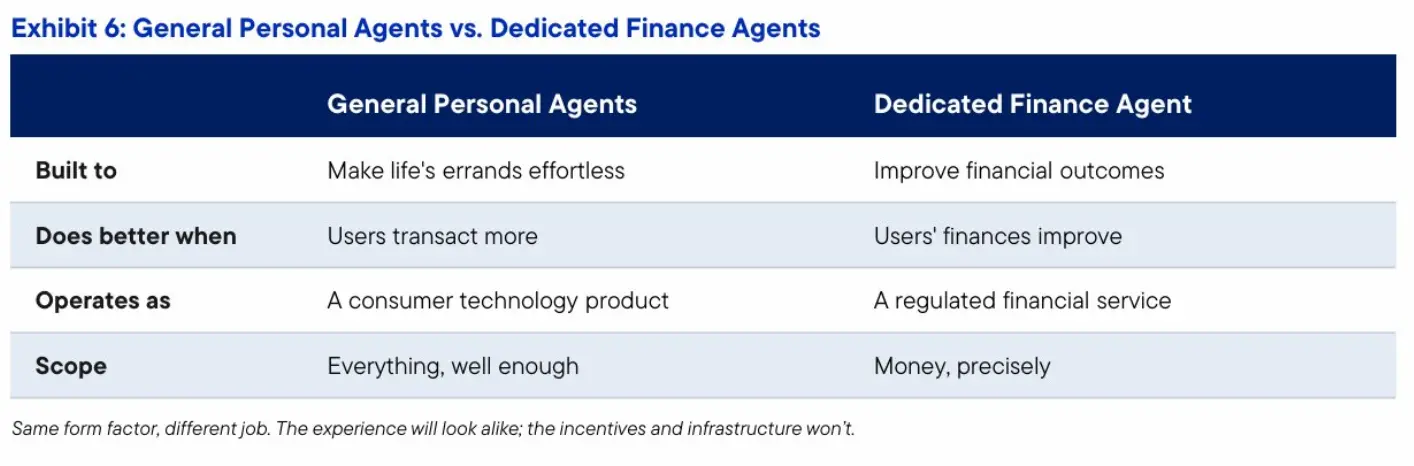
専用の資産管理エージェントがこの役割を担うのにより適しているかもしれません。汎用型エージェントは、ユーザーがより多く支出する際により多くの利益を得る傾向がありますが、資産管理型エージェントはユーザーの支出を減らす手助けをすることで成功する必要があるかもしれません。
暗号インフラはエージェントの使用に適しています。オンチェーンのエージェントファイナンスは、エージェントが必要とする基本コンポーネントを構築し始めており、これにはエージェントウォレット、プログラム可能な権限、自動化された金庫、機械的な支払いが含まれます。
ほとんどの人にとって、資金管理は一連のアカウントを管理することを意味します。ある人の財務生活は、銀行のチェックアカウント、雇用主の退職プランサービスプロバイダーが提供する401(k)アカウント、証券口座、2、3枚のクレジットカード、異なる保険会社のポリシー、そしてより高い金利を得るために他の機関で開設した高金利の貯蓄口座を含むかもしれません。
各アカウントにはそれぞれのログイン方法、アプリ、リマインダーがあり、ユーザーに異なる提案を提供します。それらは相互に接続されていません。家庭の完全な財務状況は、ユーザーの頭の中にしか存在せず、ユーザーがこれらの情報をまとめる時間があるときに限られます。
この負担は、ユーザーの行動を鈍らせたり、単にいくつかの事柄を見逃したりして、最終的にかなりの金銭的損失をもたらします。
二つの進展がこの状況を変え始めています。
パーソナルエージェント、すなわちAIアシスタントは、現在、ユーザーが日常的な言語で表現する意図を理解し、異なる選択肢を天秤にかけ、さまざまなチャネルを通じてユーザーとコミュニケーションを取ることができるようになっています。
オンチェーンのエージェントファイナンスは、ソフトウェアが自ら資金を保持し、移転し、資金から利益を得るための基本コンポーネントを構築しています。
前者は理解能力を提供し、後者は実行能力を提供します。どちらか一方だけでは、この問題を解決することはできません。
この記事では、個人の財務の未来は統一された入口になる可能性があると考えています:ユーザーは、自分に合ったチャネル(SMS、音声、アプリ、または電子メール)を通じて同じエージェントに連絡し、エージェントもこれらのチャネルを通じてユーザーに積極的に連絡します。エージェントはユーザーの完全な財務状況を理解し、ユーザーの目標を理解し、異なるアカウント間で行動を起こし、ユーザーがこれらの目標を達成するのを助けます。
この記事では、この役割を担うのは現在の主要な汎用パーソナルエージェントではなく、暗号インフラ上で運営される専用の資産管理型エージェントである可能性が高いと考えています。なぜなら、汎用パーソナルエージェントのビジネスモデルは消費を促す傾向があるからです。
次に、この記事では、人々が現在どのように資金を管理しているか、パーソナルエージェントが何をでき、何をできないか、なぜ専用の資産管理型エージェントがこの役割により適しているか、そしてなぜ暗号インフラがエージェントファイナンスに適しているかを紹介します。
人々が現在どのように個人財務を管理しているか
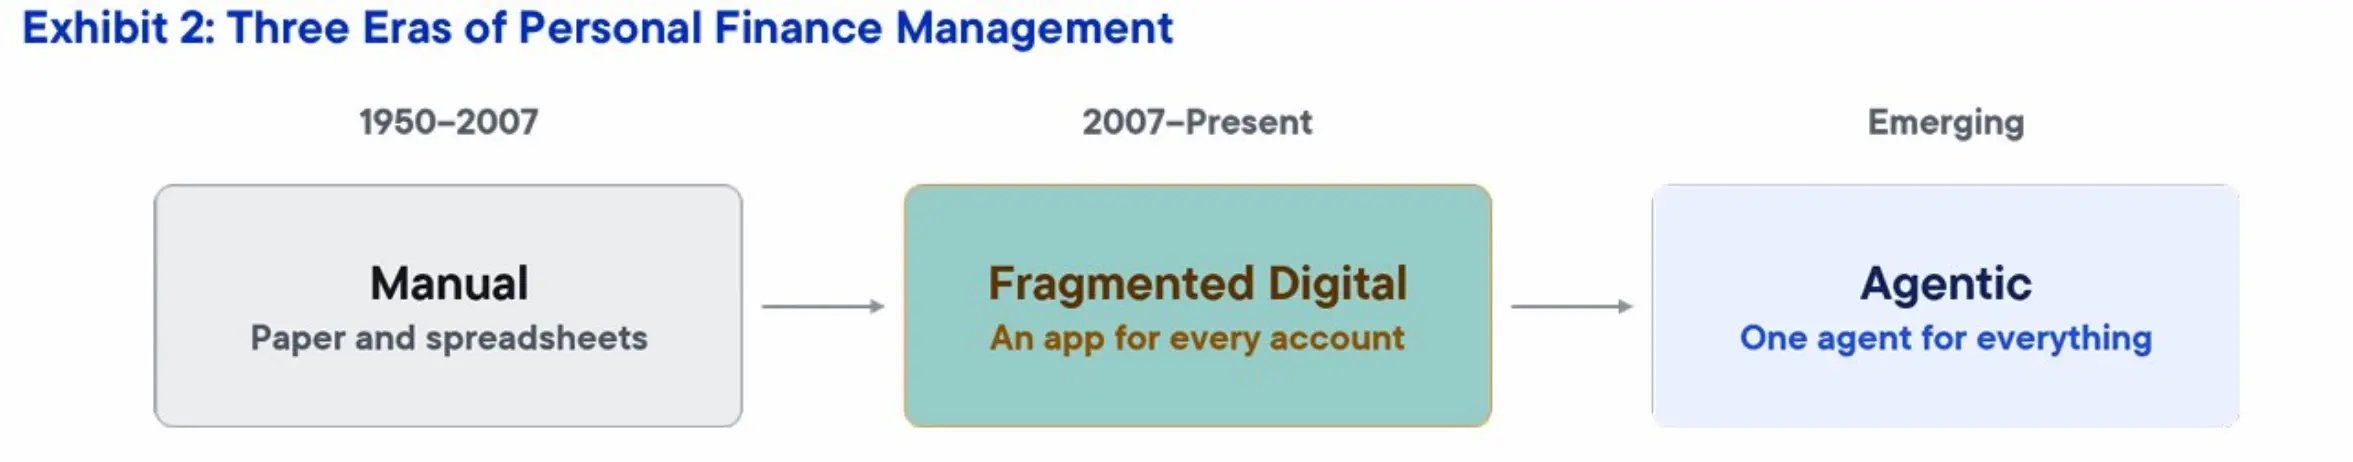
金融テクノロジーが約20年にわたって発展してきたにもかかわらず、多くの人々は依然として手動操作で財務を管理しています:アプリを一つずつ開いて残高を確認し、異なる機関間で資金を移動させて請求書を支払い、期限を頭の中で覚え、時間があるときにスプレッドシートで情報を照合します。
各製品自体はうまく機能しています。実際に手間がかかるのは、これらの製品間を接続する作業です。
問題はどこにあるのか:
統一されたビューの欠如。 純資産、キャッシュフロー、目標達成の進捗が異なる機関に分散しており、機関間でデータを共有していません。
事後対応で、積極的な管理が欠如。 人々は通常、費用、金利の変動、または機会を逃した後に初めて気づきます。
提案は高価すぎるか、あまりにも一般的。 個別の財務計画の価格は主に裕福な人々を対象としており、他の人々には一般的な提案が提供されるだけです。
決定が常に遅れる。 各操作に資料を調べ、アカウントにログインし、資金を移動させる必要があると、人々は何もしないことを選ぶことがよくあります。
考えが行動に移せない。 「もっとお金を貯めるべきだ」というのはしばしば単なる考えであり、それを計画に変えて実行するためのツールがありません。
パーソナルエージェント:なぜ個人財務には専用のエージェントが必要かもしれないのか
この状況を変える可能性のある最初の技術はパーソナルエージェントです。
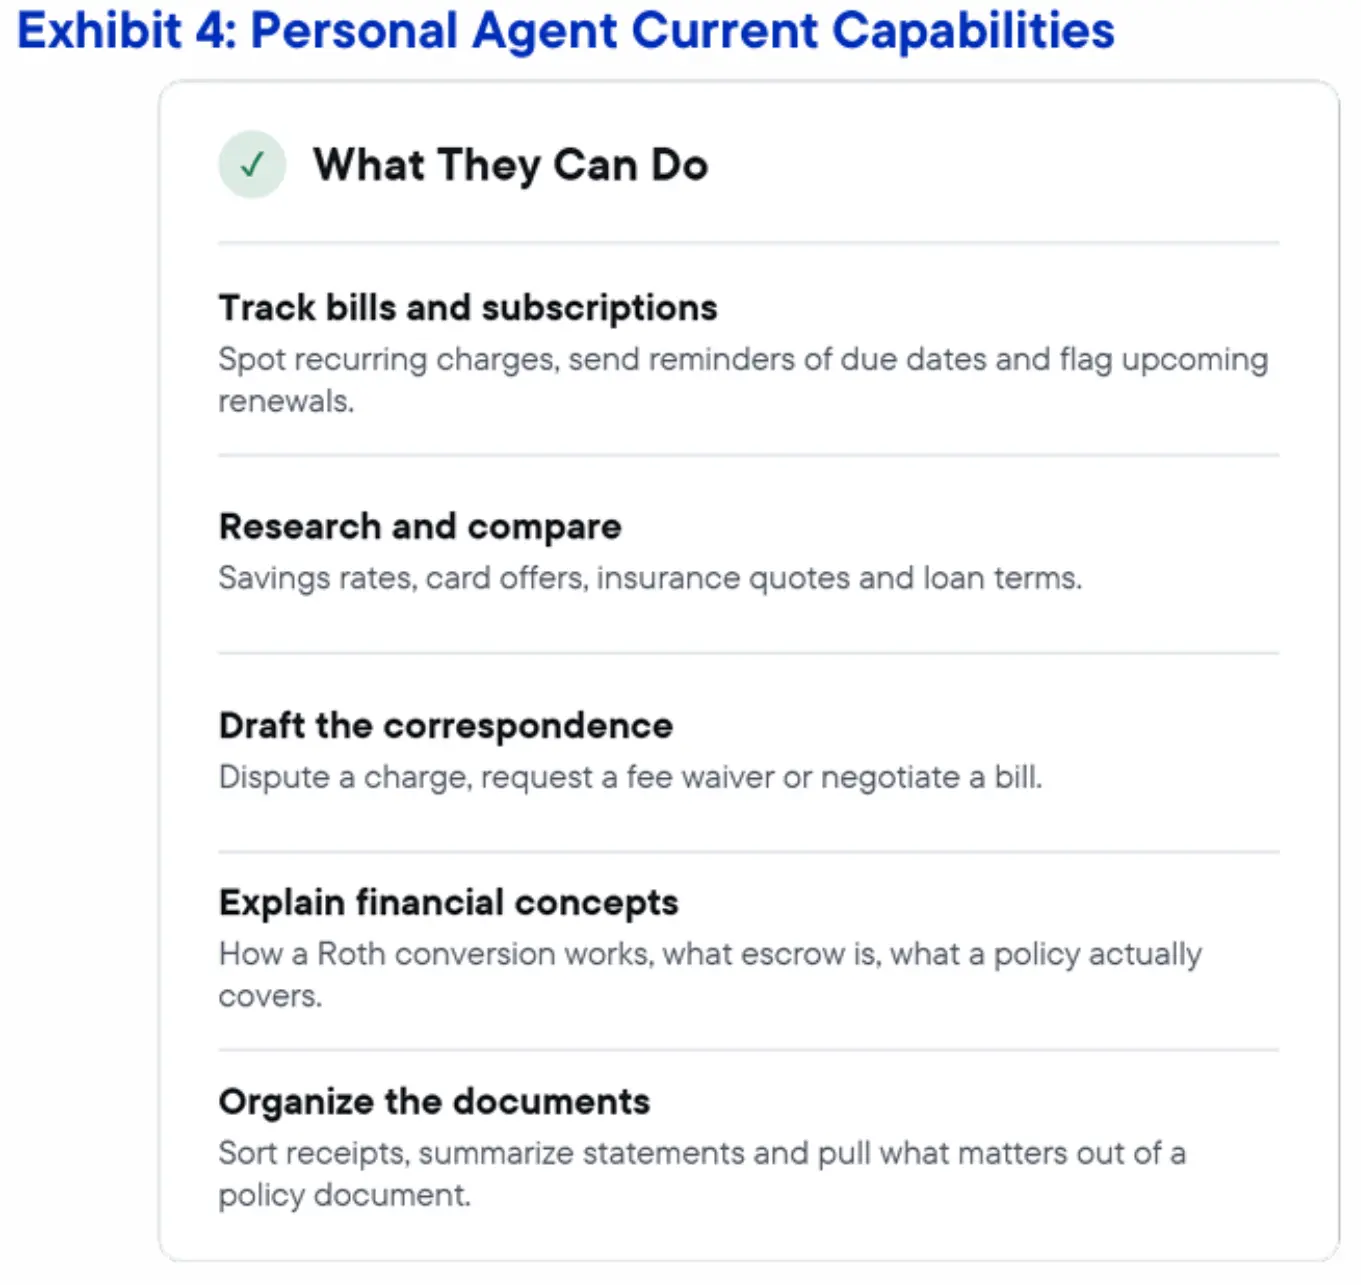
パーソナルエージェントは、ユーザーの代理として行動する汎用AIアシスタントです。彼らは質問に答え、リサーチを行い、コンテンツを起草し、業務を整理し、ますます多くのユーザーのアプリ内で行動を起こすことができるようになっています。
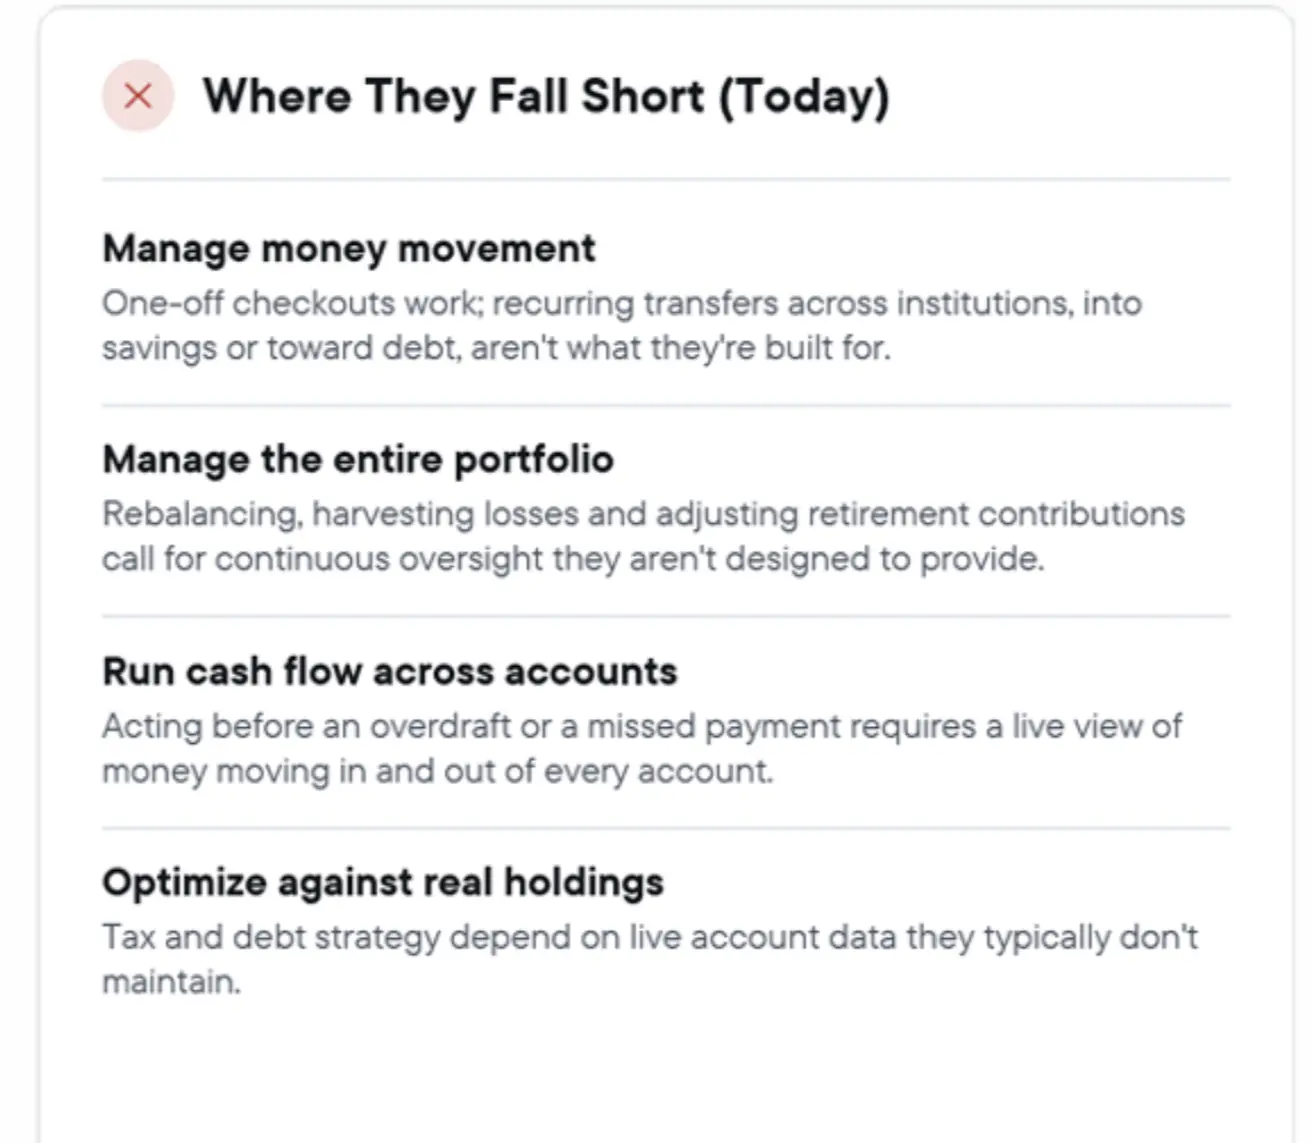
現時点では、個人財務に適用すると、彼らは資金に関連する日常業務を処理するのが得意ですが、資金を直接管理するのにはあまり適していません。
先進的な汎用エージェント
2026年は汎用パーソナルエージェントが突破口を迎える年です。
ユーザーはSMSや電話を通じてInstinctに連絡し、予約、購入、サブスクリプションのキャンセルを代行させることができます。MetaのMuseは、メールを送信したり、旅行を予約したり、フォームに記入したり、チェックアウトを完了したりすることができ、自分のアプリ内でもWhatsAppでも使用できます。SpaceX AIのGrok Botは、各エージェントに独立したクラウドコンピュータを装備し、ユーザーの既存のアプリにログインし、人間のように操作します。
これらのエージェントはすでに資金に関連する業務に関与しています:支払い、料金のキャンセル、請求書の交渉。パーソナルエージェントの争奪戦は始まったばかりで、36億のアクティブユーザーを持つMeta、100億ドルの評価を受けているスタートアップ、そしてSpaceX AIが、人々の日常生活を任せられるエージェントになることを競っています。
これらのエージェントが資金管理にどの程度関与できるかは、現在もオープンな問題です。いくつかの要因が、新しい専用の資産管理型エージェントがこの役割を担うのにより適していることを示唆しています:彼らは現在のパーソナルエージェントと似た使い方ができるが、最初から資金管理を中心に構築されています。
インセンティブメカニズム:お金の流れを見極める
最も重要な要因は経済的利益です。汎用エージェントを開発する企業は、通常、ユーザーがより多く支出する際により多くの利益を得ており、収入は広告、取引手数料、または商業者の手数料から得られます。
一方、個人財務型エージェントは、成功するために逆のことを行う必要があります。
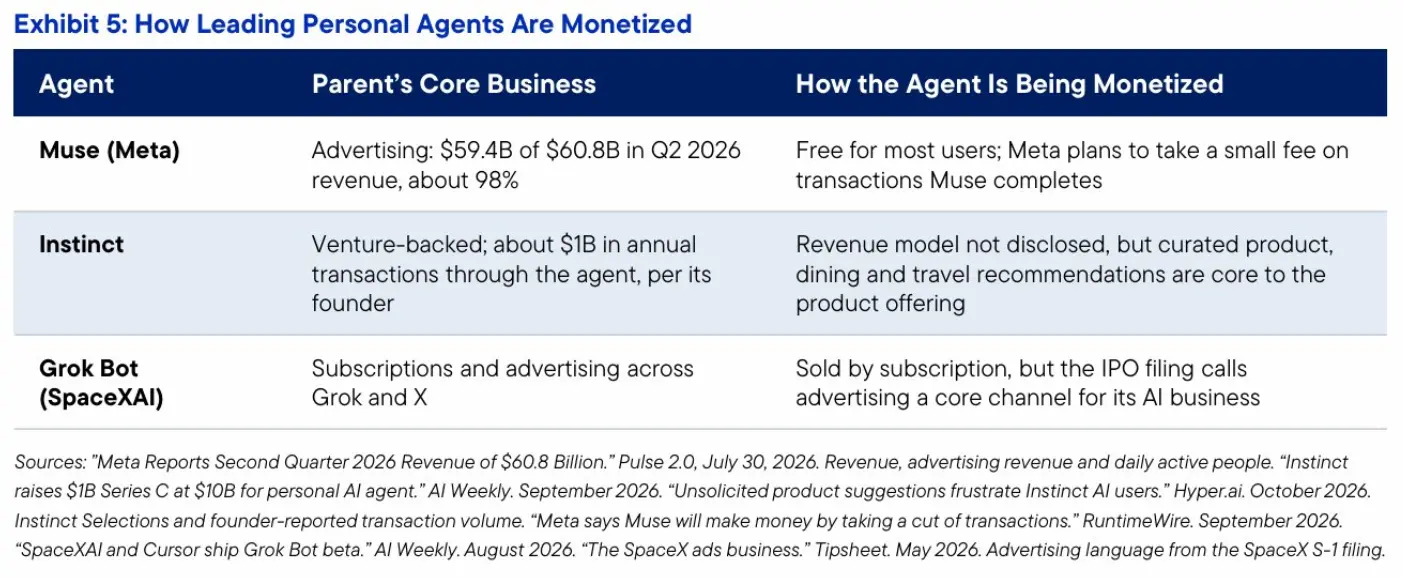
Metaは2026年第2四半期に約98%の収入を広告から得ています。9月のConnectカンファレンスで、ザッカーバーグはMuseが大多数のユーザーに対して引き続き無料であると述べ、Metaは将来的にMuseを通じて行われるショッピング、予約、その他の取引から少額の手数料を徴収することで利益を上げることを期待しています。同時に、MetaはWalmart、Best Buy、Gap、Sephora、Wayfairなどの小売業者との新しい提携を発表しました。
Instinctの創設者は、この製品が毎年約10億ドルの取引を処理しており、その半分以上が旅行に関連していると述べています。9月末、Instinctは「Instinct Selections」という機能を通じて、ユーザーに厳選された商品、食事、旅行の推奨を提供し始めました。一部の初期ユーザーは、これらの推奨を自発的に求めていないと批判しています。
Grok BotはSuperGrokとCursorのサブスクリプションを通じて販売されています。しかし、その親会社のIPO申請書は、広告をAIビジネスの中心的な収益化チャネルとして挙げ、リアルタイムの対話に広告を組み込む計画を示しています。
取引量に応じて収入が増加するエージェントは、優れたショッピングアシスタントになる可能性がありますが、利益相反のある財務アドバイザーになる可能性もあります。個人財務型エージェントの仕事は、ユーザーに特定の商品を購入しないように勧めることであり、そのビジネスモデルもこの行動を支持できるものでなければなりません。
インセンティブメカニズムに加えて、他の二つの要因も同じ結論を指し示しています。
まず、資金を移転し、投資を推奨し、債務を管理することは、ライセンスや適合性要件を伴い、場合によっては受託責任も伴います。したがって、汎用エージェント企業がこれらの業務を担う場合、消費テクノロジー事業の外に、規制された金融業務を確立する必要があります。
次に、個人財務は範囲よりも専門的な深さを重視します。汎用エージェントは数千の日常業務を十分に処理する必要がありますが、資産管理エージェントは各アカウントを照合し、ユーザーの実際の保有に基づいて税務の影響を計算し、債務返済の順序を計画し、すべての計算の数字が正確であることを確認する必要があります。
これは、専用に構築された情報理解、検証、実行システムを必要とし、この記事の後半で紹介する技術体系であり、単に汎用エージェントに資産管理のスキルを追加するだけではありません。
どの能力が引き継がれるか
先進的な個人財務型エージェントは、今日のパーソナルエージェントの成功を参考にする可能性が高いです:新しいインターフェースを学ぶ必要がなく、SMSと音声を主要なコミュニケーションチャネルとして使用し、ユーザーに積極的に連絡を取り、ユーザーの情報を記憶します。
この製品の形態は徐々に明確になっています。資金に関する話題が出たときに、誰がユーザーの信頼を得てこのサービスを提供する主体になるかはまだ不明です。
最も可能性が高い最終形態は分業協力です:ユーザーの一般的なパーソナルエージェントが日常生活を管理し、財務型エージェントが資金を管理し、両者が相互に調整します。
エージェント間の通信はすでに始まっています。Instinctは異なるユーザーエージェントを調整するためのネットワークの一例です。したがって、ユーザーが日常使用するエージェントに旅行の費用を負担できるかどうかを尋ねると、その質問はユーザーの財務状況を本当に理解している財務型エージェントに転送されることができます。
このモデルでは、一般的なエージェントが執事の役割を果たし、専門の財務エージェントが最高財務責任者の役割を果たします。
要点: パーソナルエージェントは資金に関連する日常業務を処理するのが得意ですが、そのビジネスモデル、規制資格、広範な機能の位置付けにより、資金を直接管理するには完全には適していません。使用体験は似ていますが、財務管理のために特別に設計されたエージェントがこの役割を担うのにより適している可能性があります。
エージェント金融:なぜ暗号インフラがAIエージェントに適しているのか
第二の進展はエージェント金融であり、資金を自ら保有し、移転し、資金から利益を得ることができるソフトウェアです。
従来の金融には、スマートアドバイザー、現金自動集約、定期請求書支払いなど、類似の製品があります。しかし、これらの製品はすべて単一の機関内に制限されており、その設計対象は人間の口座保有者であり、ユーザーの代理として行動するソフトウェアではありません。
構造的な理由から、より意義のある進展はブロックチェーン上で発生しています。
暗号インフラはデフォルトでオープンです。エージェントは自分のウォレットを持ち、コードを通じて任意のプロトコルと直接対話でき、ユーザーのログインを模倣する必要もなく、異なるシステムの接続が完了するのを待つ必要もありません。
これらのインフラ自体は、コードを通じてルールを設定できます。したがって、ユーザーが設定した制限は、エージェントが遵守すべきルールだけでなく、ウォレットによって強制されることもできます。エージェントが間違った行動をしたり操作されたりすると、取引は通過できません。
これらのインフラは24時間稼働し、ステーブルコインは数秒で決済を完了し、トークン化された資産も24時間収益を生み出します。
それらはまた、各操作が公開台帳に記録されるため、検証可能性を持っています。ユーザーは自分で確認できます。
これらのインフラには、スマートコントラクトの脆弱性やステーブルコインのペッグ外れなど、実際のリスクも存在します。これらのリスクをユーザーの代理で管理することも、エージェントの仕事の一部です。
しかし、まさにこれらの特性により、エージェント金融の基本コンポーネントは最初にブロックチェーン上に現れました。現在、これらのアプリケーションのほとんどは、トレーダーや暗号ネイティブユーザーにサービスを提供しています。
しかし、総じて見ると、これらは個人財務型エージェントが操作を実行するために必要な基盤を構成しています。
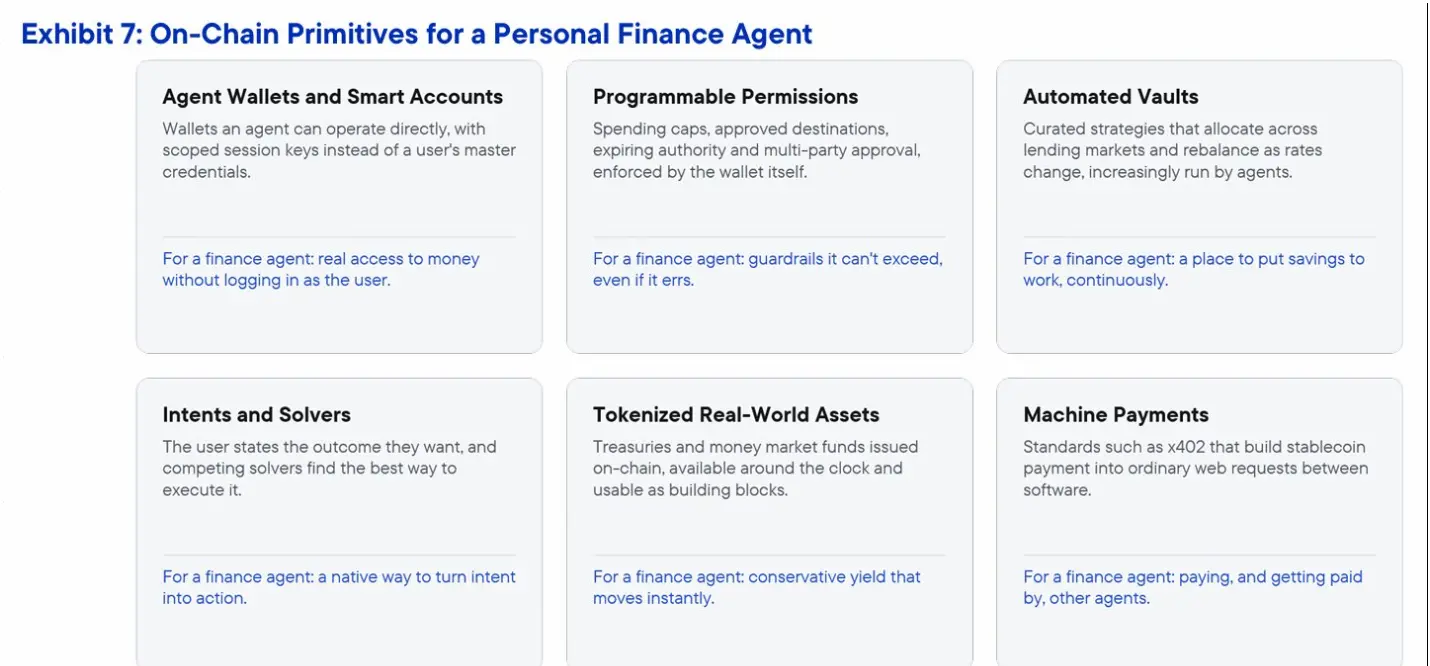
要点: 暗号インフラは、ユーザーが検証可能なルールの下で広範な操作を行うことを可能にしており、ブロックチェーン上のエージェント金融は実行に必要なツールを構築しています。今欠けているのは、これらの能力を活用し、個人の全体的な財務生活を管理できるエージェントです。
未来:統一された入口
パーソナルエージェントの使用方法を、ブロックチェーン上のエージェント金融が構築している能力と組み合わせて、資金管理のために特別に設計された製品に適用すると、解決策の輪郭が現れます:ユーザーを理解し、さまざまなチャネルを通じてユーザーに連絡し、ユーザーのすべての口座を操作できるエージェントです。
このモデルでは、ユーザーはもはや各口座を自分で統合する必要がありません。ユーザーは、最も便利なチャネルを通じて同じエージェントと交流できます:食料品店で並んでいるときにSMSを送信し、帰宅中に音声メッセージを送り、詳細を確認する必要があるときにアプリを開き、書類を処理する必要があるときに電子メールを送信します。
注意が必要な事項があると、エージェントはユーザーに積極的に連絡します。請求書の期限が近づいている場合、金利が変わった場合、または目標の進捗が計画から外れた場合などです。
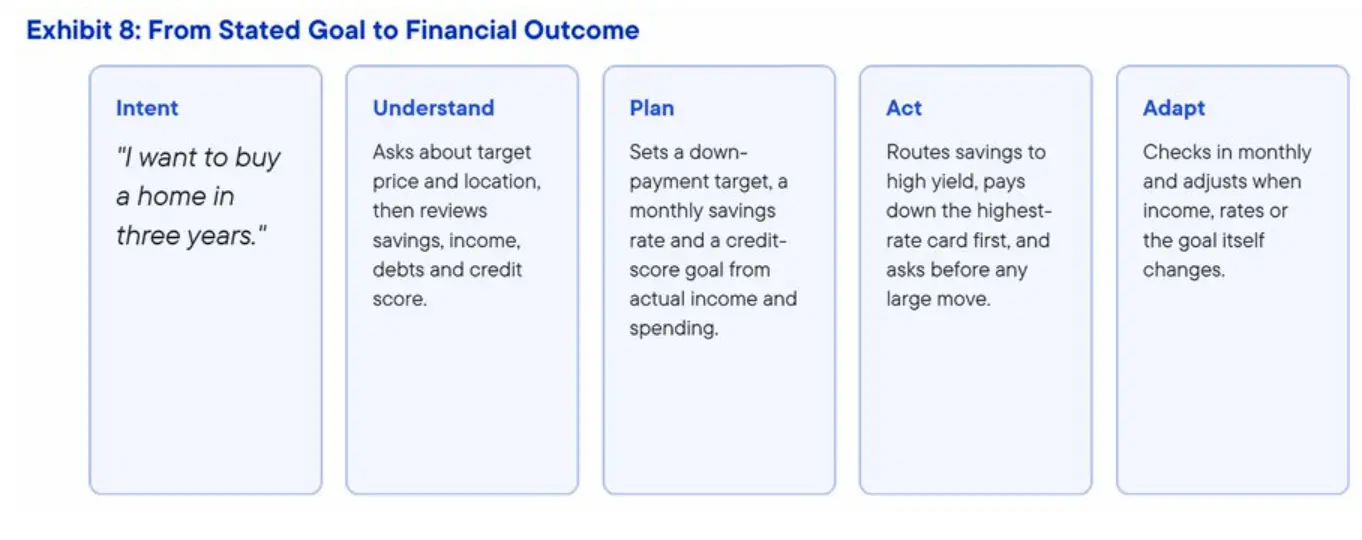
意図から結果へ
この製品の基準を測るのは非常に簡単です:日常的な言葉で表現された目標を、最終結果に変換できるかどうか?
以下に、一般的な目標の例を挙げて、このプロセスを示します。
構築する必要があるもの
このような体験を提供するには、銀行口座にチャットボットを追加するだけでは不十分です。製品は同時に以下の3つの側面を満たす必要があり、いずれかが欠けていてはいけません。
専門的かつ積極的
金融商品、戦略、機会を深く理解し、一般的な知識だけではないこと。
ユーザーが問題に気づく前にニーズを予測すること、例えば金利の低下、請求書の期限が近づいている、またはより安価な保険商品が出現した場合など。
ユーザーの意図と目標を具体的な財務結果に変換すること。
これらの結果の実現を継続的に推進し、ユーザーからの要求を待つのではないこと。
継続的かつ相互接続
すべてのチャネル間で同じ記憶を共有し、ユーザーがSMSで始めた対話を音声で続けることができ、再度説明する必要がないこと。
取引が入金され、口座残高が変化するにつれて、関連情報が自動的に最新の状態に保たれ、ユーザーが手動で更新する必要がないこと。
ユーザーが使用する各機関との安全で認可された接続を確立すること。
バックグラウンドで継続的に稼働し、注意が必要な事項があるときにユーザーに積極的に連絡すること。
信頼を設計の基盤とする
各提案を平易な言葉で説明し、その中で考慮すべき要素を含むこと。
重要な操作にはユーザーの承認が必要であり、日常的な操作はユーザーが設定した限度内で自動的に実行されること。
エージェントが何をしたのか、なぜそうしたのかを完全に記録し、ユーザーが確認できるようにすること。
ユーザーが常にコントロール権を保持できるようにする:権限はいつでも変更または撤回できること。
なぜ今なのか
このような製品はますます多くの人々に受け入れられています。
今年、初期ユーザーはSMSを通じてエージェントに連絡を取り、タスクを完了するのを見守っています。関連するインフラもすでに登場しています:財務推論を行うモデル、金融機関間で拡大するオープンバンキング接続、そしてエージェントがすでに使用している決済インフラです。
同時に、消費者に直接接触しサービスを提供する最も条件の整った企業、つまり今日の一般的なパーソナルエージェントの提供者は、資金管理に関して構造的な利益相反に直面しています。
これは専門的な参加者に機会を残しますが、この機会は長く続かないかもしれません。
このような参加者は、暗号技術に基づいて製品を構築することを優先する可能性があります。アメリカのステーブルコインに関する法律が正式に施行されると、ブロックチェーンインフラは製品の発売当初から実際の操作をサポートでき、従来の口座は時間の経過とともにオープンバンキングを通じて徐々に接続されることができます。
ユーザーの信頼を得て、さまざまなチャネルを通じてユーザーに連絡し、実際にユーザーが資金を配分し、目標を達成するのを助けることができる最初の個人財務型エージェントは、この製品カテゴリを定義する可能性が高いです。
パーソナルエージェントの使いやすさ、ブロックチェーン上の操作能力、金融レベルの信頼メカニズムを組み合わせることができるチームに注目する価値があります。