
ビットコインの「選挙効果」:政治的触媒、それとも半減期にぶつかったのか?
著者:Darko,IOSG Ventures
1950年以降、アメリカでは合計19回の中間選挙が行われました。私たちの統計によると、各選挙の翌年、S&P 500指数は投票日よりも高い値を記録しています。ビットコインは3回の完全な中間選挙サイクルを経験しており、1年後の価格もすべて高くなっていますが、投票後の数週間は必ず一度下落しています。
今年の11月3日の投票時、2つの市場の状況はあまり似ていません。米国株は歴史的な高値に近く、ビットコインは前回の大幅な売却から回復中です。歴史的に見て、両者の1年後のパフォーマンスはやや楽観的に見えるかもしれませんが、その間の動きには大きな違いがある可能性があります。
ただし、これらの歴史データが2026年にどれほどの参考価値を持つかは疑問です。過去の中間選挙前の1年で、米国株の最大回撤の中央値は16%でしたが、今年は約9%で、回復できる下落幅はもともと多くありません。ビットコインは3つのサンプルしかなく、毎回の中間選挙は半減期の後2年から2年半の間に行われており、2つのサイクルが重なっているため、上昇と選挙自体との関係を判断するのは難しいです。
核心的な見解
米国株:歴史的に、中間選挙後のパフォーマンスは非常に強力ですが、今年の選挙前の市場パフォーマンスは例年よりも強いです。したがって、歴史的な平均上昇率が再現されると直接仮定するのは安定的ではありません。
ビットコイン:3つの完全なサイクルの1年のリターンはすべて正ですが、いずれもさらに下落を経験しました。3つのサンプルだけでは、信頼できる「選挙効果」が存在するかどうかを確認することはできません。
政策:国会の支配権は暗号業界の立法と規制に影響を与えます。しかし、市場の方向性を決定する核心的な要因は、企業の利益、金利、資金の流れです。
一、米国株:歴史的なパフォーマンスは目を引くが、今年の出発点は異なる
1950年から2022年までに、合計19回の中間選挙が行われました。各選挙後の12ヶ月間、S&P 500指数はすべて上昇し、平均上昇率は15.1%、中央値は14.5%で、最もパフォーマンスが悪かった回でも1.1%の上昇を記録しました。
それに対して、中間選挙のない年では、同じく11月初めを起点とした場合、翌年の平均リターンは7.2%で、約70%のサンプルが上昇を記録しました。
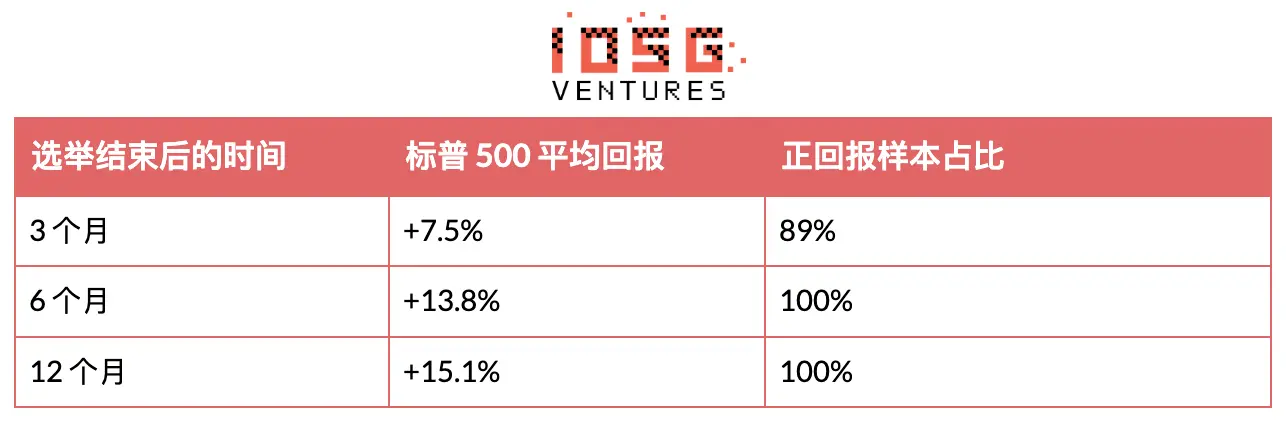 ▲ 出典: IOSG、日々の終値を基に計算
歴史的な下落は、ほとんどが選挙前に発生しています。中間選挙前の1年で、市場の最大回撤の中央値は16%です。研究で設定された投票日を中心とした6ヶ月の観察ウィンドウ内で、19回の選挙のうち17回は市場の底が投票日より前に現れました。
上昇もまた、投票が終了するのを待つ必要はありません。ブラックロックの分析によると、選挙結果が徐々に明らかになるにつれて、米国株は歴史的に中間選挙の約1ヶ月前から上昇を始めることが多いです。今年の10月下旬、予測市場は民主党が下院を支配する確率を約93%、上院を支配する確率を約68%と見積もっています。これは、大統領と国会が異なる政党に属する状況が市場で広く予想されており、投票日当日の驚きにはならないことを意味します。
これはすべての政策影響が価格に反映されていることを意味するわけではありませんが、予想通りの結果は、予想外の結果よりも市場の即時反応を小さくする可能性があります。したがって、投票日は市場の動向を観察するための時間の基準として機能することができますが、必ずしも市場の転換点ではありません。
今年の市場の出発点も異なります。10月下旬、S&P 500指数は10月6日に記録した歴史的な終値から約3%しか離れておらず、前の年の最大回撤は約9%でした。言い換えれば、市場が回復する必要のある失地はそれほど多くありません。
歴史的に、5回の中間選挙が同時に2つの条件を満たしています:選挙前に10%以上上昇し、回撤が10%未満であること。これらはそれぞれ1954年、1958年、1986年、2006年、2014年に発生しました。その後の1年のリターンは1.1%から33.2%の間で、中央値は6.7%です。
中央値の見かけ上の正確な数字よりも、この広範な範囲の方が重要です。これらのケースは、強い市場が選挙後も上昇を続ける可能性があることを示していますが、2027年の信頼できるリターン目標を設定するには不十分です。
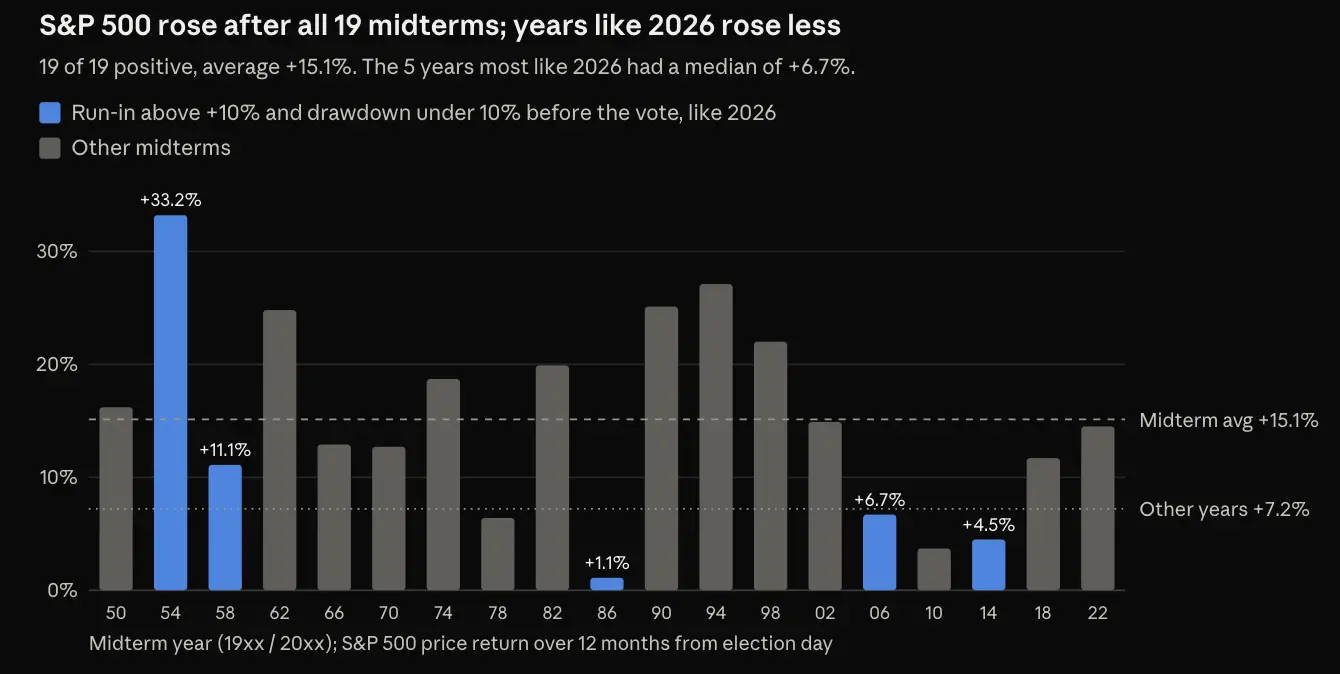 ▲ 図1. 歴代の中間選挙後12ヶ月のS&P 500指数リターン。青い棒グラフは「選挙前の上昇が大きく、回撤が浅い」という条件を満たす5つの歴史的ケースを示しており、2026年と比較するために使用されています。
歴史的な経験は楽観的ですが、次の上昇には企業の利益と金利環境のサポートが必要です。
二、ビットコイン:1年後の上昇は、回復過程が容易であることを意味しない
ビットコインの歴史は短く、保有過程も厳しいです。
2014年、2018年、2022年の3つの完全な中間選挙サイクルにおいて、BTCは投票日の数週間後に下落しましたが、1年後の価格はすべて選挙日よりも高くなっています。2022年の下落は短期間で、投票後3ヶ月でBTCは上昇を記録しました。3つのサイクルの短期的なパフォーマンスには大きな違いがあります。
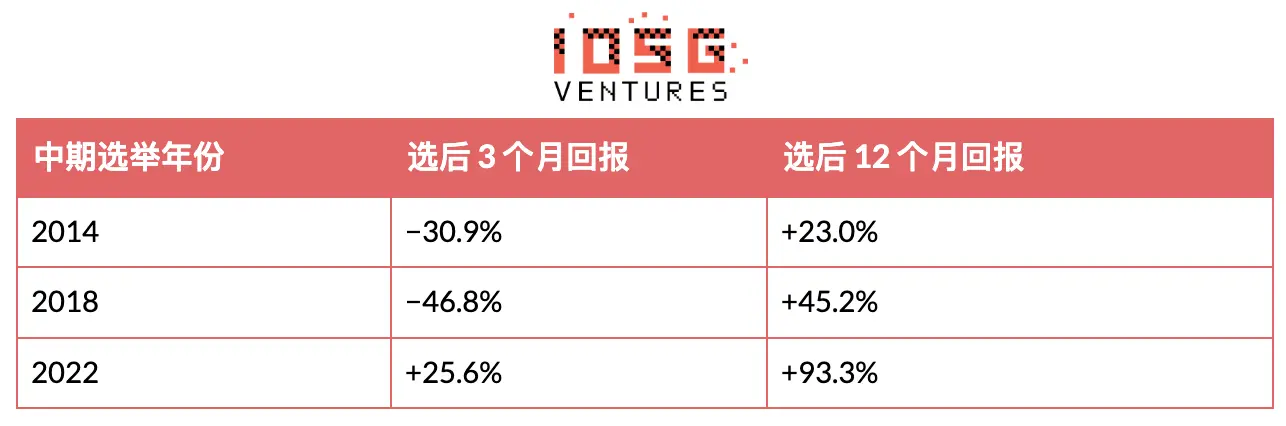 ▲ IOSG、CoinMetrics BTC PriceUSDデータを使用して計算
バイナンスの研究によると、ビットコインは中間選挙後1年内の平均上昇率が約54%で、私たちのサンプルの53.8%の平均上昇率とほぼ一致しています。しかし、上昇過程も同様に重要です:投票後3ヶ月のリターン中央値は約−31%、12ヶ月後は約+45%です。投資家が最終的に回復の方向を見極めたとしても、上昇が来る前にかなりの損失を被る可能性があります。
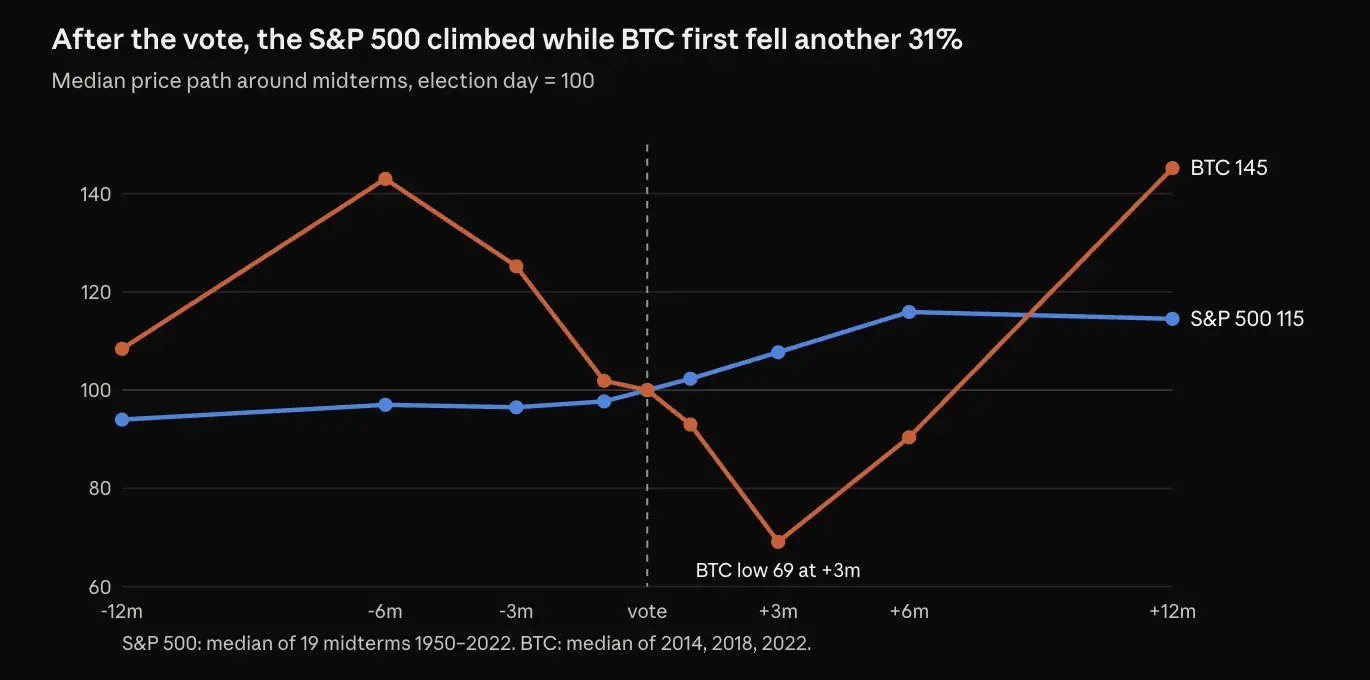 ▲ 図2. 中間選挙前後のパフォーマンス中央値、投票日を基準に、指数を100に設定。S&P 500のサンプルは1950年から2022年までの19回の選挙をカバーし、ビットコインのサンプルは2014年から2022年までの3回の選挙をカバーしています。図中の線は選定された観察時点を結んでおり、予測を示すものではありません。
ただし、これらのサンプルは選挙自体の影響を単独で特定することはできません。毎回の中間選挙はちょうどビットコインの半減期の約2年から2年半後に行われ、すべてがベア市場の段階にあります。2026年11月の選挙は、2024年4月の半減期から約2年半の距離にあります。
サンプルは3つしかなく、2つのサイクルが重なっているため、選挙がこの規則に実質的な影響を与えたかどうかを判断することはできません。
同様に、中央値の曲線を価格予測として扱うべきではありません。この曲線は異なる年の結果を集約したものであり、特定の市場で投資家が実際に経験した完全な動向ではありません。それを今日の価格に機械的に適用することは、データ自体が支持できない精度感を生み出すだけです。
現物ETFや企業の財務資金の流入に伴い、ビットコインの投資家構造も変化しています。これらのチャネルは需要をもたらす可能性があり、また、償還圧力、資金調達圧力、リスク選好の変化を市場に伝える可能性もあります。
本当に覚えておくべきことは:来年のパフォーマンスに期待を寄せることと、短期的にまだ下落の余地があることは矛盾しないということです。下落がいつ終わるかについては、歴史的なサンプルは答えを提供できません。
三、選挙は暗号業界にどのような変化をもたらすか?
暗号業界にとって、選挙の最も直接的な影響は政策から来ます。市場が大統領と国会が異なる政党に属することを広く予想している中で、注目すべきは新しい国会がどのように立法、規制監視、規制機関の人事を調整するかです。
「CLARITY法案」の進展はこの不確実性を反映しています。9月15日、上院は49票賛成、50票反対の結果で、討論を終了し法案を進めるための手続き動議を通過させることができませんでした。その後、上院は再審議の動議を提出したため、法案は現在停滞状態にあり、完全に再開の機会を失ったわけではありません。しかし、選挙休会前に上院は2回目の投票を行わなかったため、今期国会の残された唯一のウィンドウは、選挙後の新しい国会が任命される前の「レームダック会期」です。
次の国会は各委員会のリーダー選出、立法の優先順位、再交渉の具体的条件を決定します。
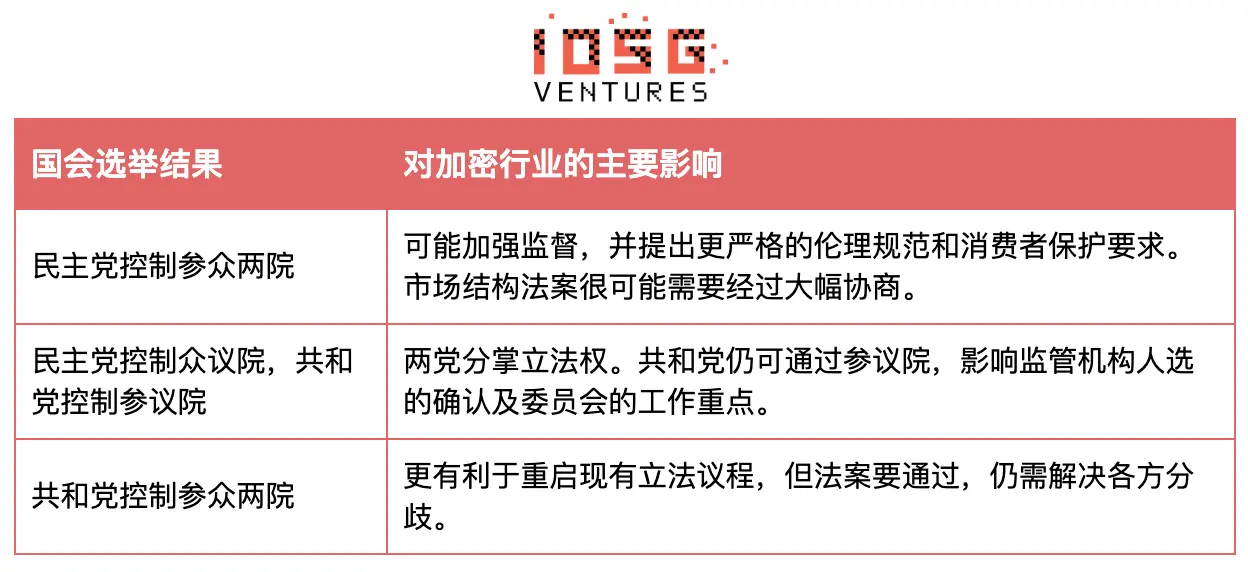 ▲ 上記はシナリオ分析であり、立法結果の予測ではありません
共和党が上院を維持すれば、業界に好意的な政策案を推進するのに有利かもしれませんが、法案が通過する保証はありません。同様に、民主党が国会を掌握しても、両党が協力して立法を行う可能性がないわけではありません。
同時に、規制機関は現行の権限内で行動を取ることができます。ルールを策定し、スタッフの指針を発表することで、特定の問題を解決できるかもしれませんが、その適用範囲と持続性は正式な立法と比較して必ずしも同じではありません。
同じ選挙結果は、異なるチャネルを通じて米国株と暗号業界に影響を与える可能性があります。大統領と国会が異なる政党に属する場合、新たな財政支出計画は制約を受ける可能性があり、これにより一部の債券利回りの上昇圧力が緩和され、株式評価を支えることになります。しかし、暗号企業にとっては、立法の行き詰まりが市場構造ルールの不確実性の期間を延長する可能性があります。
これにより分化が生じる可能性があります:金融市場は財政支出が制約されることを歓迎しますが、暗号業界は安定した法的枠組みを待ち望んで失望するかもしれません。もちろん、これらの結果は必然ではありません。国会が行き詰まっても、行政機関や規制機関は政策の変化を推進する可能性があります。
四、どの要因が市場の2027年までの上昇を支えるか?
私の基準判断は:米国株の見通しは全体的に楽観的ですが、上昇過程には波乱があるでしょう;ビットコインの短期的な動向はさらに判断が難しいです。これは歴史を参考にした判断であり、歴史データから直接導き出された予測ではありません。
米国株にとっては、企業の利益が持続的に成長し、債券利回りによる圧力が緩和されることが、市場のさらなる上昇に寄与します。上昇が大型テクノロジー企業から他の企業に広がることができれば、回復もより説得力を持つでしょう。逆に、どちらの党が国会を支配しても、インフレが高止まりしたり、利益が予想を下回ったりすれば、強気の理由は弱まります。
ビットコインについては、現物ETFが資金を引き続き引き寄せられるか、流動性が改善されるか、全体の市場が弱くなる中でビットコインが以前の上昇幅を維持できるかに注目します。資金が引き続き流出するか、資金調達圧力が再び上昇する場合、簡単にベア市場の底が過ぎ去ったと判断するのは避けるべきです。
以下の3つの変化は特に注目に値します:
12月8日から9日の米連邦準備制度理事会の会合:連邦準備制度は10月28日に金利を3.75%から4.00%に維持し、2名の委員が反対票を投じました。市場は12月の利上げの可能性を考慮し始めています。新しい経済予測は、債券利回りによる圧力が緩和されているかどうかを判断するのに役立つでしょう。
利益と上昇のカバレッジ:利益の成長と株価の上昇が、現在リードしている指数の企業からより多くの企業に広がることができるか。
ビットコインの資金の流れ:機関の需要が数週間にわたって持続できるか、単に特定の取引日に集中するのではなく。
選挙結果はこれらの指標と共に観察すべきであり、それらを代替することはできない。
四、結論
歴史的データの中で最も強力な発見は、米国株が中間選挙後に持続的に上昇する高度な一貫性である。しかし、2026年の投票前の株式市場はすでにかなり強いことも認識する必要がある。
ビットコインが示す示唆は異なる:3つの完全なサイクルの中で、1年後の価格はすべて高くなっているが、投資家はさらに下落を経験している。これはリスクを保持することを理解するのに役立つが、次のサイクルに対する明確な予測を支えるには不十分である。
11月3日の選挙は今後の政策環境に影響を与える。市場が2027年に回復を継続できるかは、その後の企業の利益、流動性、資金の流れに最終的に依存する。
主要参考資料
ブラックロック------2026年中間選挙と市場パフォーマンスの歴史的見解
エドワード・ジョーンズ------中間選挙と市場:歴史的経験と現在の考慮事項
バイナンス研究週報------地雷、中間選挙サイクルと非対称機会
https://www.binance.com/research/analysis/weekly-market-commentary-2026-03-11?utm_source=chatgpt.com
アメリカ合衆国上院------2026年9月15日の議事録と「CLARITY法案」の投票
https://www.dailypress.senate.gov/tuesday-september-15-2026/?utm_source=chatgpt.com
連邦準備制度------連邦公開市場委員会の会議日程
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm?utm_source=chatgpt.com
ポリマーケット------2026年中間選挙の権力構造
https://polymarket.com/event/balance-of-power-2026-midterms?utm_source=chatgpt.com
トラウトマン・ペッパー・ロック------「CLARITY法案」の失敗後、規制当局は議会での行動がないまま、政策が不確実な状況で作業を進める
歴史的な表やグラフ:IOSGはYahoo FinanceのS&P 500の日次終値(^GSPC、配当を含まない)とCoinMetricsのBTC PriceUSDデータを使用して計算。