
中金:アメリカ中間選挙の共同解読
著者:中金点睛
海外マクロ:横掃の後:アメリカ中間選挙の三重の影響
アメリカ中間選挙が終了し、 民主党が上院と下院を奪回し、 複数の 伝統的な赤州で 歴史的な突破を果たしました。 " 横掃 " の広がりと力強さは市場の予想を超えています。生活コストの高騰、選挙公約の未達成、候補者選抜における " 忠誠心重視 " 、 選挙情勢軽視 が共和党の敗因の主な要因です。 これにより、トランプ政権に明確な信号が送られました。 今後を展望すると、 民主党が国会を支配することで 抑制が強化され、 米イランの対立が激化するリスクは 低下する可能性があります。 財政の拡張余地は 制限され、 債務上限を巡る攻防が 市場に 一時的な 混乱をもたらす可能性があります。 州政府のデータセンター規制の不確実性が高まっていますが、 AIを全面的に制限する可能性は低いでしょう。 全体として、以前の判断を維持し、 選挙の結果が 政策の不確実性を低下させ、 市場にとってリスク清算の機会を提供することになると考えています (参照:《アメリカ中間選挙の潜在的影響》)。
1. 民主党が全面的に勝利し、 複数の伝統的な赤州で逆転
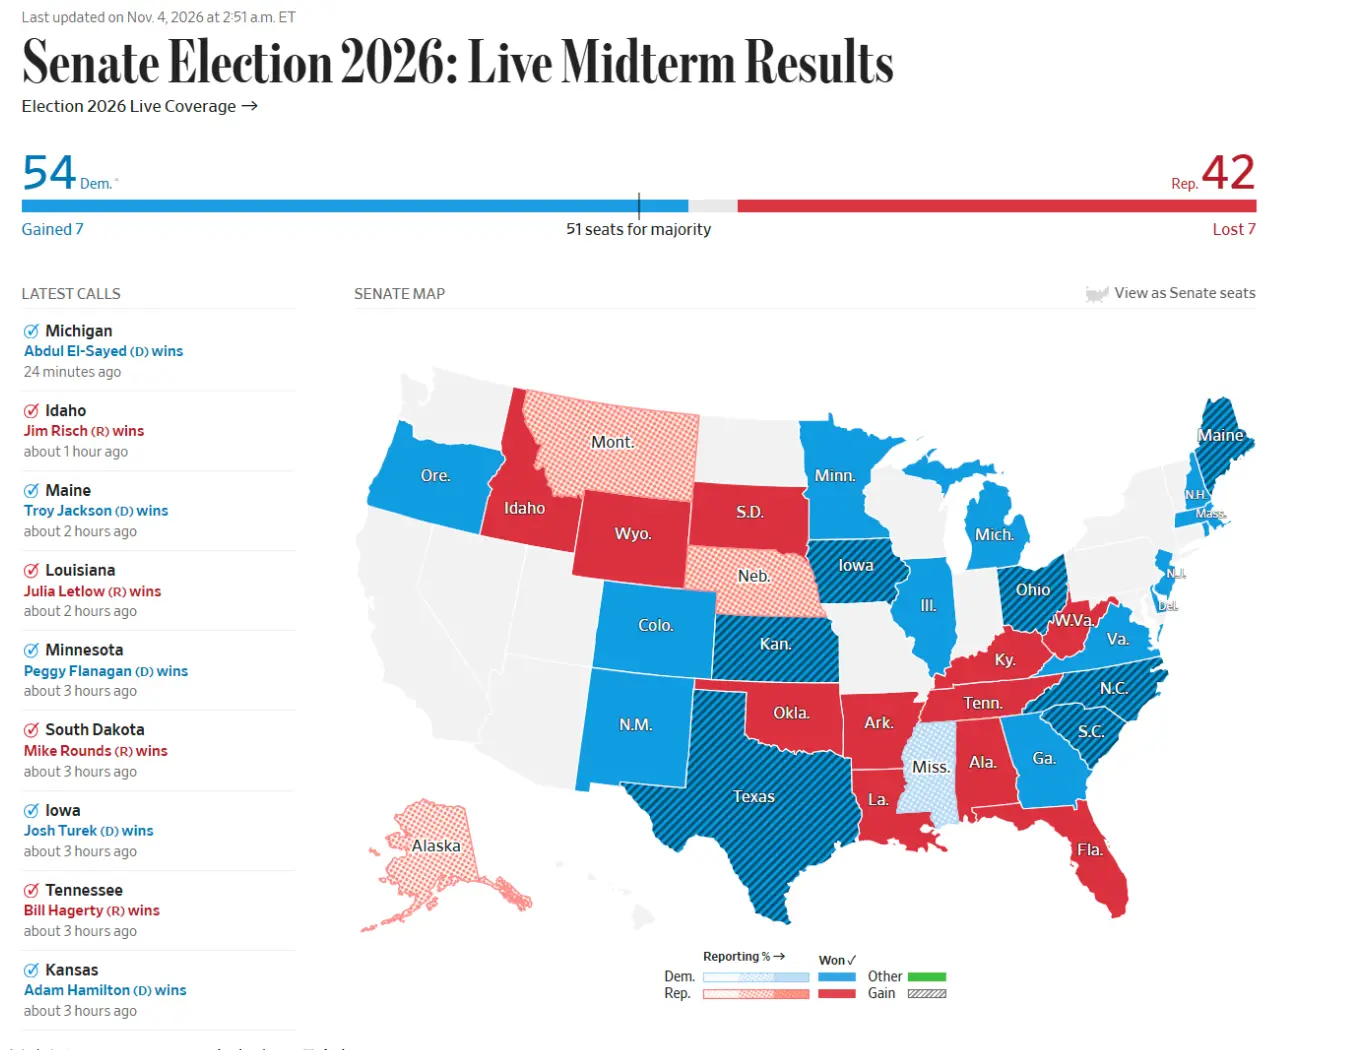
今回の国会中間選挙で、 民主党は上院と下院の 支配権を奪回し、 "横掃"を実現しました。 上院では、選挙前に共和党が53議席、民主党が47議席(独立2議席を含む)[1]を持っていました。最新の結果によると、民主党は少なくとも7議席を逆転(それぞれノースカロライナ、サウスカロライナ、テキサス、オハイオ、カンザス、アイオワ州およびメイン州[2])し、54議席に達し、過半数を形成しました。
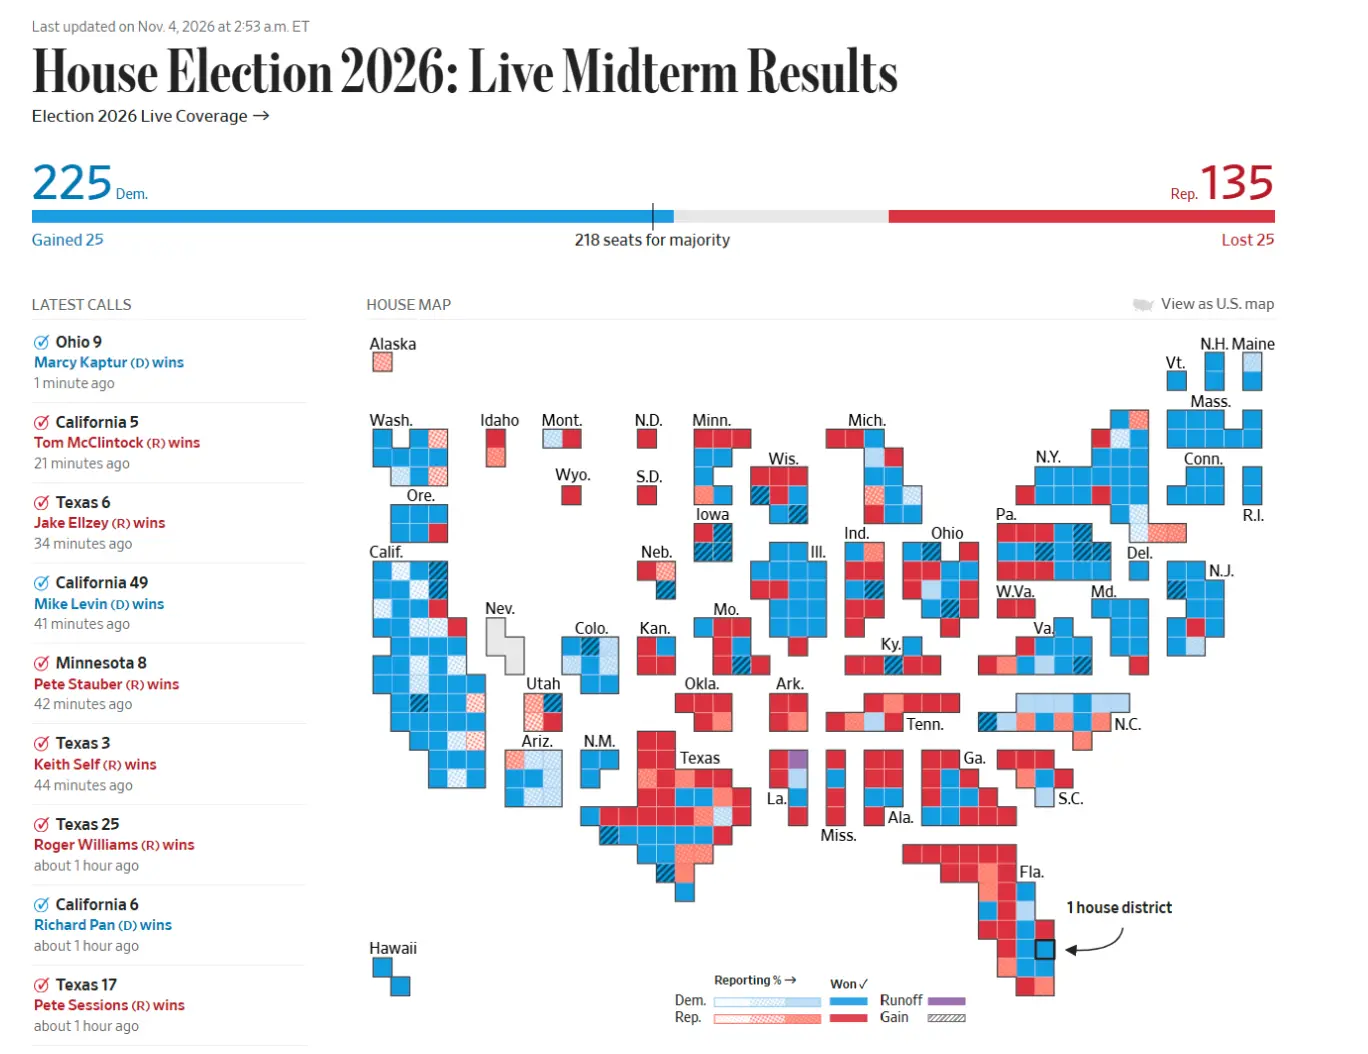
下院では、選挙前に共和党が219議席(独立1議席を含む)、民主党が214議席、さらに2議席が空席でした[3]。最新の結果では、民主党は共和党から24議席以上を逆転し、ニュージャージー、ペンシルベニア、ノースカロライナ、アイオワなど複数の州をカバーし、勝利の範囲が伝統的に競争が激しい選挙区から共和党の優位地域にまで拡大しました[4]。AP通信などのメディアは、民主党が下院の支配権を奪回したと予測しています[5]が、最終的な議席分布と過半数の幅はまだ確認されていません。
さらに、 民主党の勝利の範囲は 予想を超え、複数の伝統的な赤州を獲得しました。 2024年の大統領選挙では、トランプはサウスカロライナ、テキサス、オハイオ、カンザスで大幅にリードしていました[6]が、現在これらの州の共和党上院議席はすべて青に変わり、アイオワ州も共和党から民主党に転向しました。その中で、サウスカロライナは1998年以来初めて民主党の上院議員を選出し[7]、テキサスは1994年以来初めて民主党が全州公職選挙で勝利し[8]、カンザスは1932年以来初めて民主党の連邦上院議員を選出しました[9]。
州知事選挙でも大規模な逆転が見られました。 今回、36州で州知事選挙が行われ、選挙前に共和党と民主党がそれぞれ18の改選州知事職を支配していました[10]。AP通信は、民主党がジョージア、オハイオ、テキサス、アイオワの4州で共和党の州知事職を逆転し、ペンシルベニア、ウィスコンシンなどの重要州を守ったことを確認しました。その中で、テキサス州の民主党候補Gina Hinojosaは、4期目を狙う共和党州知事Greg Abbottを破り、1990年以来初めて当選した民主党州知事となりました[11]。ジョージア州の民主党候補Keisha Lance Bottomsは、アメリカ史上初めて当選した州知事の黒人女性となりました[12]。
これらの結果は、民主党が今回の選挙で 全面的に勝利したことを示しています。 市場は以前から民主党の** "横掃" を予想していましたが、その勝利の 範囲の広さ、優位性の大きさは、依然として市場の予想を超えています。
2. 生活コストの高騰と候補者の論争が共和党を苦しめる
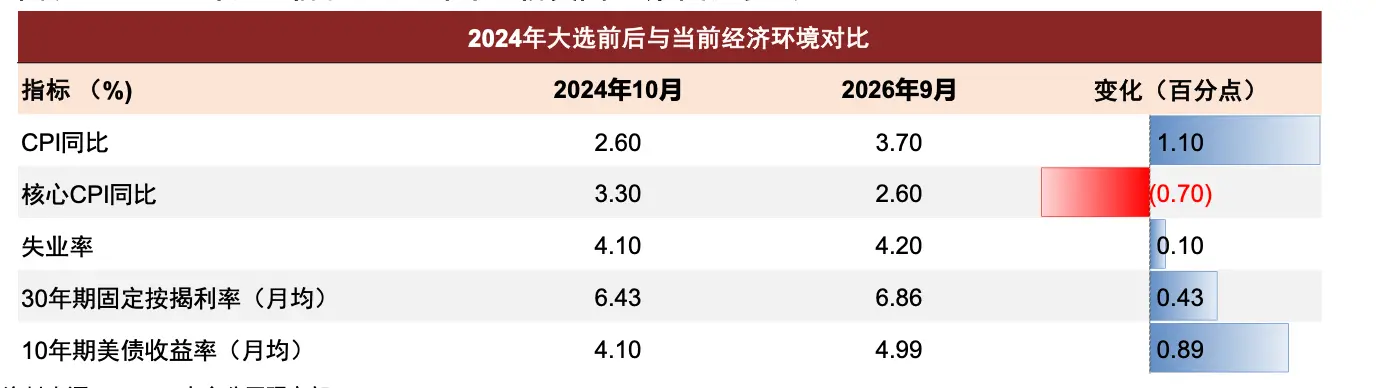
私たちは、 共和党の敗因は主に二つの要因に起因すると考えています。 一つは生活コストの高騰と、選挙公約の未達成です。 2024年の大統領選挙期間中、トランプはインフレ、エネルギー、住宅コストを引き下げると約束しましたが、ここ2年間、住民の実際の負担は明らかに改善されていません。2024年10月の選挙前、アメリカのCPIインフレは前年比2.6%でしたが、現在は3.7%に上昇しています;同時期に、30年固定金利の住宅ローン金利は約6.4%から7.3%に上昇しました[13]。トランプは当時、高インフレ、高金利でバイデン政権を批判し、一部の有権者は政権交代による生活コストの改善を期待しましたが、現在公約が実現されていないため、一部の有権者は再び民主党に流れ、政策の転換を求めています。
二つ目は、 候補者の選抜が "忠誠心" に過度に重視されていることです[14]。 伝統的な深紅州であるテキサス州が最も代表的です:トランプは腐敗の疑惑や個人的な論争に巻き込まれている州検事総長Ken Paxton[15]を擁護し、長年の共和党上院議員John Cornyn[16]に代わる候補者として推しました。しかし、中間選挙の結果を見ると、民主党候補のJames Talaricoは生活コストと政府の腐敗問題に焦点を当て、最終的に勝利し、伝統的な赤州が青に変わりました[17]。同様の状況はサウスカロライナ州とノースカロライナ州でも発生しました。これは、"高度に結びついている"にもかかわらず、トランプの個人的な支持が候補者の地元での支持に完全には転換されなかったことを示しています。一部の候補者は自身に多くの論争があり、地元の基盤が薄いため、共和党の選挙圧力をさらに増大させました。
3. アメリカ経済と政策への三重の影響
私たちは、民主党が国会の支配権を奪回することが、米イランの対立、財政の余地、AI規制の3つの側面に影響を与えると考えています。
まず、 有権者が選挙で不満を表明し、国会の抑制が強化され、 米イランの 対立が激化するリスクが 低下する可能性があります。 今回の選挙では、米イランの対立が油価を押し上げ、共和党の中間選挙における重要な要因の一つとなりました。選挙結果はトランプ政権に明確な信号を送っています:対立がさらに激化すれば、共和党の2028年の選挙情勢はさらに不利になり、トランプとそのチームはこれを無視することはできません。
政治的な論理から見ると、民主党が両院を制することは、トランプが国内の制度的な制約に直面することを意味します。財政面では、ペンタゴンが以前に申請した800億ドルの緊急予算が国会で保留されており、民主党は予算の使用範囲を制限したり、定期的に国会に報告を求めたりすることで、さらなる軍事行動を制約することができます。調査監視の面では、民主党は公聴会、召喚状、文書の取得権を利用して、トランプ家族の商業利益、政府の調達契約、暗号通貨ビジネス、企業と政府の利益関係を調査し、トランプが外部の事務に目を向ける余裕をなくすことができます[18]。もちろん、トランプは60日の国会の移行期間中に軍事行動を強化することを選択できますが、有権者は高油価に非常に不満を持っており、この行動がどれほど意味を持つかは疑問です。
次に、 財政の拡張余地が制限され、 債務上限を巡る攻防が 市場に一時的な混乱をもたらす可能性があります。 民主党が国会を支配することで、共和党が予算調整手続きを通じて新たな大規模な財政計画を推進するのを阻止する能力が高まります。トランプが以前に提案した国防資金計画も抵抗に直面するでしょう。これは、今後2年間の新たな財政刺激の余地が狭まり、赤字の道筋が徐々に現行政策の基準に収束する可能性があることを意味します。米国債にとって、対立の激化と財政の拡張がより多くの制約を受けることは、長期的なインフレと金利上昇の圧力を緩和し、米国債の配置価値を高めることに寄与します。
ただし、両党の債務上限を巡る攻防はさらに激化する可能性があり、2027年には市場に一時的な波動をもたらす可能性があります。2026年10月20日現在、法定上限に制約された連邦債務の規模は約40.24兆ドルです。国会予算局(CBO)などの機関の予測によれば、連邦政府は2027年中頃に法定債務上限に達する可能性があります。上限に達した後、財務省は現金残高や非常手段を利用してしばらくの間維持できますが、短期的には実質的な支払い危機を引き起こすことはありませんが、経済運営には依然として混乱をもたらす可能性があります。2025年10月から11月にかけて、アメリカは史上最長の連邦政府の閉鎖を経験し、最終的には一時的な予算法案(Continuing Resolution)で一時的に解決しました;閉鎖期間中、経済データの発表が遅れ、市場流動性も限られた緊縮が見られました。来年の第2四半期前後に同様の状況が再び発生する可能性は否定できません。
第三に、 AI 規制の不確実性が高まっていますが、全面的に AI の発展を制限する可能性は低いでしょう。 私たちは以前に、データセンターの建設が一部地域の電気料金を押し上げるにつれて、民主党がデータセンターの承認に対する監視を強化する可能性があると述べましたが、この規制リスクは州および地方政府のレベルに集中しています。今回の選挙では、テキサス州、ジョージア州、オハイオ州などで民主党の州知事が青に転向し、ペンシルベニア州の民主党州知事は再選に成功しました。これらの州はアメリカのデータセンター建設の重要な市場です。
ジョージア州知事当選者Keisha Lance Bottomsは、選挙期間中にデータセンターのプロジェクトが経済とコミュニティに与える影響を再評価する前に、新しいデータセンターの開発と建設を一時停止すべきだと提案しました[19]。テキサス州のGina Hinojosaは高エネルギー消費のデータセンターに反対し、エネルギーコストと住民の利益を強調し、一部のデータセンターの税制優遇を廃止することを主張しました[20]。オハイオ州のAmy Actonは、新しいデータセンターに対して条件付きの一時停止政策を支持し、開発者に全ての公共料金コストを負担させることを要求しました[21]。これは、州レベルでのデータセンター建設の規制が強化され、アメリカのAI計算能力投資の進展に影響を与える可能性があることを意味します。
しかし、私たちは政策の実施の強さはまだ観察が必要であり、過度に悲観的になるべきではないと考えています。一つ目は、データセンターの論争は民主党の核心的な優先事項ではなく、州知事の発言は主にテクノロジー企業にデータセンター建設の社会的コストを負担させることを求めているものであり、AI投資を放棄するものではありません。さらに、データセンターの建設は地元の雇用を促進し、税収を増加させることができるため、今後も大きな妥協の余地があり、各州の政策の実際の実行効果も観察が必要です。
二つ目は、データセンターの建設のペースが遅くなることは需要が消失することを意味するのではなく、むしろ"後ろ倒しの満足"であり、これがAI産業チェーン内の部分的な分化を引き起こす可能性があり、全面的な悪影響をもたらすわけではありません。供給が迅速に増加できないため、既存のデータセンターの希少性と価格設定能力がさらに強化され、運用中のデータセンターの所有者は家賃を引き上げ、収入を増加させることができます。早期に電力と土地の資源を確保した大規模なクラウドプロバイダーも、供給が制限されている場合でも顧客にサービスを提供し続け、競争優位を強化することができます。
三つ目は、市場の初期段階では最悪のシナリオで価格設定が行われることが多く、これが後の修復の余地を残すことになります。新任の州知事の実際の施政の強さが市場の以前の価格設定よりも弱い場合、感情と評価は改善される可能性があります。
以上、私たち は以前の 判断を維持します : 選挙の結果が政策の不確実性を低下させる可能性があり、リスクの清算の機会を構成します。 選挙前の段階では、市場は米国とイランの対立、ロシアとウクライナの対立、AI規制などのテーマを巡って繰り返し駆け引きを行い、関係者は選挙前に自らの駆け引きの価値を最大化しようとするため、大きな不確実性をもたらします。一旦選挙結果が出ると、これらの駆け引きは収束し、政策の方向性はむしろ明確になります:軍事行動は議会の制約を受け、財政は中立的に転換し、AI規制は全体的に抑制されます。したがって、中間選挙はリスク清算の機会となる可能性が高く、市場全体に対して積極的な影響を与える可能性があります(参照:『米国中間選挙の潜在的影響』)。 図表:上院選挙マップ
 資料出所:WSJ、AP、中金公司研究部
図表:下院選挙マップ
 資料出所:WSJ、AP、中金公司研究部
図表:2024年大選前と2026年中選前の米国経済指標比較表
資料出所:Wind、中金公司研究部
商品:米国中間選挙の影響はどのようなものか
11月4日、米国中間選挙の結果が発表され、報告の時点で、民主党は大きな優位性を得ており、両院を制圧し、議会の支配権を取得する可能性が高い[22]。私たちは、今回の中間選挙の結果が商品市場に与える影響は、主に対外政策、財政政策、貿易政策の3つの伝達経路を通じて現れると考えています。対外政策では、一方的な軍事のエスカレーションに制約をかけ、中東の地政学的対立のプレミアムが冷却されます;財政政策では、大規模な新たな刺激策が制限され、米国の内需期待を抑制します;貿易政策では、大統領の即興での関税引き上げに対する抵抗が高まり、一方的な貿易摩擦のリスクが収束します。私たちは、中間選挙後、商品市場での前期取引の財政刺激、貿易摩擦、地政学的対立の3つのリスクプレミアムが低下する可能性があり、今後の商品市場の主な流れは基本面に戻る可能性があると判断しています。
石油:外交的制約が中東の対立のエスカレーションリスクを低下させ、油価の地政学的プレミアムが低下
過去2週間、価格の変動が明らかに大きくなりました。先週、市場は米国中間選挙後に米国とイランの対立が新たなエスカレーションを迎える可能性に対する懸念が油価を120ドル/バレルに押し上げました。今週に入って、中間選挙の結果が近づく中、地政学的な進展は依然として波乱が続いています。11月2日、米国とイランは間接交渉を再開したと発表し[23]、イランは「対話を通じて問題を解決しようとしている」と述べ、米国は「外交的解決を好む」と表明し、油価は1日で7%の大幅下落を記録しました;11月3日、米国はイランのガシュム島に空爆を行い[24]、小規模な軍事行動の復活の信号を発信し、地政学的な方向性は依然として不明瞭です。現在、米国の中間選挙結果は2027年に中東の対立のエスカレーションリスクを低下させる可能性があります。
米国とイランの対立以来、世界の石油在庫は引き続き減少しており、OECDの石油在庫は累計で2.6億バレル消費され、累計で6%減少し、9月末の在庫水準は5年同期平均を約7%下回っています。また、SPRの放出が終息に向かう中、9月以降の在庫圧力は商業在庫にシフトしており、原油のリスクプレミアムに対してより高い弾力性を提供します。基本面では、中東の石油輸出は船対船などの高リスク貿易モデルの下で若干回復していますが、上流の生産は依然として地域の状況と輸送リスクに制約されており、現物不足の状況は少なくとも2027年第1四半期まで続く可能性があります。今後3-6ヶ月以内にブレント油価が90ドル/バレルの高値を下回ることは難しいと警告します。さらに、米国の中間選挙結果は2027年に中東の地政学的状況が緩和される可能性を高めるかもしれません。中東の供給が回復すれば、石油市場は再び過剰な状況に戻る可能性があり、このシナリオではブレント油価は来年下半期に80-90ドル/バレルの範囲に戻ることが期待されます。
金: 核心は依然として金利の方向性
今年第2四半期以来、金の下落の核心的な圧力は、米連邦準備制度の金融政策の方向性が利下げから利上げに転換したことに起因しています。9月に利上げが再開されて以来、COMEX金先物の投機的なネットロングポジションは累計で17%清算されました。私たちは、すでに2-3回の利上げの余地が織り込まれていると考えており、連邦基準金利の上限が4.5%(1回の利上げ後は4.0%)に引き上げられるという期待が十分に価格に反映されています。最近の金価格のさらなる調整は、一方では米国株の激しい変動による流動性圧力(例えば、10月22日にSPDR金ETFが1日で12トンの大幅な減少を記録)から来ている可能性があり、他方では地政学的な不安定さから油価が再度上昇する期待に制約されています。来年を展望すると、中間選挙の結果が金市場に与える中期的な影響は、中東の地政学的状況、米国の財政の強さ、AI規制リスクにどのように影響するかに依存する可能性があります。これにより、エネルギーインフレと経済成長期待を通じて米国の金融政策の方向性に影響を与えることになります。もし来年、世界的な一方的な対立や貿易摩擦の地政学的リスクが限界的に低下し、高金利の圧力が緩和される期待があるなら、金は現在の水準で価格修正の余地があるかもしれません。米連邦準備制度が来年利上げを停止するという基準的なシナリオの下で(連邦基金金利の上限4.25%)、私たちは2027年のCOMEX金価格の年間中枢が4300ドル/オンスであると予測しています。
非鉄金属: 銅の関税は短期的に不確実性が高まり、長期的には影響は限定的かもしれない
銅に対する影響は主に関税の短期的な不確実性の上昇に集中しています。短期的には、米国中間選挙が終了した後、市場は2025年以来銅価に大きな影響を与えている米国232関税調査が変化する可能性があると予想していますが、現在の関税権限は依然として大統領にあり、銅の半製品に対する既存の関税が直接撤廃される可能性は低いと予想しています。しかし、議会の制約が強まる中、精製銅がさらに課税される難易度が上昇し、関税によるリスクプレミアムが低下する可能性があります。長期的には、米国国内の銅需要が増加していることや、両党が銅を主とする戦略金属に対して基本的に一致した態度を持っていることを考慮すると、関税が未決のままであれば、市場は依然として積極的に価格を設定する可能性があり、COMEX銅の高い在庫水準が銅価に与える影響は小さいと考えています。また、民主党が電力網や新エネルギーなどの新興産業を長期的に支援することも、銅の将来の需要を一定程度創出する可能性があります。
農産物:バイオエネルギーと中米農産物貿易政策の動向には変数が存在する可能性がある
農産物市場への影響は主に貿易と産業政策にあります。一つは、RVO 2026/2027の最終案[25]がEPAによって2026年3-4月に確定され、45ZがOBBBによって2029年まで延長されることが決まりました[26]。これらは既存の政策であり、中間選挙には影響しませんが、E15やILUC政策には変数が存在する可能性があり、トウモロコシや大豆油の消費には中長期的な影響があります。二つ目は、翻訳されたリストにはアイオワ州やカンザス州などの伝統的な農業州が含まれており、これはトランプの貿易政策に対する政治的制約を構成します。現在のところ、私たちは2027年に中米農産物貿易の緩和の可能性が高まると予測しています。米国の大豆にとって、これは選挙によってもたらされる最も直接的なマージナルな好材料ですが、中長期的には貿易の流れとスプレッドを変えるものであり、世界的なバランスシートを変えるものではありません。全体として、今回の選挙はおそらくマージナルな影響にとどまり、2027年の価格設定の主な要因は天候、コスト、世界の需給となるでしょう。
外為:民主党が両院を制御し、ドルの中期的な部分的支援は徐々に減少する可能性がある
民主党は今回の中間選挙で明らかな勝利を収め、議会の両院を制圧しました。今後2年間、トランプ政権が直面する議会の制約は明らかに強化されるでしょう。私たちは、今回の選挙が全体としてドルの中期的な支援が減少する可能性を高めたと考えています。財政の拡張と関税政策はより多くの制約を受ける可能性があり、米国の需要とインフレの追加的な上昇圧力を弱めるかもしれません;対外的な軍事行動はより多くの制約を受け、エネルギーリスクプレミアムを低下させる可能性もあります。同時に、AI投資は米国の成長と資産リターンの支援を継続しますが、ドルに対するマージナルな押し上げは徐々に減少する可能性があります。具体的には、選挙の影響は主に財政と貿易政策、AI投資、米国資産のリスク価格設定、地政学的エネルギーの4つの側面に現れます。
財政と貿易政策: 新たな財政刺激の余地は制限され、関税のさらなる拡大に対する抵抗が高まる。 トランプの主要な減税政策はすでに『大美麗法案』を通じて実施されており、今後2年間に新たな大規模な減税や財政支出の余地は限られています。民主党が両院を制圧した後、共和党が党派的な減税や支出の拡大をさらに推進することはより大きな抵抗に直面するでしょう。議会による関税政策の監視と審査も強化される可能性があり、関税の政治的コストがさらに上昇するでしょう。もし新たな財政刺激と関税措置が以前の予想を下回る場合、米国の需要と輸入価格に対する追加的な上昇圧力は弱まる可能性があり、市場は米国の成長、インフレ、さらなる利上げの価格設定が穏やかになるかもしれません。ドルの短期金利の支援はマージナルに減少する可能性があります。
AI投資と国境を越えた資本: AI投資は依然として米国の成長を支えますが、規制の不確実性がドルのマージナルな支援を弱める可能性があります。 民主党が議会を制圧した後、大手テクノロジー企業に対する規制の監視が強化される可能性があります。同時に、データセンターの承認、電力供給、インフラの整備は州および地方政府に依存することが多く、各州の政策の方向性や推進のペースが分化する可能性があり、企業にとってプロジェクトの承認、建設コスト、投資リターンに対する不確実性が増加します。この不確実性の上昇は市場のリスク選好やテクノロジー企業の評価に影響を与え、海外の投資家が米国のテクノロジー資産のリスクとリターンの比率を再評価することを促すかもしれません。もし海外資金がこのために米国のテクノロジー資産への新たな配置を減速させるなら、国境を越えた資本流入がドルの支援を弱める可能性があります。しかし、中金海外マクロは、連邦レベルで包括的なAI停止令が出される可能性は低く、地方の規制は業界全体の投資トレンドを変えるには不十分であると考えています[27]。5大クラウドプロバイダーの直接的なAI資本支出は依然として増加する見込みであり、前期の投資によって生じた設備、電力、建設などの需要は製造業に広がることが期待され、米国の成長と企業の利益を支えるでしょう。しかし、投資の基数が上昇するにつれて、直接的な資本支出の増加率は以前よりも鈍化する可能性があり、新たな投資が米国の相対的な成長優位性を引き上げる力は徐々に減少するかもしれません。全体として、AI投資は依然としてドルに成長と資本流入の支援を提供しますが、規制の不確実性の上昇と投資の増加率の鈍化が、ドルのマージナルな貢献を徐々に減少させる可能性があります。
米国債供給と財政リスク: 新たな供給圧力は緩和される可能性があり、債務上限には依然として動揺が存在する。 民主党が議会を制圧した後、トランプ政権が減税や財政支出の拡大をさらに推進する難易度が上昇し、今後の新たな財政赤字や国債供給が予想を超えて拡大するリスクは緩和される可能性があります。米国債の期限プレミアムの上昇圧力も軽減されるかもしれません。これは、米国の財政リスクがさらに蓄積されることへの市場の懸念を緩和するのに役立ちますが、ドルへの影響は比較的間接的であり、依然として米国債の相対的な利回りと海外資金の配置の変化に依存します。同時に、米国の既存の債務と利息支出の負担は依然として重いです。中金海外マクロは、米国が2027年中頃に債務上限に再び達する可能性があると予測しています[28]。その際、両党が債務上限、政府の予算、財政の取り決めを巡っての駆け引きが激化し、政府の停止や市場の流動性の動揺のリスクが高まる可能性があります。もし交渉の行き詰まりが市場に米国の財政管理能力や債務返済の取り決めに対する懸念を引き起こすなら、海外の投資家はより高いリスク補償を要求するかもしれず、ドル資産の為替ヘッジ比率を引き上げ、ドルに圧力をかけることになります。
地政学とエネルギー:国会による軍事行動の制約が強化され、原油価格のリスクプレミアムは徐々に低下する可能性がある。 民主党が国会を掌握した後、トランプ政権は軍事予算の追加とイランに対する軍事行動の拡大に対してより多くの制約に直面することになり、国会の調査や軍事権限の監視も政府がさらなる対立をエスカレートさせる政治的コストを増加させる可能性がある。もし米イ間の対立のリスクが低下すれば、原油価格における地政学的リスクプレミアムは低下し、アメリカのインフレ圧力と連邦準備制度が高金利を維持する必要性を軽減することができる。同時に、ヨーロッパや日本などのエネルギー輸入経済体の貿易条件は改善する見込みがあり、ドルが以前に得たエネルギーの相対的優位性と避難所としての支えも弱まる可能性がある。しかし、新しい国会は2027年1月3日まで正式に職務を開始しないため、短期的な軍事行動と原油価格には依然として変動リスクが存在する。
全体的に見て、民主党が国会の両院を制した後、ドルは主要通貨に対して一般的に弱含みとなり、市場は財政拡張の余地の縮小とAI規制の不確実性の上昇がアメリカの成長見通しに与える影響に注目し始めた。 米国債の利回りが低下することもドルの下落圧力をさらに増加させた。 短期的には、選挙結果がアメリカの政策と成長期待に対する市場のさらなる調整を引き起こす可能性があるが、ドルの今後の動向は経済データと連邦準備制度の政策期待にも影響される。中期的には、財政および貿易政策の強化が制限され、AI投資が成長に対する限界的な押し上げを弱め、エネルギーリスクプレミアムが低下することが、ドルが以前に得た一部の支えを弱める可能性がある。しかし、アメリカの成長と資産リターンの優位性は一定の相殺効果を提供し続けるだろう。我々は、今回の選挙がドルの中期的な支えが徐々に弱まる可能性を高めたと考えており、今後の影響は政策の変化がアメリカの相対的な成長と金利の優位性に与える実際の影響により多く依存するだろう。