
中金:民主党の「横掃」の資産の意味
11月3日、アメリカの中間選挙が正式に投票され、初期結果は民主党が圧勝(Democrats sweep)することを示しています。Polymarket、Kalshiなどのデータによると、民主党は最終的に下院で260議席(218が多数)、上院で56議席(51が多数)を獲得すると予想されています(図表2)。イランの状況が長引き、インフレが高まる中、多くの有権者が忍耐を失い、中間選挙前にトランプの支持率は低下し続け、特にインフレは支持率が最も低いテーマとなっています(図表1)。
図表1:イランの状況が長引き、インフレが高まる中、多くの有権者が忍耐を失った
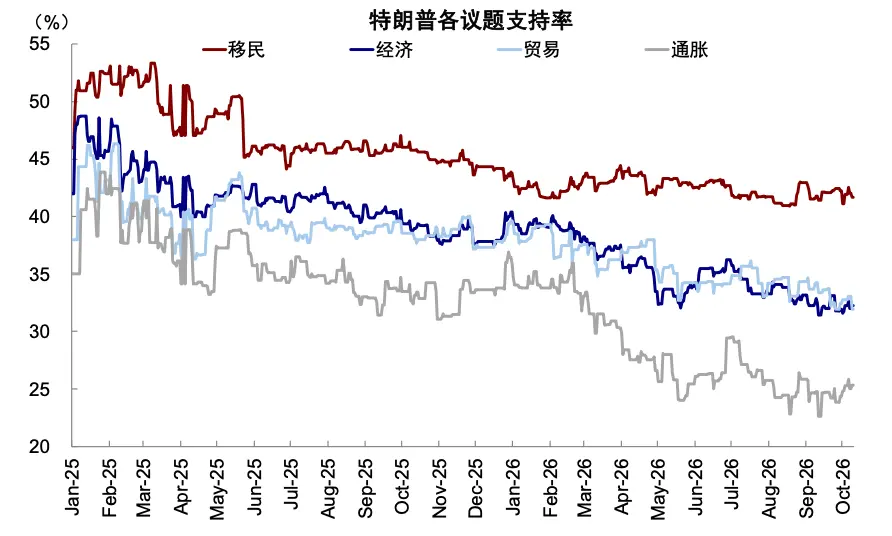
資料来源:Silver Bullet、中金公司研究部
図表2:市場は民主党が「圧勝」し、下院で260議席、上院で56議席を獲得すると予想している
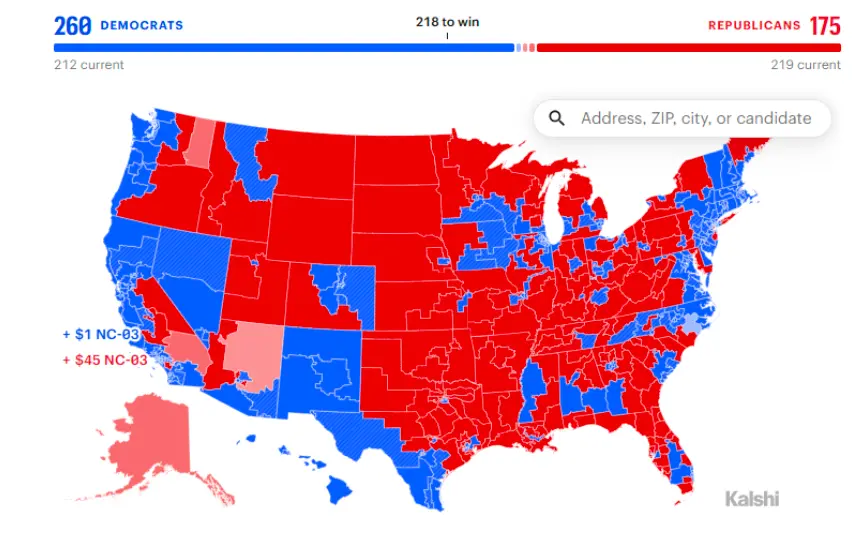
資料来源:Kalshi、中金公司研究部
民主党が得た優位性は予想を大きく上回り、特にテキサスなどの深紅州が青に転じたことは驚きでした。この結果は、一時的に市場にトランプの政策が阻害され、政治的な駆け引きが増加し、AIと暗号通貨の規制が強化されることへの懸念を引き起こしました。この影響で、ナスダック先物は一時2%下落し、暗号通貨とドルも同様に弱含みました。しかしその後、感情は明らかに回復し、市場は民主党がトランプのいくつかの政策に対して「誤り」を制約することを取引するようになりました。
政策の推進方向と進展には大きな不確実性がある中で、市場の両面の動きにはそれぞれ理由が見つかるようです。実際、中間選挙の異なるテーマが同じ資産に与える影響は、完全に逆のものである可能性があります。
私たちの見解では、資産への影響の本質は、既存の誤りを是正するための抑制が主であるのか(インフレ、イランの状況、FRB、関税)、それとも反対のための「混乱」を主とするのか(AI、財政)を見極めることです。それでは、今回の中間選挙は何を変えたのでしょうか?どの方向で政策の推進がより可能性が高いのでしょうか?資産にはどのような意味があるのでしょうか?
中間選挙は政策にどのように影響するのか?政治的な駆け引きが増加し、財政的な制約が増える中、AIは規制の制約に直面する
中間選挙の実際の影響を理解するためには、まずアメリカの議会と大統領の権限の境界と運営メカニズムを理解する必要があります。簡単に言えば、両院を制御しても「思い通りにはいかない」多くの抑制要因とプロセスの制限があり、最終的な結果は主にいくつかの側面に集中します。
上院と下院の権限はそれぞれ異なり、簡単に言えば、下院は「お金」を管理し(予算、税収などのテーマ)、上院は「人」を管理します(大統領の指名確認)。外交や貿易に関しては、議会の発言権はあまりありません。しかし、上院には「特別な権限」として「冗長議事」(filibuster)があり、少数党はこの超長時間の発言を通じて立法プロセスを非常に長引かせ、実際に法案の通過を妨げる効果を持ちます。したがって、一党が単純な多数(51席)を制御している場合でも、多くの重要な法案では依然として困難を伴います。さもなければ、なぜ共和党が現在、両院を握っているにもかかわらず、2027年度(10月から始まる)予算がまだ通過できないのでしょうか?しかし、60席を制御すれば状況は異なります。60席の相対多数は「冗長議事」を終了するための投票を行うことができます。したがって、60票は重要な「分水嶺」であり、財政予算関連法案は予算調整手続き(reconciliation)を通じて単純多数で通過できますが、一般的な法案は60票が必要です。さらに、大統領には「拒否権」という権限があり、これも民主党の議程を実現するのを難しくします。
中間選挙の結果と議会の権力運営メカニズムを考慮すると、いくつかの点が比較的明確です。1)トランプとその支持者は調査の圧力に直面する可能性があります。2019年の中間選挙後、民主党はトランプの弾劾を推進しましたが、これは象徴的なものでした(上院で2/3の絶対多数が必要)。2)財政的な駆け引きが激化します。2027年度の財政をトランプの想定通りに実現するのは非常に困難であり、軍事行動にも影響が出るでしょう。しかし、民主党が支出を必要とする場所では、トランプも拒否権を行使できます。駆け引きの過程で、政府の閉鎖が増加する可能性があります(ただし、実質的な影響はほとんどありません)、債務上限のリスクが高まります(現在、2027年の第2四半期に達する見込みです)が、債務上限は重要であり、誰もがデフォルトの責任を負えないため、依然として「驚きはない」と考えられます。3)AIの規制は主に地方の問題であり、連邦レベルでの立法は非常に困難です。全体的な大方向はそうですが、実際には二党の駆け引きの結果と実行速度に依存し、依然として不確実性があります。
財政:駆け引きが激化し、財政の拡張が難しくなる;政府の閉鎖と債務上限の影響が増加
議会はアメリカの財政の「財布」を握っており、財政政策の実行の鍵であり、二党の駆け引きの核心分野です。現在、両党は国防、医療などの財政問題で大きな対立があります。民主党が両院を制御した後、理論的には予算調整(reconciliation)手続きを通じて60票が必要な冗長議事を回避できるはずですが、トランプが拒否権を持っているため、依然として民主党の議程に大きな制約を与え、最終的に財政的な駆け引きが激化し、実行が難しくなります。
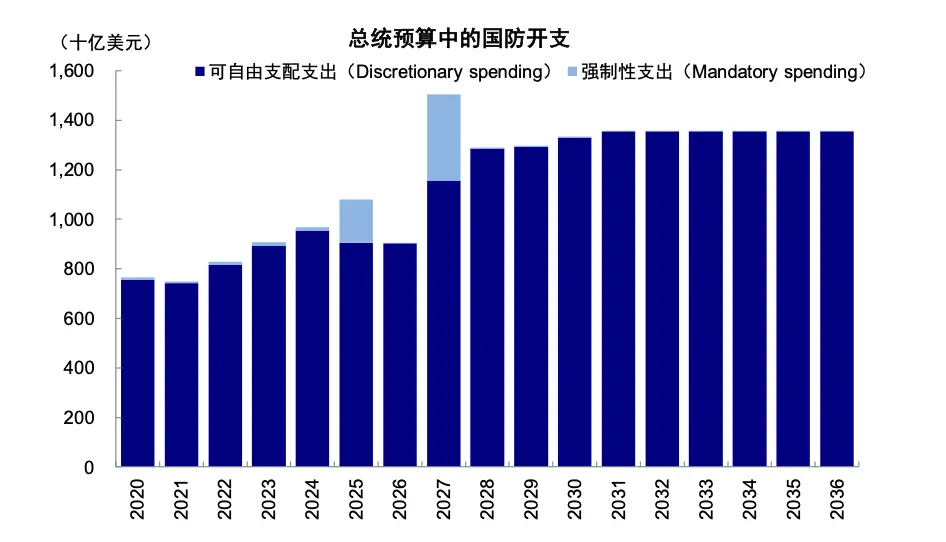
► 共和党:財政資源が国防に傾斜。トランプは2026年4月に2027年度の大統領予算を提出し、主に年次予算(annual appropriations)と予算調整手続き(budget reconciliation)を通じて提案を実現しようとしています。CBOの試算によると、2027年にトランプは1170億ドルの支出を増加させる計画で、そのうち980億ドルが国防分野に投じられます(図表3)。
図表3:国防支出はトランプの大きな要求の一つ
資料来源:CBO、中金公司研究部
► 民主党:地政学的な対立を終わらせ、生活保障を強化。民主党の政策議程を見ると、彼らは医療保障(ACAやMedicaidなど)の回復、イランに対する軍事行動の終了、関税政策の撤廃、生活コストの引き下げ、トランプに対する監視の強化などを主張しており、トランプの大統領予算や「大美麗法案」に示された政策傾向とは明らかに異なります。
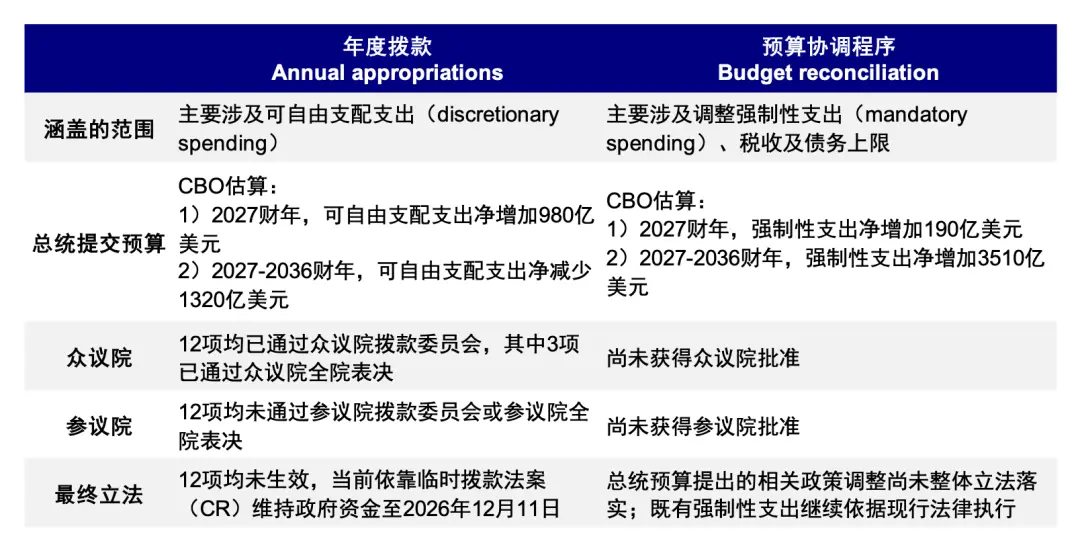
民主党が主導する新しい議会は2027年度の財政に影響を与えるのでしょうか?中間選挙が終了した(2026年11月3日)後から次の議会が就任する(2027年1月3日)までの期間は「レームダック会期」と呼ばれ、この期間中は両院が依然として共和党によって支配されています。共和党がこの期間中に2027年度の主要な年次予算と新たな支出案を立法化(つまり、両院を通過し、大統領の署名を得る)できれば、たとえ民主党が中間選挙で大勝しても、2027年の財政への影響は限られます。しかし、今回の議会の立法進度は遅れており、一部の財政的な争いは新しい議会に委ねられる可能性があります(図表4)。
図表4:トランプの年次予算と予算調整法案の進展は遅れている
資料来源:CBO、CRS、中金公司研究部
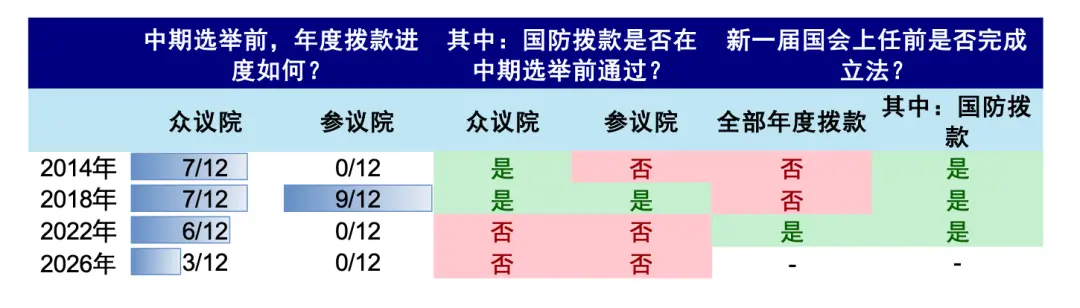
► 年次予算:中間選挙前の時点で、12件の年次予算法案のうち、3件のみが下院全体の投票を通過し、上院全体の投票を通過したものはありません。進捗は過去3回の中間選挙年に比べて著しく遅れています(図表5)。
図表5:トランプの年次予算の進捗は過去3回の中間選挙年に遅れをとっている
資料来源:Government Shutdown Tracker、CRS、中金公司研究部
► 予算調整手続き:トランプは財政的な要求を実現するために第三回の予算調整立法(Reconciliation 3.0)を推進したいと考えています。しかし、前の2回の予算調整手続きを振り返ると、両院で予算決議が通過してから法律に署名されるまで、「大美麗法案」(OBBBA)は85日、「安全アメリカ法案」(Secure America Act)は42日かかりました(図表6)。現在、Reconciliation 3.0の前提となる予算決議はまだ両院を通過していません。
図表6:Reconciliation 3.0の立法プロセスは著しく遅れている
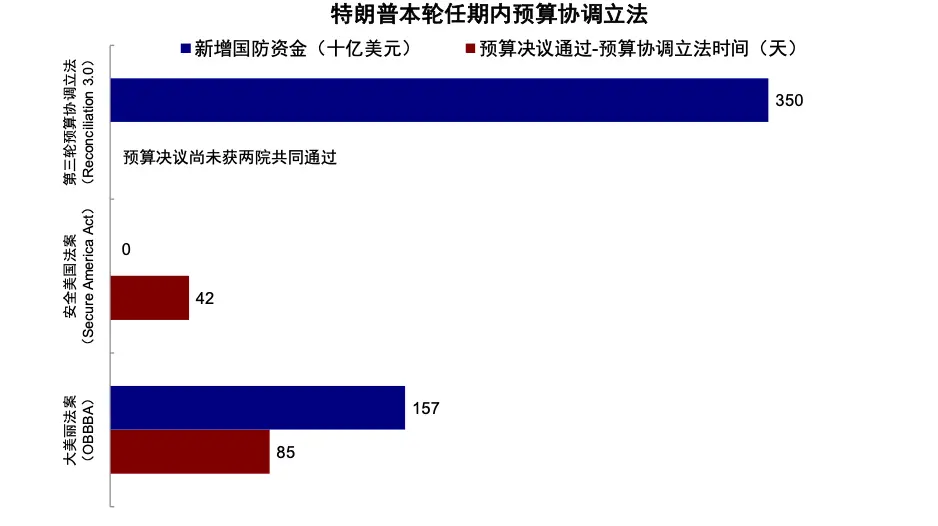
注:Reconciliation 3.0の新たな国防資金の規模はホワイトハウスが提案した規模です。
両党が財政立法を巡る駆け引きを明らかに激化させるため、「政府の閉鎖」と「債務上限」の可能性が高まることを警告します。
► 政府の閉鎖:12月のCRの再署名の可能性は高いですが、来年上半期には政府の閉鎖リスクが高まります。今回の議会は2027年度が始まる前に年次予算法案を通過させることができず、トランプは9月2日に臨時予算法案(continuing resolution、CR)に署名し、既存の予算の取り決めを12月11日まで延長しました。その時点で新しい議会はまだ就任しておらず、共和党が両院を主導しているため、新たなCRが順調に通過する可能性は高いです。しかし、新CRが新しい議会の就任まで予算の期限を延長する場合(CRの平均期限は118日)、民主党が議会を主導することで、両党の財政的な対立がさらに激化し、政府の閉鎖リスクが来年上半期に発生する可能性があります。
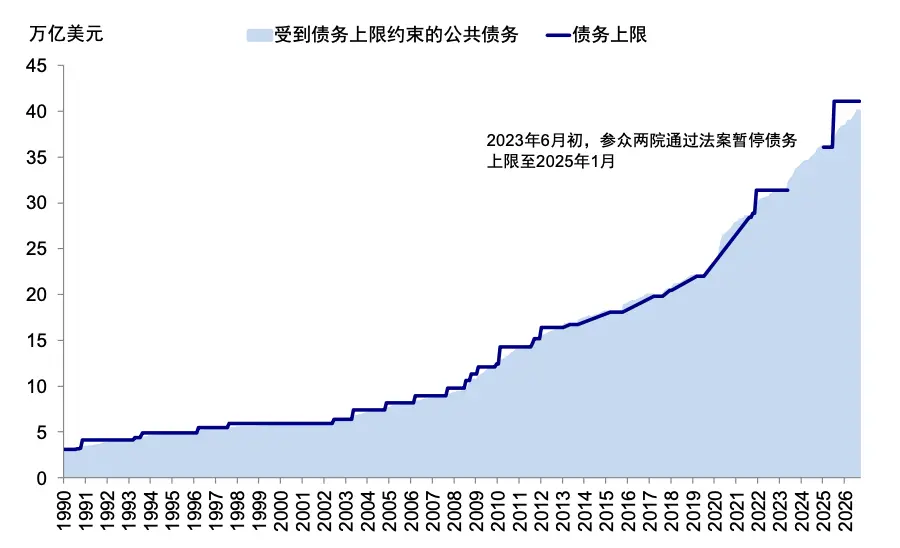
► 債務上限:私たちは、アメリカが2027年第2四半期に債務上限に達することを見積もっています。これは2027年第4四半期にX-date(資金が尽きる日)に達することに対応します。2025年7月、「大美麗法案」は債務上限を5兆ドル引き上げ41.1兆ドルにしました(「"大美麗"法案後の米国債、米国株、流動性」)。10月28日現在、制約された公共債務は40.4兆ドルに達し、再び上限に近づいています(図表7)。2027年度の赤字率が大体平行であると仮定し、上限に達した時にTGAの残高が2026年末より25%減少すると仮定すると、アメリカは2027年第2四半期に上限に達することになります。BPCの試算によると、上限に達した後、約6〜9ヶ月で資金が尽きることになり、つまりX-dateは2027年第4四半期頃になると考えられます。
図表7:9月末、アメリカの債務上限に制約された公共債務は39.98兆ドルに達し、41.10兆ドルの上限に近づいている
資料來源:Haver,中金公司研究部
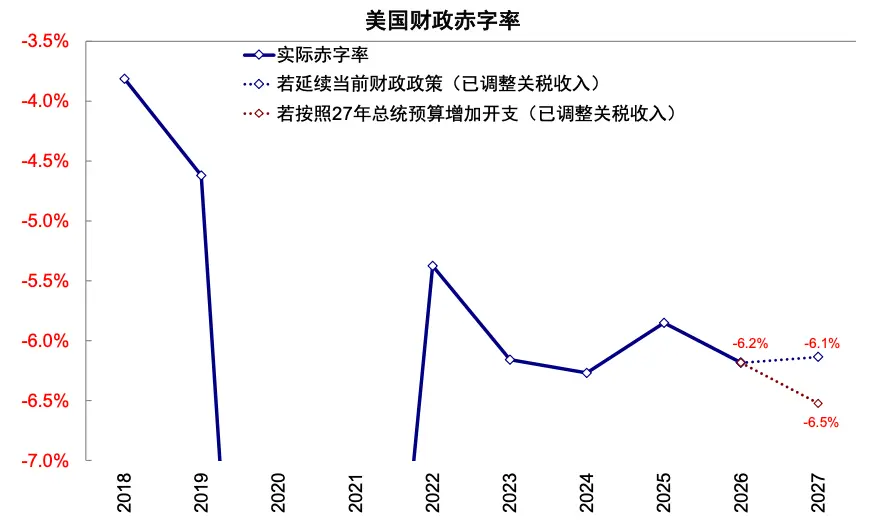
両党は互いに牽制し合い、財政の実行に対する抵抗が高まっています。2027年の赤字率は横ばいまたはわずかに拡大する可能性があると予想しています。現行政策が継続されるシナリオでは、2026年度のアメリカの赤字率は6.18%から6.14%にわずかに低下すると予想しています。もし大統領予算の新たな支出がすべて実行されれば、赤字率は6.52%に上昇する可能性があります(図表8)。大統領予算における国防支出の割合が非常に大きいこと(CBOは2027年予算の傾斜比率が84%に達すると予想しています[7])を考慮すると、民主党の理念とは明らかに乖離しているため、財政がトランプの想定通りに実行されるのは難しいと考えています。しかし、民主党も同様に牽制を受けており、最終的には2027年の財政が現行政策に収束する可能性があります。
図表8:2027年、現行政策を継続した場合、アメリカの赤字率は6.1%に低下し、大統領予算を考慮すると6.5%に上昇します。
資料來源:Haver,中金公司研究部
軍事:新国会が新たな軍費の制限と調査を通じて制約を形成
国会は外交および軍事において大統領に対する直接的な制約が限られています。大統領はアメリカ軍の最高司令官として、軍事行動の指揮実行において大きな自主権を享受しており、国会は主に戦争権限や立法制限などの方法で制約を形成します。しかし、現実には、大統領は国会の一部の制限を回避するために法を設定することができます。イランとの衝突において、トランプ政権は4月の停戦が敵対行動の終了を意味すると主張し、戦争権限決議に規定された60日間の期限が適用されないと主張しました[8]。そして7月に軍事行動を再開した後、期限を再計算し[9]、国会の反対意見を回避しました。
新国会はトランプを抑制するために新たな軍費を制限することができます。国防支出は2027年度の大統領予算の大きな要求であり、トランプは年間予算を通じて国防資金を2510億ドル増加させ、予算調整手続きを通じてさらに3500億ドルの国防資金を追加することを希望しています(図表3)。現在、これらの立法手続きはどちらも進展が遅く、過去の中間選挙年に比べて遅れています(図表5、図表6)。おそらく民主党が主導する新国会で審議される必要があります。
AI:民主党もAIを支持、規制の強度に違い;連邦レベルの立法には困難があるが、地方政府は規制を厳しくする可能性
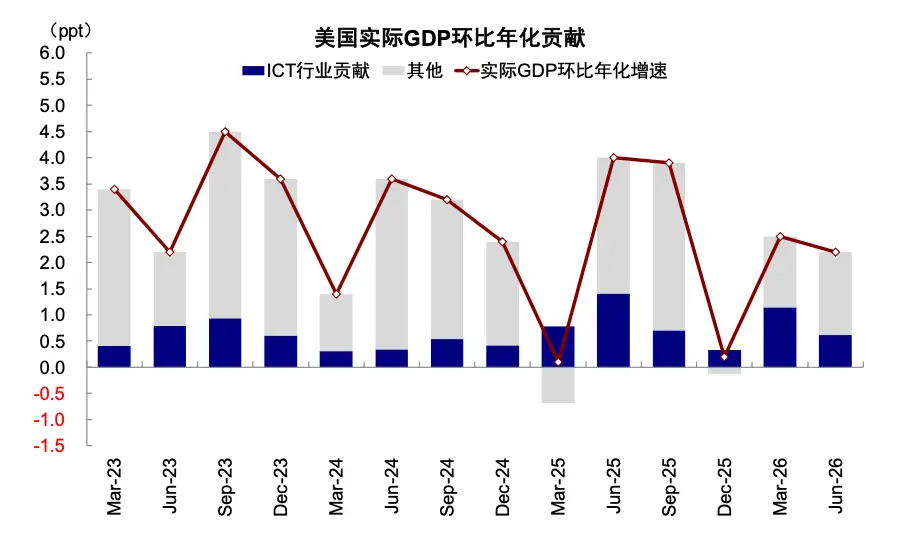
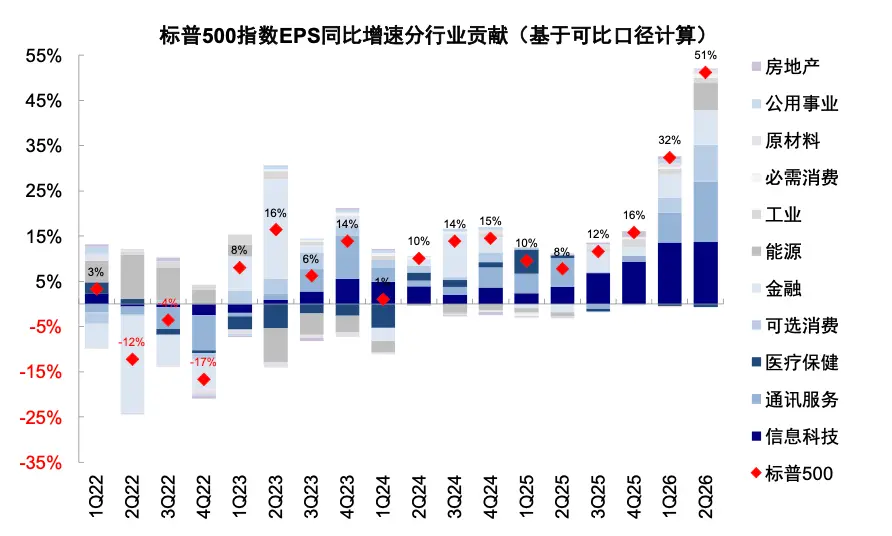
AIはアメリカの成長と企業の利益に大きく貢献しており、民主党もAIの発展を支持しています。第2四半期、アメリカの実質GDPは前期比年率で2.2%成長し、AIの広義の需要(AIの生産投資とインフラ整備)はアメリカの成長に28%寄与し、約0.6pptを押し上げました(図表9)。さらに、AI関連のセクターはアメリカ株の成長の53%に寄与しました(図表10)。したがって、両党ともAIの革新を促進する意欲があります。2025年12月、下院の民主党リーダーであるジェフリーズは、アメリカのAI企業は引き続き発展すべきであり、「AIと革新経済委員会」を設立して政策を研究することを提案しました[10]。2026年2月、上院の民主党議員と共和党議員は共同で「未来のAI革新法案」を提出し、AIの研究開発とアメリカの技術的優位性を支持しました[11]。
図表9:第2四半期、アメリカの実質GDPは前期比年率で2.2%成長し、AI関連の需要が28%の成長に寄与
資料來源:Haver,中金公司研究部
図表10:2026年第2四半期、AIは全体の利益成長率の53%に寄与
資料來源:Bloomberg,中金公司研究部
両党の主な違いはAIの規制の強度にあり、民主党が規制を強化する連邦レベルの法案を推進するのは容易ではありません。トランプ政権のAI立法フレームワークでは、既存の規制機関と業界基準に依存して監視を実現し、新たな連邦AI規制機関の設立に反対しています[12]。対照的に、民主党は規制の強化に重点を置いており、上院の民主党の主要メンバーであるキャントウェルは、最前線のモデルに対して実行可能な安全基準を策定し、対象となるモデルが公開される前に独立した監査を通過することを要求しています[13]。しかし、民主党が両院を制圧したとしても、規制法案を推進するのは難しいです。なぜなら、法案が両院を通過した後、大統領によって拒否される可能性があり、大統領の拒否を覆すには両院のそれぞれ三分の二の議員の支持が必要だからです[14]。
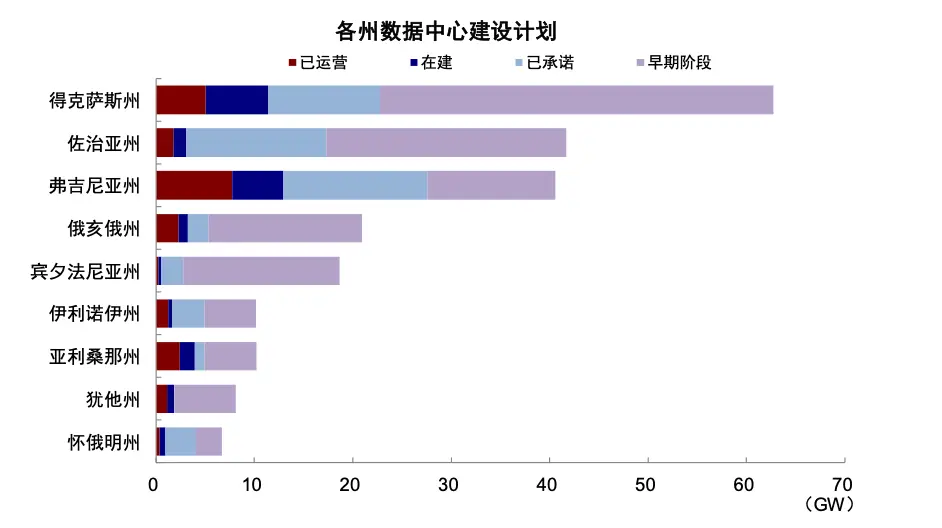
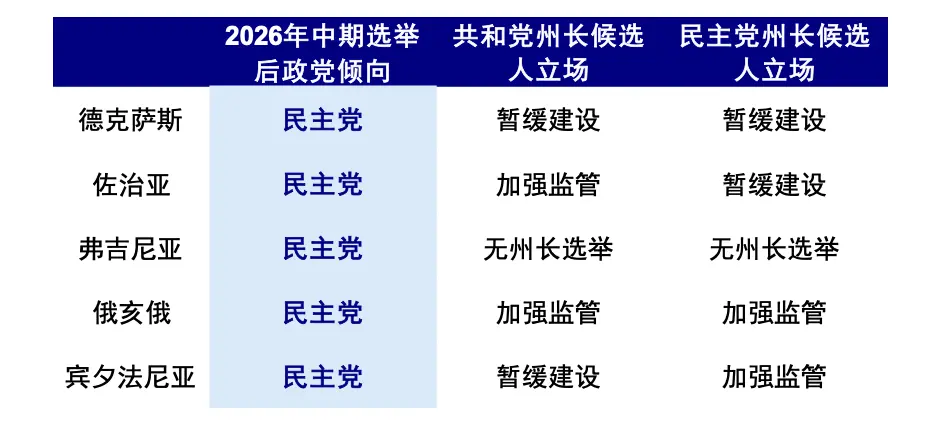
しかし、地方政府レベルでは、両党の州知事候補者は一般的にAIデータセンターの規制を厳しくする傾向があります。DC Byteのデータによると、アメリカのAIデータセンターが最も集中している5つの州は、テキサス、ジョージア、バージニア、オハイオ、ペンシルベニアです(図表11)。その中でバージニア州は今年州知事選挙がなく、残りの4つの州の候補者はAIデータセンターの規制を強化する、あるいは建設を一時停止する傾向があります(図表12)。現在の措置から見ると、地方政府は電力コスト[15]、税制優遇[16]、土地利用[17]などの面でAIデータセンターの建設を制約する可能性があります。
図表11:データセンターが最も集中している5つの州はテキサス、ジョージア、バージニア、オハイオ、ペンシルベニアです。
資料來源:BloombergNEF,DC Byte,中金公司研究部
図表12:両党の候補者はAIデータセンターの規制を厳しくすることを主張しており、立場の違いはあまりありません。
資料來源:Multistate,中金公司研究部
民主党が勝利した場合、資産にどのように影響するか?政府の閉鎖、債務上限、財政、AI規制の4つの影響チャネルに注目
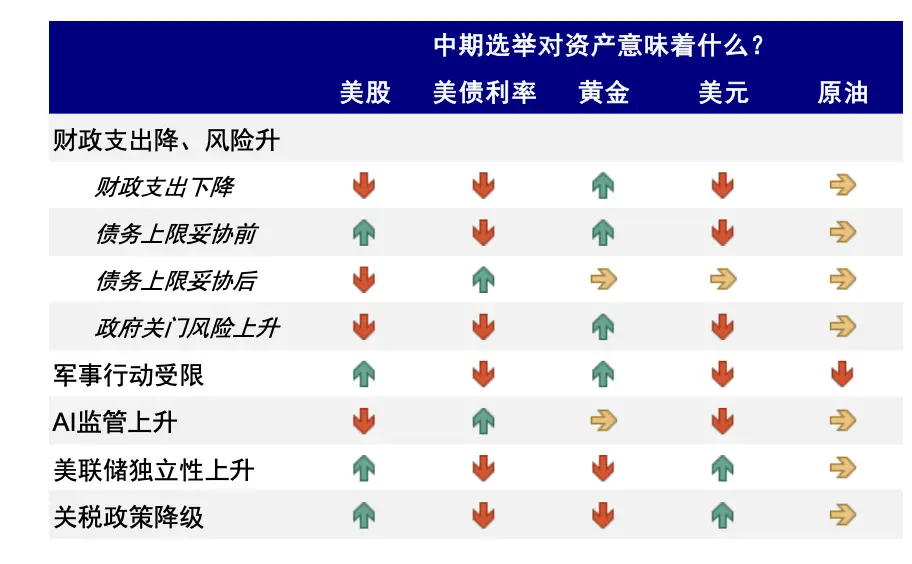
同じ政策が異なる資産に与える影響は一貫しておらず、短期的および長期的な効果が逆になる可能性もあります。たとえば、政治的な駆け引きが激化すると避難需要が高まります。財政の拡張が制限されることは全体的にアメリカ国債に好影響を与えますが、支出の硬直性やデフォルトリスクがアメリカ国債やドルに圧力をかけることになります。人事の任命が妨げられることは、逆に連邦準備制度の独立性を維持するのに有利です。AIや暗号通貨の規制の方向性は明確ですが、実行のリズムは依然として不明です。軍事行動が早期に終了することは、原油価格、インフレ、金利の低下に寄与します(図表13)。
図表13:中間選挙が異なるチャネルを通じて資産のパフォーマンスに影響を与える
資料來源:中金公司研究部
結局のところ、資産の価格形成に影響を与える核心は、市場の主導力が「是正」を目指すバランス(インフレ、イラン情勢、連邦準備制度、関税)なのか、「反対のための反対」を指向する干渉(AI、財政)なのかにあります。
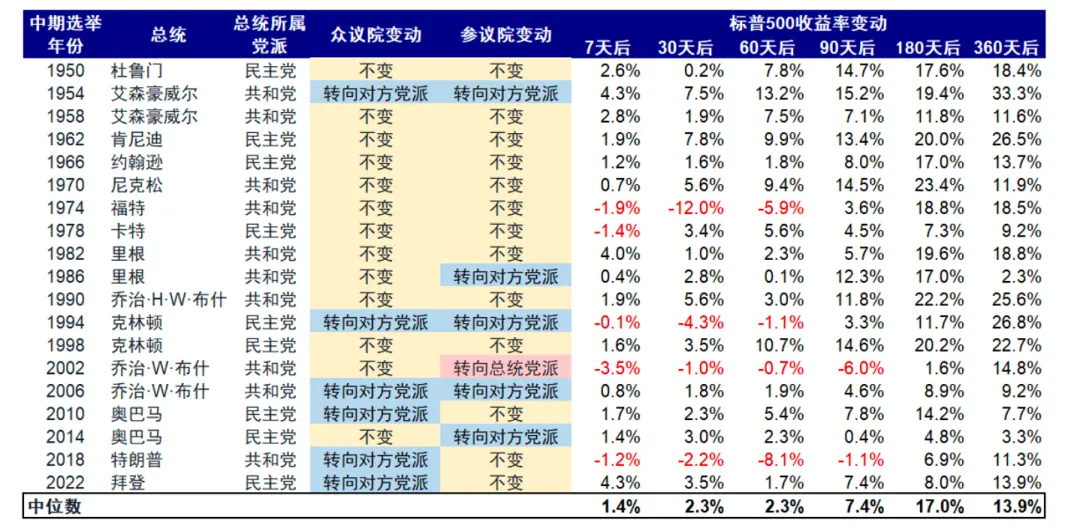
私たちは、短期的には前者が主であると考えています。これが中間選挙後にアメリカ株が大多数上昇した理由でもあります(図表14)。この時、アメリカ株は依然として支えられており、アメリカ国債の金利とドルはわずかに弱まっています。しかし、後者によってもたらされるリスクは、時間の経過とともに上昇する可能性があります。結局、2028年の大選挙が近づくにつれて政治的な駆け引きが激化し、特にAIに突破口がなく、連邦準備制度が利下げできない場合、そうなればアメリカ株、アメリカ国債、ドルは圧力に直面するでしょう。
図表14:過去50年間の中間選挙後、アメリカ株は大多数が上昇しています。
資料來源:Bloomberg,中金公司研究部
具体的には:
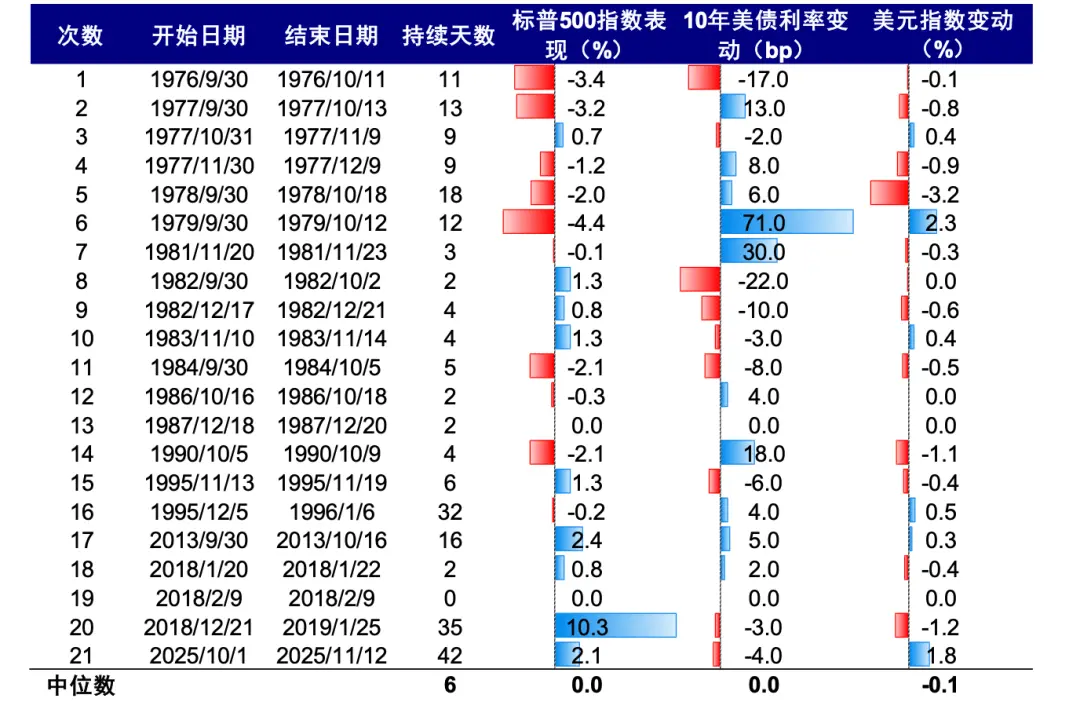
► 政府の閉鎖:市場への影響は限られており、段階的に避難感情を高める可能性があります。歴史的な経験から見ると、過去21回の政府閉鎖期間中、S&P500、10年アメリカ国債金利、ドル指数の変動の中央値はすべて0近くでした(図表15)。私たちは、政府の閉鎖の影響は感情的なレベルに限られており、短期的には避難資産に好影響を与える可能性がありますが、持続的な影響はないと考えています。
図表15:政府の閉鎖は資産に対する影響が小さい
資料來源:Wind,中金公司研究部
► 債務上限:上限に達した時(2027年第2四半期)、流動性が改善され、債券とアメリカ株に好影響を与えます。この時、財務省は債券の供給を減らすために債券の発行を停止し、TGA口座の現金を使用して支出をカバーし、「流動性を供給する」効果を達成します(図表16)。これにより、債券とアメリカ株に対して限界的な支援を提供することができます(「債務上限が市場の流動性を改善する方法」)。
図表16:TGA消耗段階は流動性を支援する可能性があります。
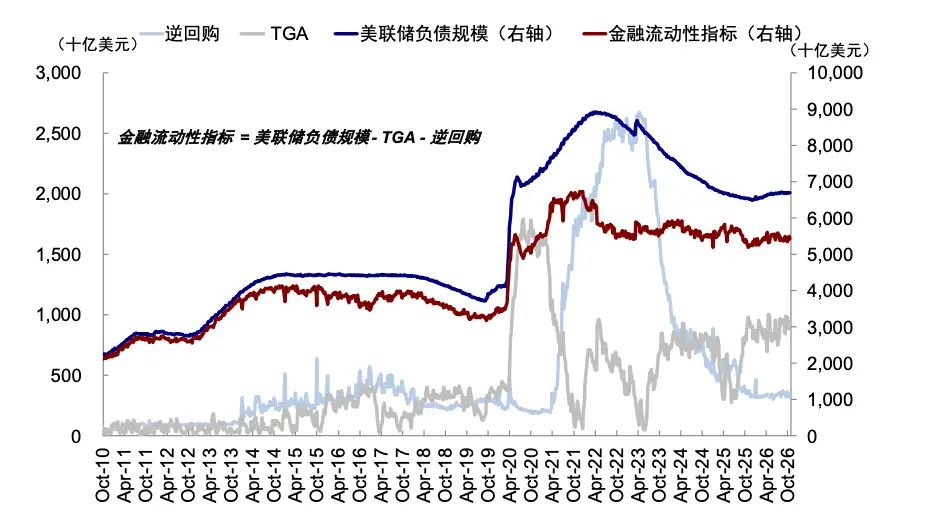
資料來源:Bloomberg,中金公司研究部
上限が解決した後(2027年四半期)、債券供給と流動性は段階的な圧力に直面し、期限プレミアムと米国株のパフォーマンスに不利です。両党が合意に達した後、財務省はTGA口座を補充するために再度債券を発行する必要があり、債券供給が段階的に増加し、一部の流動性を引き抜くことになります(《債務上限のパラドックス:避けられない流動性収縮》)。2023年と2025年を振り返ると:1)債券供給の面では、2年3四半期の国債の純発行規模は1.01兆ドルと1.06兆ドルに達し、構造的に供給圧力は短期に集中し、短期債の発行規模はそれぞれ7940億ドルと6130億ドルに達しました(図表18)。同時期に、米国債の期限プレミアムは急速に上昇または高位を維持し、段階的な圧力は約1四半期続きました(図表19)。2)流動性の面では、債務上限の制約が解除された後の3ヶ月間で、TGA残高はそれぞれ4041億ドルと4471億ドルに回復し、当時の米国の流動性規模の7-9%に相当します(図表16)、限界的に米国株などのリスク資産に圧力をかけました。
図表17:2026年9月、今後1年以内に満期を迎える取引可能な国債は約33.4%を占め、再発行圧力は安定
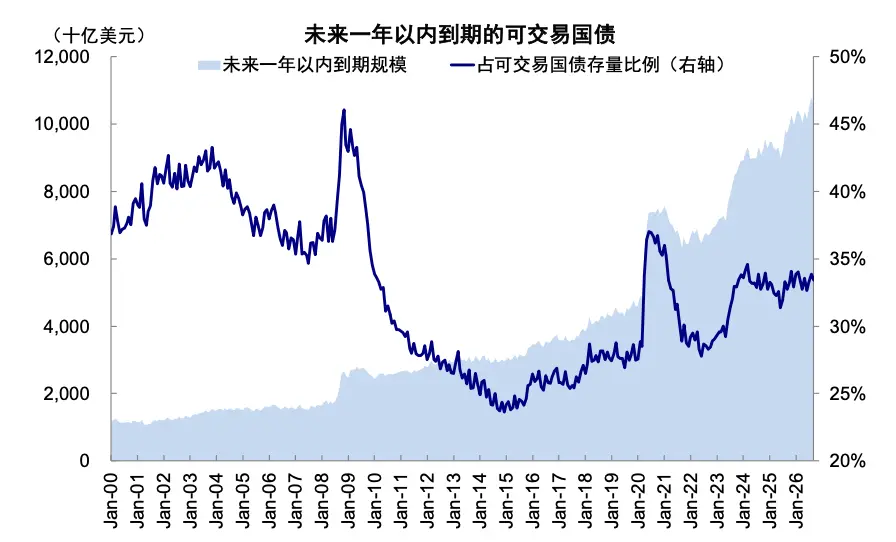
資料来源:TBAC,中金公司研究部
図表18:TGA口座を補充するために、2023年3四半期と2025年3四半期に発行された債務規模は1兆ドルを超えました
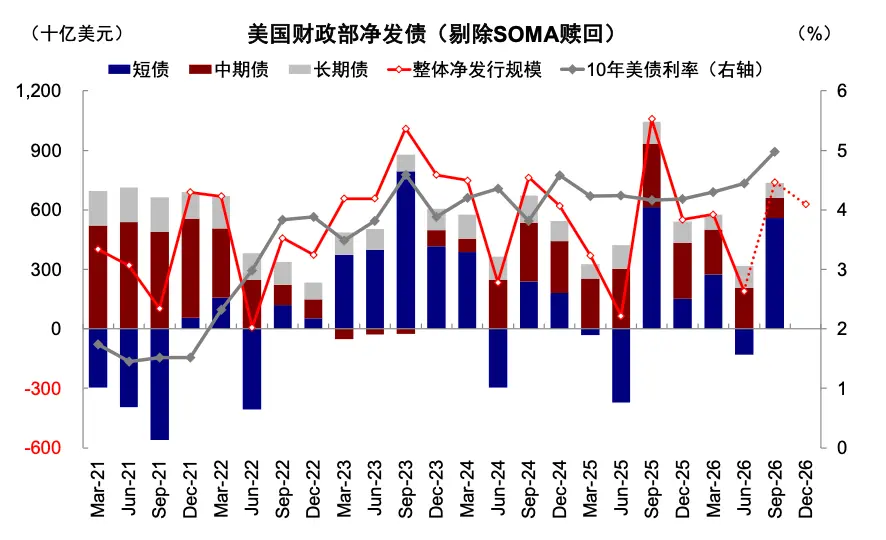
資料来源:Haver,中金公司研究部
図表19:財務省のTGA口座補充の影響を受けて、2023年と2025年の債務上限が解決した後、米国債の期限プレミアムは急速に上昇または高位を維持し、段階的な圧力は約1四半期続きました
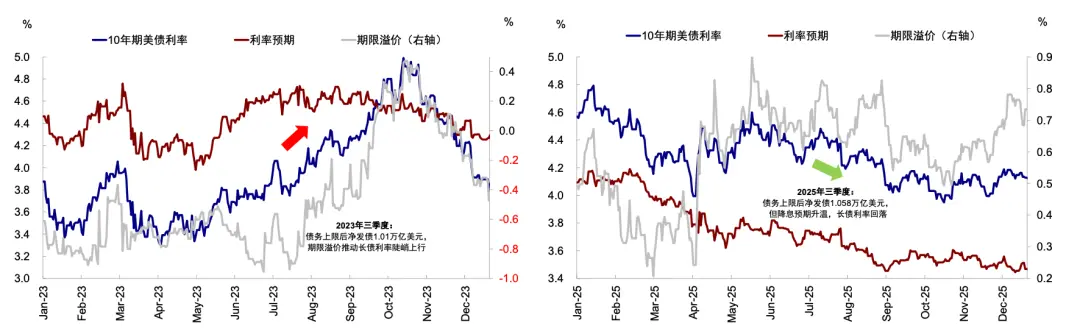
資料来源:Bloomberg,中金公司研究部
► 財政:発行圧力の限界的な減少が見られますが、伝統的な需要とサイクルセクターの利益修復には不利です。中間選挙後、両党の駆け引きが激化し、財政拡張の余地を制限する可能性があります。さらに、今後1年以内に満期を迎える取引可能な国債の割合が安定しているため(図表17)、再発行圧力は制御可能であり、米国債の供給圧力は弱まると考えています。しかし同時に、財政の成長支援も弱まるでしょう。特に政府の投資や家計の購買力に敏感な伝統的な需要は、サイクルセクターの利益修復を制約する可能性があります。
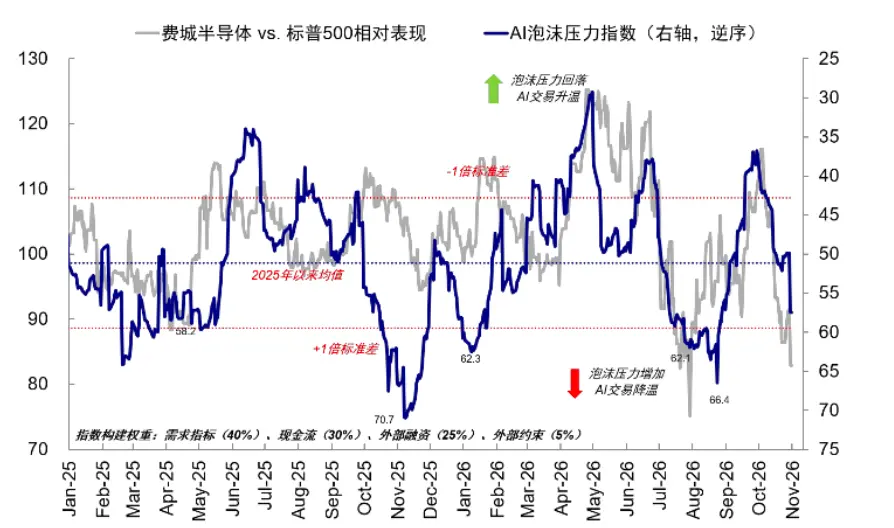
► AI:鍵はAIの進展にありますが、地方の規制が混乱を悪化させる可能性があります。現在のAIモデルとアプリケーションは明確な進展を欠いており、市場の期待は「青黄不接」の段階にあります。高強度の資本支出がクラウドベンダーの自由キャッシュフローを圧迫し、AI収益の実現速度と投資収益率に対する懸念が高まっています。私たちが構築したAI圧力指数も9月末から悪化し続けています(図表20)。地方政府がさらに規制を厳しくし、AI投資コストを引き上げる場合、市場の疑念が悪化し、段階的な混乱を引き起こす可能性があります。
図表20:私たちが構築したAI圧力指数は9月末以来持続的に悪化しています
資料来源:Bloomberg,FactSet,中金公司研究部
[1]https://apnews.com/article/c9a0ffa1ec3cd599f9bc304ae26268a2
[4]https://www.everycrsreport.com/reports/R46595.html
[5]2023年1月と2025年1月に債務上限に達した際、TGA残高は3-4ヶ月前に比べて約25%減少しました;2026年末のTGA残高はTBACの予測値を取ります
[6]https://bipartisanpolicy.org/article/when-will-we-reach-the-debt-limit-again/
[7]https://www.cbo.gov/publication/62546
[14]https://www.congress.gov/crs_external_products/RS/PDF/RS22654/RS22654.8.pdf
[16]https://law.lis.virginia.gov/vacodeupdates/title15.2/section15.2-2209.5/
[17]https://www.azleg.gov/legtext/57leg/2R/laws/0140.pdf
文章来源
この記事は:2026年11月5日に発表された《民主党"横掃"の資産の意味》から抜粋されたものです。
劉剛,CFA アナリスト SAC 証明書番号:S0080512030003 SFC CE Ref:AVH867
郝悦寧 連絡先 SAC 証明書番号:S0080125070024