
アメリカ財務省が米国債発行指針を修正し、「少なくとも」という二字を削除、2027年の長期国債削減への道を開く可能性がある
アメリカ財務省は静かに債券発行の前向きな指針を修正し、1つの重要な表現を削除し、2027年から長期国債の発行量を削減する道を開きました。これは財務長官スコット・ベッセント(Scott Bessent)による長期金利を抑制する一連の措置の最新の動きです。
水曜日、財務省は四半期の再資金調達声明で、今後数四半期にわたって名目利付債券および浮動金利債のオークション規模を維持すると発表しましたが、2024年初頭から使用されていた「少なくとも」(at least)という言葉を削除しました。この微妙な表現の変化は、財務省が最も早く2027年に長期債の発行規模を調整する余地を残したことを意味します。
市場への影響としては、この動きはベッセントが過去数ヶ月間にわたって進めてきた一連の操作の一つです。8月の再資金調達声明が発表されてからわずか2週間後、財務省は国債の買い戻し規模を大幅に拡大しましたが、この措置は長期金利の上昇を抑えることには失敗し、30年物米国債の利回りは先月2002年以来の最高水準に達しました。
トレーダーたちは水曜日の声明がもたらす変化について明確な意見の相違があり、一部の機関は金利が10月初旬の高値から戻っている背景の中で、指針の変動幅は限られていると考えています。
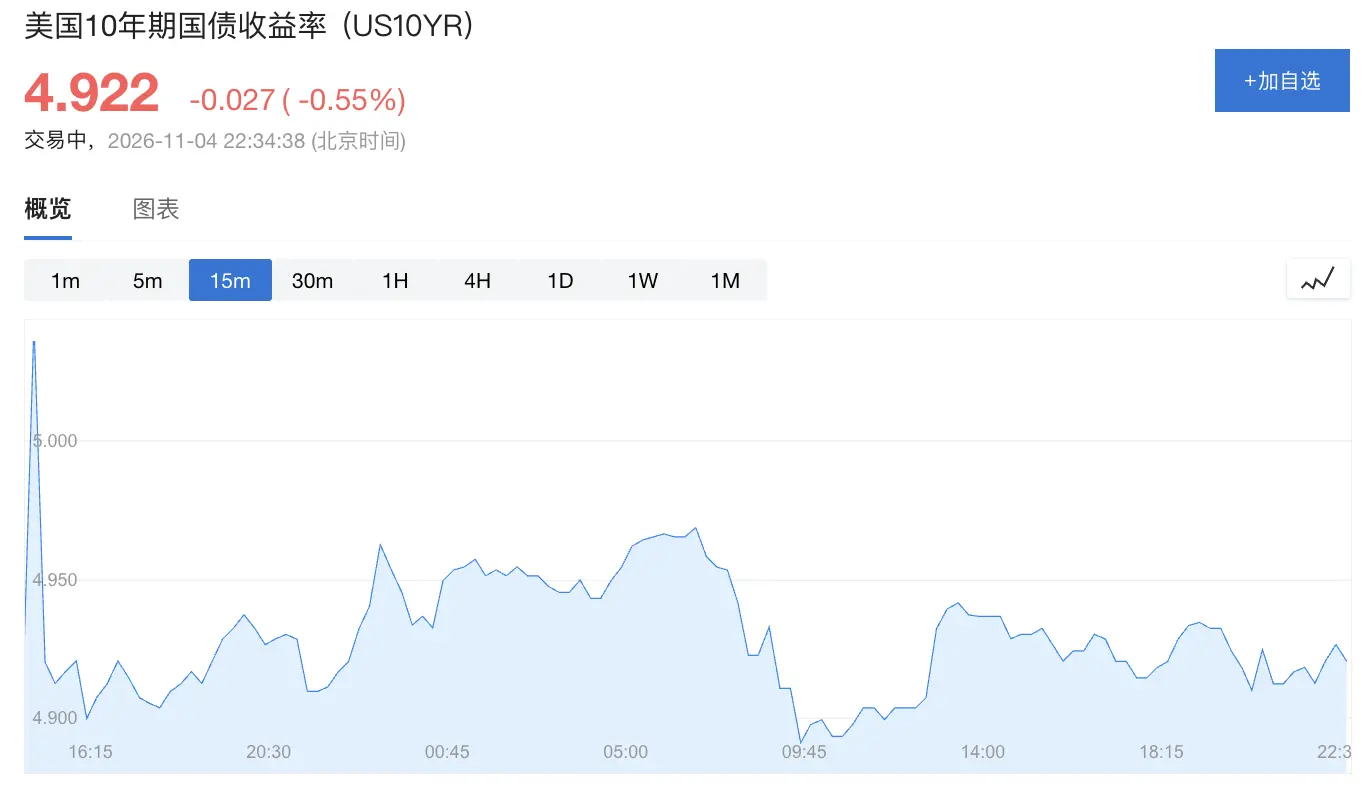
水曜日、10年物米国債の利回りは3ベーシスポイント下落し、4.922%となりました。
表現の変化:削除された「少なくとも」
今回の表現の調整は一見小さなものに見えますが、実際には重要な意味を持っています。
財務省は2024年初頭以来、利付債のオークション規模が「少なくとも今後数四半期は」変わらないと述べており、この表現は市場で最近の供給削減の可能性を排除するものとして広く解釈されていました。「少なくとも」という言葉を削除したことで、財務省は実際にはいつでも調整できる柔軟性を保持しました。
早くも2025年2月、財務省借入相談委員会(TBAC)------債券投資家、トレーダー、その他の市場参加者で構成される諮問グループ------は財務省に対し、前向きな指針を削除または修正するよう提案していました。
今年8月、TBACは再度財務省に「2027会計年度前に操作の柔軟性を保持するために前向きな指針の表現を更新することを検討するよう」提案しました。
水曜日、TBACは声明の中で正式に財務省に前向きな指針の言語を修正するよう提案し、「明確なコミュニケーションと通常の予測可能な操作フレームワークが市場参加者が将来の変化に適応するのに重要であることを強調しました」。
注目すべきは、以前の8月5日の再資金調達声明の中で、財務省が利付債および浮動金利債の規模調整の評価表現を「増加」(increases)から「変化」(changes)に変更し、将来の供給削減の伏線を残していたことです。「少なくとも」の削除は、この信号のさらなる明確化を示しています。
買い戻し操作:規模は三倍の水準を維持
債券の買い戻しに関して、財務省は水曜日に、今後行われる長期国債の買い戻し操作の単回最大購入額が600億ドルであり、最近の方法を維持すると発表しました。この規模は以前の上限の三倍です。
財務省は同時に、「買い戻し操作の改善の余地を継続的に評価し、最大購入額の調整、買い戻し操作のスケジュールと頻度、債券の資格認定、実行プロセスなどの変化を含む」と述べ、今後さらに操作を拡大する可能性を示唆しました。
しかし、買い戻し規模の拡大は長期金利を抑える期待された効果を達成していません。30年物米国債の利回りは先月も2002年以来の高水準に達し、財務省の一連の操作に対する市場の反応は限られていることを示しています。
供給と需要の不均衡:固定収入と年金資金の長期資産への需要が減少
今回の四半期の再資金調達に関して、来週のオークション総額は1250億ドルで、11回連続で変わらず、具体的な構成は:11月9日580億ドルの3年物国債、11月10日420億ドルの10年物国債、11月12日250億ドルの30年物国債です。
より深刻な問題は財政赤字です。アメリカ政府の年間財政赤字は約2兆ドルに達し、国債発行の需要は継続的に上昇しています。
そのため、財務省は期限が1年を超えない短期国庫券(bills)にますます依存しています。しかし、現在短期国庫券は未償還債務総額の割合が歴史的な正常レベルを超えており、短期債はその時の市場金利でロールオーバー再資金調達を行う必要があるため、国家債務の償還コストは金利の変動に対して敏感になっています。
同時に、連邦準備制度は最近2023年以来初めて利上げを再開し、投資家は今後数ヶ月でさらなる行動があると予想しています。
長期需要の面では、官僚や市場参加者は、近年固定収入年金などの機関投資家による長期資産への需要が持続的に減少していることに気づいています。
財務省は今回の声明を準備する際に、一次取引業者への定期的なアンケートを通じて、国債投資者の需要の「構造的変化」や「今後のオークション規模の調整方法」を尋ねており、長期債の供給と需要の状況を体系的に評価していることを示しています。
ベッセントの前任者であるジャネット・イエレン(Janet Yellen)が現在の前向きな指針の枠組みを確立して以来、トレーダーは利付債の供給規模が最終的に回復することを広く予想していました。今回の指針の修正は、この予想が根本的に転換したことを示しており、財務省と市場とのコミュニケーションの枠組みが新しい段階に入っていることを示しています。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重を要します。本稿は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは本稿に含まれる意見、見解、または結論が自身の特定の状況に合致しているかどうかを考慮する必要があります。これに基づいて投資を行う場合、責任は自己に帰属します。