
アメリカの中間選挙が終了し、AI産業はどのような変化を迎えるのか?
著者:张锦怡,DeepTech 深科技
現地時間11月3日、アメリカの中間選挙の投票が終了しました。民主党は再び上下両院の支配権を取り戻し、テキサス州、ジョージア州などの共和党が長年優位に立っていた州で州知事選挙に勝利しました。いくつかの選挙区ではまだ票が集計中ですが、アメリカの政治の構図はすでに変化しています。
今後2年間、トランプは民主党が支配する国会に直面します。民主党は立法、予算審査、国会調査を通じてホワイトハウスの政策に対してより多くの制約を加えることができます。一方で、複数の州の政府のリーダーも交代し、連邦および地方レベルの産業政策も調整される可能性があります。
テクノロジー業界は、これらの政策変更の影響を受ける重要な分野の一つとなるでしょう。近年急速に拡大しているデータセンターは、より厳しい承認を受ける可能性があり、AI企業は新たな規制要件に対応する必要があります。また、半導体の補助金や対中チップ輸出規制も新たな政策の駆け引きに入るでしょう。
11月4日、米国株式市場はすでに分化が見られました。S&P 500指数は1.6%上昇し、ナスダック指数は1.4%上昇しましたが、AIインフラストラクチャセクターは一般的に下落しました。フィラデルフィア半導体指数は3.1%下落し、電力会社Vistra Energyは13.83%急落し、データセンターの温度管理機器メーカーVertivは12.89%下落し、燃料電池企業Bloom Energyも6.36%下落しました。
市場の懸念は主にデータセンターの建設に集中しています。過去数年、アメリカのテクノロジー企業は巨額の資金を投入してチップを購入し、計算能力インフラを拡張してきましたが、多くのプロジェクトの納期は2028年以降に延びています。複数の重要な州の政府が交代する中で、これらのプロジェクトの承認進捗、建設コスト、投資回収が新たな不確実性に直面し始めています。
さらに、共和党の重要な政治的寄付者であるマスクの企業も影響を受けています。11月4日、テスラの株価は約3.3%下落し、SpaceXは約3.8%下落しました。マスクは今回の中間選挙に約4.74億ドルを投入しましたが、彼が支持した多くの共和党候補者は最終的に敗北しました。
その中で、マスクのビジネスが高度に集中しているテキサス州は、30年以上ぶりに民主党の州知事を迎えました。
データセンター建設、最初に影響を受ける可能性がある
11月3日、民主党候補者のジーナ・ヒノホサが共和党現職州知事のグレッグ・アボットを破り、テキサス州で30年以上ぶりに民主党籍の州知事となりました。
図|ジーナ・ヒノホサ(出典:Wikipedia)
選挙期間中、ヒノホサは新しい規制法が施行される前に新たなデータセンターの承認を一時停止し、開発者に電力網の拡張費用をより多く負担させ、関連する税制優遇を削減するよう求めることを明言しました。これらの政策が実施されれば、テキサス州で進行中の大規模な計算能力建設計画は直接的な影響を受けることになります。
過去数年、テキサス州は広大な土地、比較的安価な電力料金、地方政府が提供する税制優遇を活用して、多くのテクノロジー企業やインフラ開発者を引き寄せ、アメリカのAIデータセンター建設で最も活発な地域の一つとなりました。しかし、大型データセンターが集中して建設される中で、地元住民は電力需要の急増が家庭の電気料金を押し上げ、水資源を冷却設備が占有し、巨額の税制優遇が周辺コミュニティに相応の利益をもたらさないことを懸念し始めました。
同様の論争はアメリカの他の地域でも発生しています。例えば、ペンシルベニア州は今年8月にデータセンター開発者に自らの電力コストを負担させ、一部のプロジェクトの迅速な承認プロセスを廃止する規定を導入しました。ジョージア州の新たに選出された民主党州知事キシャ・ランス・ボトムズも、以前に一部のデータセンターの承認を一時停止することを支持していました。
すでに結果が発表された45件のデータセンター関連の地方投票のうち、33件が制限を強化する傾向を示しています。データセンターの拡張を制約する要求は、アメリカの地方政治において党派を超えた議題となっています。
マスクもテキサス州の政策変更による圧力に直面することになります。近年、彼はテスラとSpaceXの本社をテキサス州に移転し、地元の製造および計算能力インフラへの投資を拡大しています。現在、SpaceXが計画中および建設中のデータセンターの容量は9ギガワットを超えており、一部のプロジェクトはテキサス州にあります。
以前、ヒノホサは一部の州立土地資源をSpaceXに譲渡する計画に公然と反対していました。州政府の交代に伴い、マスクの企業が地元で新たに建設するプロジェクトは、より長い承認期間や高いインフラコストに直面する可能性があります。
ただし、アメリカ全体のデータセンター業界における新政策の影響は、プロジェクトがどの建設段階にあるかによって主に決まります。
工期に加えて、建設コストも増加する可能性があります。該機関が統計した20の半導体およびインフラ研究機関SemiAnalysisが11月初めに発表した報告書によれば、アメリカのデータセンターの建設リスクは主に2028年に集中しています。それに対して、2027年に納品予定の能力の大半はすでに施工段階に入っており、地方政策の調整の影響は比較的限定的です。
報告書によると、アメリカのデータセンター建設規模ランキング上位20州は、2027年に約33.8ギガワット(GW)の能力を納品する予定で、そのうち約4分の3はすでに着工しています。これらのプロジェクトは大半が立地、承認、設備調達を完了しており、短期的に建設計画を調整する余地は少ないです。
2028年には、多くのプロジェクトがまだ計画段階に留まっています。その年、アメリカでは約62.2ギガワットのデータセンター能力が純増する見込みですが、重点的に追跡している13州のうち、約93%の計画能力はまだ着工しておらず、そのうち10州は新たに州知事を選出したばかりです。
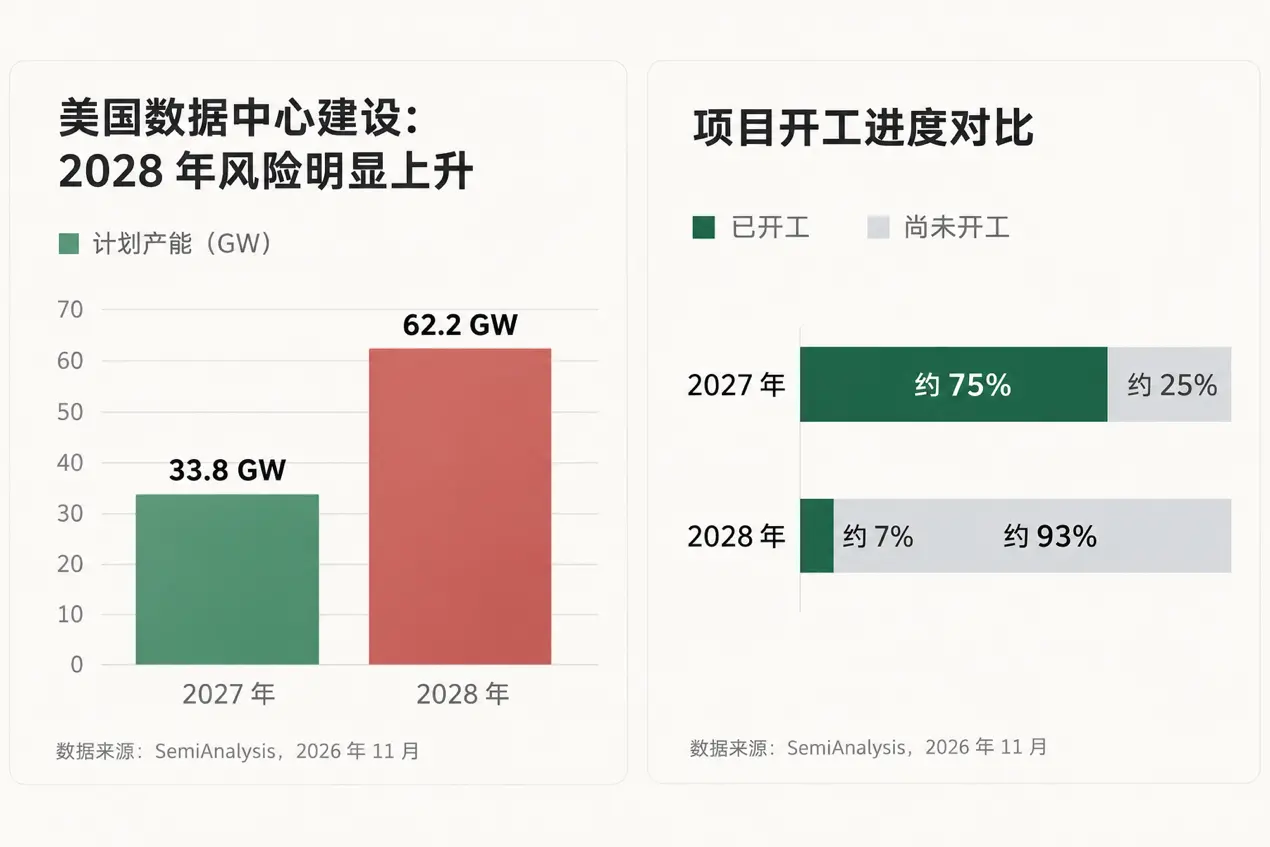
(出典:DeepTech 制図)
テキサス州はアメリカの2028年の新規計画能力の近く30%を占めています。多くのプロジェクトがまだ承認を完了していないことを考慮すると、新政府が許可期間を延長したり、電力や環境保護などの要件を引き上げたりすれば、2028年に運用を開始する予定のデータセンターの一部は納品が遅れる可能性があります。
20人の州知事候補のうち、15人がデータセンター企業により多くの電力網拡張費用を負担させることを主張し、12人が税制優遇の削減または廃止を支持しています。開発者にとって、新たな支出はプロジェクトの利益をさらに圧迫することになります。
大規模なクラウドサービスプロバイダーは比較的十分な資金と成熟したデータセンターネットワークを持っており、プロジェクトのスケジュールを調整することで一部の遅延に対応できます。外部資金に依存するデータセンター開発者や新しいクラウドプロバイダーにとって、建設期間の延長は資金圧力をさらに増加させることになります。特に、巨額の資金を投入してGPUを購入したが、機房の建設や電力網接続が遅れている企業は、設備がタイムリーに収益を生み出せず、ローンの利息を支払い続けなければなりません。
Anthropicが上場予定、AI企業の資金調達環境は変わるのか?
データセンターの建設が延期されると、影響を受けるのはこれらの施設に計算能力を依存する大規模モデル企業です。
過去数年、OpenAIやAnthropicなどの企業は、トレーニングおよび推論クラスターを拡大し、クラウドサービスプロバイダーやデータセンター運営者と長期的な調達契約を締結して、今後数年間の計算能力リソースを事前に確保してきました。これらの契約は計算能力の供給を保証しますが、企業には巨額の長期支出を負わせることにもなります。
IPOを準備中のAnthropicは、このような高投入のビジネスモデルを検証する重要なサンプルとなります。
10月26日、Anthropicはアメリカ証券取引委員会(SEC)にS-1上場申請書を提出し、11月2日に財務データを更新しました。同社は最短で11月中旬に上場する可能性があります。
上場申請書によれば、Anthropicは今年の第3四半期までに約332億ドルの収益を上げ、前年比で約12倍の成長を遂げましたが、同時期の営業損失は12.6億ドルに達しました。収益が急速に増加しているにもかかわらず、同社はモデル開発と計算能力調達に多額の資金を投入する必要があります。
その中で、重要なデータは将来の計算能力調達の約束です。9月末までに締結された計算能力の調達およびリースの約束は合計8,954億ドルに達し、そのうち約698億ドルは今後12ヶ月以内に支払う必要があります。残りの支出はより長い契約期間に分散しています。
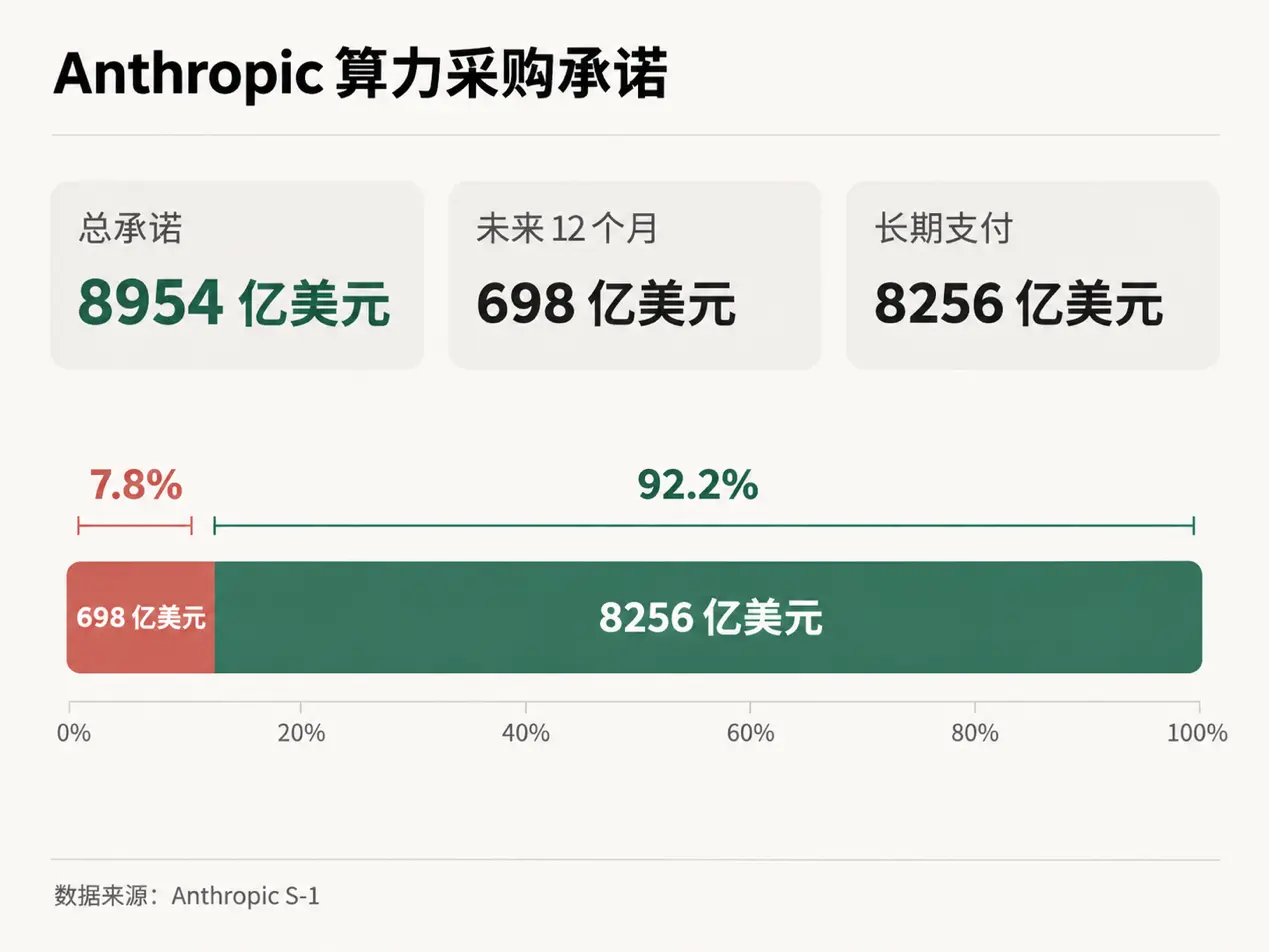
(出典:DeepTech 制図)
このような巨額の長期調達計画は、データセンターが時間通りに納品されることを支えとしています。新たに建設される機房が承認や電力網接続の問題で延期されると、モデル企業はより高価な一時的な計算能力を購入する必要があるか、トレーニングや製品の発売計画を調整する必要があります。関連する契約に固定支払い義務が含まれている場合、計算能力の納品遅延は企業のキャッシュフロー圧力をさらに増加させることになります。
投資家はすでにこのような巨額の投入のリスクを再評価し始めています。《ウォール・ストリート・ジャーナル》は最近、AnthropicのIPOに参加する準備をしている機関投資家の一部が、同社に約1.5兆ドルから1.6兆ドルの評価を与える傾向があると報じており、これは以前の市場での約2兆ドルの議論よりも低い評価です。
地方政府がデータセンターの承認をさらに厳しくする可能性がある中で、計算能力の建設コストと納品リスクも上昇し、AnthropicやOpenAIなど外部計算能力に依存するモデル企業の資金調達と評価の圧力が増加します。それに対して、マイクロソフト、アマゾン、アルファベット、メタなどの大手テクノロジー企業は、より十分な現金準備と自社のインフラを持っており、これらのコストを負担する能力が高いです。
AI規制と半導体政策、どのような調整が考えられるか?
地方政府によるデータセンター建設の管理に加えて、国会の支配権の変化も連邦レベルのテクノロジー政策に影響を与えます。
新しい国会は2027年1月に正式に就任します。民主党はその時点で国会の主要委員会のリーダーシップを握り、テクノロジー企業の幹部を召喚したり、内部文書を閲覧したり、聴聞会を開催したりすることで、AIの安全性、データプライバシー、市場競争問題に対する調査を強化することができます。
これまで、トランプ政権はAI規制の緩和を主張し、異なる州の規制によるコンプライアンス負担を軽減するために、比較的一元的な連邦規制フレームワークの構築を推進してきました。一方、民主党内部には最前線のモデルに対してより厳しい安全要件を課すことを支持する議員が多く、リスク評価、情報開示、企業責任などの規定が含まれています。
今年9月、民主党の上院議員マーク・ワーナーらは、人工知能の安全性に関する専門委員会を設立し、政府による技術リスクの監視を強化することを提案しました。一部の新たに選出された民主党議員も、選挙期間中にAIが雇用、地方経済、公共資源に与える影響を強調しました。
民主党が国会を再び支配することで、これらの議題はより多くの議論の機会を得る可能性があり、テクノロジー企業もより頻繁な聴聞会や調査に対応する必要があります。
しかし、規制法案の進展には政治的な抵抗が依然として存在します。トランプは大統領の拒否権を持っており、議会は両院でそれぞれ三分の二の支持を得なければ拒否を覆すことができません。民主党内部でもAI規制の範囲や具体的な要求について意見の相違があります。したがって、今後2年間でより容易に見られる変化は、議会が調査、聴聞、予算審査を通じてテクノロジー企業や行政機関に圧力をかけ続けることかもしれません。
同様に議会の予算編成に関わるのは半導体補助金です。2022年に通過した「チップと科学法案」は、アメリカ国内の半導体製造に約390億ドルのインセンティブ資金を提供しました。TSMC、インテル、サムスンなどの企業はその後、アメリカに新しい工場を建設したり、生産能力を拡大したりしましたが、現在の資金はほぼ配分が完了しています。
アメリカ合衆国議会調査局は今年の7月に、2026会計年度がこの計画の法定予算配分の最後の年であると指摘しました。既存の資金が実行段階に入るにつれて、議会は支援を継続するかどうか、また以前の補助金の実施効果をどのように評価するかを議論する必要があります。
民主党が議会を掌握した後、企業が約束通りに工場を建設し、雇用を創出し、政府資金の使用効率に関心を持つ可能性が高まります。半導体企業にとっては、今後新たな補助金を得られるか、将来の予算にどのような雇用や環境要件が付加されるかが、アメリカでの投資計画に影響を与えるでしょう。
中国向けのチップ規制は緩和されるのか?
中国のテクノロジー産業にとって、民主党が議会を取り戻した後、アメリカの対中先進チップ輸出規制はより厳格な議会の監視に直面する可能性があります。
中国が先進的なAIチップや半導体製造設備を取得することを制限する問題について、アメリカの二大政党は長年にわたり大きな合意を持っています。具体的な実行方法には意見の相違がありますが、両者とも先進的な計算能力と半導体技術を対中テクノロジー競争の重要な分野と見なしています。
今年の1月、トランプ政権は関連政策を調整し、NVIDIA H200、AMD MI325Xなどの製品が安全要件を満たす場合に個別審査を受けることを許可しました。この措置はその後、一部の民主党議員から批判を受けました。
図|NVIDIA H200 GPU(出典:NVIDIA)
9月になると、民主党の上院議員エリザベス・ウォーレン、チャック・シューマーらが再び先進チップと半導体設備の輸出制限を強化するよう呼びかけ、一部の共和党議員も同様の主張を支持しました。
新しい議会が就任した後、民主党議員は商務省の輸出許可政策を審査する機会が増え、政府に承認状況の開示を求め、チップの最終用途や実際の流れの確認を強化するよう促すでしょう。具体的な輸出許可は依然としてトランプ政権が審査を担当し、議会は主に立法、監視、予算などの方法で影響を及ぼします。
同時に、アメリカのデータセンター建設のペースの変化は、グローバルなサプライチェーンを通じて中国企業に伝わる可能性があります。
もし一部のアメリカのデータセンターのプロジェクトが稼働を遅らせる場合、予定されていたGPU、メモリ、サーバー、光モジュールなどの機器も、納期が調整される可能性があります。グローバルなAIハードウェアサプライチェーンに参加している中国企業、特に北米の顧客が多い企業にとって、注文のスケジュールや在庫管理が変化するかもしれません。
異なる製品が受ける影響は異なります。新しいデータセンターに直接使用される電力、冷却などの関連設備は、プロジェクトの施工進度に対してより敏感です。一部のサーバー、メモリ、光通信製品は既存のデータセンターのアップグレードにも使用でき、その需要は顧客の設備更新計画に依存します。
全体的に見て、今回の中間選挙がアメリカのAI産業に与える影響は、まずインフラ整備のコストと納期に現れる可能性があります。2027年に納品予定のデータセンターの大半はすでに着工しており、2028年にまだ計画段階にあるプロジェクトは、地方政府の新しい承認要件に直面することになります。
連邦レベルの政策変更は、現れるまでにより長い時間がかかります。AIの安全規制、半導体補助金、対中チップ輸出規制のいずれも、ホワイトハウスと議会の間の継続的な調整を含んでいます。
過去数年、アメリカのテクノロジー企業は巨額の資本投入を通じて計算能力の規模を拡大し続けてきました。ますます多くのプロジェクトが実際の建設段階に入るにつれて、電力供給、地方の承認、資金調達コストが企業の拡張計画に影響を与え始めています。今後2年間で、アメリカのAI産業の投資規模が実際の生産能力にスムーズに転換できるかどうかが、この選挙の影響を観察する重要な指標となるでしょう。