
米国株式市場の暴落反転の背後:去杠杆が終息に近づいているのか、それとも中長期的なリスクの幕開けなのか?
著者:Jae,PANews
短い2日間の取引で、米国株のプレイヤーたちは急速なジェットコースターを経験しました。
11月5日、米国株は約19ヶ月ぶりに最も強い単日売却に見舞われ、AI産業チェーンが先頭に立って売り込まれました。「ヘッジファンドが集団で爆損した」という噂もSNS上で急速に広まり、まるで金融の嵐が近づいているかのようでした。
予想外に、反転は非常に早くやってきました。11月6日、半導体株が反撃の号砲を鳴らしました:フィラデルフィア半導体指数は4.2%上昇し、AMDは11%の大幅上昇、NVIDIAなどのAI関連株も同時に回復しました;ナスダックは1.1%上昇し、S&P500は0.3%の小幅上昇を記録しました。
この予想外の市場の動きは、実は1ヶ月前から伏線が張られていたのかもしれません。同時に、異なる資産クラス間での資金移動も静かに進行中です。
去杠杆の売り圧力が緩和、中長期的リスクは未解決
11月6日の反発は、実際には木曜日の取引終了の最後の10分間に兆しを見せていました。
Vanda Researchのデータによると、米国の個人投資家は前日、取引終了間際に明らかに買いに転じ、最後の10分間で1億ドル以上の純買いを記録しました。
**より重要な変数はレバレッジETFから来ています。**野村証券の試算によれば、11月5日の純資産再バランスを完了するために、レバレッジ型ETFは取引終了前に約470億ドルの株式ポジションを集中して売却する必要がありました。これは2006年以降の統計で2番目に大きな単日売却です。
この大規模なパッシブ売却が取引終了前に完了すると、市場の短期的な売り圧力も顕著に解放されました。底値を狙う資金、ショートカバー、機関投資家のポートフォリオ再バランスの力が重なり合い、価格の修復を促進しました。モルガン・スタンレーは取引後のコメントで、木曜日の激しい去杠杆活動が一部の混雑した取引を整理し、市場のポジション構造を健康的にしたと指摘しました。
言い換えれば、昨夜の反発は、より短期的な取引の技術的修復であり、政策期待の転換、AIの資本支出のリターンに対する疑問など中長期的な矛盾は実際には解消されていません。
爆損の物語が誇張され、ヘッジファンドは1ヶ月前にレバレッジを減少
今回の米国株の大波乱の中で、ヘッジファンドは一時市場の注目の的となりました。
ブルームバーグの11月5日の報道によれば、Tiger Globalのフラッグシップヘッジファンドは10月に約8.5%の損失を出し、年内の収益はほぼ横ばいでした;Walleye Capitalは同期間に約5.9%下落し、年内の損失は約6.8%に達しました;Lone Pine Capitalは1ヶ月で約8.8%の損失を記録しました。
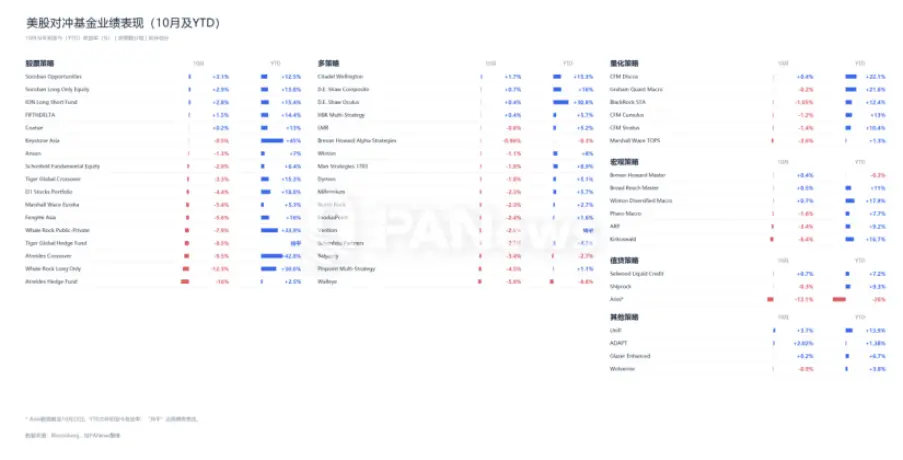
SNS上には「ウォール街のヘッジファンドが集団で爆損した」という恐怖の物語が溢れ、Walleye Capital、Engineers Gate、Samlyn Capitalなどのヘッジファンドからはチームの解散、戦略の簡素化、投資家への資本返還のニュースが相次ぎ、市場の機関連鎖清算への懸念を強めました。
しかし、業務の縮小は爆損清算を意味するわけではなく、むしろ運用者が自主的にリスク管理を行い、経営モデルを調整しているものであり、資金不足による破産清算ではありません。
市場が見落としがちなタイムラインは:ヘッジファンドの減少、レバレッジの減少は10月にすでに始まっており、11月5日の暴落はこのプロセスの集中した実現である可能性が高いです。
ゴールドマン・サックスのプライムブローカレッジのデータによると、10月におけるグローバルなファンダメンタル株のロング・ショートファンドは平均して約3.5%の損失を出し、システマティックなロング・ショート戦略ファンドは約3.6%の損失を記録しました。これはゴールドマンが2016年から統計を取り始めて以来、2つの戦略が同じ月に3%以上の損失を出したのは初めてです。
**より隠れた動きは10月中旬に発生しました。**短い2週間の間に、ゴールドマンのヘッジファンド顧客は200億ドルのテクノロジー株を純売却しました;10月8日から14日の5営業日だけで、2025年初頭以来蓄積していたAI株の純ロングポジションをすべて消し去りました。10月末までに、ヘッジファンドの純レバレッジ率は73.4%に低下し、1ヶ月で4.2ポイントの減少を記録し、今年の3月以来最大の月間減少幅を記録しました。
モルガン・スタンレーのデータも同様の変化を示しています。選別型ヘッジファンドは10月に10年以上で最大規模の自主的な減少を経験し、6月以来市場のポジションは累計で約9%減少しました。10月末までに、関連ファンドの40%以上が年内の収益が横ばいまたはマイナスとなっています。
ただし、ヘッジファンドの業績は顕著な分化特性を示しており、全業界が損失を出しているわけではありません。
Coatue Managementは10月に0.2%の正の収益を記録し、Citadelは1.7%上昇、Quantedgeは単月で7.2%の上昇を達成しました。
混雑した取引の中で失敗した人もいれば、市場の変動の中で利益を得た人もいます。
資金は消えたわけではなく、場所を変えただけ
米国株の数兆ドルの時価総額が蒸発した背後には、大規模な資金移動があります。
お金は空から消えるわけではなく、高ボラティリティ、高レバレッジのテクノロジー株から流出し、より安全で流動性の高い資産に移行しています。
**第一の流れは米国債です。**木曜日の米国株の暴落の日、10年物米国債の利回りは一時4.84%に低下し、9月以来の新低値を記録しました。価格と利回りが逆相関することは、大量の資金が債券市場に流入していることを意味します。
**第二の流れは米ドルです。**FxProのチーフマーケットストラテジスト、アレックス・クプツィケビッチは、テクノロジー株の恐慌がリスク選好を引き下げ、米ドルが再び多くの避難買いの支えを受けたと指摘しました。
INGのグローバルマーケット責任者、クリス・ターナーも、投資家は現在、現金を米ドル資産に一時的に保有することを好んでおり、市場は米ドル現金に転向する傾向があると考えています。
米ドルが人気を集める中、リスク感情に誤って売られた韓国ウォンや新台湾ドルも再び注目を集めています。
昨日、バンク・オブ・アメリカのアジア外貨および金利戦略責任者、クラウディオ・ピロンは、新台湾ドルと韓国ウォンがAI株の売却後に買いの機会が出てきたことを指摘しました。台湾と韓国のかなりの規模の経常収支の黒字は、投資家がロングポジションを構築するための「強力な支え」を提供します。
バンク・オブ・アメリカのもう一つの重要な判断は:AI産業チェーンの企業は前述の大量の資本支出と輸出注文を持っており、米国株の下落によってキャンセルされることはないということです。今後6〜12ヶ月の持続的な輸出決済は、新台湾ドルと韓国ウォンに新たな基盤支援を形成します。
売却の高潮は一時休止、ポジションの清算は終わっていないかもしれない
暴落後の急速な反発は珍しくなく、真の課題は区別することです:それは下落の終わりなのか、それとも段階的な回復なのか?
歴史は細部を繰り返さないが、常に似たような韻を持っています。
2007年8月:量的ファンドの去杠杆
2007年8月6日から9日まで、多くの株式ロング・ショート量的ファンドが集中損失に見舞われ、相場は血の海と化しました。
MITの学者アミール・カンダニとアンドリュー・ローの研究によると、混雑した取引の集中清算とマーケットメイキング資本の一時的な撤退が、当時の流動性異常を引き起こしました。
急落が最も激しかったのは4日間に集中しており、8月10日以降、一部の戦略は反発を始めましたが、全体の去杠杆プロセスは7月から年末まで続きました。
急落は序章に過ぎず、真のポジションの清算とリスク選好の修復には数ヶ月かかる可能性があります。
2020年3月:パンデミックが全面的なリスク資産の売却を引き起こす
2020年2月19日から3月23日まで、S&P500は累計で約34%下落し、調整は1ヶ月以上続き、その間に激しい単日反発が何度もありましたが、同年8月までに失地を回復しました。
短期的に見れば、米国株の最初の2日の動きは、第一のシナリオに近いです:最も激しい集中売却は過ぎ去ったかもしれませんが、市場全体のポジション再バランス、リスク選好の修復はまだ終わっていません。
市場の分裂はまさにここにあります。
著名な投資家ジェイソン・カラカニスは、市場の底がすでに現れた可能性があるが、テクノロジー株の評価はさらに10%下落する可能性があり、その時が理想的な買い時になると述べています。
楽観派のBitmineの会長トム・リーは、木曜日の米国株の暴落は中間選挙の結果による「青い津波」の余震のようなものであり、「昨年の関税衝撃+DeepSeekの瞬間+今年6月の状況認識の強制清算」の重なりであると考えています。このような集中売却は数日内に底を打ち、買いの機会を生むことが多いです。
米国株のアナリストマーク・ミネルビニは、より慎重な判断を示しました。彼は、米国株の下落幅が1987年の株式市場の崩壊に達することはないかもしれませんが、何らかの形の株式市場の崩壊の基盤を築く可能性があり、崩壊は1〜2週間続く可能性があると述べています。もし下落が加速すれば、SPYの最悪のシナリオは高値から10%-15%の下落です。ナスダックは20-25%下落し、1998年の周期的なベアマーケットに似た状況になるでしょう。
現時点では、米国株の昨夜の上昇幅は前日の下落幅を相殺するには遠く及びません。資産が20%下落した後、元に戻るためには25%の上昇が必要です。
木曜日に5.52%下落したナスダックは、翌日に1.1%上昇しても、以前の水準には明らかな差があります。
2日間の激しい変動の後、米国株は十字路に立っています。AIテクノロジー株の過去数ヶ月の上昇を駆動していた一連の物語は、厳しい現実の試練を迎えています。短期的なレバレッジの清算は一段落するかもしれませんが、産業政策の実施、AI投資のリターンなどの問題に関する中期的な駆け引きは、まだ深い水域に入ったばかりです。