
中金:アメリカ株は下がりきったのでしょうか?
米国株は最近、明らかにボラティリティが増大しており、中間選挙後の政策の「ノイズ」が市場の動揺を引き起こしています(『民主党の「横掃」資産の意味』)。重要なのは、AI自体が現在直面している需要の「青黄不接」や投資の高騰などの多くの「問題」が、早期に露呈していることです(『米国株の大幅下落をどう見るか?』)。
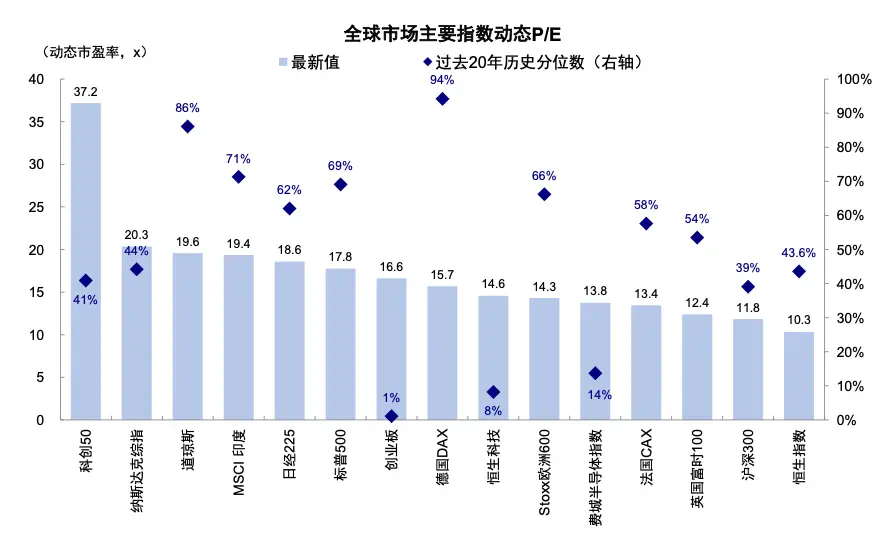
もちろん、この迅速な出清は長期的な動向にとって悪いことではなく、過度な期待とポジションを消化するのに役立ち、将来的に新たな触媒が現れた際に上昇を取り戻すのに有利です。ただし、新たな触媒が現れるのを待つ必要があります。今年に入ってからの米国株の上昇幅は基本的に利益の貢献によるものであり、評価の拡張には依存していません。最近の調整を経て、評価は急速に低下しています。ダウ・ジョーンズは19.6倍の評価で、過去20年の歴史的分位数の86%に位置していますが、S&P500とナスダックの評価はそれぞれ17.8倍と20.3倍に落ち込み、過去20年の分位数で70%と44%に相当します。フィラデルフィア半導体指数はさらに13.8倍に低下し、過去20年の分位数のわずか14%に過ぎません。
図表1:S&P500、ナスダックなどの評価は明らかに回復しており、フィラデルフィア半導体指数は14%の歴史的分位数にまで低下しています
資料出所:FactSet、中金公司研究部
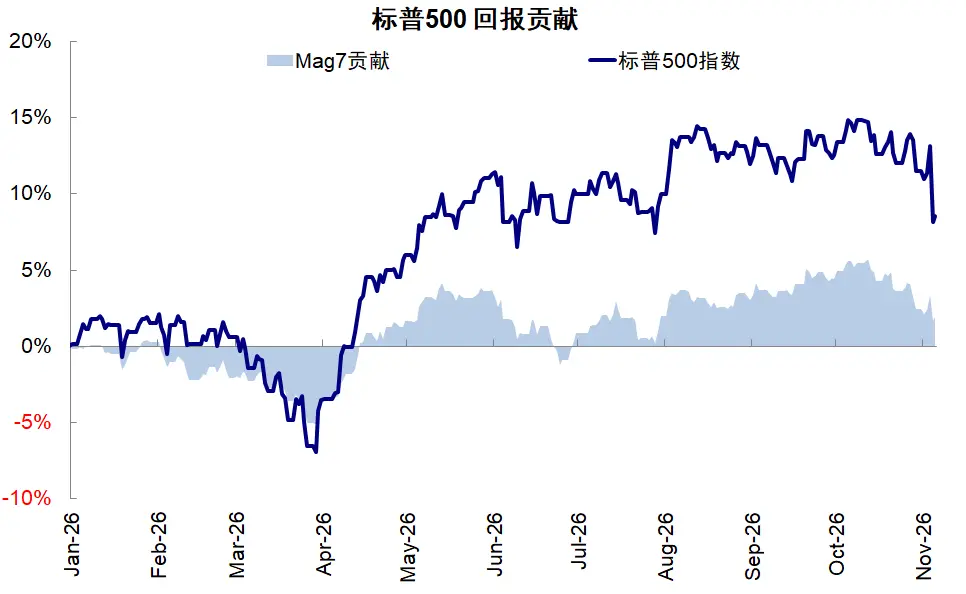
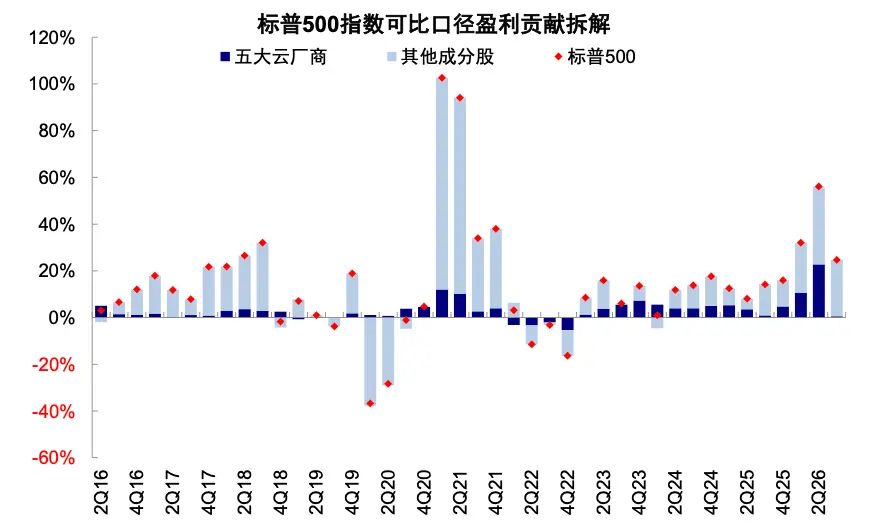
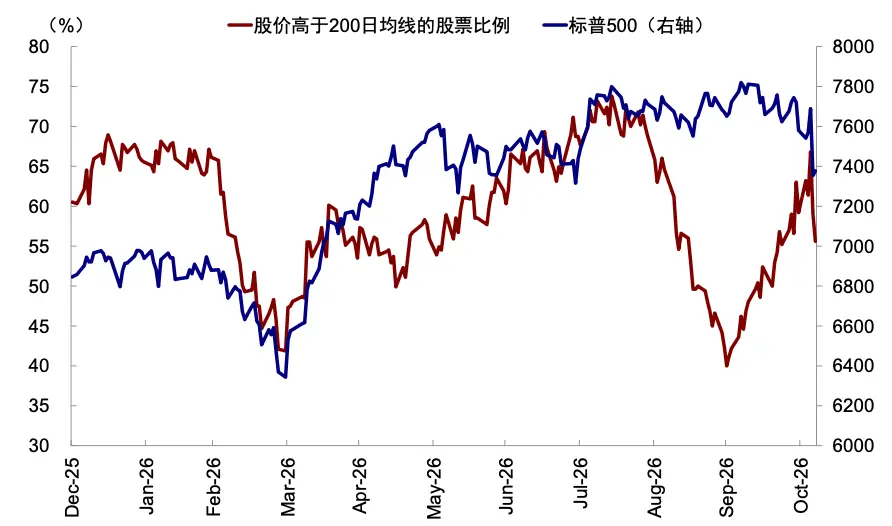
今年の米国の基本的な「K型分化」は、市場を集中させ、少数の方向に依存させています:1)米国のMag7は2026年以来のS&P500の上昇幅の22%を貢献し、10月中旬の下落前には一時40%を貢献しました;2)5大クラウド企業は2026年前三四半期の利益がS&P500指数の20%を占め、S&P500の利益成長の25%を貢献しました;3)リーダー集中効果も依然として存在し、年初以来S&P500は8%上昇していますが、200日移動平均線を上回る株の割合は年初の60%から55%に減少し、8月から9月にかけての乖離が特に顕著です。しかし、現在のAIはモデルとアプリケーションの面で触媒が不足しており、政策の不確実性にも直面しています。従来の需要は高金利に抑制されています。言い換えれば、主力の方向は挑戦に直面しており、従来の方向はまだ引き継がれていないため、全体的な動揺を説明しています。
図表2:米国のMag7は2026年以来のS&P500の上昇幅の22%を貢献しました
資料出所:Bloomberg、中金公司研究部
図表3:5大クラウド企業は上半期のS&P500の利益成長の37%を平均して貢献しました
資料出所:FactSet、中金公司研究部
図表4:市場の幅も8月に明らかに狭まり、指数は高位を維持していますが、200日移動平均線を上回る成分株の割合は明らかに減少しています
資料出所:FactSet、中金公司研究部
したがって、市場は2つの触媒を必要としています:AIが大きなブレークスルーを達成するか、あるいは連邦準備制度が引き締めを終了し、さらには緩和に転じるかです。それまでの間、私たちは慎重に観察することをお勧めします:1)短期的に流動性の負のフィードバックやさらなる政策の動揺があるかどうかに注目する(新しい国会が来年初めに就任する前の駆け引き);2)ポジションをコントロールし、今後の配置のためにスペースを確保する;3)構造を調整し、たとえテクノロジー内部にいても、AIのエクスポージャーが低い、または評価が低く、より交渉力のあるクラウド企業や計算チップなどに優先的に注目する。
来年の第一四半期は重要なポイントです:1)連邦準備制度が明らかに転向する契機は来年初めになると予想されます。10月の強い非農業部門雇用者数は12月の利上げ確率を強化し、来年初めには高基準の影響でインフレが低下することがより確実です;2)来年1月に発表される四半期報告。テクノロジー企業のROICは引き続き圧力を受ける可能性があり、その際にはAIが新たな進展を実現する必要があります;3)米国の新国会は来年1月3日に就任します。トランプが新国会の就任前に行う政策や新たに選出された議員の発言は継続的な動揺を引き起こす可能性があり、市場はそれを消化する必要があります。新国会の就任後は徐々にデリケートさが薄れる可能性があります。したがって、その時までに、AIが進展を遂げるか、連邦準備制度の引き締め期待が後退する必要があり、支えや契機を提供するかもしれません。
私たちは『民主党の「横掃」資産の意味』と『米国株の大幅下落をどう見るか?』の中で、中間選挙政策と市場の動揺後の流動性の動揺をそれぞれ整理しました。本記事では、すでに基本的に開示が完了した米国株の第三四半期の業績を考慮し、基本的な観点から米国株の展望に関する問題に答えます。
市場の駆動力:利益が市場の主導、AIが成長の60%を貢献;成長率が転換点に
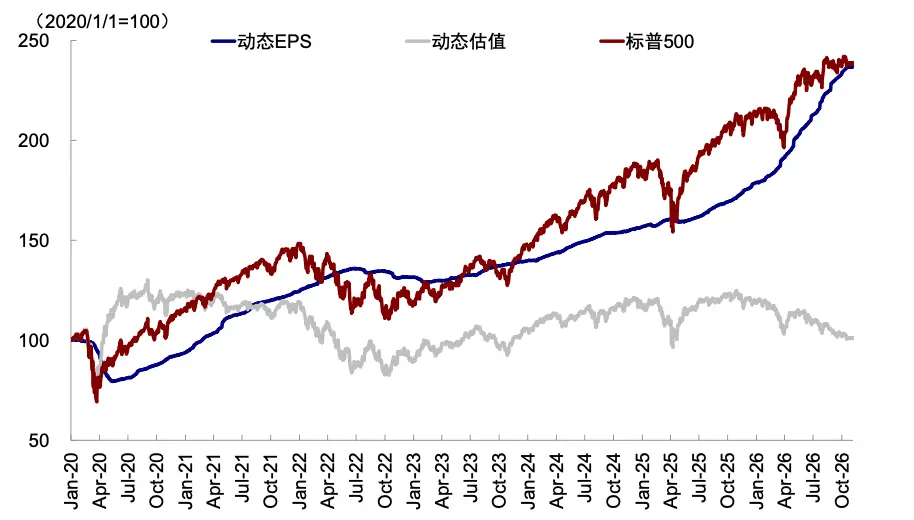
まず、利益の強力な成長が米国株の主要な駆動力です。今年初めから現在まで、米国株の主要指数の上昇幅はすべて利益の貢献によるもので、S&P500、ダウ・ジョーンズ、ナスダック指数はそれぞれ8%、7%、6%上昇しており、その中で動的利益はそれぞれ29%、17%、40%成長し、評価の収縮を相殺しました。第三四半期のS&P500の利益成長は25%で、第一四半期と第二四半期の32%と56%からは減少しましたが、それでも2023-2025年の期間の12%の四半期利益成長の平均を上回っています。
図表5:今年以来の米国株の上昇幅は基本的に利益の貢献によるものであり、評価の拡張には依存していません
資料出所:FactSet、中金公司研究部
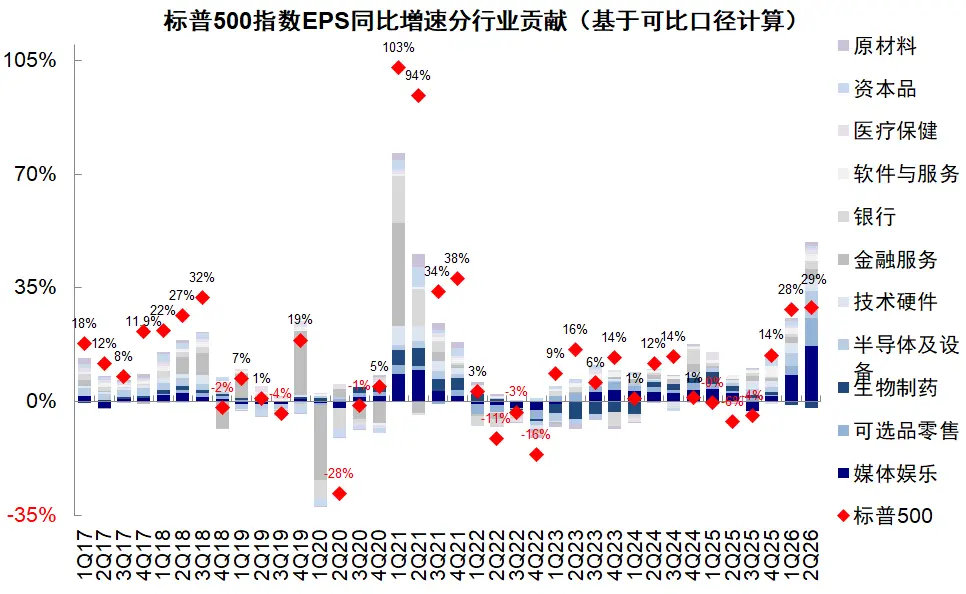
次に、AI関連セクターが利益成長の60%を貢献しています。通信サービス、情報技術、アマゾンを基にAIセクターの利益状況を推定すると、第三四半期は全体の利益成長の62%を貢献し、第二四半期の70%からは減少しました。その中で、情報技術は58%を貢献し、AIセクターの大部分の成長を支えていますが、通信サービスは子業界のメディアエンターテインメントの成長が大幅に鈍化したため、貢献が明らかに弱まっています。これにより、全体の利益成長はAIに依存しており、AIセクターを除外すると、第三四半期の利益成長率は15%に低下する可能性があります。
図表6:情報技術は今四半期の利益成長の58%を貢献し、通信サービスの貢献は第二四半期の24%から4%に減少しました
資料出所:FactSet、中金公司研究部
図表7:AI関連セクターは米国S&P500全体の利益の60%を貢献しています
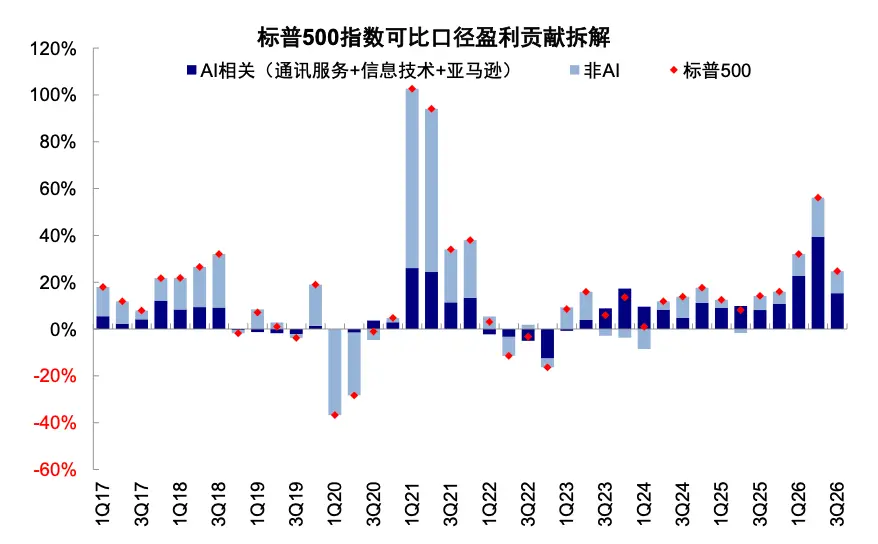
資料出所:FactSet、中金公司研究部
従来の需要は第三四半期の利益が悪くはありませんが、高金利の抑制の下で依然として利益を圧迫しています。成長率を見ると、エネルギー(150%)、半導体設備(110%)、不動産管理・開発(49%)、資本財(48%)などのセクターが先行し、交通運輸(-37%)、電気通信サービス(-34%)、金融サービス(-14%)、保険(-11%)は相対的に遅れています。貢献の観点からは、工業、原材料、公共事業、必需消費などのセクターが合計で利益の10%を貢献し、金融と不動産の貢献はともにマイナスに転じ、全体の成長を7.5%圧迫しています。
第三に、成長率が転換点を迎え、2Q25以来初めて減速しました。第三四半期のS&P500の利益成長は25%で、今年の最初の2四半期からは減速しています。市場は業績に対してより「厳格」になっており、利益を高成長で維持するだけでなく、常に予想を超えて加速することを求めており、これにより第三四半期の決算が予想を超える難易度が増しています。S&P500指数の構成銘柄の予想を超える割合と幅はともに減少し、割合は第二四半期の86%からわずかに減少して84%となり、予想を超える幅は第二四半期の27%から著しく減少して3.5%となり、2022年第四四半期以来の最低水準となりました。その中で、グーグルとメタが属する通信サービスは減少幅が最も大きく、利益は第二四半期の予想を99%上回ったのが、第三四半期には予想を19%下回る結果となりました。
図表8:S&P500の予想を超える割合は第二四半期の86%からわずかに減少して84%となり、予想を超える幅は著しく減少して3.5%となりました
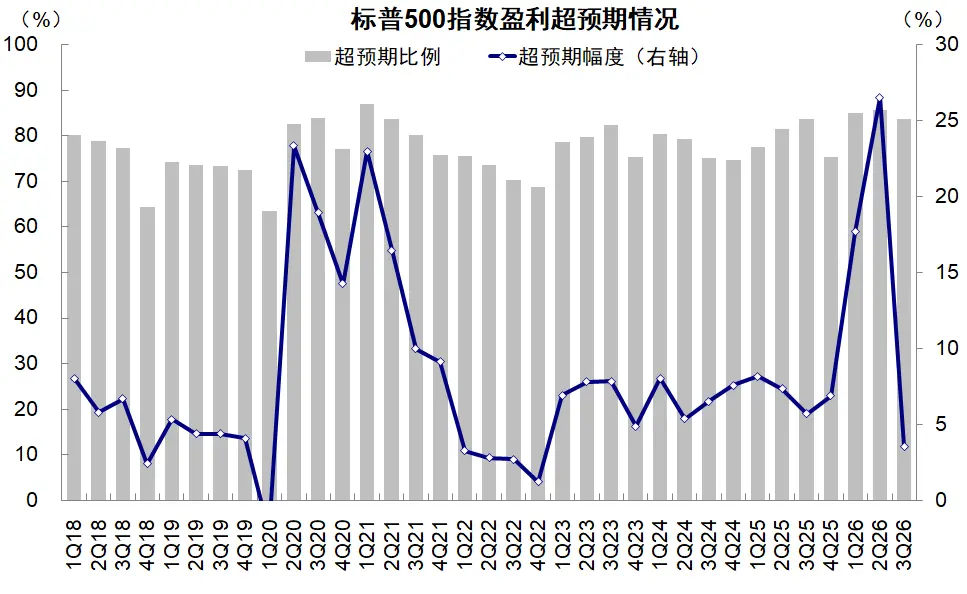
資料出所:FactSet、中金公司研究部
AIの方向性:収入が投資に遅れ;リターンが低下しているが、依然としてコストを上回る;金利が6~6.5%に低下することを耐えられる
- 収入が投資に遅れています。資本支出が加速的に拡大し、自由キャッシュフローがマイナスに転じ、外部資金調達の圧力が高まっています。5大クラウド企業の第三四半期の合計資本支出は1815億ドルから2300億ドルに増加し、前年比の成長率は第二四半期の87%から118%に加速しました。しかし、営業キャッシュフローの成長率は明らかに減少し、第二四半期の38%から第三四半期の19%に低下しました。5大クラウド企業の合計は1980億ドルで、同期間の資本支出をカバーするには不十分です。これにより、5大クラウド企業の自由キャッシュフローは第二四半期の48億ドルからマイナス318億ドルに転じ、マイクロソフトを除き、アマゾン、メタ、グーグル、オラクルの第三四半期の自由キャッシュフローはすべてマイナスに転じ、外部資金調達の需要がさらに高まりました。AIの需要が現行のアプリケーションシーンの「天井」を突破しておらず、投資リターンの見通しが依然として不明確な状況下で、市場は資金調達コストと資金源への関心が明らかに高まり、信用リスクへの懸念も高まっています。5大クラウド企業のCDSは歴史的な高水準に達しています。
図表9:5大クラウド企業の自由キャッシュフローは第二四半期の48億ドルからマイナス318億ドルに転じました
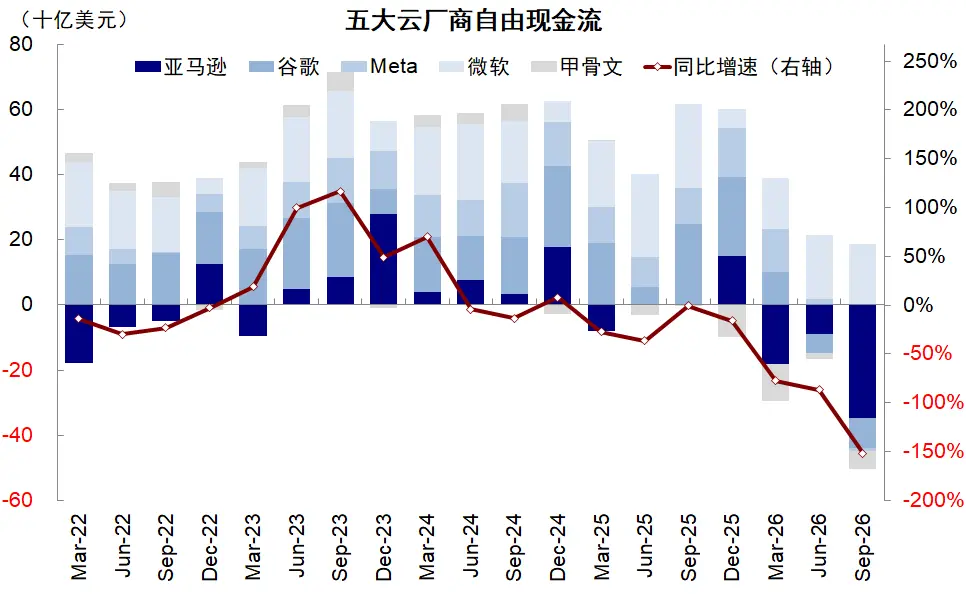
資料出所:FactSet、中金公司研究部
図表10:5大クラウド企業のCDSも歴史的な高水準に達しています
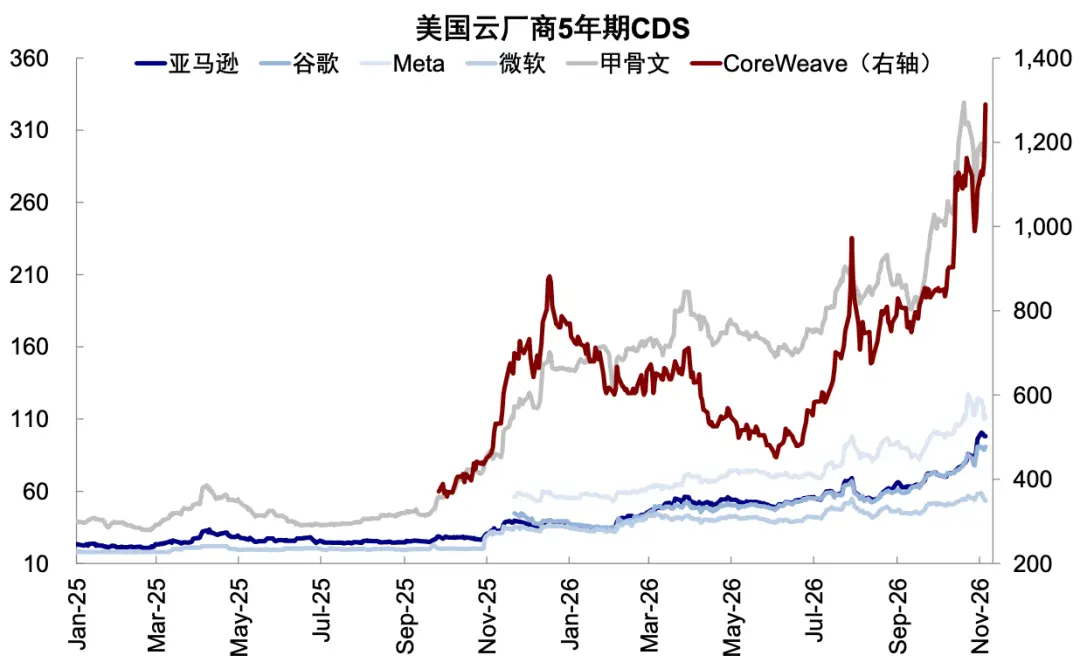
資料來源:FactSet,中金公司研究部
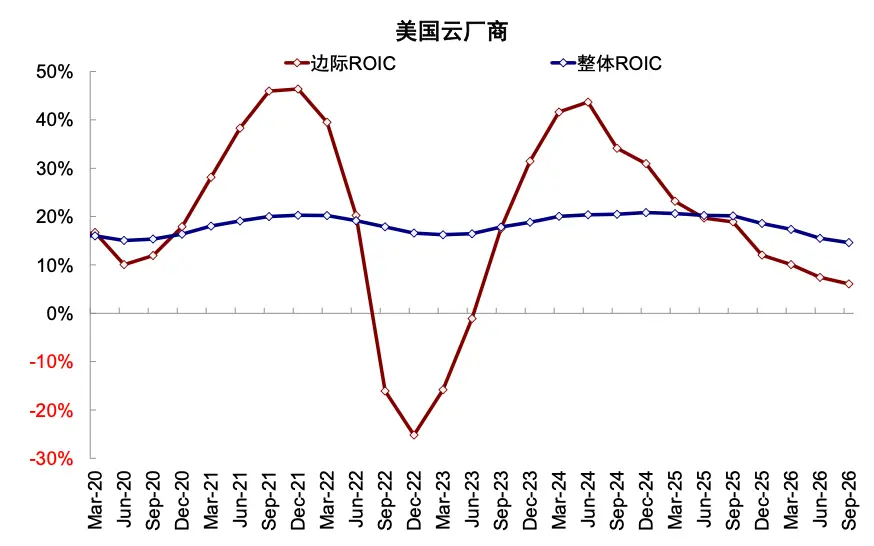
- コストを上回るリターン。限界ROICはさらに低下しているが、全体のリターンは依然として資金調達コストをカバーできる。投入資本が継続的に拡大する中、新たな営業リターンは同期しておらず、五大クラウド企業の限界ROICは2024年第2四半期の高点44%から6.1%まで持続的に低下し、全体のROICはさらに15%に落ち込んでいる。しかし、全体のROICは依然として五大クラウド企業の現在の約10%の加重平均資本コスト(WACC)を上回っており、クラウド企業は依然として超過リターンを得ることができることを意味している。
図表11:五大クラウド企業の全体ROICは第2四半期の16%からさらに15%に低下し、限界リターン率も6.1%に下がった
資料來源:FactSet,中金公司研究部
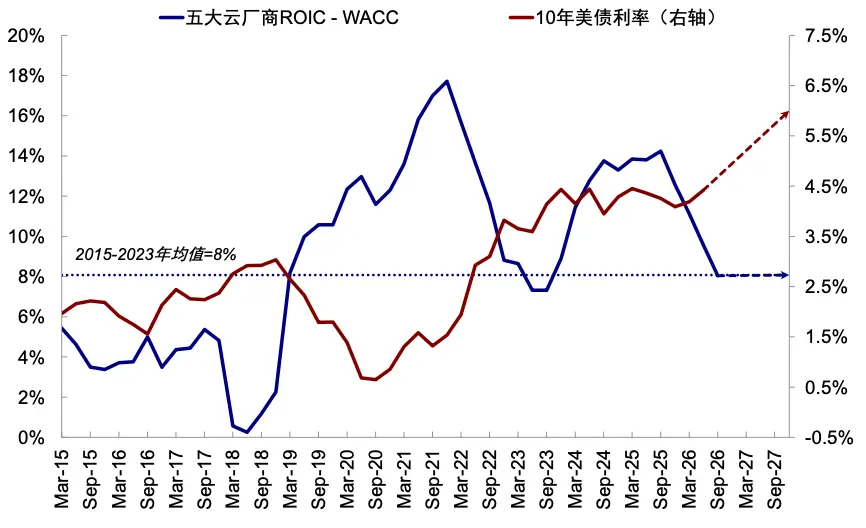
限界リターンの低下により、AIが耐えられる金利水準は66.5%に低下した。以前、私たちは五大クラウド企業がROICを維持した場合、ROICとWACCの差が2015-2023年のAIトレンドの始まり前の平均水準8pptに縮小することを仮定し、耐えられる安全資産金利は77.5%であると試算した(『AIは伝統的需要の「友人」から「敵」に?』)。しかし、第3四半期の限界投資リターンがさらに弱まるにつれて、ROICとWACCの差は歴史的平均に収束し、2027年のリターン予想を考慮すると、AIが耐えられる安全資産金利水準は6~6.5%に低下した。
図表12:2027年のリターン予想を考慮すると、AIが耐えられる安全資産金利水準は6~6.5%に低下した
資料來源:FactSet,中金公司研究部
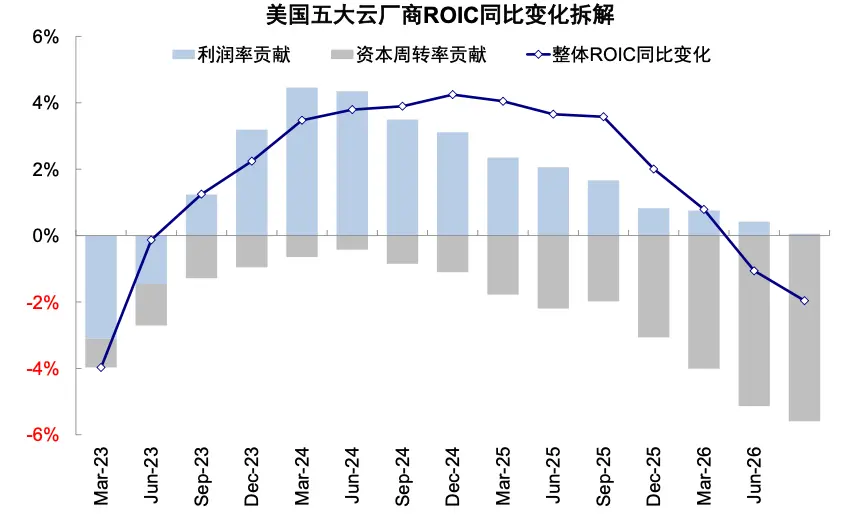
- クラウド企業の「重資産化」が資本回転率に圧力をかけている。ROICを税引後営業利益率(NOPAT/Revenue)と投入資本回転率(Revenue/IC)に分解すると、五大クラウド企業の税引後営業利益率は2023年以来持続的に上昇し、14.8%から第3四半期の22.1%に達した。しかし、資本回転率は持続的に低下し、2023年第1四半期の109%の高点から第3四半期の66%に落ち込み、2015年以来の新低を記録した。同時に、2025年第2四半期以降、利益率の改善が資本回転率の低下を相殺できず、これも五大クラウド企業のROICが持続的に低下する原因となっている。
図表13:2025年第2四半期以降、利益率の改善が資本回転率の負の影響を相殺できていない
資料來源:FactSet,中金公司研究部
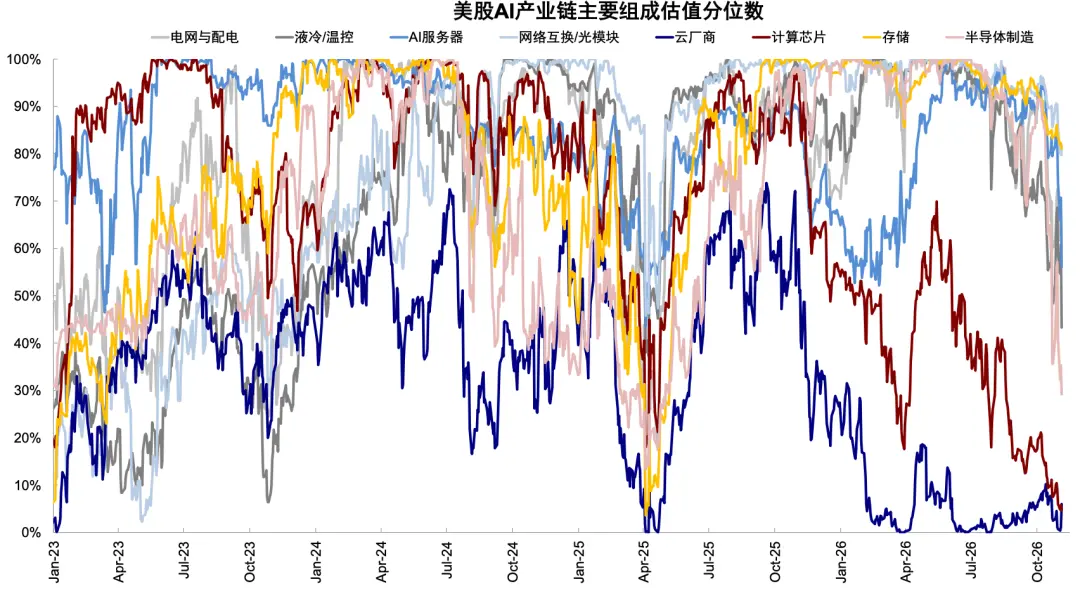
テクノロジー内部でのさらなる分化が進み、一部のハードウェアセクターは成長期待を消化する必要があり、クラウド企業の価格設定は比較的合理的である。一部の高成長期待を織り込んだハードウェアインフラストラクチャー、例えばネットワーク接続/光モジュール、半導体製造、液冷/温度制御などは最近明らかに評価が調整されており、例えば半導体製造セクターの評価は10月初めの90%パーセンタイルから約20%に急落した。それに対して、クラウド企業は新たな利益に対して明確な評価プレミアムを与えておらず、評価調整の余地も比較的限られている。
伝統的セクター:金利に敏感なセクターは高金利に抑圧され、AIの圧迫も徐々に現れている
伝統的需要はまだ全面的な改善を形成していない。消費面では、サービス消費が商品消費よりも強い。消費者サービス、食品飲料およびタバコ、自動車および部品の利益はそれぞれ12%、8.7%、7.3%増加したが、耐久消費財および衣料品、家庭用品および個人用品はそれぞれ5.4%および10.3%減少した。産業セクターでは分化がより顕著で、資本財の利益は48.3%増加し、商業および専門サービスは16.2%増加したが、高油価コストに侵食された輸送は37.1%減少した。金融セクターでは、銀行の利益は純利息収入の支えでわずかに4.8%増加し、保険および金融サービスは投資損益の変動などの要因でそれぞれ10.7%および13.6%減少した。
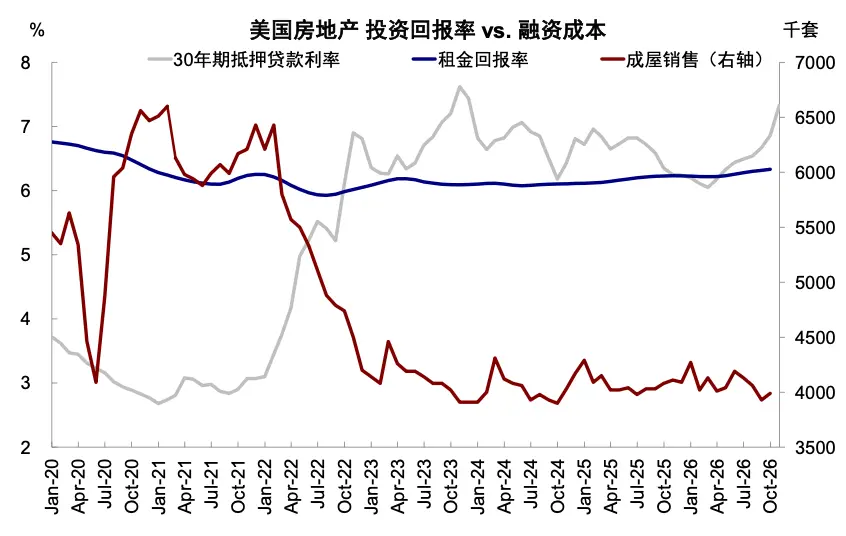
成長には依然として弾力性があるが、金利に敏感な成長セクターは依然として底を打ち続けている。最近発表されたマクロデータは、現在のアメリカの成長が依然として弾力性があることを反映しており、第3四半期の実質GDPは前期比年率で3.4%増加し、予想の3.2%および第2四半期の2.2%を上回った。AI関連投資を除けば、個人消費も非常に強く、特に医療、飲食、宿泊などのサービス消費が強い。10月のISM製造業および非農業部門も予想を大きく上回り、失業率も4.2%から4.1%に低下した。しかし、高金利は依然として住宅購入および信用需要の解放を抑制し続けており、30年固定金利の住宅ローン金利は年初以来持続的に上昇し、10月には一時7.4%に達した。住宅販売は依然として低位で推移しており、9月の成約済み住宅販売はわずかに回復したが、年率換算で399万戸、新築住宅販売も67.6万戸に減少した。一方、リターンが弱まっているAIは、伝統的需要の実物および金融要素資源を「圧迫」し始める可能性もある。私たちが『AIは伝統的需要の「友人」から「敵」に?』で強調したように、以前のAI需要がもたらした正の外部性はアメリカ経済の成長を支えていたが、AIが投資を支えるためにより多くの外部資金を必要とするにつれて、伝統的需要への圧迫効果は避けられない。AIが大量に債務を発行し、連邦準備制度が依然として金利を引き上げる必要があるのは典型的な例である。
図表14:金利に敏感なセクターである住宅販売は2023年以来持続的に底を打っている
資料來源:FactSet,中金公司研究部
より大幅な修復には金利の低下が必要である。私たちは以前、不動産および非AI企業を基に試算したところ、伝統的需要が耐えられる10年米国債金利は約4%である。現在は弾力性があるが、高金利は依然として住宅購入および中小企業の信用需要のさらなる解放を圧迫しており、これは住民部門の信用拡張の動力不足として現れている。短期的には、成長の弾力性と雇用データが連邦準備制度に即座に転換する動力を欠かせているが、伝統的需要の疲弱は連邦準備制度の大幅な金利引き上げを支持していない。もし来年の第1四半期にAIの期待が依然として弱まるなら、市場の連邦準備制度に対する引き締め期待は退潮し、金利の低下と伝統的需要の修復の条件を生み出すことができる。
見通し判断:市場は引き締めの終了またはAIの進展の触媒を必要としており、来年初めが重要な節目である
現在、市場はAIの期待自体が「青黄不接」の段階にあり、重要な問題は需要とモデルの新しい物語と新しい触媒がないことであり、これが信用と規制の圧力リスクを拡大させる。高強度の資本支出がクラウド企業の自由キャッシュフローを圧迫し続け、AIの収益の実現速度と投資収益率への懸念が高まっている。これは昨年末にAIの進展が不足していた時に市場がプライベートエクイティと信用リスクを懸念していた論理と似ている。
この背景の中で、市場は二つの触媒を必要としている:AIが大きな突破を見せるか、連邦準備制度が引き締めを終了し、さらには緩和に転じるか。どちらも現れない場合、投資家が再び底値を拾う意欲に影響を与え、ボラティリティを拡大させる可能性がある。短期的には流動性の負のフィードバックやさらなる政策の動揺(新国会が来年初めに就任する前に、トランプがこのウィンドウを利用して政策の駆け引きを行うかどうか)に注目する必要がある。来年の第1四半期は重要な検証点であり、国会の就任、業績期のAIの実現、インフレの低下が変化する。
それ以前に、私たちは短期的には引き続き慎重に観察することをお勧めし、上記の触媒が現れる前に流動性の負のフィードバックや政策のさらなる動揺が現れるかどうかに注目するべきである。現在、S&P 500指数は年線近くに戻っており、前回の調整で一部の感情が解放されたが、市場は依然として新たな上昇の触媒を欠いており、流動性の項目や12月の連邦準備制度の金利引き上げなどの要因がさらなる動揺をもたらす可能性がある。したがって、上記の触媒が現れ、投資リターンの見通しがより明確になった後に配置を行うことをお勧めする。極端な状況を考えると、AIの期待による追加の利益成長がすべて「消去」された場合、動的な利益成長率は10%に低下する可能性があり、評価が同時に16〜17倍に低下することを仮定すると、S&P 500指数は依然として約10%の下落余地がある。
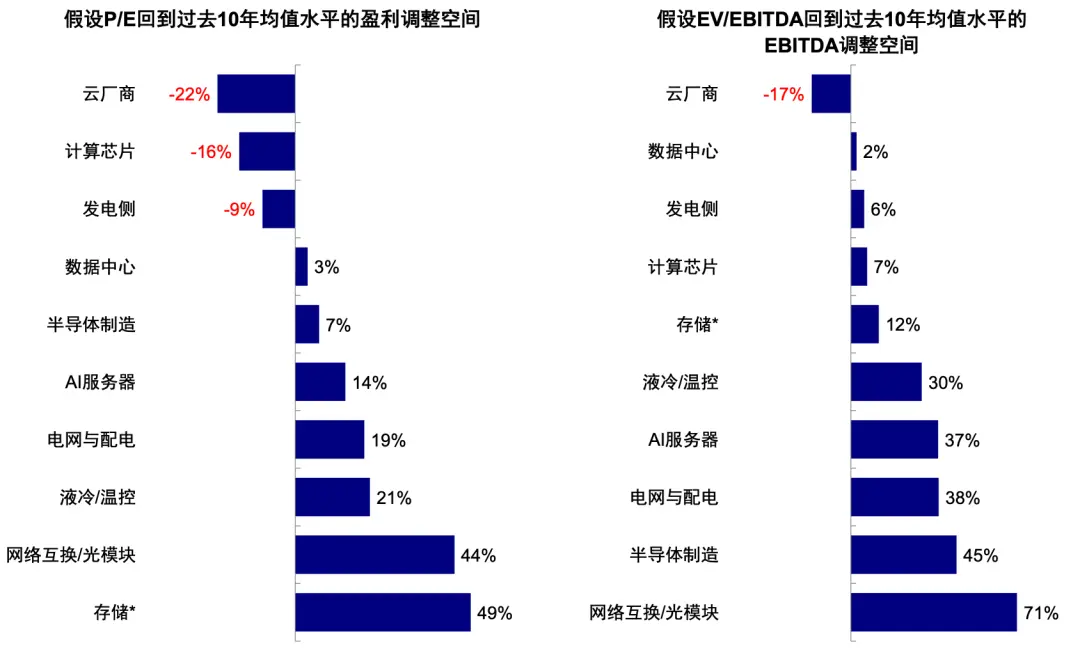
ポジションを適切に管理するだけでなく、ポートフォリオの構造を調整することもできる。テクノロジー内部でもAIのエクスポージャーが低い、または評価が低くてより交渉力のあるクラウド企業や計算チップなどに優先的に注目することができる。最近の市場の動きもこの差異を反映しており、以前の成長期待が十分に織り込まれたセクターはより顕著に調整され、クラウド企業は相対的に下落に耐えている。過去10年の評価の平均を参考にすると、光モジュール、半導体製造、電力網および配電などのセクターは現在の価格設定に合わせるために利益を40~70%上方修正する必要があり、クラウド企業は今後の利益成長のために近く20%の利益下方修正の余地を保有している。
図表15:全体の米国株の評価は現在極端に高い水準にはないが、AI産業チェーン内部には明らかな分化が存在する
資料來源:FactSet,中金公司研究部
図表16:光モジュール、半導体製造、電力網および配電などの高成長期待を織り込んだセクターは利益を40~70%上方修正する必要があり、クラウド企業は今後の利益成長のために近く20%の余地を保有している
資料來源:FactSet,中金公司研究部
Source / 文章来源
本文摘自:2026年11月9日已经发布的《美股跌到位了吗?》
刘刚,CFA 分析员 SAC 执证编号:S0080512030003 SFC CE Ref:AVH867
杨萱庭 分析员 SAC 执证编号:S0080524070028 SFC CE Ref:BXS665