
アルテミスのCEO:Anthropicは初の10兆ドル企業になるのでしょうか?
著者:Jon Ma、Artemis CEO、元 Insight Partners ソフトウェア VC、Whale Rock 投資家
編纂:谷昱、ChainCatcher
親愛なるお父さん:
Anthropic は明日、約 85 ドル/株の価格で上場し、時価総額は 1.54 兆ドルに達します。あなたは私に投資すべきかどうか尋ねました。
私は 10 年以上投資を行っており、キャリアは Insight Partners のソフトウェア VC から始まり、最近では Whale Rock で公開市場およびプライベートエクイティ投資家として活動しています。
私は Anthropic のために 2 つの財務モデルを構築し、Twitter で広く共有しました。1 つは Anthropic が 2030 年に 1 兆ドル ARR に達する というもので、もう 1 つは AI パニック後に構築された Anthropic が 2030 年に 8000 億ドル ARR に達する というものです。
私の 10 年の投資キャリアの中で、Anthropic のような会社はありません。それは史上最も成長の早い会社であるだけでなく......
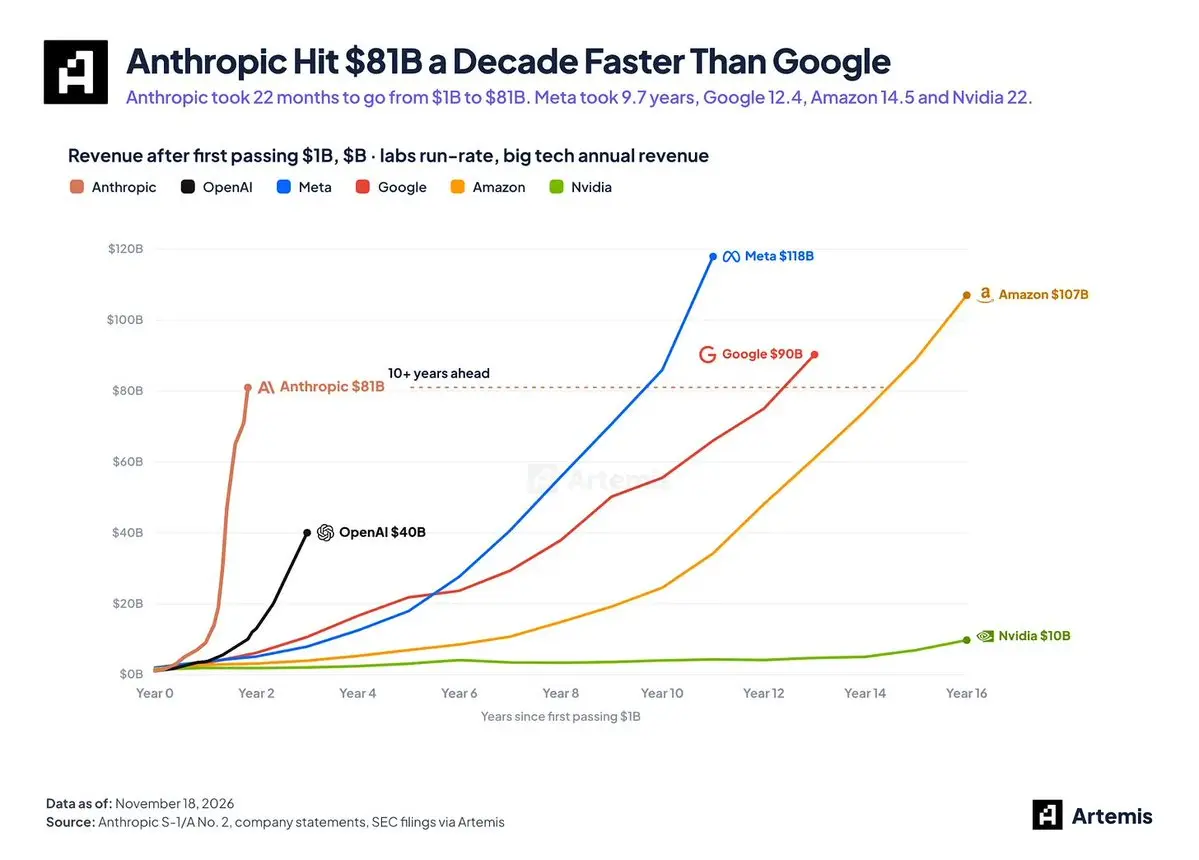
......史上初めての上場企業でもあります。10 倍の成長を達成し(公開市場で最も早い)、1 つの垂直分野(プログラミングエージェント Coding Agents)だけで 800 億ドルの ARR を達成し、IPO の際には 10 倍の上昇余地を持つ超大きな賭け(moonshot bet)であるのです。
最も驚くべき部分は共同創業者の Dario、Danielle とそのチームです。私は Anthropic の共同創業者がその使命に駆動される程度が、金儲けの欲望をはるかに上回っていることに気づきました------その使命は AI システムを人間の価値観と一致させることです。
彼らの効果的な利他主義の基盤と使命志向のアプローチは、Anthropic を世界で最も価値のある会社にするだけでなく、より安全にするでしょう。
以下は、私が考える Anthropic が今後 4 年以内に時価総額 10 兆ドルの会社になる核心論理と、私が投資を選んだ理由です------前提はその価格が 160 ドル/株を超えず、評価が 3 兆ドルを超えないことです。
核心論理:時価総額 10 兆ドルの最初の会社
Whale Rock の Alex Sacerdote は、S 曲線の初期にある投資機会を探すよう教えてくれました。
定義上、エージェントが企業で「実際に従業員を置き換える」採用曲線は絶対に初期段階にあります。
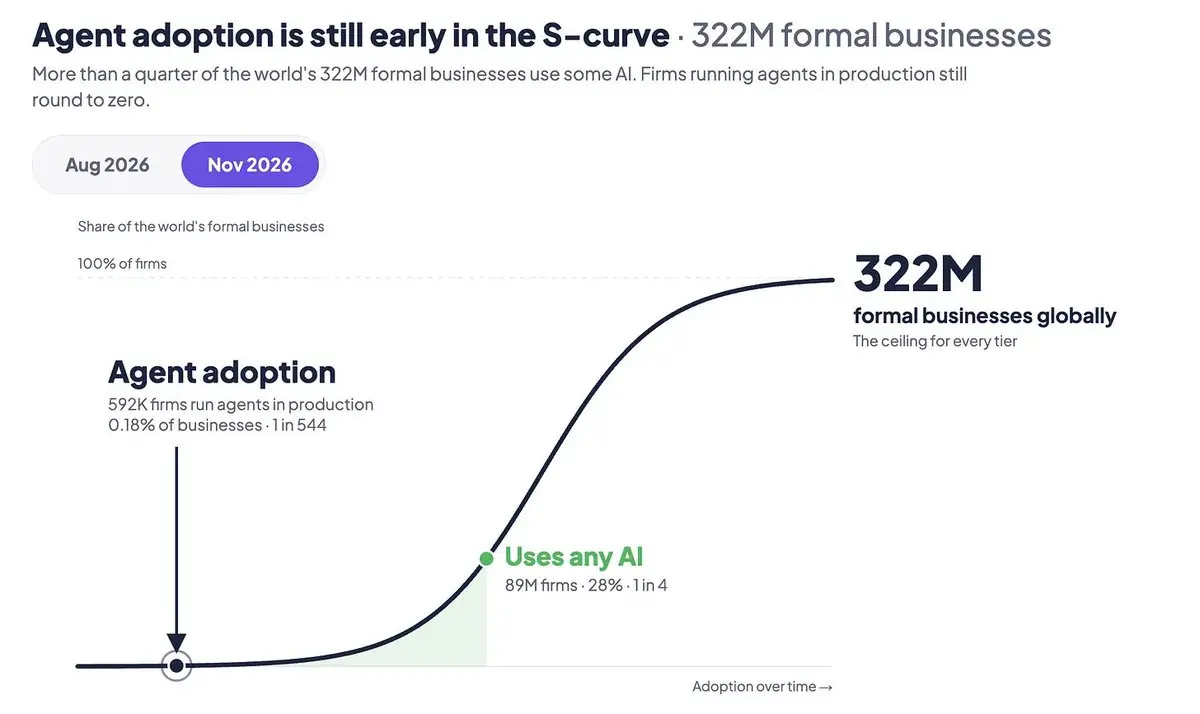
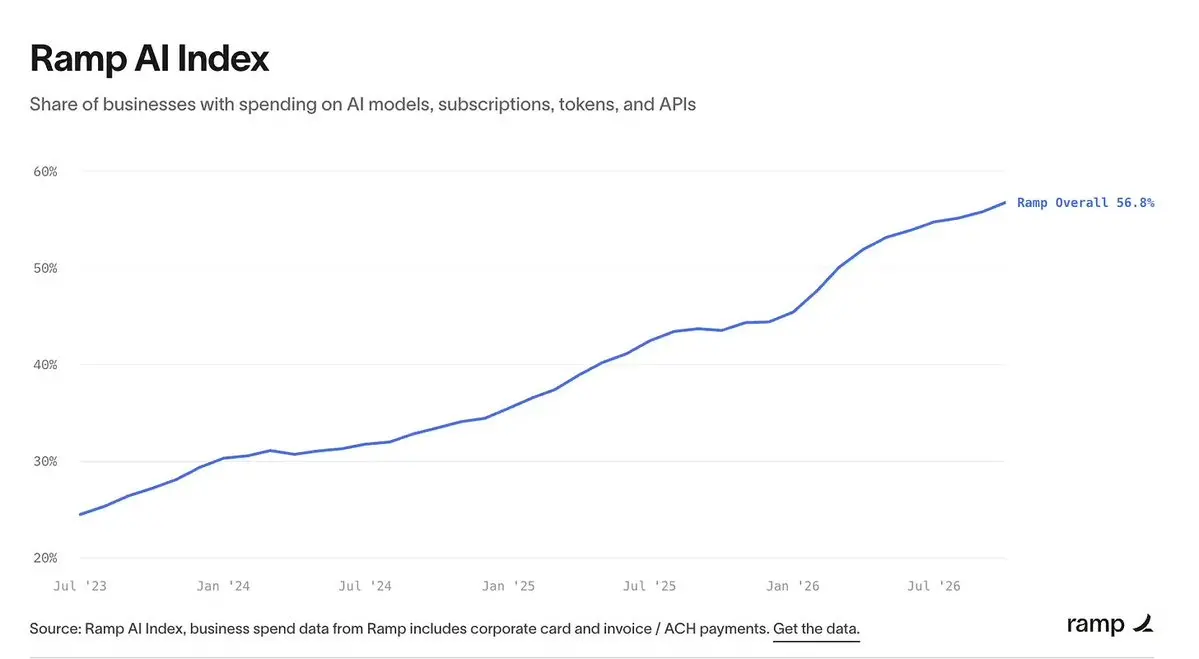
はい、Ramp のデータによれば、アメリカのほとんどの企業が何らかの AI に対して支払いを行っています(2026 年 10 月時点で 56.8%)、しかし平均月間支出はわずか 15 ドルで、これは Claude Pro プラン の費用に相当します。
今年の 2026 年 1 月、私は Artemis で Claude Code を使用し始めました。技術的なバックグラウンドがない CEO として、私は初めて......入力したい内容をもとに、エージェントを利用してエンドツーエンドで製品を提供することができました。
以前に数年かけて構築したスタートアップ Public Comps は、今では数分で再構築されました。
Artemis では、私たちのフルタイム従業員数は 25 人から 8 人に減少しましたが、Claude Code / Codex / Devin からのプログラミングエージェントのおかげで、私たちの提供速度は逆に速くなりました。
私たちは今年、トークンに 40 万ドルを費やし、そのうち 92% の支出が Anthropic に向けられました。2030 年までに、ほとんどの企業は Artemis のように、予算を人員(headcount)ではなくトークンに費やすようになるでしょう。
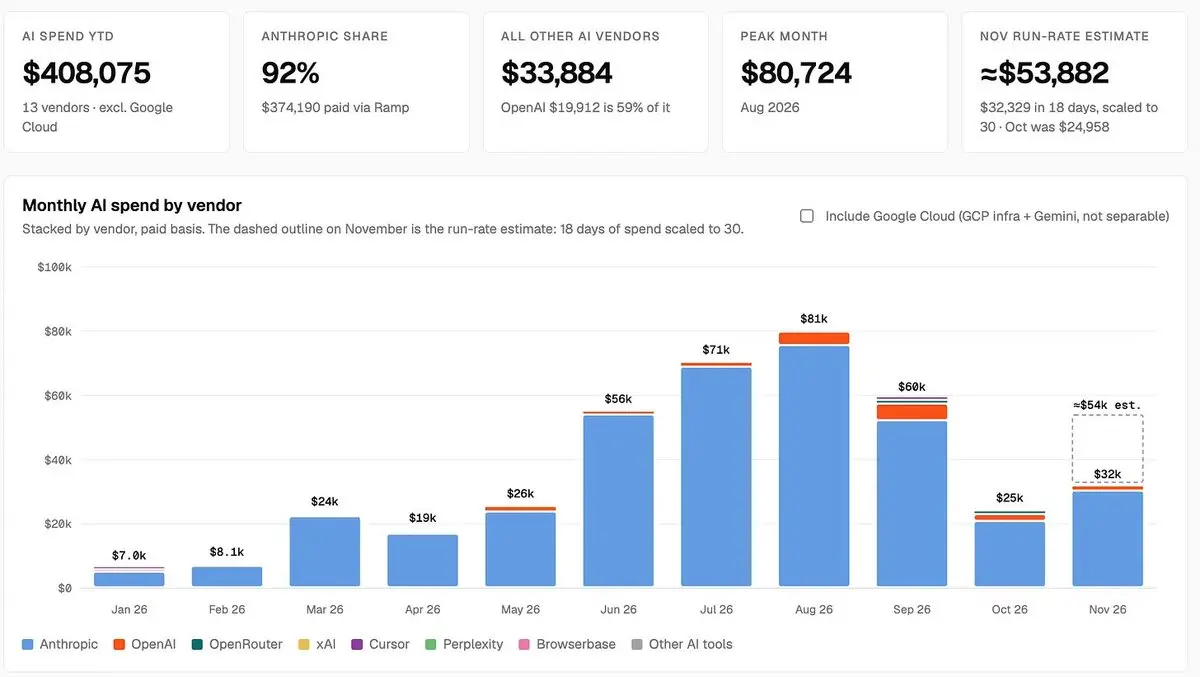
私たちは GLM や Kimi のようなオープンソースモデルも試し、使用しましたが、それでもなお、Anthropic / OpenAI モデルに対して 5 倍から 10 倍高い価格を支払っています。なぜなら、これらの最前線モデルはエンジニアリングや金融タスクにおいて確かに優れているからです。
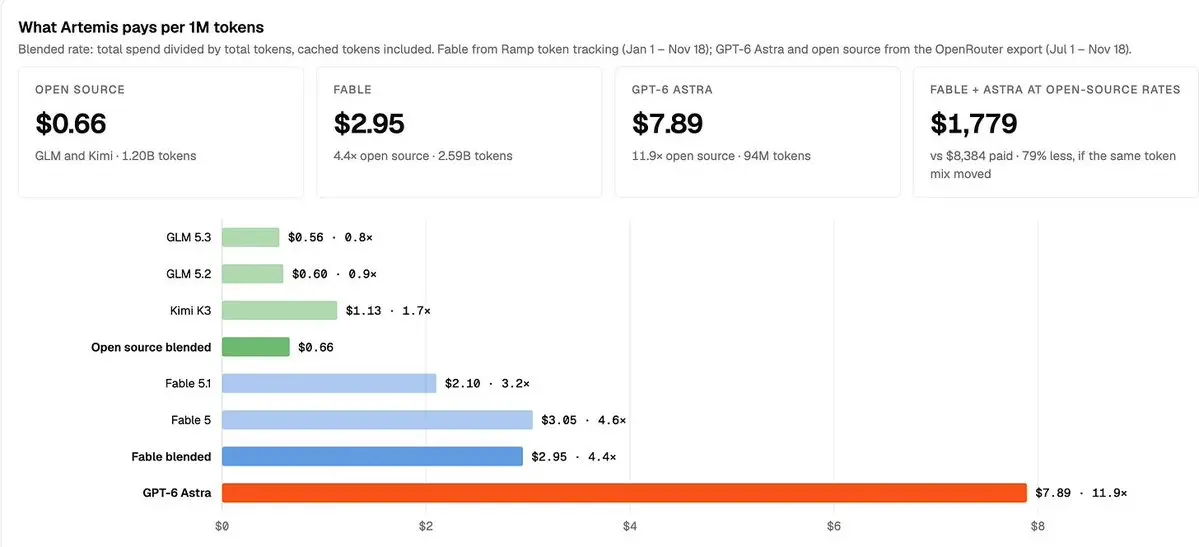
フォーチュン 500 企業を通じて 8000 億ドル ARR を実現する方法
Anthropic は主にプログラミング(!)を通じて 810 億ドルの ARR を実現しましたが、これはフォーチュン 500 企業がその年間予算の 0.1% をトークン支出に充てることに基づいています。8000 億ドルに達するための 10 倍成長の道筋は非常に明確です。
先進的なフィンテック企業 Stripe は、その年間予算の 1% をトークンに充てており、時間が経つにつれてこの割合は 10% に近づくと予想されています。もしフォーチュン 500 企業がその営業費用(OPEX)の 5-10% を Anthropic / OpenAI のトークン購入に充てれば、フォーチュン 500 企業だけで毎年 1-2 兆ドルの AI 支出が生まれることになります。
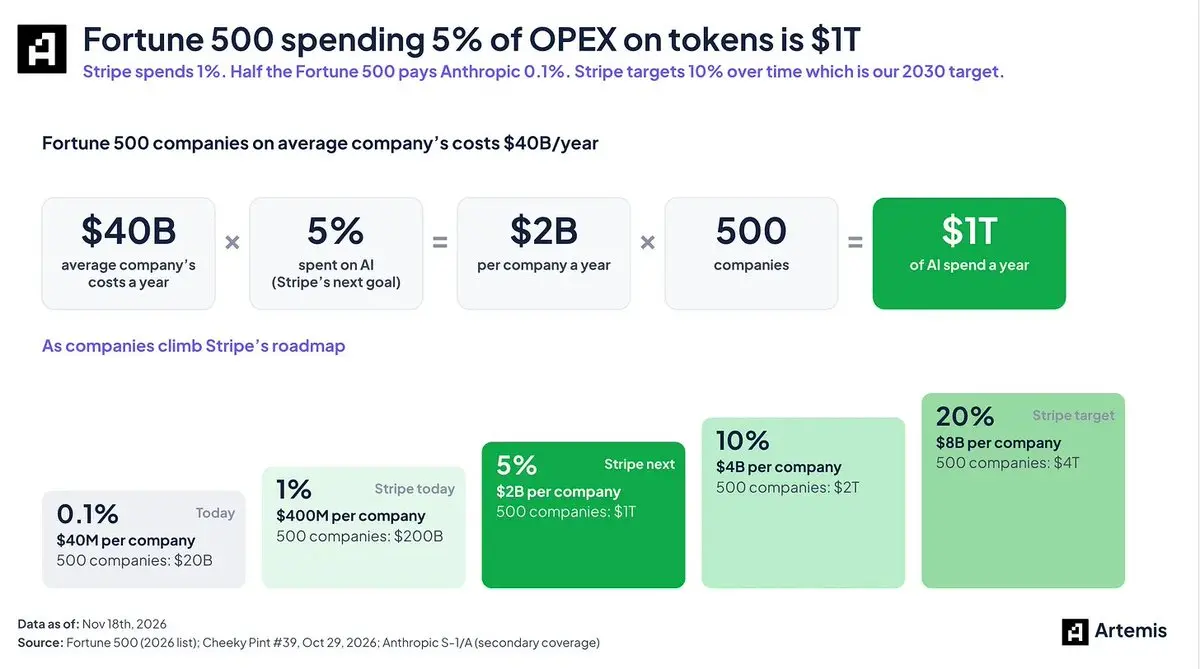
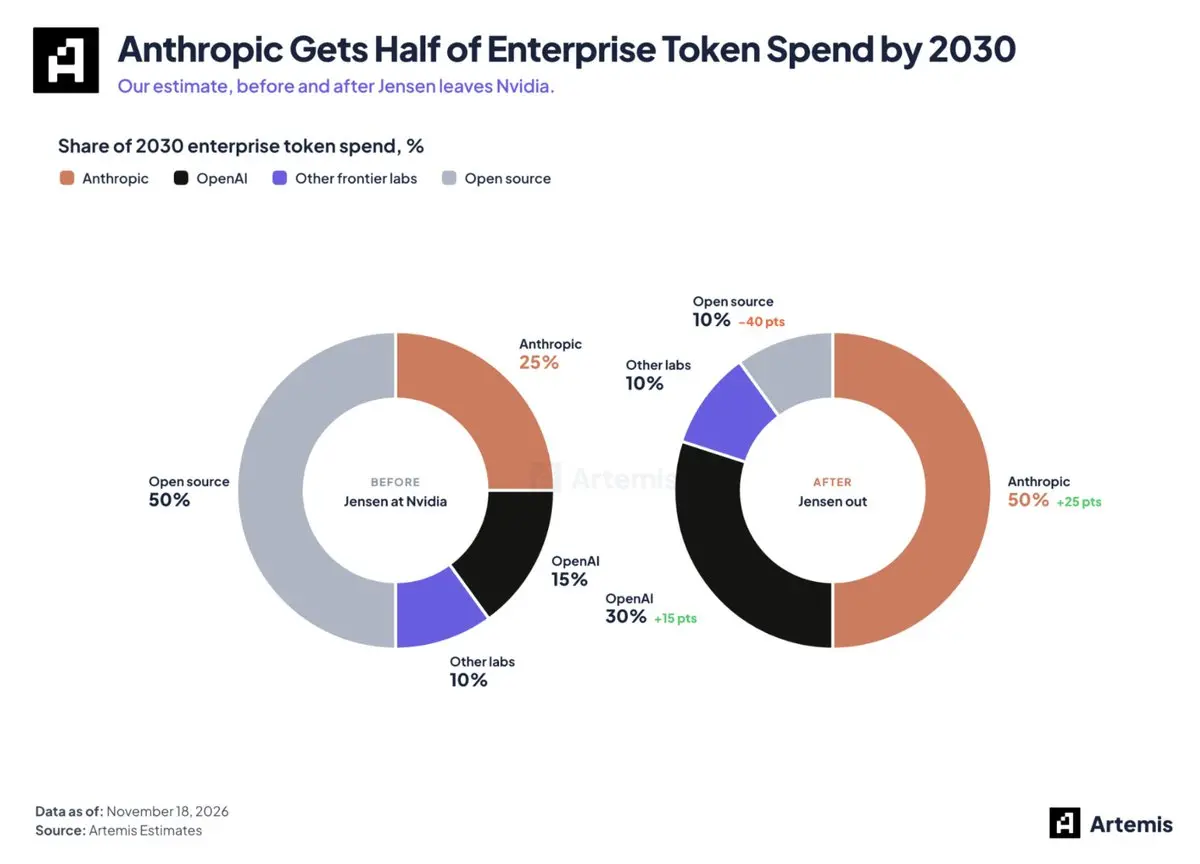
私たちは、Jensen が NVIDIA(NVIDIA)を離れることで、NVIDIA が支援する他のアメリカの最前線ラボや中国のオープンソースラボが Anthropic にもたらす競争が減少すると考えています。オープンソースの脅威が減少するにつれて、企業の AI に対する支出の少なくとも半分が Anthropic に流れると考えています。
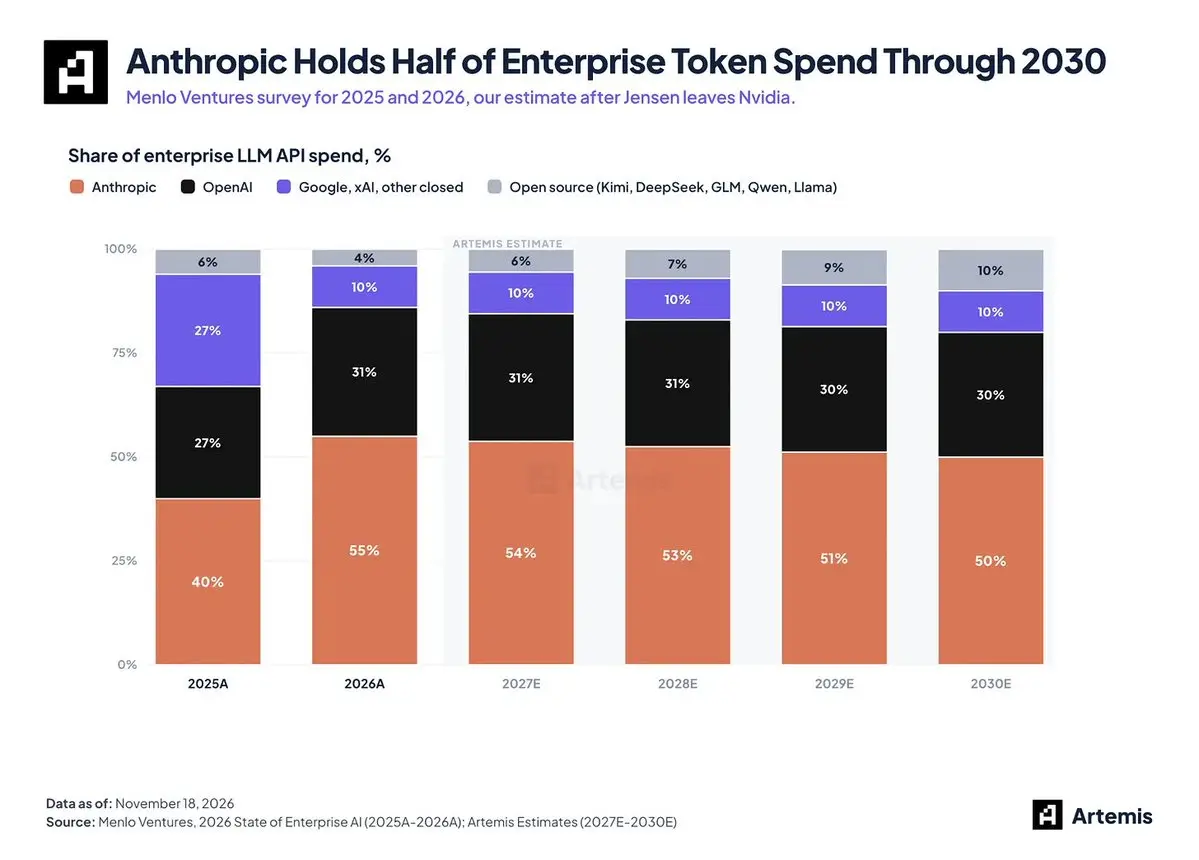
要するに、Anthropic は企業のコアなインテリジェンスプロバイダーとなり、2030 年までに企業の AI 支出の 50% 以上の市場シェアを占めることになります。私たちは保守的に、2030 年までに少なくとも 2 兆ドルの ARR 支出があると見込んでおり、これは薬物開発(もし Anthropic が癌を克服する方法を見つけた場合)や、今日私たちが知らないか、まだ財務諸表に反映されていない新しい垂直分野(例えばチップ設計)を考慮に入れていません。
NVIDIA Nemo や GPU によるオープンソースラボへの支援の潜在的な脅威が減少し、推論や新しいクラウド(neocloud)市場が疲弊する可能性がある中で、Anthropic は最前線ラボおよび企業が推論を取得するための中心的な手段として利益を得るでしょう。一方、Anthropic のトークンを販売する超大規模クラウドプロバイダーにとって、Anthropic はより多くの交渉力を得ています(その収入の 40% 以上が AWS / GCP / Azure から来ており、手数料率は 10-15% に過ぎません。これらのプロバイダーが企業顧客にサービスを提供するために Anthropic モデルに依存する必要があるため、この手数料率は今後も低下する可能性があります)。
比較企業分析:なぜ Anthropic......安い可能性があるのか
時代を代表する企業は、後から見ると常に非常に安く見える。
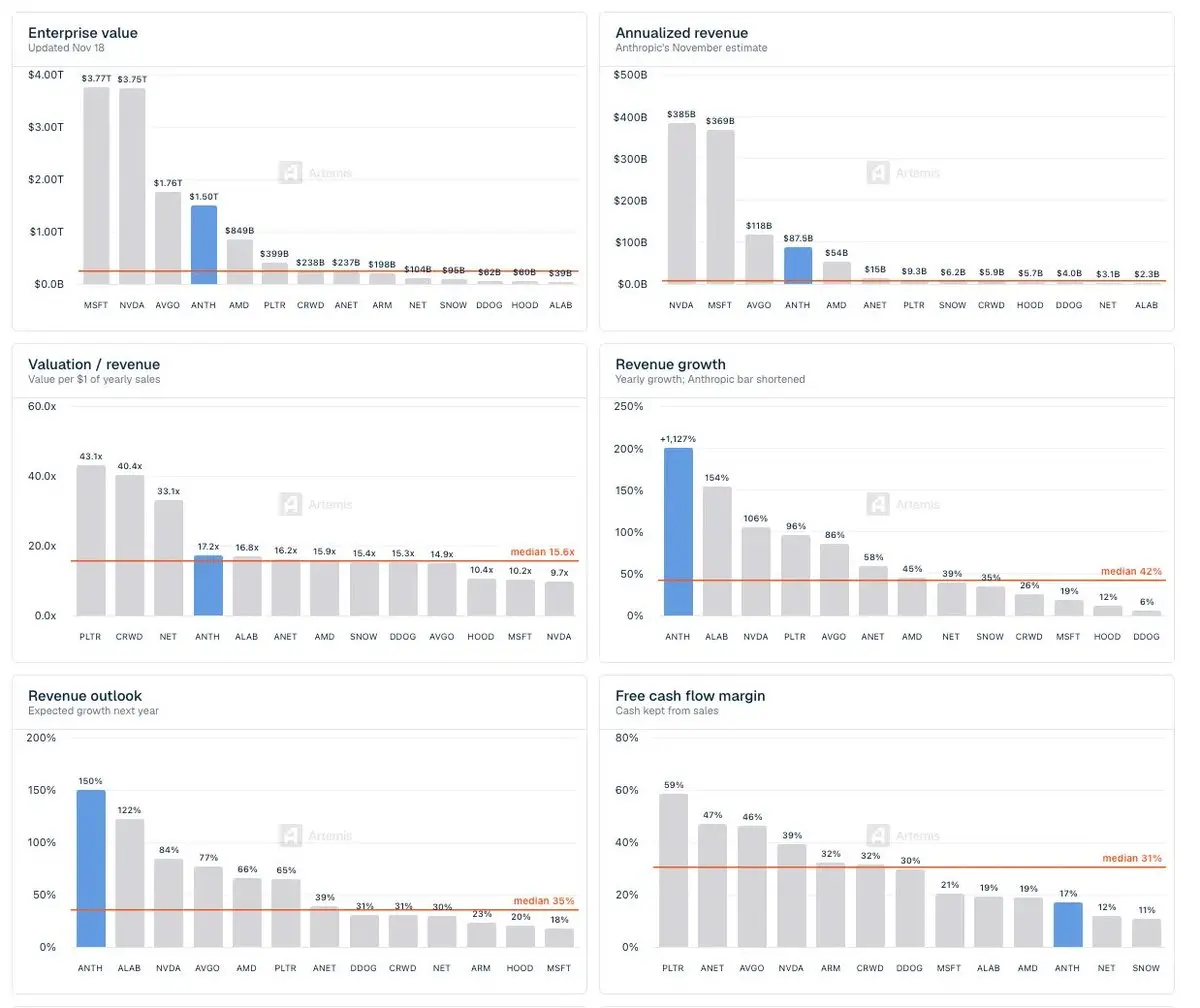
もしAnthropicが85ドル/株で上場すれば、評価額は1.5兆ドルに達し、収益の観点から見ると、公開市場で人気のあるテクノロジー企業と比較して、実際には非常に安い。
現在の比較可能な企業の評価(11/18)は、Anthropicの取引倍率が2027年の予想収益の9.8倍、2028年の予想収益の5.0倍、2029年の予想収益の3.2倍に過ぎないことを意味する(Artemis + ゴールドマン + MBIの推定による)。
一方、Palantir、Cloudflare、Crowdstrikeのような高成長のソフトウェア企業は、取引倍率が2027年の予想収益の27-33倍、2028年の予想収益の20-27倍、2029年の予想収益の10-18倍程度である。
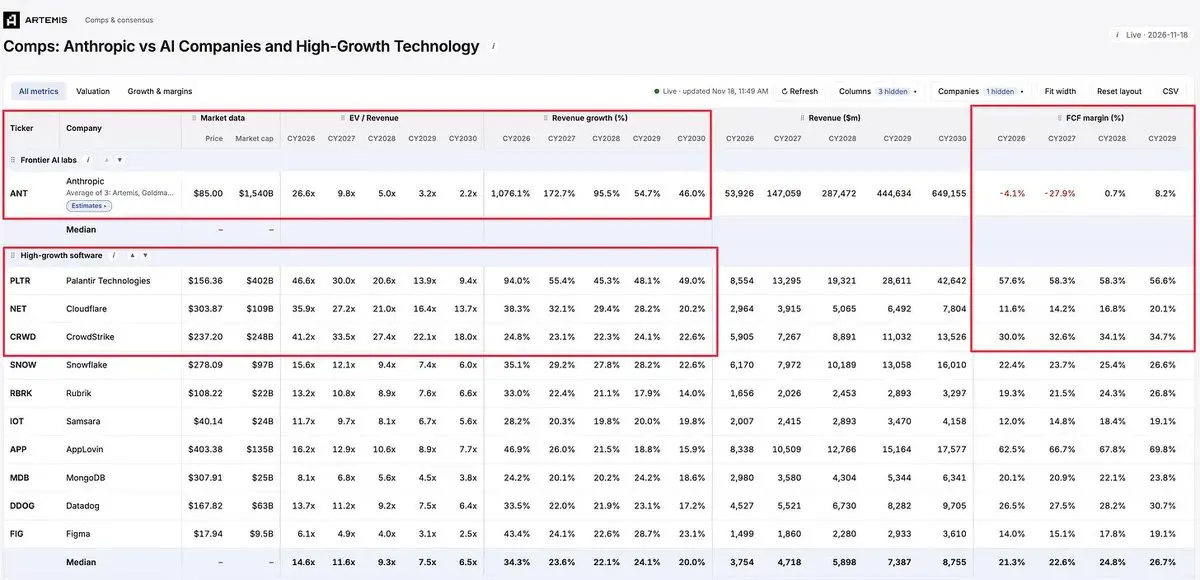
違いは、2029/2030年に自由現金流を実現する前に、Anthropicは今後数年間にわたり、Anthropic Direct事業および自社データセンターに大量の現金を消費することになる点である。
自由現金流と利益の状況は予測が難しいが、それでも2030年の予想EBIT(利息・税金前利益)の10倍未満の評価で見ると、Anthropicの価格設定はそれほど不合理ではない(20-30倍のEBIT評価倍率が倍増または2倍の成長の余地をもたらす可能性があると仮定)。
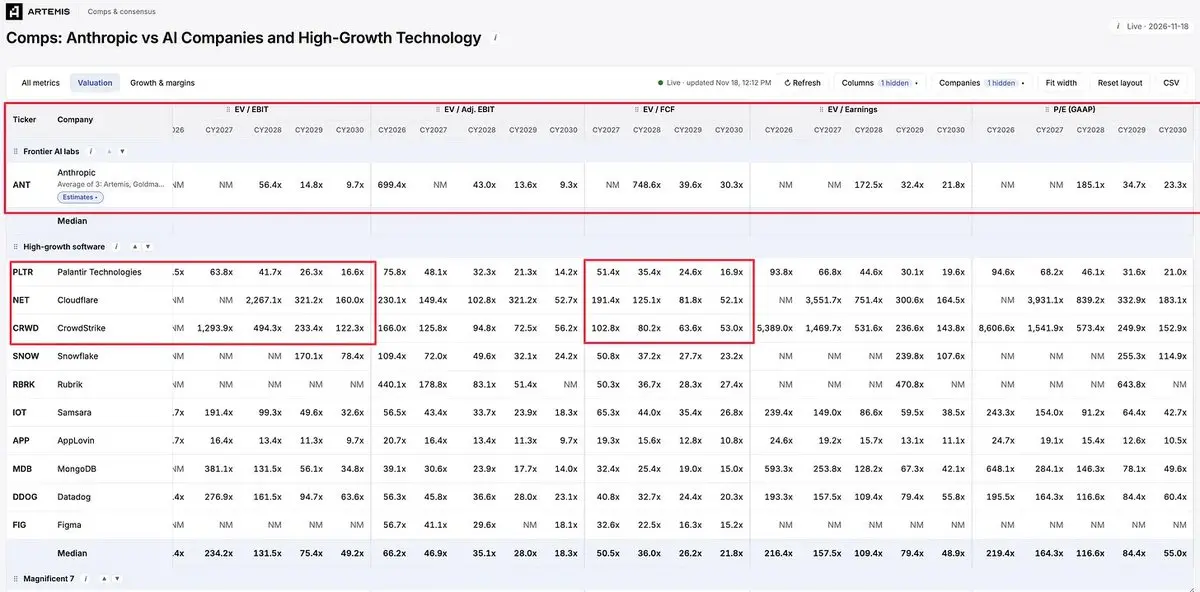
Anthropic 評価モデル
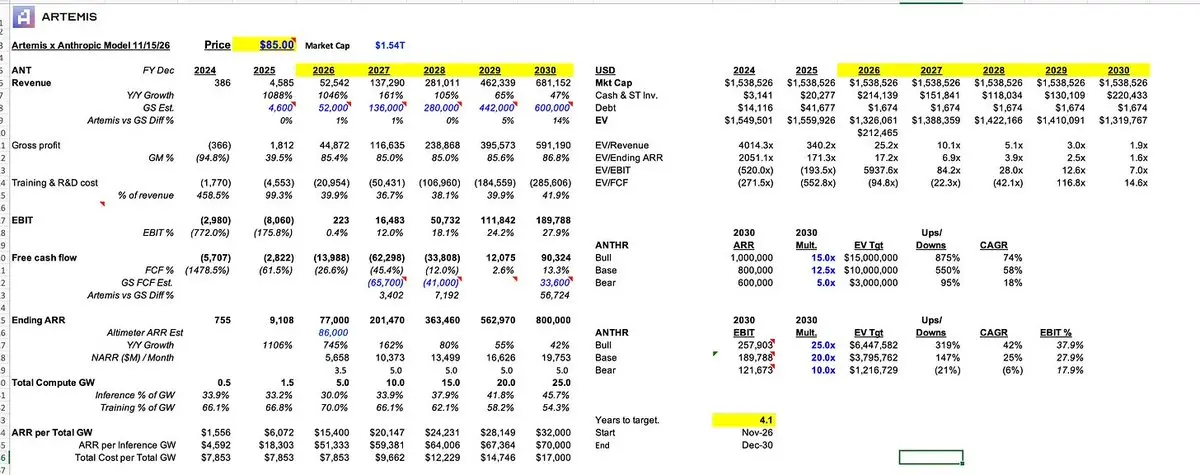
これは私のAnthropicの今後4年間の財務モデルです。正直なところ、私たちはまだその成長曲線を過小評価しているかもしれません。ゴールドマンの収益と自由現金流の推定に対して、私たちの仮定は過激ではないことに注意してください。
私たちが予測する2030年の8000億ドルのARRと12倍のARR倍率に基づくと、2030年の時価総額は10兆ドルに達するでしょう。
以下は核心的な仮定です:
1. 収益:
2030年のARR:Menlo Venturesの調査によると、企業AI支出は2026年の1800億ドルのARRから10倍に成長し、2030年には1.8兆ドルに達する見込みです。フォーチュン500企業のOPEXにおけるトークン支出は0.1%から10%に引き上げられ、エージェントの採用率は1%未満から10%以上に上昇します。なお、私たちはAnthropicと提携しているOde(企業サービス手数料)、医薬品開発/ライフサイエンスなどの他の分野は考慮していません……私たちは代替/強化された知識作業のトークン支出のみを測定しました。これらの新しいビジネスラインは、2030年にARRをさらに5000億ドル増加させる可能性があります。
市場シェア:Anthropicは2030年に企業AI支出の50%を占める------私たちはAnthropicとOpenAIが二頭独占の構図を形成すると考えています。
2. コスト:
Anthropicの計算能力の仮定:
2030年には、各推論ギガワット(GW)に対して700億ドルのARR(Altimeterは2026年第4四半期に860億ドルのARRを予測)に相当します。
Anthropic Directと直接所有/賃貸のデータセンターのおかげで、各GWのコストは170億ドル------より少ない費用で、より早く立ち上げることができます。
2026年末までに5GWが確保され、さらに11GWが確定しており、Anthropicは2030年の8000億ドルのARRを支えるために追加の14GWが必要です。
必要な14GWを各GWあたり100-150億ドルで計算すると(資本支出が少なく、各GWのコストが低くなる)、2030年の8000億ドルのARRを支えるためには1500億ドルから2000億ドルの投資が必要です。IPO後に2000億ドルを超える資金準備があれば、Anthropicはその後の建設拡張を支える能力を持つでしょう。
3. 修正:
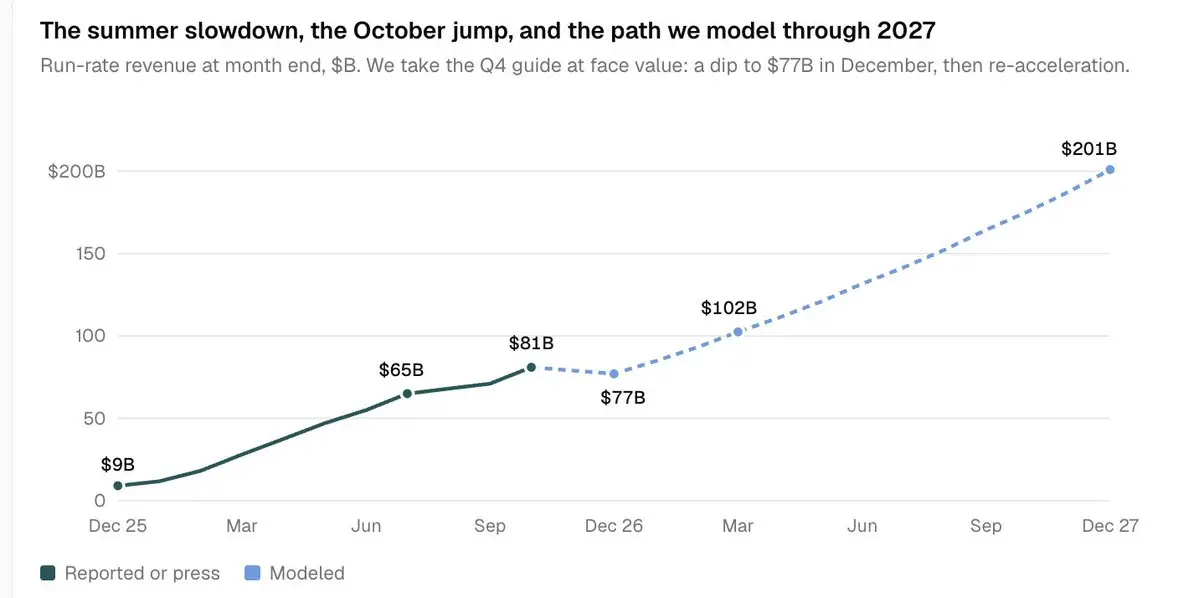
私たちの2026年9月のモデルでは、Anthropicが2030年に1兆ドルのARRを達成すると予測していましたが、その後下方修正しました。
それ以来、AIの安全制限やAstraからの競争により、収益は著しく減速しました。
その後、AnthropicはOpus 5.5、最新のFableとMythosを発表し、そのモデル駆動の成長は正軌に戻りましたが、保守的な観点から、2030年の予想は8000億ドルのARRに維持しています。
AIパニック = Anthropicに有利
過去数週間、マーケットには多くの懸念がありました:
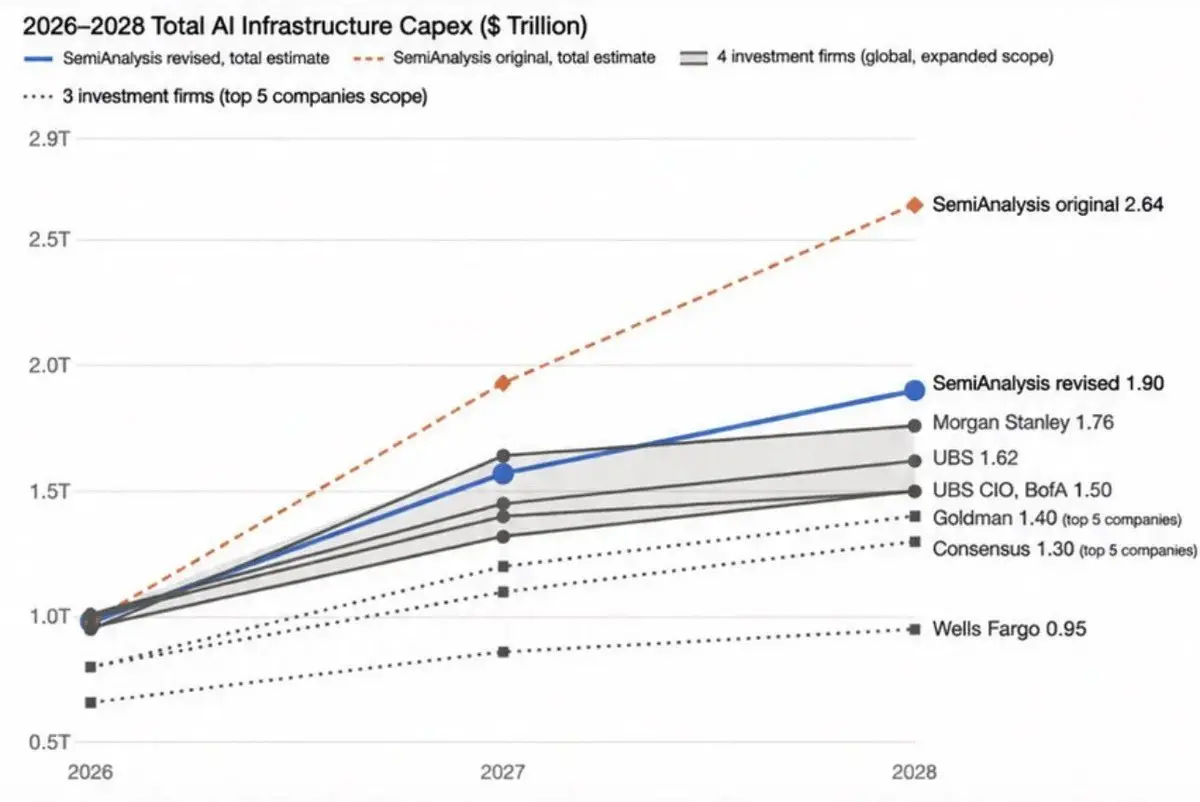
まず、民主党が下院/上院を制し、テキサス州知事が青に転じた後、AIデータセンターの建設に関する懸念が高まりました;SemiAnalysisの修正によると、市場はデータセンターの建設が6ヶ月遅れることを懸念しており、2027年下半期から2028年上半期に延期される見込みです:
JensenがNVIDIAを辞職したというニュースもAI投資家のパニックを引き起こし、AIスタートアップ、新型ラボ(neolabs)、新型クラウドプロバイダーへの資金流入の規模を懸念しています。これらの主体はしばしば最前線のモデルの主要な消費者です。
これらの2つの出来事は、Anthropicにとって非常に有利です。
Jensen/NVIDIAの状況は、Anthropicに対するオープンソースの空売り論理を弱めました。オープンソース陣営はNVIDIAのチップを入手する手段を失い、今や完全にHuaweiや他のチップに依存して蒸留と訓練を行う必要があります。
AIの資本支出はAnthropicとOpenAIに集中し、最前線/オープンソースのラボや新型クラウドプロバイダーがNVIDIAから得る資金が減少するにつれて、AnthropicとOpenAIはより安価で有利な協力取引を得ることができるでしょう。
政府の規制が排除される前提で、Anthropicは今後5年間で二頭独占の地位を持ち、Jensenの事件は最終的にAnthropicにとって好材料となるでしょう。
空売り論理(下方リスク)
Anthropicは驚異的な急成長を遂げましたが、その収益の減少も非常に迅速に起こる可能性があります。
以下は主な空売り論理です:
40%以上の収益がディストリビューターに依存:収益のほぼ半分がAWS Bedrock、MSFT Foundry、Gemini Agent Platformから来ており------もしOpenAI Astraが明らかに優れたモデルを持っている場合、企業は迅速にAnthropicからOpenAI(または他のプロバイダー)に移行し、収益が減少する可能性があります。
トークンが平凡化(商品化)する:オープンソースモデルがHuaweiのチップ上で良好に動作し、輸出規制を回避することで、Anthropicは価格設定権を失います。
創業者リスク:創業チームは強い使命感を示しており、公共利益会社(Public Benefit Corporation)として、その使命は株主の利益を超える可能性があります。IPO後の人材流出:研究者は非常に裕福になり、最前線のモデルを改善し続ける動機を欠く可能性があります。
JensenがNVIDIAに復帰:これにより、Anthropicが直面するオープンソース競争の減少という核心的な好材料が消失します。
IPOのタイミングリスク:Anthropicはそのピーク時に上場する可能性があり、12月の収益がピークを迎えた後、Anthropicは少なくとも3年以上の自由現金流がマイナスになる可能性があります。
政府がAIラボを国有化する:もしAnthropicの収益が1兆ドル規模に達し、実際の雇用が影響を受け、大量の職がエージェントに取って代わられた場合、政府はAIラボに国家税を課す可能性があり、さらには国有化を決定するかもしれません。
集中力の欠如:一つの会社が企業向けにインテリジェンスを構築して自動化エンジニアを運営しながら、癌の克服を試みるのはどうでしょうか?現在、Anthropicが関与している製品分野は広すぎます。
結論
3週間前、私はNVIDIAが世界初の時価総額10兆ドルの企業になると考えていました。
しかし、MetaのMuseのDAU(デイリーアクティブユーザー)がついに1000万を突破しました。そして、あなたと私はMuseの使用頻度がますます高まっていることを話し続けています!
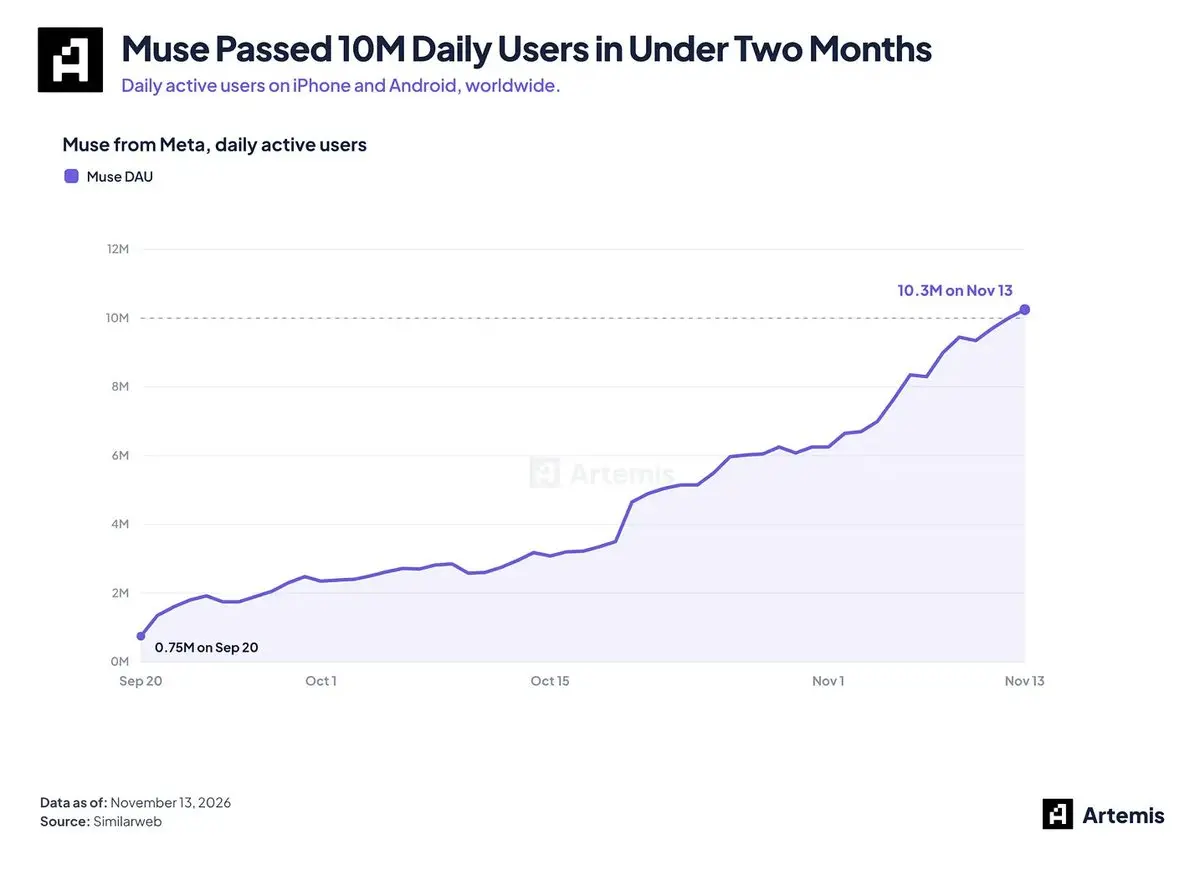
市場は明らかに共識を2026年初頭/中期のAIインフラ/ボトルネック層(新型クラウド、GPU、CPU、メモリ)からMeta(Muse)、SpaceX(Grokbot)などのAIアプリケーション層に移行しています。
Anthropicは、チップ設計とデータセンターの構築に関与し、技術スタックの中で最も価値のある部分、つまり最先端モデルとトークン(Artemisのような企業がこれに100倍以上のプレミアムを支払うことをいとわない)を掌握しています。また、Claude Code、Claude Cowork、Duet(Museの競合)など、消費者や企業が使用するアプリケーションも持っています。
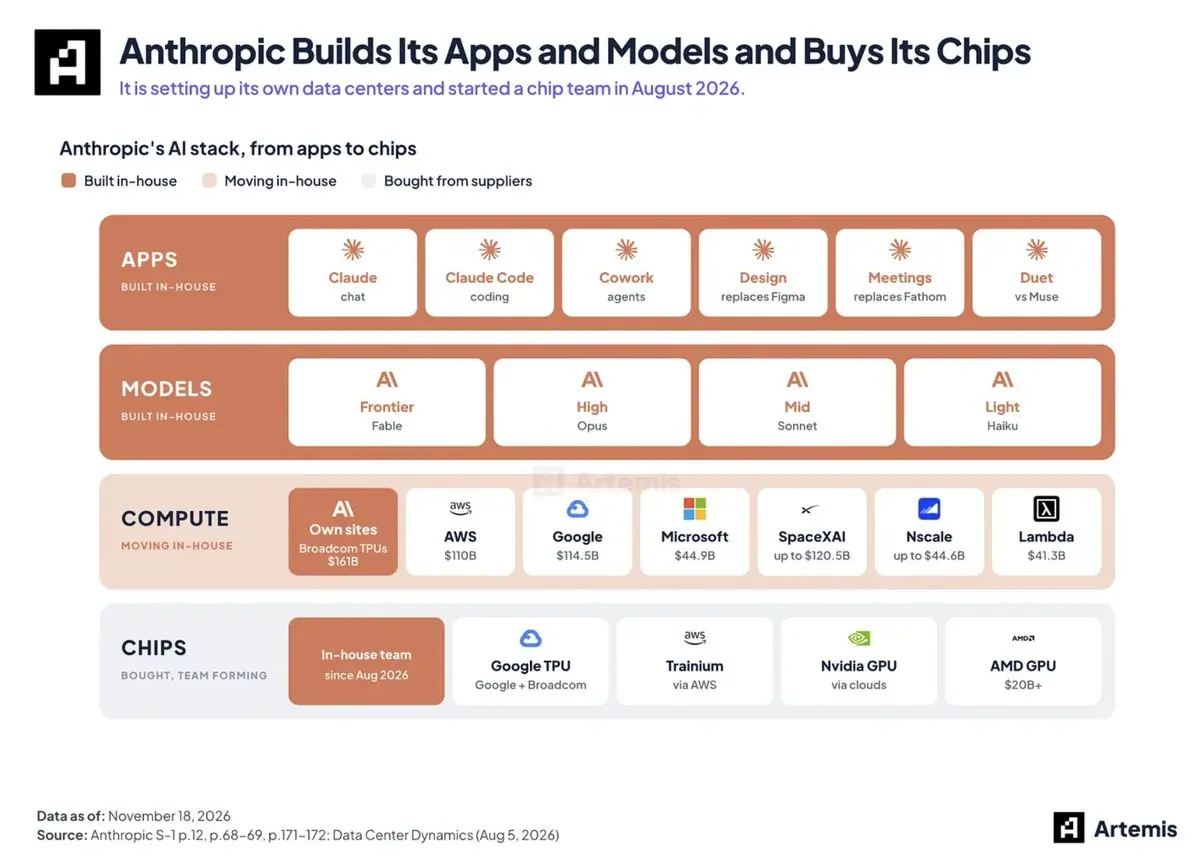
市場はAIアプリケーションに殺到し、その大部分はAnthropicによって支えられるでしょう。
私たちは、時価総額10兆ドルの最初の企業はAIデータインフラストラクチャ層から生まれるのではなく、世界中の消費者や企業が知識労働を代替または強化するために使用し、持続的に価値を蓄積できるAIアプリケーションの分野から生まれると考えています。
私たちはこの会社がAnthropicであると信じています。
愛を込めて、
Jon