
Anthropicの創設者は、第二のジェンスン・ホアンになりたくない。
著者:丁卯,36氪
編集:張帆,36氪
Anthropicは11月19日に正式に米国株式市場に上場します。
最終的な発行価格に基づき、同社は1株83ドルで9.8億株を発行し、調達規模は813.4億ドルに達し、完全希薄化評価額は約1.49兆ドルとなります。
しかし、以前の市場の高い期待に比べて、Anthropicの最終的な上場価格は収束しました。10月初めには、評価額が2兆ドルに達する可能性が議論されていましたが、実際の発行評価額は高値から約25%下方修正されました。
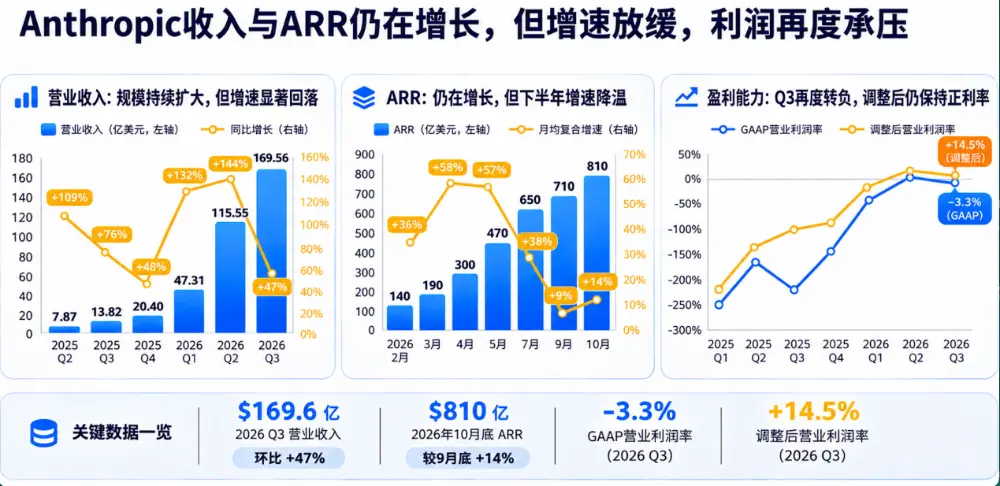
評価額の下方修正の背後には、ファンダメンタルズの圧力と市場環境の変化の影響があります。一方で、第3四半期の短期的な計算能力の投入増加により、同社は再び営業損失に陥り、四半期の売上成長率も第2四半期の144%から47%に減少しました。また、下半期以降、ARRの成長率が明らかに鈍化し、市場はその高成長の持続可能性を再評価せざるを得ませんでした。もう一方では、11月以降、米国の中間選挙やNVIDIAの経営陣の変動の影響を受けて、米国株式市場は継続的に調整され、AIセクターのリスク選好が低下し、同社の評価価格に圧力をかけました。
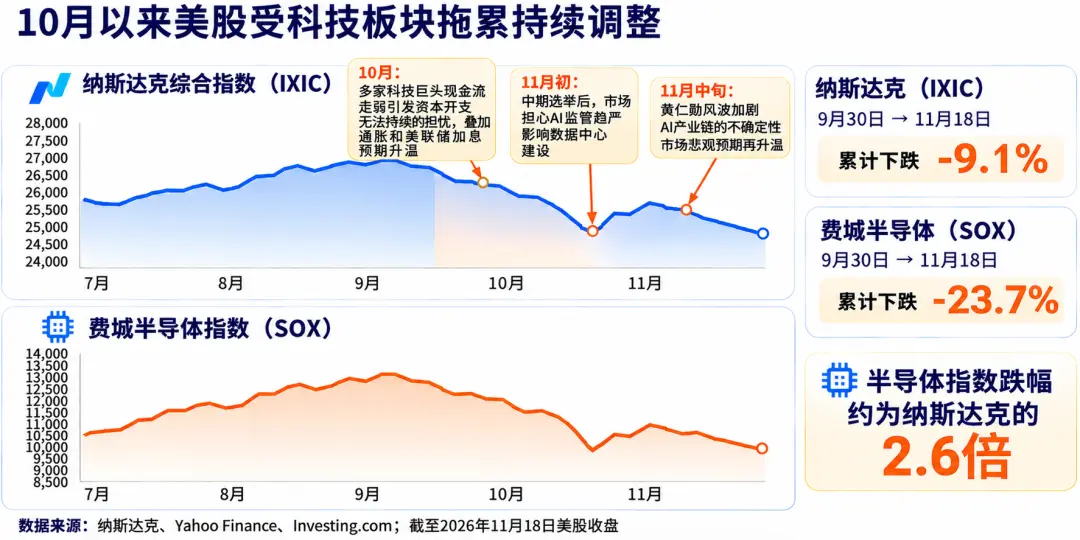
評価額が収束したにもかかわらず、市場の申込熱は衰えていません。Anthropicの最終発行価格は、以前の70-78ドルの問い合わせ価格帯の上限を上回っており、発行規模も8.25億株から9.8億株に拡大しました。市場の追い風は、すでに暗盤取引に反映されています。ブルームバーグの報道によれば、正式上場前に、Anthropicに関連する場外取引およびデリバティブの価格は発行価格に対して約20%-26%のプレミアムがつき、最高で105ドル近くに達しました。
産業資本によるAnthropicへの投資も同様に攻撃的です。
公開発行に加えて、Google、NVIDIA、AMD、Broadcom、Micron、Microsoft、TSMCなどの産業巨頭は、合計260億ドルの特定配分に参加しました。その中で、GoogleとNVIDIAはそれぞれ100億ドル、AMDは25億ドル、Broadcom、Micron、Microsoftはそれぞれ10億ドル、TSMCは5億ドルを申請しました。公開発行を加えると、Anthropicは今回合計約1073.4億ドルの資金調達を行い、SpaceXを超えて米国株式市場史上最大のIPOとなりました。
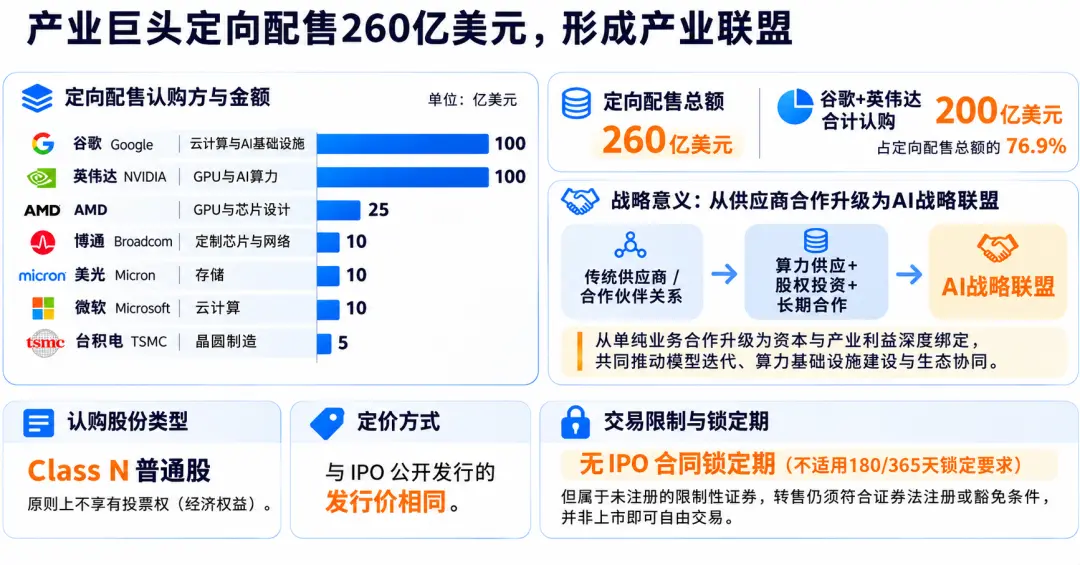
これは、Anthropicの上場が単なる資本市場の資金調達から、AI産業チェーンを巡る深い提携へと変わったことを意味します。GPU、チップ設計、ストレージ、ウェーハ製造からクラウドコンピューティングに至るまで、産業チェーンの主要な巨頭が株式投資を通じてAnthropicと深く結びついた戦略的協力関係を築いています。Anthropicにとって、これは巨額の資金支援をもたらすだけでなく、将来の計算能力供給、インフラ構築、技術協力の安定性を高める助けにもなります。
注目すべきは、巨額の産業資本を導入する一方で、Anthropicは特別なガバナンス構造を通じて創業チームの戦略的主導権を確保していることです。
最近、黄仁勲の退任騒動は、AI企業の経営陣の安定性と戦略的連続性に対する市場の感度を高めました。特に、依然として高速拡張期にある大規模モデル企業にとって、上場後に株式が分散し、創業者のコントロールが弱まることは、会社の長期的な戦略投資の連続性に影響を与えることは間違いありません。
NVIDIAの受動的な状況に対して、Anthropicの上場前、7人の共同創業者はClass Fの特別株を通じて合計50.1%の株主投票権を掌握しており、長期利益信託は取締役会の多数の席の任免権を持っています。これは、大規模な産業巨頭を導入したり、上場後に株式がさらに分散した場合でも、創業チームが依然として多数の投票権を維持できることを意味し、外部株主が会社の長期経営決定に干渉するリスクを低減し、高速成長期の戦略的連続性の基盤を築いています。
01 基本面にはどのような増分情報がありますか?
改訂版の目論見書において、Anthropicが提案した長期的な利益目標は、調整後営業利益率が35%以上に達することですが、明確なタイムラインは示されていません。また、基準は株式インセンティブなどの持続的なコストを除外しており、GAAP利益とは同等ではありません。
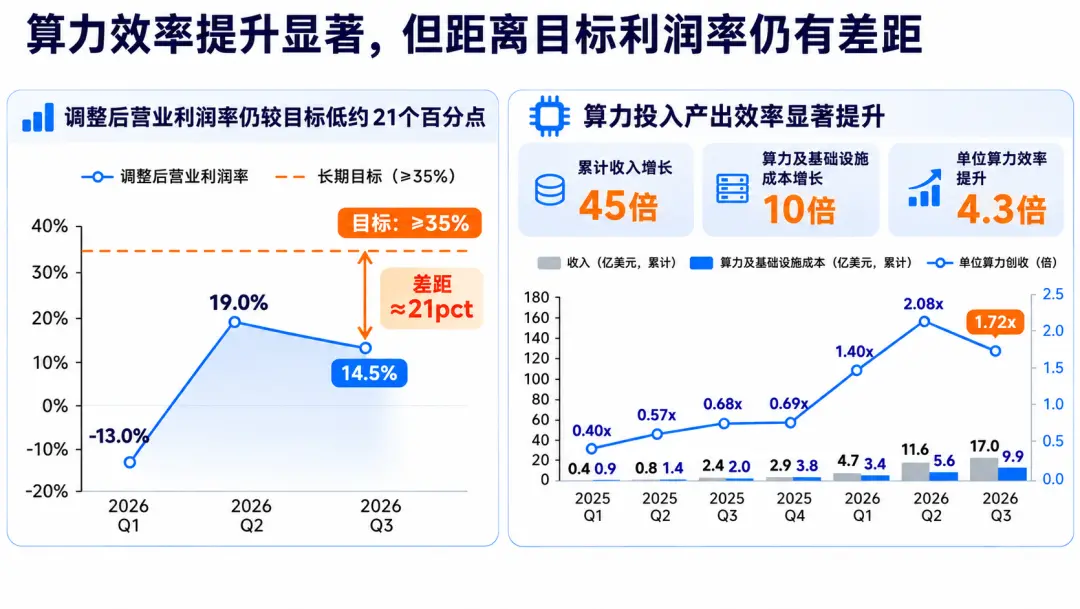
現在のパフォーマンスを見ると、2026年第3四半期におけるAnthropicの調整後営業利益率は14.5%であり、35%の長期目標には約21ポイントの差があります。しかし、同社の計算能力の投入対効果は明らかに改善されています。2025年第1四半期から2026年第3四半期にかけて、四半期の収入は45倍以上増加し、計算能力およびインフラコストは約10倍の増加にとどまり、1ドルの計算能力コストが4倍以上の収入を生み出すことに相当します。
それにもかかわらず、長期的な利益目標を達成するためには、Anthropicは3つの条件を満たす必要があります:(1)計算能力およびインフラ費用率を45%-50%に低下させること;(2)販売・マーケティングおよびパートナー費用率を7%-10%に低下させること;(3)調整後の人件費およびその他の費用率を7%-10%に低下させること。
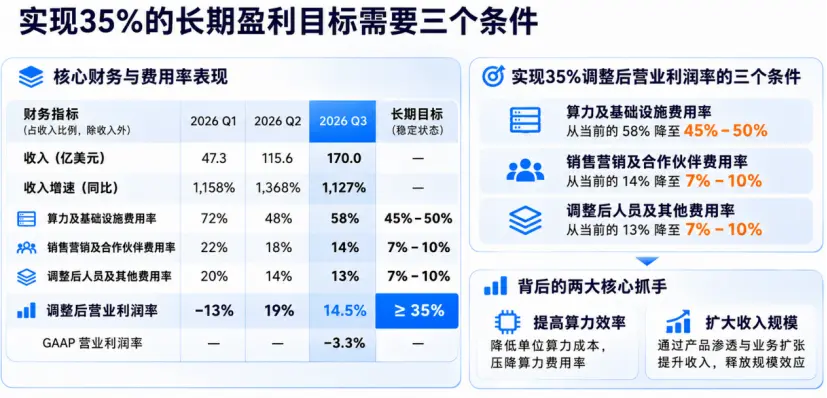
この背後にある核心は2つの点です:1つは計算能力の効率を持続的に向上させ、単位コストを低下させること;もう1つは収入規模を拡大し、規模の経済を通じて経営レバレッジを解放することです。
計算能力の効率に関しては、以前の「Anthropicはどのように計算能力の回収を証明するのか?」で、同社がマルチチップ戦略や計算能力の乗数などの方法でコストを削減する道筋を紹介しましたので、ここでは繰り返しません。
今回注目すべきは、Anthropicが今後どのように収入規模を拡大するかです。路演での開示によれば、今後の成長戦略は2つに分類できます:
1つは、既存顧客の価値を掘り起こすことです。Claudeがプログラミングからオフィスなどのシーンに広がるにつれて、Anthropicは「プラットフォーム+製品」のクロスセールを通じて、単一顧客の支出の増加を促進しています。9月末までに、同社の純収入維持率は900%に達し、大多数の企業顧客がプラットフォームと少なくとも1つの製品を同時に使用しており、25年第4四半期の30%から大幅に向上しています。同時に、同社は「フォーチュン」500社の50%以上をカバーしていますが、空間的には、これらの顧客のClaudeへの支出は総費用の0.1%にも満たず、将来的に1%に拡大すると仮定すれば、依然として10倍の浸透余地があることを意味します。
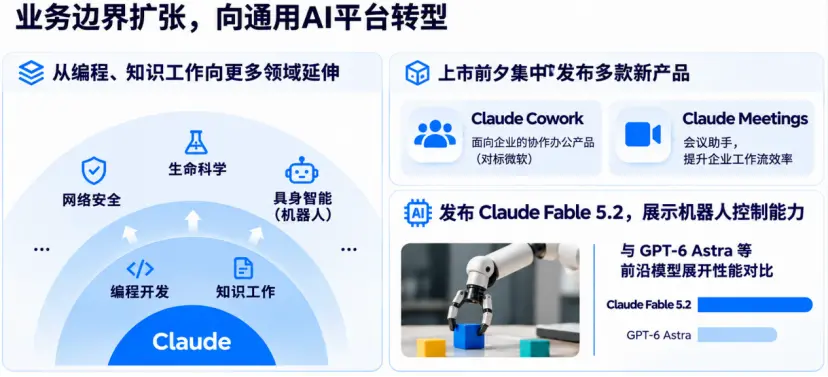
2つ目は、ビジネスの境界を拡張することです。Anthropicはプログラミングや知識作業から、サイバーセキュリティ、ライフサイエンス、具身知能などのより多くの分野に拡張しています。上場前夜には、Microsoftに対抗するClaude Cowork、Claude Meetingsなどの製品を集中展示し、Claude Fable 5.2を発表してロボット制御能力を示し、GPT-6 Astraなどの最前線モデルとの性能比較を行いました。
これらのビジネスは依然として長期的なオプションに属しますが、物語の論理において、同社を独立したAIラボからモデル、プログラミング、オフィス、研究、さらには物理世界を横断する「汎用AIプラットフォーム」へと引き上げ、未来の想像力を開くことに貢献しています。
総合的に見ると、Anthropicの利益の道筋は徐々に明確になってきました:モデルの優位性、製品マトリックス、シーンの拡張を通じて収入の増加を促進し、計算能力の効率を低下させ、規模の経済を通じて利益を解放します。
しかし、その背後には厳しい前提があります:モデルの優位性、収入の増加、計算能力の効率改善は同時に実現し、持続可能な正の循環を形成しなければなりませんが、現在この論理はまだ閉じたループを形成していません。新しいシーンがプログラミングの高成長を再現できるかどうかはまだ検証が必要です;計算能力の効率は改善されていますが、新たな計算能力の投入によって容易に影響を受けます。第3四半期の単位計算能力の収入は2.08倍から1.72倍に減少しました;さらに重要なのは、既存の収入規模と長期的な計算能力の約束との間に大きなギャップがあり、期限に明らかなずれがあり、自らの資金調達だけでは計算能力の拡張を支えるには不十分であり、外部の資金調達に依存する必要があります。
言い換えれば、Anthropicはすでに高成長と段階的な利益の可能性を検証しましたが、収入、利益の解放からキャッシュフローの自給自足への閉じたループを完成させてはいません。これは、長期的な利益目標を実現する前に、同社が高成長と負の自由キャッシュフローが共存し、巨額の計算能力の投入が継続的に圧力をかける長い移行期間を乗り越える必要があることを意味します。
02 初日はどのように演じられるのか?
Anthropicの物語が明確であるならば、二次市場に上場した後、その初日のパフォーマンスはどのように演じられるのでしょうか?
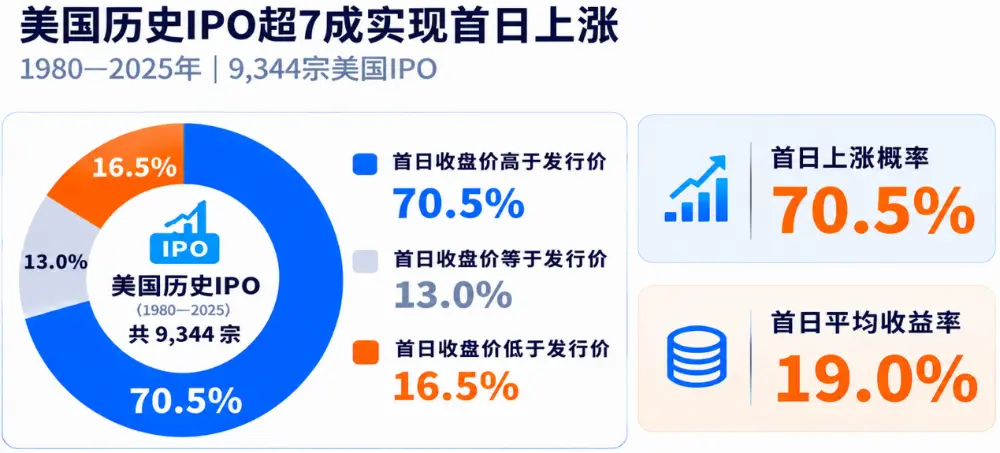
フロリダ大学の統計によれば、1980年から2025年の間の米国の伝統的なIPOにおいて、上場株式の初日の終値が発行価格を下回る割合はわずか16.5%であり、同じであるのは13%です。つまり、過去40年以上にわたり、米国株式市場の70%以上のIPOは初日に正の収益を実現しています。
最も注目される「スーパーIPO」陣営においては、「初日不敗」の法則がさらに顕著です。統計によれば、米国株式市場の歴史における前十大スーパーIPOの初日勝率は90%に達し、Uberの上場初日にわずかに破発した以外の9社はすべて収益を上げており、ほとんどが二桁の上昇を記録しています。
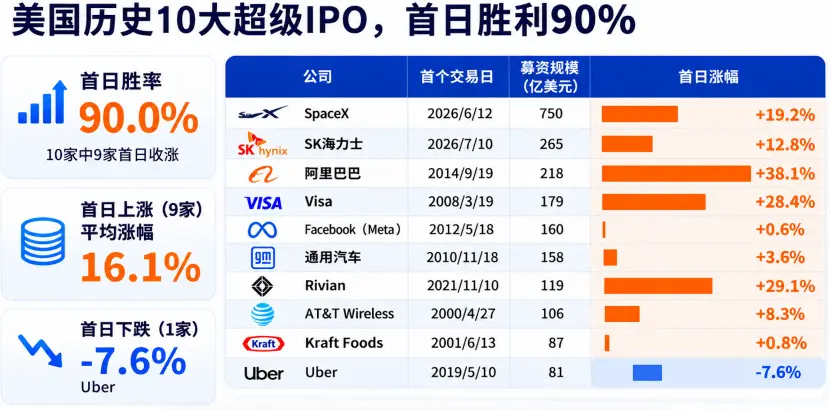
この現象は、米国株式市場の発行メカニズムと機関の駆け引きの結果です。大型IPOは通常、問い合わせと機関配分を通じて発行価格を形成し、引受業者は発行評価額と二次市場の需要の間でバランスを取る必要があり、価格設定に一定の割引スペースを残して、上場後の取引に買い手のプレミアムを保留します。同時に、スーパーIPOは希少性を持ち、上場初期の流通株式が限られているため、集中した買い注文の推進により需給の不均衡が生じやすくなります。たとえ上場後に市場の変動に直面しても、主引受業者は「グリーンシュー・メカニズム」などを利用して短期的な変動を緩和することができます。
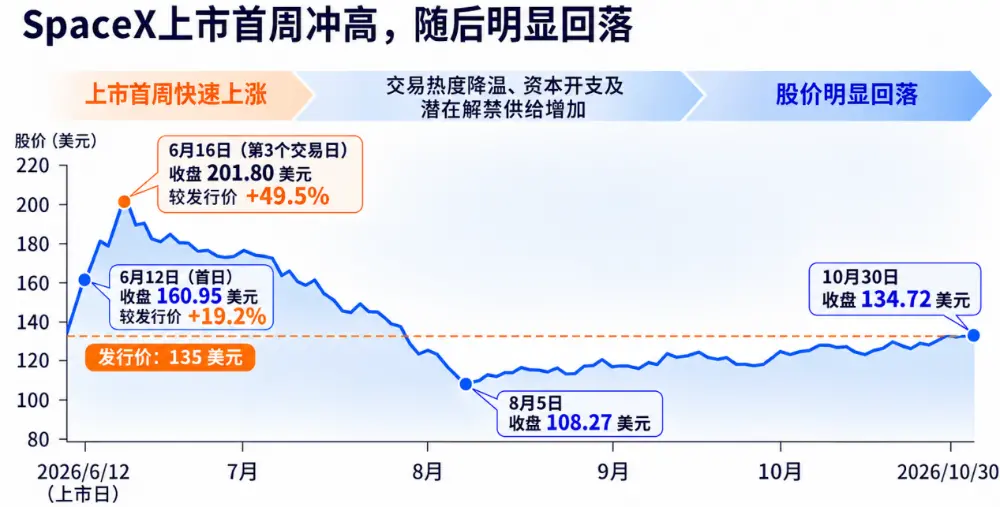
6月に上場したSpaceXは典型的な例です。当時、SpaceXは135ドルで発行され、上場初日に19%急騰し、3日目には発行価格から約50%上昇しました。しかし、その後取引の熱が徐々に冷め、潜在的な解禁供給が増加するにつれて、株価は下落しました。
振り返ってみると、上場初期の上昇は必ずしもファンダメンタルズの再評価や感情の推進に依存していたわけではなく、小口投資家の非常に高い参加度、相対的にタイトな初期流通株式、そして指数に組み込まれる期待から生じる受動的資金需要が、推進力となりました。
現在、Anthropicは同様の上場エコシステムを再現しようとしています。
報告によれば、Anthropicの初期公開株式は完全希薄化株式の約6%を占めています。同時に、上場後5〜15取引日以内にナスダック100など少なくとも6つの重要な指数に組み込まれると予想されています。機関の試算によると、指数ファンドは約190億ドルの受動的配置需要をもたらす可能性があり、これは公開発行株式の規模の23%に相当します。これは、アクティブ投資家、指数ファンド、そして事前にポジションを取ったアービトラージ資金が上場初期に買い手の共鳴を形成する可能性があることを意味します。
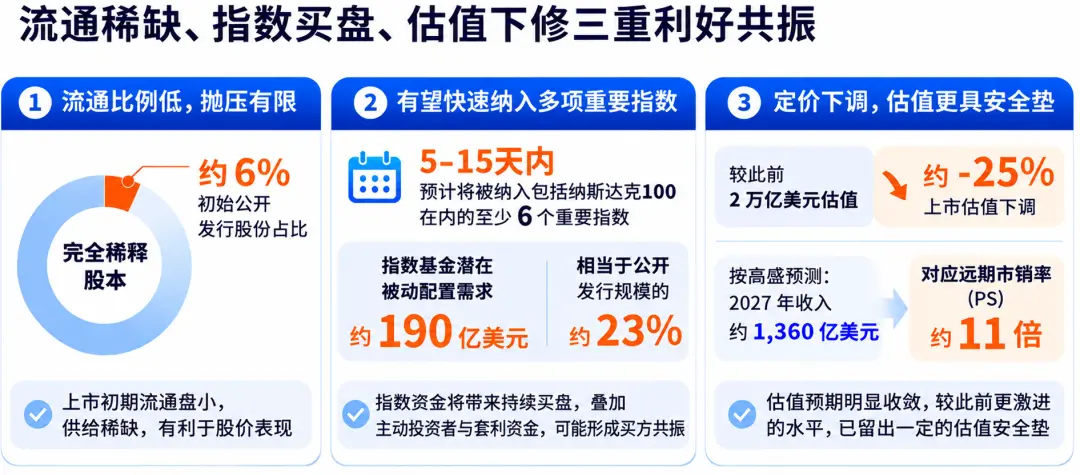
さらに、Anthropic自体の発行価格設定も初日のパフォーマンスに安全マージンを提供しました。市場で話題になっている2兆ドルの評価に比べ、今回の上場評価は収束しています。また、10月の810億ドルのARRを基にすると、対応する市販率は18倍であり、高盛が会社の2027年の収入を約1360億ドルと見積もった場合、対応する先行市販率は約11倍となり、これも以前の市場予想に対して一定の評価の安全マットを残しています。
03 リスクは誰が負担するのか?
上場初日には「不敗」の慣例が続く可能性が高いですが、それがAnthropicが二次市場に上場する際に安心できることを意味するわけではありません。
むしろ、上場初期には市場がテクノロジー巨人の希少性と短期的なチップの混雑度を取引しています。6月にSpaceXが最初の3取引日で50%急騰した後に下落したように、一旦資金の熱が退くと、市場はAnthropicが直面する現実のリスクを考え始めます。
第一のリスクは、マクロ政策サイクルがAI産業チェーンにもたらすβリスクです。アメリカの中間選挙が確定するにつれて、AI規制、大規模データセンター建設の承認、計算力インフラ補助金に関する政策の不確実性が高まっています。具体的な規制の詳細が確定する前に、市場は最も悲観的な予想を先取りして取引する傾向があります。これは、Anthropic自身の経営に変化がなくても、AIセクターの変動の激化が上場後の株価パフォーマンスに影響を与える可能性があることを意味します。
第二のリスクは、大規模モデルが本当に良いビジネスであるかどうかです。Anthropicの目論見書は市場に大規模モデルが利益を上げることを証明しましたが、投資家が最も関心を持つ「本当に良いビジネスなのか」という問いには答えていません。
現在、会社の収入成長は拡張された計算力支出を消化するには不十分であり、自己資金では膨大な計算力の調達約束をカバーすることが難しいです。9月末時点で、会社の計算力の約束は9000億ドルを超えており、今後12ヶ月で707億ドルを支払う予定ですが、同時期の現金、現金同等物および短期投資は1318億ドルに過ぎません。言い換えれば、長期の計算力の約束は現在の現金準備の6.8倍に相当し、今後1年間の支払いは54%を占めます。
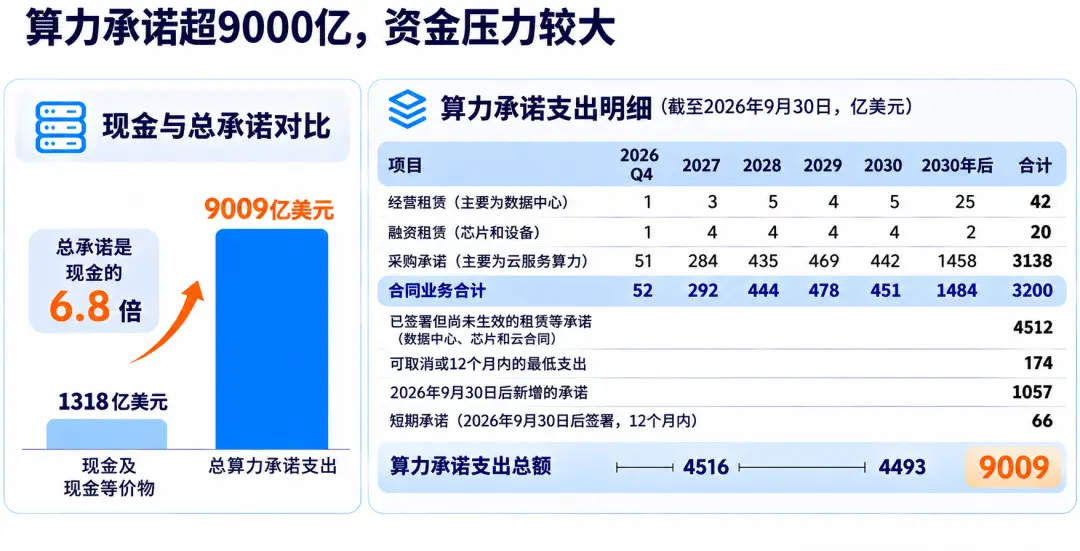
つまり、将来的に収入が高成長を維持しても、会社は巨大な資金圧力に直面することになります。これが、高盛などの機関が会社の2030年前の自由キャッシュフローが持続的にマイナスであると予測する重要な理由の一つです。
同時に、規模の経済が計算力の効率を向上させ、利益曲線を改善できたとしても、会社のコスト最適化は単調に減少するわけではありません。第3四半期には、短期的な計算力の調達が増加したため、計算力費用率が58.2%に反発し、GAAP営業利益率が再びマイナスに転じ、間接的にその収益能力が不安定であることを示しています。
したがって、機関が会社の高成長に対する期待は、資金調達環境の安定、モデルの優位性、計算力の投入が収入成長を駆動できるという線形仮定に大きく依存しています。将来的に資金調達環境が厳しくなったり、計算力の投入が実現しなかった場合、「計算力の拡張---モデルの優位性---収入成長」という正の循環が破られることになります。高評価がすでに一部の高成長を反映している背景の中で、会社が「デイビスの二重殺」に陥る可能性も高まっています。
さらに警戒すべきは、スーパーIPOの背後にあるチップのゲームです。
取引のアレンジから見ると、今回のIPO計画は小口投資家に15%-20%の配分比率を残しています。SpaceXの発行傾向を参考にすると、小口投資家の参加度を大幅に引き上げることが、超大型テクノロジー企業の上場の新常態となっています。
しかし、小口投資家の参加のハードルが下がることは、価格設定の平等を意味するわけではありません。現実のゲームでは、機関投資家は情報の透過性と価格設定の発言権を持ち、一次市場で配分を固定し、相対的に有利な発行価格でチップを取得します。それに対して、ほとんどの一般投資家は市場の感情が最も熱狂的な時に二次市場に流入し、高値で購入することしかできません。
これにより、「勝者の呪い」が発生する確率が高まります。熱気が高く、小口投資家の参加度が高く、申請競争が激しい人気のIPOほど、上場後の中長期的なパフォーマンスが期待外れになる可能性が高くなります。なぜなら、良い会社が良い株を意味するわけではなく、株式取引は会社の成長見通しだけでなく、購入のタイミングとコストも非常に重要だからです。すべての人が「希少資産を手に入れた」と考えるとき、統計的には、これはまさに最高のプレミアムを支払う意欲がある瞬間かもしれません。
言い換えれば、IPO初日の上昇によって放出される利益は、すべての参加者によって均等に分配されるものではありません。低価格の配分権を持つ機関投資家はもともと安全マージンを持っており、高度に情報が非対称な中で二次市場で高値を追う小口投資家は、上場後の大部分の下方リスクを引き受けることになります。
この観点から見ると、小口投資家の配分比率を引き上げることは、確かにスーパーIPOの蓄水池を広げ、スムーズな上場を助ける一方で、より多くの一般投資家を高ボラティリティのリスクにさらすことになります。
さらに興味深いのは、Anthropicが市場に対して今後10年間の高成長、高利益の1兆ドルの青写真を描く一方で、7人の共同創業者がIPO段階で合計約19.6億ドルを現金化していることです。割合は制御可能ですが、同様に投資家に警鐘を鳴らしています。
注目の中で、実際に市場が注目すべきは、初日の利益効果と受動的資金の買いが退潮した後、果たして誰がこの1兆ドルのIPOの代金を支払っているのかということです。