
2018年末のシナリオ:連邦準備制度は利上げを続け、米国株式は9月の高値から20%暴落し、連邦準備制度は1月に「転換」せざるを得なかった。
米国株は引き続き下落し、金融条件は急激に引き締まり、市場は2018年末と似た危険信号を示しています:連邦準備制度は市場の圧力が蓄積する中で、引き続き利上げの政策期待に直面しており、投資家は金融政策が再び市場の動揺を悪化させるのではないかと懸念を抱き始めています。
ゴールドマン・サックスの取引責任者リッチ・プリボロツキーは金曜日に、現在の市場が2018年末と驚くほど似ていると報告しました。彼は最近の売却を「全面的な清算的現金化」と定義し、通常のセクターのローテーションではなく、市場がリスク選好の低下からより深い流動性の収縮に移行している可能性があると警告しました。
当時、連邦準備制度は2018年に連続して利上げを行い、S&P500指数は9月の高値から12月24日の安値まで累計で19.8%下落し、技術的な熊市に近づきました。市場の圧力が続く中、連邦準備制度は最終的に2019年1月に利上げを一時停止する信号を発信し、政策の立場が変わりました。
現在、プリボロツキーは特に金の動向に注目しています。株式と金は同時に売却され、伝統的な避難資産は保護の役割を果たせませんでした。彼の見解では、金は現在の流動性危機の深さを判断するための最良の観察指標であり、その動向は市場の圧力がさらに悪化しているかどうかを示す可能性があります。
2018年末の教訓:連続利上げが最終的に連邦準備制度を転換させた
2018年、連邦準備制度は年間で4回の利上げを行いました。9月20日、S&P500指数は段階的な高値を記録し、その後、世界経済の成長鈍化、貿易摩擦の激化、金融政策の引き締まりが続く中で市場の圧力が蓄積しました。
12月、連邦準備制度は再び利上げを行い、フェデラルファンド金利の目標範囲を2.25%から2.50%に引き上げました。しかし、市場は経済の見通しと金融政策に対する懸念が高まり、S&P500は9月の高値から12月24日の安値までに約20%下落しました。
市場の売却は最終的に連邦準備制度に政策の立場を調整させました。2019年1月30日、連邦準備制度は今後の利率調整において忍耐を持つことを表明し、利上げを一時停止する明確な信号を発信し、その後市場は反発しました。
プリボロツキーは、現在の市場も金融条件の引き締まりと成長見通しの圧力という二重の圧力に直面しており、政策と市場の矛盾が深まっていると考えています。
金融条件が急激に引き締まり、市場はローテーションから全面的な売却へ
プリボロツキーは、現在の市場で最も顕著な変化は、売却が局所的なセクターから全体の市場に広がっていることだと指摘しています。木曜日、S&P500は一時1%以上上昇しましたが、最終的には2%下落し、6日連続で下落し、再び200日移動平均線を下回りました。その日は全ての11セクターが下落し、公共事業や必需消費財などの伝統的な防御セクターも免れませんでした。
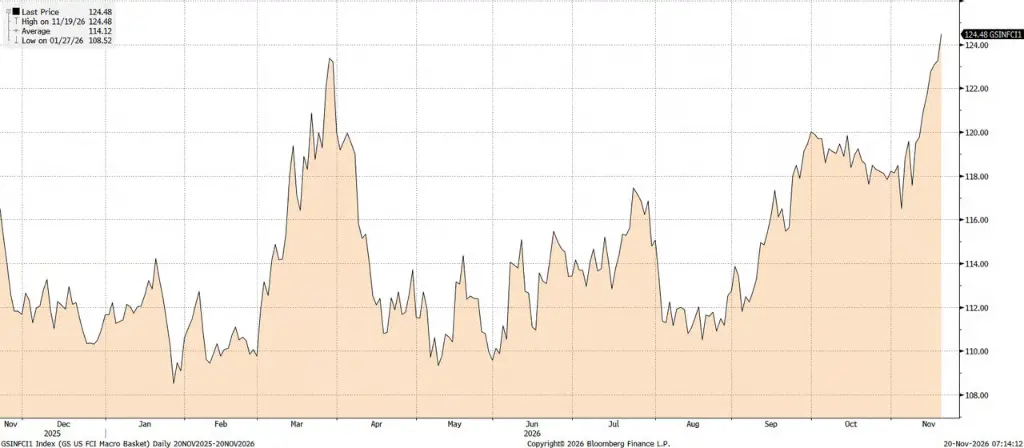
同時に、**ゴールドマン・サックスの米国金融条件指数(FCI)は木曜日に124.48に上昇し、過去1年での最高水準を記録しました。**11月初め以来、この指数は約2週間で約8ポイント上昇し、金融条件が急速に引き締まっていることを示しています。
現在、連邦準備制度の官僚は次々とタカ派の信号を発信しており、理事のウォラーが50ベーシスポイントの利上げについて言及し、会議の議事録で官僚が利上げを支持していることが市場の懸念をさらに悪化させています。資本コストの上昇もAIインフラ投資のリターン期待を圧迫しています。
プリボロツキーは、市場の技術的側面が深刻に損なわれており、オプション市場の負のガンマ効果が下落を拡大していると考えています。以前のセクターのローテーションは、より広範な株式の清算に変わりつつあります。
金が流動性危機の最良の観察指標に
すべての資産の中で、プリボロツキーは特に金に注目しています。彼は、金が現在の市場の流動性状況を観察するための最も価値のある同期指標であると考えています。
通常、金は避難資産と見なされますが、今回は株式と同時に下落しています。金価格は3600ドルを下回り、銅価格も1日で約5%の大幅下落を記録しました。
この異なる資産の同期した下落は、通常の市場調整とは異なる信号を発信しています:投資家はもはや株式から金などの避難資産に移行するだけでなく、現金を得るために異なる種類の資産を売却しています。市場が直面しているのは、より広範な流動性の収縮かもしれません。
ANZは、金の投機的なロングポジションには約200トンの潜在的な減少スペースがあり、去杠杆の圧力がまだ完全に解放されていないことを意味します。
同時に、長期国債の利回りは低下し、インフレの期待利率は収縮していますが、株式と金は同時に売却されています。プリボロツキーは、この組み合わせが市場の関心がインフレから成長と流動性の問題に移っていることを示しており、債券市場は政策の誤りを価格に織り込んでいる可能性があると考えています。
したがって、金が下落を止めて安定するかどうかは、市場の流動性圧力が緩和されるかどうかを判断するための重要な観察ウィンドウとなります。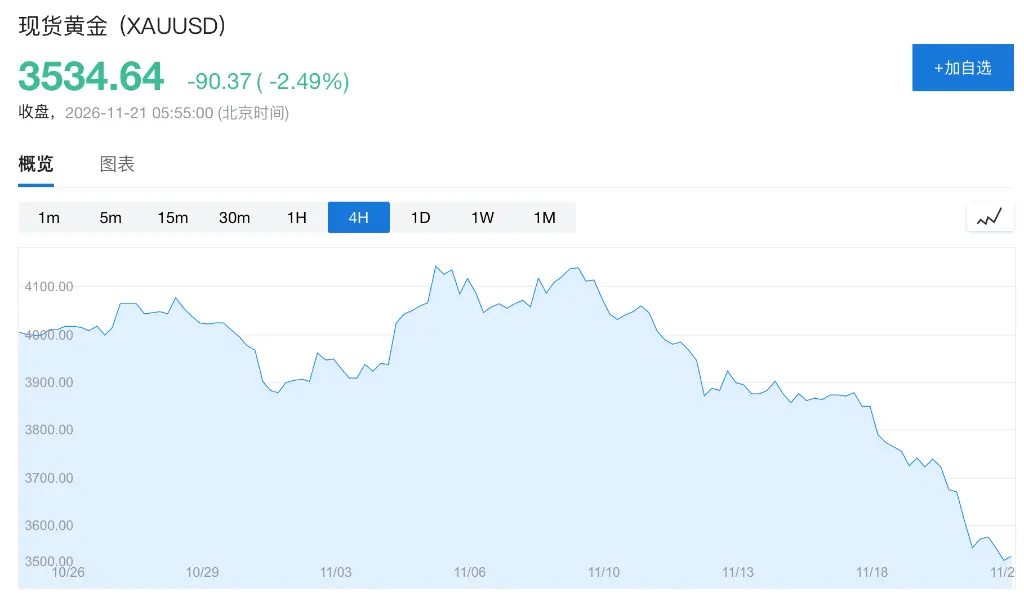
市場はいつ政策の転換を迎えるのか?
プリボロツキーは、現在の悲観的な感情と一方的な去杠杆の規模が、市場が戦術的な底に近づいている可能性を示唆していると考えています。ファンドのポジションは明らかに低配分されており、反発の触媒が現れれば、市場の反発幅はかなり大きくなる可能性があります。
しかし、真の転機は政策期待が変化するかどうかに依存しています。彼は短期国債のロングポジションを引き続き好ましく思っており、この取引が株式市場が反映するリスク信号と明らかにずれていると考えています。
最近の市場はPCEデータ、非農業雇用報告、12月のFOMC会議に注目するでしょう。プリボロツキーは、連邦準備制度が政策の道筋を再評価する可能性があるのは11月のCPIデータであると考えていますが、このデータは現在からまだ時間がかかります。
注目すべきは、ゴールドマン・サックスのエコノミストは現在、連邦準備制度が12月に25ベーシスポイントの利上げを行い、2027年3月に再び利上げを行うと予測している一方で、債券市場の価格設定はこの予測と明らかに乖離していることです。