
業界は悪くないが、ETHとSOLが蒸発させた3500億ドルこそが業界が見放される原因である。
著者:Felipe Montealegre、Theia Research共同創設者兼CIO
編纂:谷昱、ChainCatcher
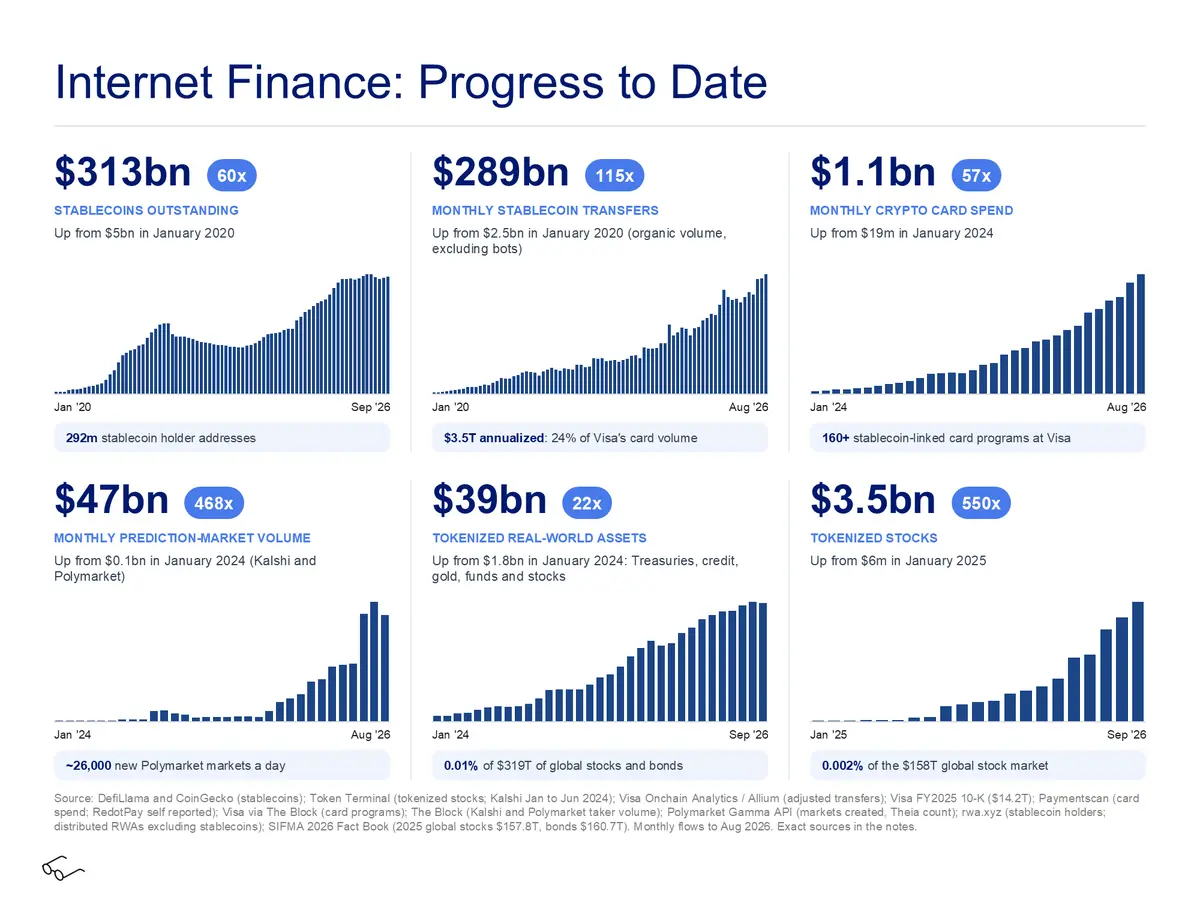
暗号通貨は機能しているが、誰も気にしていない。数年前、ステーブルコインとトークン化されたファンドは手の届かない夢だった;予測市場、貸付プロトコル、AMMはまだホワイトペーパーの段階だった。今や、アメリカの財務長官スコット・ベッセントは、ステーブルコインの規模が短期間で2兆ドルに達すると私たちに告げている;ブラックロックのCEOラリー・フィンクは、すべての資産がトークン化されると述べている;ハイパーリキッドはICE(NYSEの所有者)と協力して、オンチェーンの永続契約をアメリカの資本市場に導入している。もしあなたが暗号通貨が世界の金融市場を変えると考えていたなら、あなたは正しい。では、なぜそんなに苦しんでいるのか?
証拠A:暗号通貨は機能している
私のキャリアの初期に、誰かが私に言ったことがある。「最新のファンドでキャリーを実現できない会社には絶対に行くな」と。彼らが高給を支払えないからではなく------私の当時のレベルでは支払える------、会社の文化が非常に苦痛であるからだ。人々は努力して働き、金を稼いでいるときにのみ幸せを感じる。
これは業界全体にも当てはまる。詳細に入る前に、この考えを完全な三表財務モデルに要約したい。資産負債表、損益計算書、キャッシュフロー計算書を含む。業界のそれぞれの簡略版を見てみましょう。
損益計算書
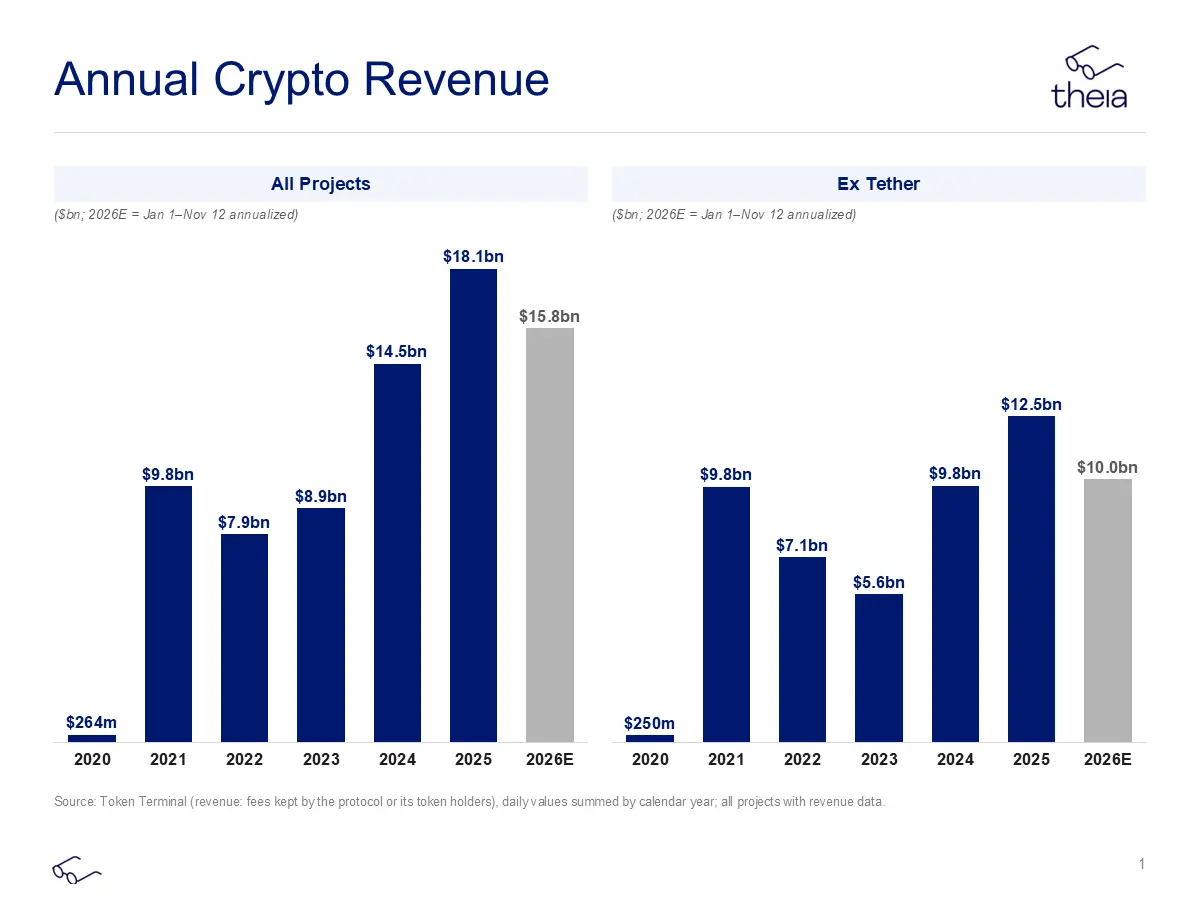
まずは収入だけを見てみましょう。これらの収入に関連する大部分のコストは、業界内の人々------エンジニア、ビジネス開発者、バリデーター、監査人など------に流れています。私たちの収入のパフォーマンスはそれほど悪くはありません:2021年以降、約80億ドル増加しました;テザーを除外すると、約30億ドル減少しました。
資産価格の変動による資産負債表の変動は損益計算書に反映されます(通常は純利益を通じて)、しかしこの話題は最後の部分に残しておき、業界の資産負債表について議論する際に再度触れます。
キャッシュフロー計算書
キャッシュフロー計算書は、営業活動のキャッシュフロー、投資活動のキャッシュフロー、財務活動のキャッシュフローをカバーしています。上記の簡単な議論に基づいて、収入を営業活動のキャッシュフローの代わりに使用できます。投資活動のキャッシュフローは資本支出が大きい業界では重要ですが、私たちには影響が小さいです。なぜなら、暗号業界はほとんど資本支出がないからです。財務活動のキャッシュフローが主なものであり、この業界のほとんどの人々の給与とオフィス費用は、業界に流入するベンチャーキャピタル資金によって支払われてきました。
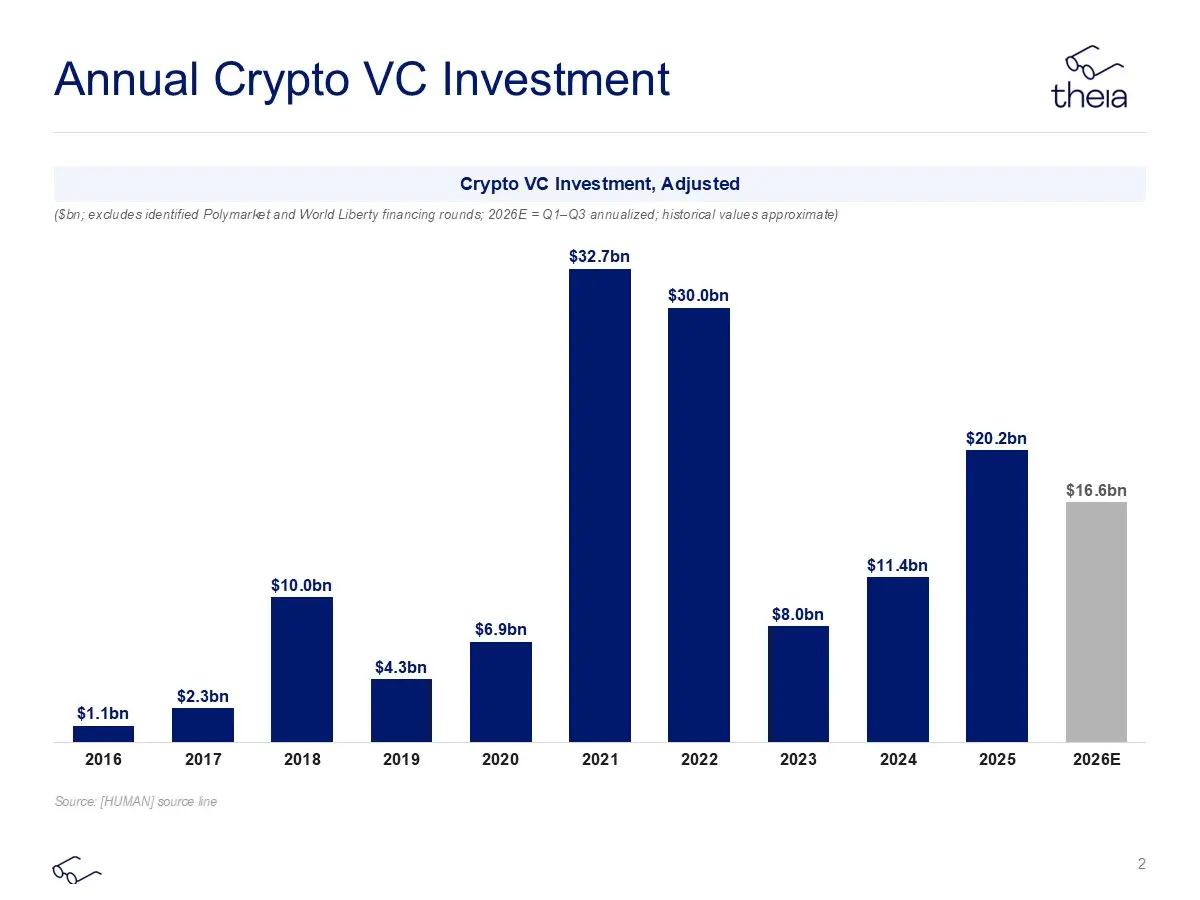
私たちは収入とベンチャーキャピタルを合計し、業界に流入し、給与、高管、監査人、コンサルタント、リクルーター、バリデーターなどの費用を支払うために使われるドルの金額を得ることができます。残りは投資家の利益です(彼らはLPにリターンを支払う必要があり、さらなる資本を得るために)。
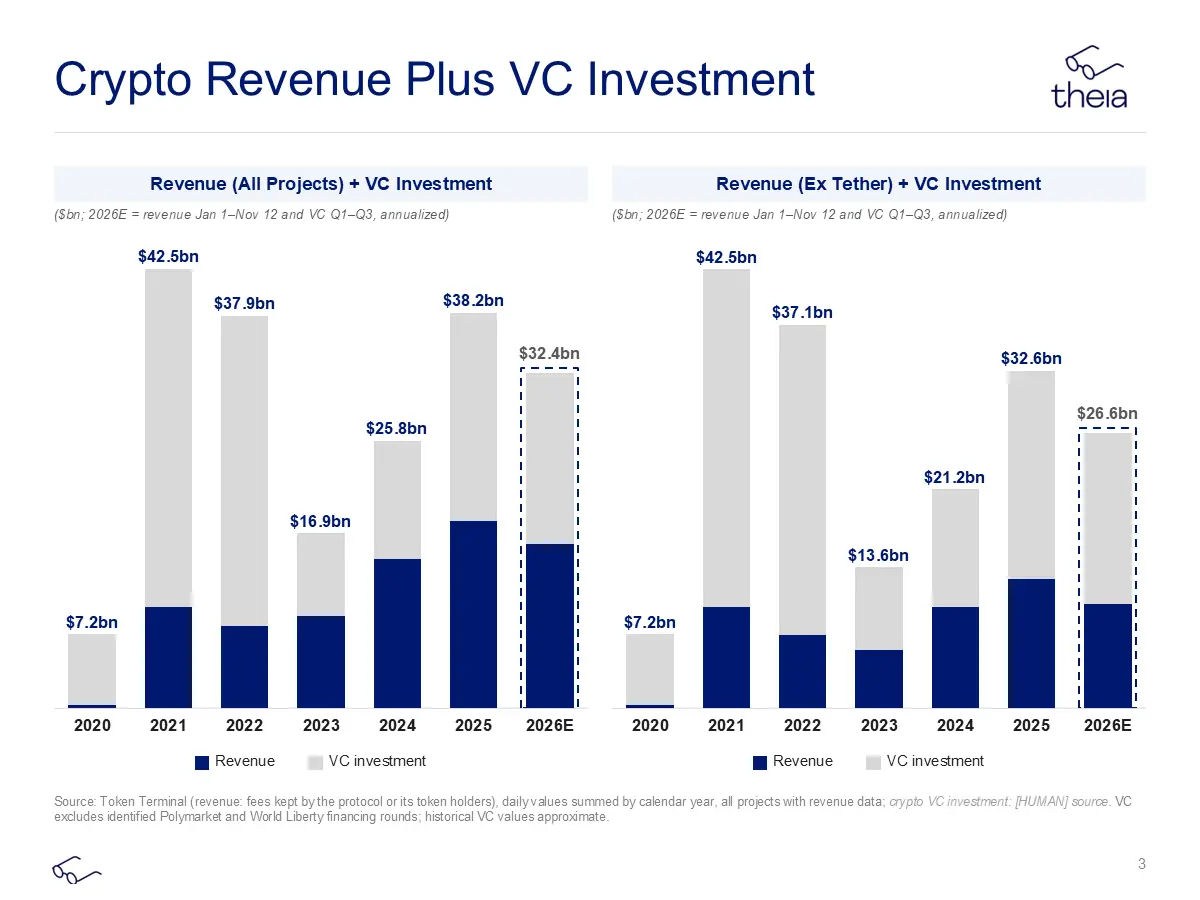
したがって、2021年と2022年以降、業界に流入するキャッシュフローは約150億ドル減少しました(テザーを除外すると、その部分のキャッシュフローは依然として高度に集中しています)。これは多くの給与に相当しますが、私たちが暗号業界で見ている降伏の規模を完全には説明できません。
資産負債表
これが問題の根源です。今年266億ドルのキャッシュフローがある業界について話していますが、イーサリアムとソラナだけで、昨年10月以来約3500億ドルの業界の富が消失しています。私たちは、資産の価値がキャッシュフローの価値に対して驚くほど高い独特な業界にいます。株式のトークン化やステーブルコインの成長がどれほど進んでも、3500億ドルの資産負債表の衝撃を補うことはできません。私たちは収入を35倍に増やす必要があります(350のハイパーリキッドの収入に相当)が、収入だけでETHとSOLの損失を補うことはできません。
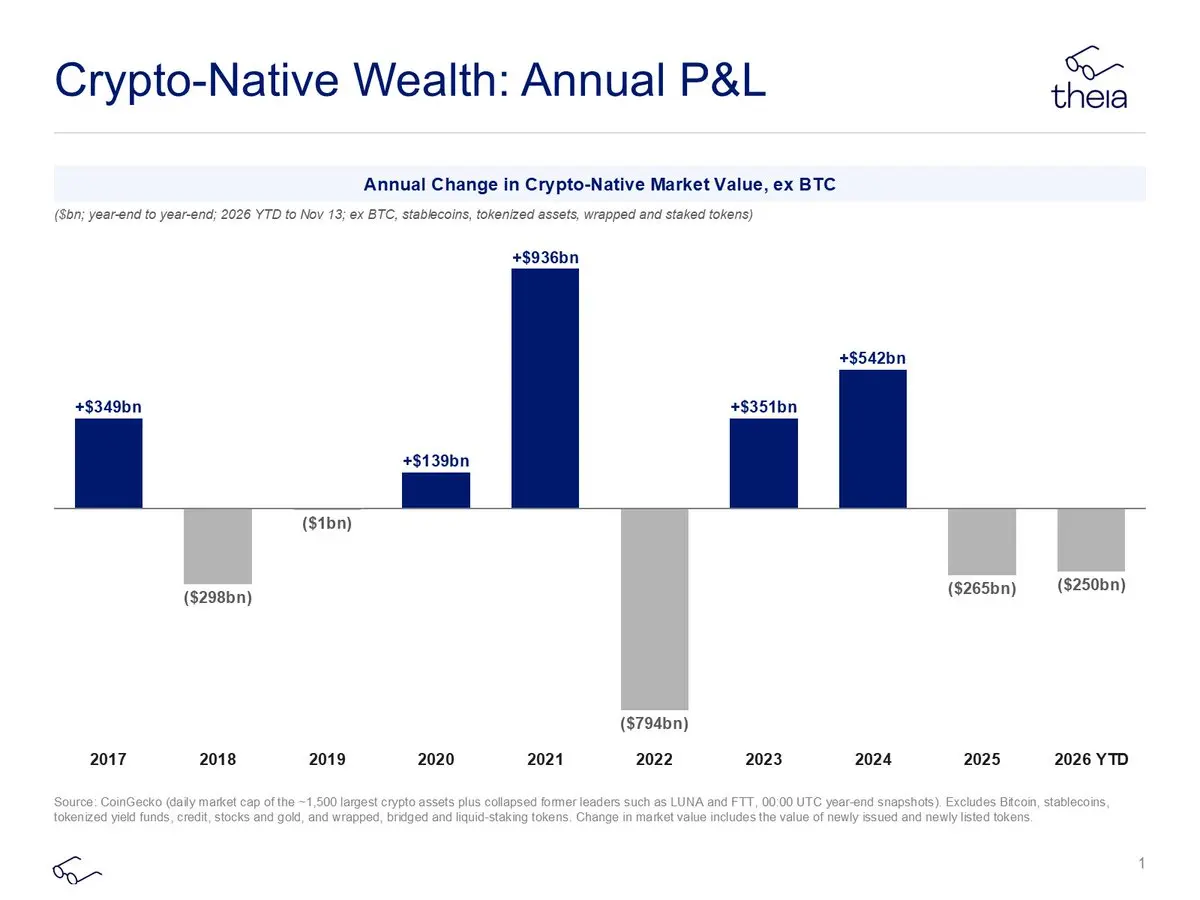
すべての数字をまとめると、業界の資産負債表が唯一の本当に重要なドライバーであることがわかります。
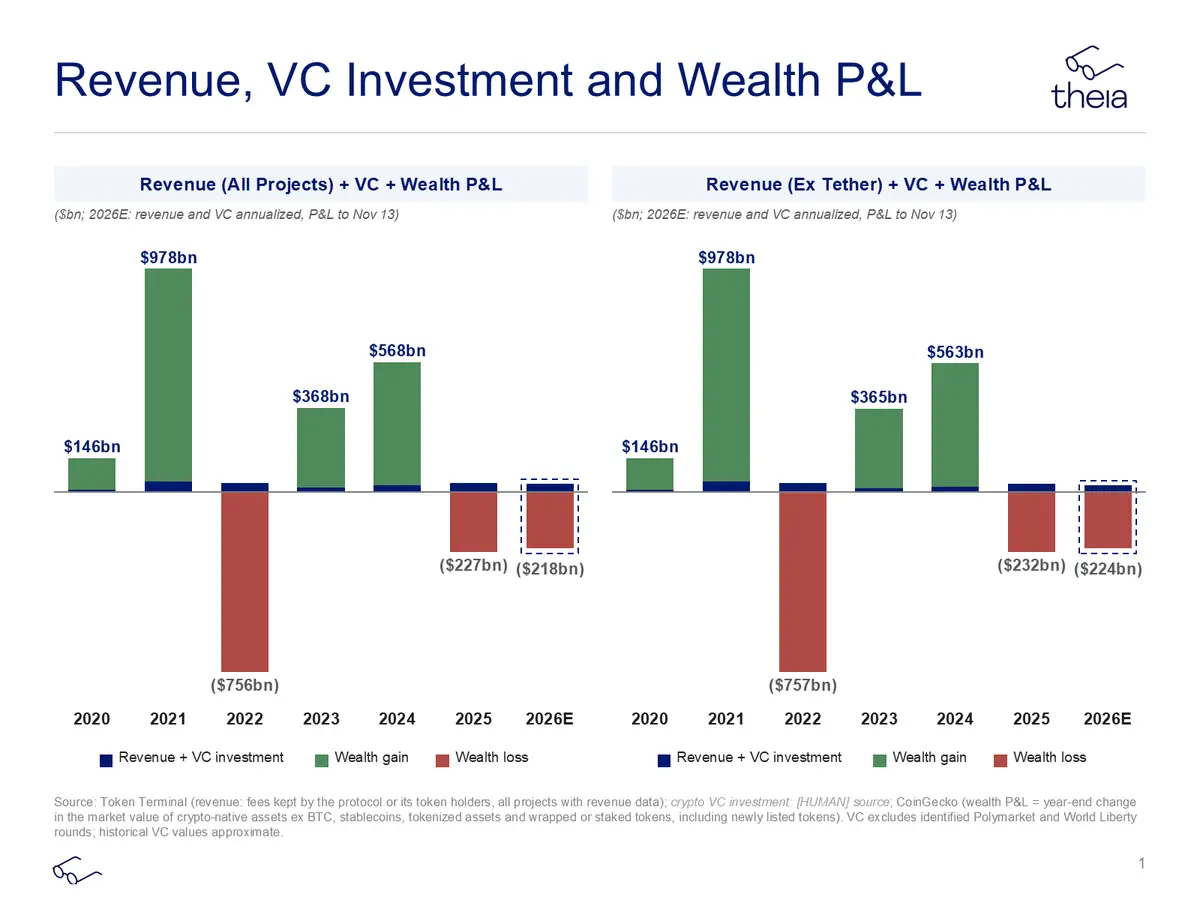
私は、時間の経過とともに変化する業界の三つの財務諸表を観察することで、その状態を理解できると信じています。特に資金がどのように流れるかを理解するとき(例えば、誰が業界内で資金を循環させたり、資金を引き出したり、どこにお金を使ったり投資したりしているか)。シリコンバレー、アメリカのプライベートエクイティ、AIについても同様の分析ができます。この記事は明らかに暗号業界の財務諸表に対する非常に簡略化された視点に過ぎませんが、市場の現在の状態を説明するには十分だと信じています(要するに、人々が悲しいのは価格が下がったからです)。
2027年と2028年の展望
楽観的でいる理由はいくつかあります。第一に、最悪の段階はおそらく過ぎ去った------オンチェーンビジネスは合理的な評価で取引されている一方、カルダノなどのトークンの時価総額は800億ドルから50億ドルに減少しています。
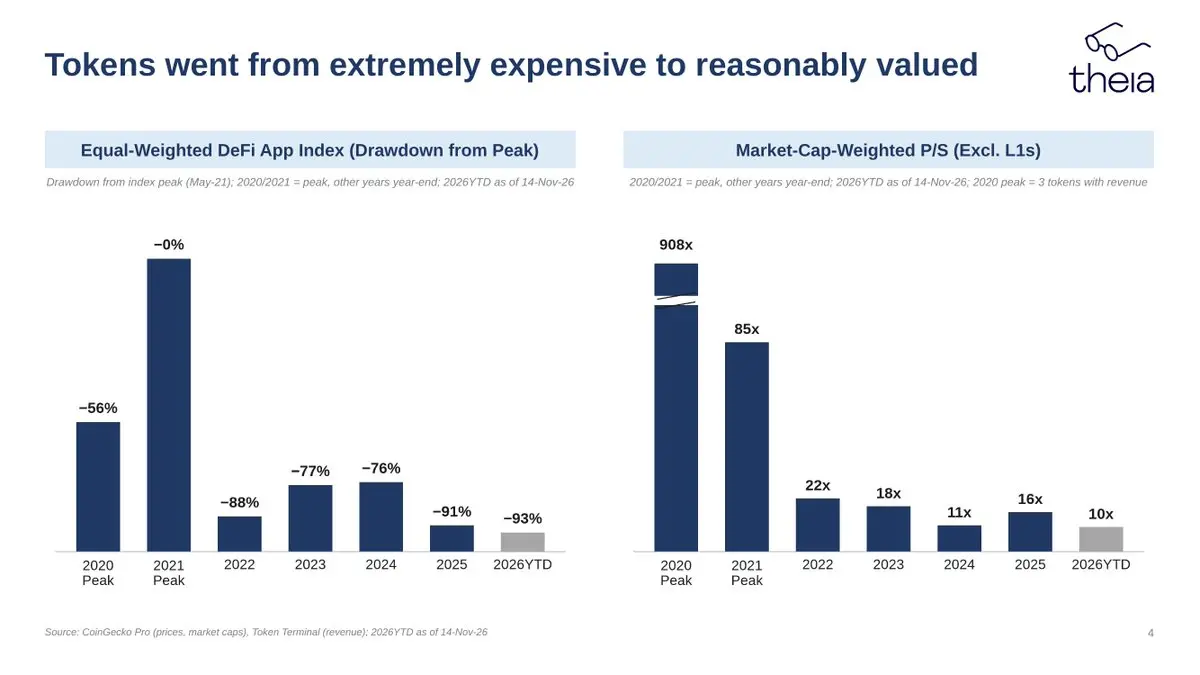
出口は収入を生み出すトークンにあります。もし私たちが収入だけでETHとSOLの損失の3500億ドルの資産負債表の価値を補う必要があるなら、確かに350のハイパーリキッドを生み出す必要がありますが、業界の資産負債表に関しては、少数のHYPEトークンがあれば2024年の最良の時期に戻ることができます。
もう一つの出口は、BTC、ETH、SOL、ZECなどの価値のある価値保存資産の合計が3500億ドルの時価総額を増加させることです。これはおおよそBTCが30%上昇するのに相当します(ただし、ETF保有者や資金を再び業界に投資しないビットコイナーを除外すると、実際には60%以上の上昇が必要です)、またはETHとSOLが歴史的な高値に戻ることです。これは新しい見解ではありませんが、数学は数学です。
これは私の新しいシリーズ「金融サービスにおけるキャッシュフローの未来」の第一篇です。すべてをXに投稿します。