
肖風の講演全文:資産トークン化と24/7取引、ブロックチェーンがグローバル金融市場を再構築する
2026年9月23日、万向ブロックチェーン研究所主催の第12回ブロックチェーングローバルサミットが上海外灘のマリオットホテルで無事に終了しました。本サミットは「ブロックチェーン新経済・知恵の共生」をテーマに、ダイヤモンドスポンサーのQtum、戦略的パートナーの万向イノベーションパーク、ゴールドスポンサーの先端技術研究院(FTI)、円コインテクノロジー(RD Technologies)、Arkreen、境界知能(Bianjie.AI)、ブルーエレファントインテリジェンス、そして独占ディナースポンサーのSui Foundationなどのエコパートナーと共に、政策、金融、学術、技術、産業分野からのゲストを集め、金融革新と技術の最前線、業界の知恵と実践成果を結集した年次盛会を展開しました。
会議では、万向ブロックチェーンの会長、HashKey Groupの会長兼CEOである肖風博士が「資産トークン化と24/7取引------ブロックチェーンが再構築するグローバル金融市場」という重厚な講演を行いました。以下は講演の速記整理であり、原意に影響を与えない修正があります。
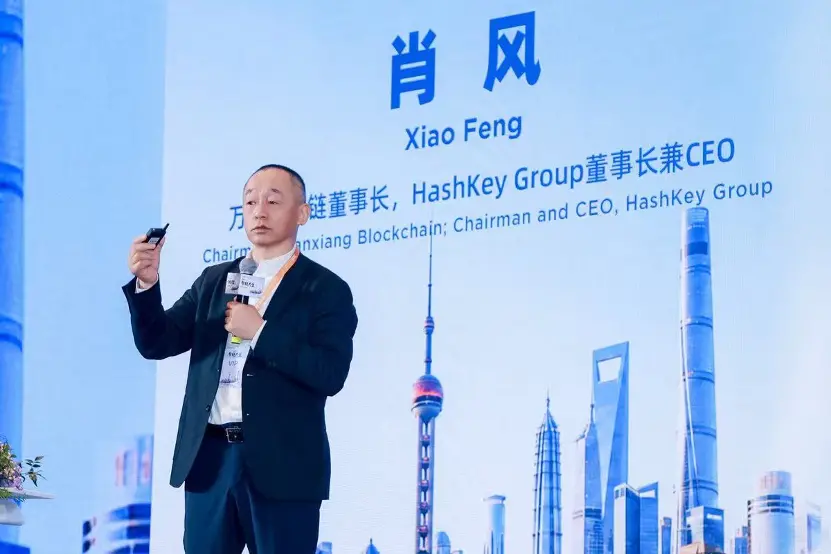
皆様、こんにちは!
一日中のシェアを聞いて、皆さんお疲れ様でした。主催者を代表して、参加者の皆様に感謝の意を表します。
今日の全てのゲストのシェアは大きく二つの主線に沿っています:(1)トークン化 + 7×24時間の全天候取引、午前と午後に異なる視点、異なる側面からこのトピックについて語られました;(2)AIとブロックチェーンの関係についてです。このトピックを議論することは非常に価値があると思います。特に今の時期において。
私は今日、金融資産のトークン化と7×24時間の全天候取引に関連するトピックをシェアしたいと思います。一つの視点からお話ししたいのは、国際金融センターがこれほどの決意を持って金融資産のトークン化を進め、7×24の全天候取引を開始する場合、他の国際金融センターにどのような影響を与えるのか、そして他の国際金融センターはどのように対応すべきかということです。これまでのところ、このトピックについての公の議論はあまりありません。
昨日の夜、つまりアメリカ時間9月22日の昼間に「2026年第12回アメリカ国債市場会議」がニューヨークで開催されました。このセミナーはアメリカ財務省、連邦準備制度、ニューヨーク連邦準備銀行、アメリカ証券取引委員会、アメリカ商品先物取引委員会(CFTC)の五つの機関が共同で主催しました。CFTCの議長がこの会議で行った講演のテーマは、私が今日シェアしたい内容と非常に一致していますので、皆さんに大まかに再述します。
彼の講演の核心的な内容は以下の通りです:「大規模なトークン化、オンチェーン金融、そして24×7の全天候取引の影響の下で、今後10年間のアメリカの金融システムの変化は、過去数十年の変化を超えるでしょう。」
過去数十年、アメリカの金融システムにはどのような変化があったのでしょうか?近年20年の変化は主にインターネット情報技術によるものです。今朝、陳龍教授もこの点について触れましたので、私は繰り返しません。さらに遡ると、1970年代から2000年にかけて、アメリカの金融システム、金融インフラ、いわゆる取引、清算、決済制度は一度のイテレーションを経ています。
今日、多くの専門家が「DTCC」(アメリカ中央保管決済機構)について語っています。この会社は1999年に設立されましたが、再設立された会社ではなく、過去数十年にわたるアメリカの分散化された保管、登録、決済を統一したものです。アメリカは約25年をかけて、分散化された決済、登録会社を一つ一つ吸収合併し、最終的に1999年にDTCCを設立しました。
1960年代には、金融インフラが金融市場の発展に追いつかず、ニューヨーク証券取引所は毎週水曜日に取引を停止していました。主な理由は清算が間に合わなかったからです。当時はまだ紙の株式であり、取引量が増えると、高盛の顧客からモルガン・スタンレーの顧客に紙の株式を移動させるのが間に合わなかったのです。
皆さんご存知の通り、ナスダックは今年12月6日から「23×5」の取引を開始すると発表しました。毎週5日間、毎日23時間取引を行います。これからもわかるように、金融インフラ、株式取引の登録、決済制度は非常に大きな変化を遂げています。
前の50年間、アメリカの金融市場、金融システムは大きな変化を遂げました。しかし、CFTCの議長は昨晩、アメリカの今後10年間の変化は、過去数十年の変化を超える可能性があると述べました。
今後10年間の変化をもたらす要因は何でしょうか?彼は三つの要素を挙げました------トークン化、24×7の全天候取引、そしてオンチェーン金融です。彼の講演の中では、実際には第四の要素、すなわちステーブルコインについても言及されました。この四つの技術が、アメリカの金融市場の今後10年間の変化を過去数十年を超えるものにするでしょう。私もこの観点から、これらの技術がグローバル金融市場にもたらす変化についてお話しします。
一、金融市場体系
まず、理論的に金融市場体系はどのような構造を持っているのかを振り返りましょう。理論的な金融市場体系は大きく五つの層から成り立っています:
(1)中央銀行。
最上層は中央銀行です。中央銀行は資金の「総バルブ」であり、全てのお金は中央銀行から発行されます。また、中央銀行は機関が問題を起こした場合やマクロ経済に問題が発生した場合でも、最後の貸し手となります。
数年前、アメリカの金利が突然上昇しました。金利の上昇は、アメリカが低金利の時に発行した国債の価格が下落することを意味します。したがって、低金利周期に発行されたアメリカ国債の価格が下落し、アメリカの銀行は帳簿上の損失を被りました。数年前、アメリカの金利が突然上昇した際、アメリカの銀行は約6000億ドルの資本損失を被ったと統計されています。その後、皆さんがよく知っているブロックチェーン企業、ステーブルコイン企業のCircleが登場しました。Circleは30億ドル以上の準備金をシリコンバレー銀行に預けていましたが、シリコンバレー銀行は国債の損失により資産が不足し、取り付け騒ぎが発生し、30億ドル以上のUSDC準備金がほぼゼロになるところでした。アメリカの預金保険制度に従えば、Circleが得られる補償は非常に少なく、数十万ドルに過ぎません。
これはどの銀行の経営不振による損失ではなく、アメリカ全体の金利上昇による問題です。最終的に連邦準備制度とアメリカ財務省が救済に出ました。財務省と連邦準備制度は、この期間中、アメリカの銀行預金は預金保険制度に基づいて補償されないと発表しました。銀行の資本充足率が不足して倒産した銀行の全ての預金者の預金は100%連邦政府によって保護され、100%補償されるというのが「最後の貸し手」です。
2008年、モルガン・スタンレーやゴールドマン・サックスが「銀行持株会社」としての申請を行ったのはなぜでしょうか?「金融危機」の後、ウォール街の流動性に問題が発生し、ゴールドマン・サックスやモルガン・スタンレーのような金融機関は、毎日数十億ドルの資金を金融市場で借り入れ、リポ取引を行わなければ運営を維持できませんでした。しかし、借りるためには24%の金利を支払わなければならず、アメリカの資本市場に問題が発生します。これはゴールドマン・サックスやモルガン・スタンレーの経営不振によるものではなく、金融市場の流動性が完全に失われ、資金を借りることができなくなったからです。毎日数十億ドルの資金を回転させる必要がある金融機関はどうすればよいのでしょうか?連邦準備制度が介入しました。あなたが投資銀行であれば、私は直接投資銀行にお金を渡すことはできませんが、銀行に流動性を直接提供することができます。したがって、これらの二社は午前中に銀行持株会社としての申請を行い、午後には承認されました。さらに1時間後、連邦準備制度は彼らに数十億ドルを提供しました。
最近、友人と話していたのですが、シリコンバレーのAIが最も盛んな時期に、友人がアメリカの国際金融センターがニューヨークからシリコンバレーに移転する可能性があるかどうか尋ねました。私はこのことはあまり起こりそうにないと答えました。移転するのは取引所ではなく、取引所は最上層で最も顕著なレイヤーです。実際に最も底層で動かせないものは、連邦準備制度のニューヨーク支店です。なぜなら、連邦準備制度の公開市場操作やドルの流通は全てニューヨーク支店で行われるからです。ニューヨーク支店の公開市場操作室を移動しない限り、資産だけではお金はありません。
(2)金融機関。
金融機関は中央銀行とは異なり、中央銀行は基礎通貨を発行し、銀行は資本充足率を通じて通貨を創造し、中央銀行から得た1ドルを5ドル、8ドルに変えて使います。したがって、金融機関は通貨乗数の創造者であり、様々な資産の信用創造者でもあります。様々な金融商品を発行し、異なる信用構造を設計して資金効率、資本効率を向上させます。
なぜアメリカ国債が最も人気があるのでしょうか?なぜどの金融機関にとっても最も保守的な資産はアメリカ国債への投資なのでしょうか?それは100ドルのアメリカ国債を購入すれば、即座に100ドルのアメリカ国債を担保にして、少なくとも95ドルを融資してもらえるからです。これが信用創造のプロセスです。金融機関は資金と資産を創造しています。また、マネーマーケット、資本市場、デリバティブ市場を含む五層構造が金融市場体系を構成しています。私たちが言いたいのは、この五層が今後10年間で大きな変化を遂げる可能性があるということです。CFTCの議長が指摘しているのはこの金融市場体系です。
二、金融市場構造
成熟した効率的な金融市場構造はどのようなものなのでしょうか?基本的に四つの象限/方向に分けることができます:
第一に、高速な取引システム。取引のマッチングは効率的かつ高速に完了しなければなりません。迅速に完了する取引は、非常に大きな資金プールと非常に深い流動性に依存しています。そうでなければ、取引者の意向に従って迅速に取引を成立させることは不可能です。
第二に、効率的な決済ネットワーク。金融市場が有効か無効か、高効率か低効率かを評価する第二のポイントは決済速度です。ブロックチェーンデジタル資産の決済は「取引即決済」であり、取引と決済が同時に行われるため、全てのデジタル資産取引所は自然に7×24時間取引が可能です。ナスダックの現行の決済清算システムは7×24時間取引を実現できないため、まずは今年12月6日からの「5×23時間取引」を行います。7×24時間取引を実現するためには、まず決済通貨をトークン化する必要があります。銀行は午後5時に閉まり、日曜日は営業していません。7×24時間の取引を行いたい場合、夜間取引や日曜日、祝日の取引を行う際に、銀行は機関に資金移動サービスを提供しません。したがって、効率的な決済ネットワークは明らかにブロックチェーンが必要であり、通貨をトークン化する必要があります。
第三に、合理的な信用創造。資金にレバレッジをかけるか、資産にレバレッジをかけるか、あるいは資金や資産により高い使用効率を提供することです。例えば、特定の資金/資産を担保として受け入れること、これが信用創造です。誰もが金融資産を購入するとき、いつでも現金化できることを望み、担保、保証金、デポジットとしてさらに資金調達を行いたいと考えています。これは合理的な信用創造システムであり、金融市場において非常に重要な要素です。
第四に、深い流動性プールが必要です。市場の広さと深さが十分でなければなりません。何かを売りたいとき、見たものが得られるものであり、取引所の価格があなたが取引できる価格であれば、それが最良の流動性です。もしある資産が帳簿上100ドルであっても、取引時に3%の損失が発生する場合、実際には97ドルの価値しかないことになります。しかし、流動性が非常に良く、市場の深さが非常に深ければ、100ドルで取引できるか、99.99ドルで取引できるかもしれません。
これら四つの側面は、金融市場が良い市場であるか、成熟した市場であるかを評価する最も重要な四つの基準です。
三、ブロックチェーンと分散型台帳
ブロックチェーンを振り返ると、現在の金融市場体系と金融市場構造が直面している再構築や革新は、ブロックチェーンの新しい記帳方法に基づいています。全てのトークン化は現在のところブロックチェーン技術上でのみ実現可能であり、7×24時間の取引もブロックチェーンという分散型台帳によってリアルタイム決済が可能です。
ブロックチェーンは人類社会が発明した記帳方法の第三回目の革新であり、人類社会の数千年の文明史の中で、記帳方法はこれまでに三回の革新を経てきました:
最古の記帳方法は紀元前3500年に現在のイラク、当時のシュメール地域、二河流域で登場しました。そこから3500年前の粘土板が発見され、非常にシンプルな記帳が行われていたことがわかりました。収入と支出が記録されています。
紀元1300年頃、イタリアの地中海地域で現在皆がよく知っている複式簿記法が登場しました。収入と支出だけでなく、資産と負債も記録する必要があります。
さらに730年後、2009年に第三の記帳方法の進化が現れました。それはビットコインのブロックチェーンの登場で、分散型記帳が始まりました。記帳方法の観点から見ると、千年ごとに変わるこのものが金融市場体系と金融市場構造に与える影響は、アメリカのCFTC(商品先物取引委員会)委員長が述べたように、今後10年間の変化は過去50年間を超えるでしょう。
四、デジタルツインとトークン化
ブロックチェーン技術の支援を受けて、2024年からファンドのトークン化が始まり、金融市場体系は資金面と資産面で独自の革新と再構築を開始しました。
第一に、資金面。
資金面では、中央銀行デジタル通貨(CBDC)についての議論がすでに行われており、今日のゲストもステーブルコインや銀行預金のトークン化などの話題を取り上げました。
中央銀行が発行するデジタル通貨(CBDC)、銀行が発行するトークン化された預金、または民間機関が発行するステーブルコインは、実際には同じことを行っています。それは通貨をトークン化することです。したがって、これらを「資金面のトークン化」と総称することができます。
資金面のトークン化は、実際には2014年にすでに登場しており、usdtがその年に登場しました。ここで、特にステーブルコインについて説明したいと思います。機能的には、ステーブルコインは民間デジタル現金と全く同じです。もしあなたのポケットに100元の人民元があるとします。銀行から100元の現金を引き出すと、その100元は実際には銀行口座体系から離れています。ステーブルコインも同様で、1元のステーブルコインを鋳造すると、その1元のステーブルコインはあなたのスマートフォンのウォレットに存在し、まるでズボンのポケットに入っているかのように、銀行口座体系から離れています。これが第一の特徴です。
第二の特徴は、現金を持っていると通常は利息がないのと同様に、ステーブルコインを持っていても通常は利息がありません。
第三の特徴は、現金はピアツーピアの支払いが可能です。あなたが現金を持って店に行き、醤油を買うためにお金を店に渡し、店が商品を渡す。これがピアツーピアの支払いであり、取引即決済です。カードを使った後、翌日になって商人がお金を受け取るという問題は存在しません。今、あなたが私にお金を支払うと、そのお金はすぐに私の手元に届きます。
これがビットコインではありませんか?これがステーブルコインではありませんか?ステーブルコインは機能的にはデジタル現金であり、独自の価値を持っています。私たちが今ポケットに少し現金や小銭を持っている必要があるように、ステーブルコインは現金です。銀行預金は現金ではなく銀行通貨であり、中央銀行の通貨は中央銀行の通貨であり、銀行の通貨は銀行の通貨です。
第二に、資産面。
ブロックチェーン技術の支援を受けて、資産面でもトークン化が進んでいます。前述の香港の立法会議員が言及したように、香港では700億香港ドルを超える債券のトークン化が完了しました。
債券のトークン化、ファンドのトークン化、デリバティブのトークン化はすでに存在しています。デリバティブのトークン化が国内の金融規制当局の大きな関心を引いた最も重要な事例は、長鑫ストレージがA株に上場する前に、海外の分散型取引所Hyperliquidがすでに取引を開始していたことです。長鑫ストレージがA株に上場したとき、その開盤価格はなんと海外のHyperliquidでの取引価格と非常に近かったのです。したがって、A株が開盤した後、皆が二つの価格が非常に近いことに気づき、多くの人が「終わった、中国資産の価格決定権がこんなに簡単に海外に移転してしまった」と叫びました。これが私たちにプレッシャーをもたらしました------あなたはどうしますか?トークン化を行いますか?もし行わなければ、Hyperliquidが行います;もし何もしなければ、向こうはどんどん大きくなり、金融資産の価格決定権は先に向こうに行き、再び国内の資産価格に影響を与えることになります。これが私たちに大きなプレッシャーをもたらし、同時に、私はこれが一種の動機でもあると考えています。
したがって、資産面のトークン化はブロックチェーン技術の支援を受けて、資金面のトークン化と資産面のトークン化が最終的にOn-chain Finance、つまりチェーン上の金融市場体系を形成し、自己閉ループを実現することになります。
これがCFTC委員長が昨晩の講演で述べた理由であり、Tokenization、On-chain Finance、そして7×24時間の全天候取引の触媒の下で、今後10年間のアメリカの金融市場体系の変化は過去50年間を超えるということです。
五、トークン化と24/7取引
国際金融センターが世界で初めて金融資産のトークン化を実施し、大規模なトークン化を行い、24×7の全天候取引を開始すると、他の国際金融センターにとっては何を意味するのでしょうか?
第一に、流動性。
他の国際金融センターは流動性の喪失に直面することを意味します。あなたの流動性が10%の喪失を被るのか、20%の喪失を被るのかに関わらず、あなたの流動性は7×24時間取引の金融センターに引き寄せられます。流動性には主に二つの指標があります:一つは取引量が大きいかどうか、もう一つは取引の深さが十分かどうかです。取引過程での市場衝撃コストや売買差額が滑らかであるか、それとも非常に大きいか?これらはすべて流動性に対する要求です。
アメリカ市場の例を挙げると、ニューヨーク証券取引所やナスダックは現在、わずか5時間半の取引しか行っていませんが、アメリカの株式はこの5時間半の間だけ取引されているわけではありません。開盤前や閉盤後に、アメリカの資本市場では多くの株式が取引されています。これらの取引はATSやダークプールを通じて行われています。想像してみてください。もしニューヨーク証券取引所やナスダックが自ら7×24時間の取引を開始した場合、これらのダークプールやATSの取引はこれら二つの取引所に戻ってくるでしょう。元々、十数のダークプールやATSで流動性が断片化されていましたが、今や二つの取引所が自ら全天候取引を開放することになり、これらの流動性は自然に戻ってくるでしょう。戻った後、私は彼らの取引量がアメリカの夜間時点でも、他の国の金融センターや取引所よりも大きくなると信じています。
さらに、7×24時間の取引が開始されると、自然に他の国の投資家を引き寄せます。以前は取引が不便だった投資家や、深夜まで待たなければアメリカ株を取引できなかった投資家は、今や現地の昼間に取引ができるようになります。したがって、流動性は吸引されることになります。これは皆が認めることです。ただし、どれだけ吸引されるかは市場によって異なる割合があります。しかし、私は他の国の金融センターにとって、流動性の喪失をもたらすことになると信じています。
第二に、資金面。
資金が吸引されます。誰も流動性が非常に良く、流動性がますます良くなる市場で取引をしたいと思っています。これは最もシンプルな取引意欲です。
スリッページが2%に達する市場で取引をしたいと思うトレーダーはいませんが、別の市場のスリッページは0.1%です。向こうが0.1%で、こちらが2%なら、なぜ私は2%の市場で取引をしなければならないのでしょうか?したがって、資金も吸引されます。
なぜアメリカは簡単に5兆ドルの時価総額を持つ上場企業を生み出せるのでしょうか?まだ上場していないOpenAIやAnthropicが簡単に1兆ドルの評価を受け、資金を調達できるのです。これを見て、中国の言葉を思い出しました:「水が大きければ魚も大きい」。同じ会社が他の資本市場に上場しても、たとえ同じだけの利益を上げていても、申し訳ありませんが、その会社の評価はアメリカよりも低くなります。なぜなら、資金プールが大きいからこそ大きな魚を育てることができ、水槽の中では大きな魚を育てることはできません。
したがって、アメリカがトークン化や7×24時間取引を行う非常に明確な目的は、アメリカの将来のAIインフラストラクチャー構築に必要な10兆ドルの資金調達準備金を確保することです。アメリカは数十年にわたり、まともな全国的なインフラストラクチャー構築を行っていませんでしたが、今、彼らは新たなインフラストラクチャー構築のサイクルに直面しています。それはAIインフラストラクチャーの構築です。電力からデータセンターまで、すべてを構築する必要があります。これらのインフラストラクチャー構築に必要な資金規模は、今後5年から10年で10兆ドル規模に達する可能性があるため、資金調達が必要です。
もし私が7×24時間の資金市場、資本市場を開放すれば、明らかにAIインフラストラクチャー構築に必要な10兆ドルの資金を調達するのがより便利になります。同時に、7×24時間のグローバルで全天候の取引市場だけが、将来的に時価総額が10兆ドルに達するAI企業を育てることができるのです。それ以外には、私は世界の第二の資本市場がこのような資金面の基盤を持って、10兆ドルの価値を持つAI企業を育てることができるとは見ていません。
もちろん、それは改革を必要とします。その改革の一環として、7×24時間のグローバルな全天候取引があります。皆さん、歓迎します。
第三に、資産面。
流動性が吸引され、資金も吸引されれば、すべての資産発行者は理性的に非常に深い市場で資産を発行することを選択するでしょう。したがって、資産面も吸引されます。トークン化と24時間の全天候取引を最初に開始した資本市場は、徐々に世界の資産発行、取引、決済の中心となるでしょう。これは相互に強化されるプロセスです。
第四に、価格決定権。
このようなモデルでは、価格決定権がより集中します。前述の長鑫ストレージの事例を挙げましたが、これにより皆が初めて驚いたのは、A株に上場している中国資産の価格決定権が中国国内ではなく、海外のHyperliquidによって決定されていることです------誰が管理しているのかわからず、司法区域も法律構造もない分散型取引所です。したがって、価格決定権のさらなる集中は、世界の金融市場の発言権がさらに強化されることを意味します。これも直面しなければならない挑戦です。
第五に、投資家。
金融資産がトークン化され、7×24時間の全天候取引が可能になれば、他の国の投資家はこの市場の資産により便利に投資できるようになります。なぜなら、現地の銀行口座を開設する必要がなくなるからです。今、アメリカ株に投資するには、アメリカの銀行口座を使う必要があり、ドルに両替しなければなりません。しかし今は、ステーブルコインを使って、世界のどこでも投資でき、香港の昼間でも投資できます。なぜなら、ニューヨーク証券取引所の7×24時間取引プランでは、ステーブルコインを取引媒介および決済手段として使用することが提案されているからです。したがって、世界の投資家がアメリカの株式市場に投資する便利さは大幅に向上し、取引時間も大幅に延長されるでしょう。
アメリカが全天候の「金融スーパー」を構築すれば、世界の投資家は自然にそこに行きたくなるでしょう。なぜなら、この金融スーパーの商品は非常に豊富で、何でも買える上、価格も非常に合理的で、欲しいだけ買えるからです。すべての革新的なものは、他の場所にはまだなく、そこにはすでに並べられています。このようなスーパーがあれば、あなたは行かないでしょうか?投資家の視点から見れば、理性的な選択は当然、商品が最も豊富な全天候の金融スーパーに行くことです。
第六に、決済層。
皆が言及しているDTCC、つまり決済についてです。それ以前、実際には世界中をカバーし、7×24時間取引が可能な取引市場体系を構築しようとする試みがありましたが、成功しませんでした。なぜ成功しなかったのでしょうか?たとえあなたがアジアの取引所、ヨーロッパの取引所、アメリカの取引所を買収したとしても、三つの取引所で取引される製品は異なり、決済通貨も異なります。香港株を買うには香港ドルを使い、ヨーロッパではユーロを、アメリカではドルを使います。背後の銀行体系も異なります。しかし、今は違います。なぜなら、ステーブルコイン、銀行のトークン化された預金、そして中央銀行デジタル通貨があるからです。7×24時間の決済の問題は解決されるでしょう。
金融市場がトークン化された後、金融資産の世界的な流通問題も解決されました。ビットコインのように、世界中の数百の取引所が同じ金融商品——ビットコインを取引しています。彼らはステーブルコインで決済し、USDTやUSDCで決済を行っていますので、決済技術の観点から見れば、グローバルな金融市場を構築する際に金融と技術の面で直面する問題はなくなりました。同時に、7×24時間のトークン化資産取引は、未来の機械取引の準備を進めています。AIエージェントの取引は休息が必要ですか?未来のAtoA、MtoMのインテリジェント金融市場は、確実に7/24時間の全天候型取引の金融市場になるでしょう。
もし私たちが未来のAIエージェントが人間の取引を支援し、さらには人間から独立して取引の意思決定を行うことができると考えるなら、資本市場は7×24時間取引の市場に変わるべきではないでしょうか?もしあなたがAIに取引をさせたいのであれば、AIは米ドルや人民元を認識しません。AIが認識するのはトークン化された通貨です。では、通貨をトークン化すべきではないでしょうか?もし通貨をトークン化された通貨に変えず、通貨をプログラム可能にしなければ、機械は使用できません。したがって、トークン化された資金、トークン化された資産、そして7×24時間の取引は、未来のAIのための準備です。時は待ってくれません。この準備は今日から始めるべきです。
第七、金融情報。
金融情報の観点から見ると、アメリカ証券取引委員会は、アメリカに上場する中国企業について、アメリカ側がこれらの企業の監査作業の底本を確認する権利を持つべきだと要求したことがあります。しかし、監査作業の底本は主権に関わるものであり、中国はそれを提供したくなく、アメリカはそれを求め続けました。私たちはもちろん、米ドル資本市場という巨大な資金プール、資産プールを手放すわけにはいきません。なぜなら、私たちの国の建設には米ドル資本市場の支援が必要だからです。最終的に双方が妥協した結果、アメリカの規制機関はアメリカに上場する中国企業の監査作業の底本を確認する権利を持つことになりましたが、底本はアメリカに持ち込むことはできず、香港で確認することができるというのが、現時点での双方の妥協の結果です。
これは金融情報の問題に関わります。もしあなたがトークン化された取引市場に行って「株式を発行したい」と言ったら、相手は「今は伝統的な株式を発行していない、すべてトークンだ」と言うでしょう。あなたの国の企業がアメリカに来る、あるいは7×24時間のトークン化された資本市場に来る場合、あなたはトークンを認めますか?認めないなら、出て行ってください。トークン化された株式の情報開示には独自の新しいルールがありますが、あなたはそれを守りますか?さらには、トークン化された資本市場は会計基準に新しい要求をするかもしれませんが、あなたはそれを守りますか?これは多くの金融市場の基準間の矛盾と衝突に関わります。
最後に、需要側は妥協しなければならず、需要側が権力を持つことになります。先ほどの監査作業の底本の確認問題のように、私たちはアメリカの資本市場から資金調達を必要としていますので、香港での検査に妥協することができます。
第八、金融センター。
私はこのような衝突、対立、再構築の中で、世界の金融センターは必ず分化するだろうと考えています。最も楽観的な見積もりでは影響はなく、それぞれが安穏として各自の道を歩むことですが、その可能性は非常に低く、影響は必ず存在し、対立も必ず生じます。ただし、その影響や対立がどの程度になるかだけです。
中立的な判断として、この影響や対立の結果を認めると「一超多強」、あるいは世界には一つの超金融センターしか存在しないか、現在の超金融センターの地位がさらに強化されるかもしれません。
悲観的な予測は、独走することになり、他の金融センターが重要でなくなり、地位、役割、影響力が現在よりも低下することです。
第九、金融市場モデル。
したがって、他の国際金融センターにとって、あなたが直面するリスクは、真のデカップリング、断絶、分道揚鑣です。もしあなたがトークン化を受け入れず、ブロックチェーンを受け入れず、24×7の全天候型取引を受け入れないのであれば、あなたは旧来の金融市場体系に留まることになります。
世界最大かつ最も核心的な金融市場体系はすでに更新されました。この「断絶」は、他の国際金融センターが耐えられるものではないと私は信じています。ほとんどの国際金融センターはこのようなデカップリングや断絶に耐えられないでしょう。
皆さんもご存知の通り、香港ドルは米ドルに連動しています。よく人々は提案します、香港市場と内地経済の関係がこれほど密接であるなら、香港ドルは人民元に連動すべきだと。オフショア人民元市場の規模はどれくらいですか?15000億元です。米ドル市場はどれくらいですか?50兆ドルです。あなたはどちらに連動すると言いますか?あなたは15000億元の資金プールに接続しますか、それとも50兆ドル、数百万億元の価値の資金プールに接続しますか?理屈は非常に明確です。
私たちはデカップリングや断絶を避けるべきです。したがって、私たちはオフチェーン金融市場体系とオンチェーン金融市場体系を組み合わせた新しい体系を構築し、この新しい金融市場体系に参加し、構築する必要があります。外部にいるべきではありません。
六、アメリカのトークン化と24/7取引
(1)貨幣市場。
これまで多くのことを話してきましたが、国際金融センターがこれらのことを行うという仮定のもと、他の金融センターに与える影響を分析してきました。現在、「一家」の「一家」に最も近いのは誰でしょうか?現時点ではアメリカだけです。アメリカだけがこれらのことを行っています。ヨーロッパはまだ議論している段階です。今朝、李国権教授がアジアの政策について紹介しました。アジアはバラバラで、それぞれが自分のことを行っており、他の市場体系と競争するためのルールや基準を構築する手助けをする者はいません。
ステーブルコイン法案、Stripe、SWIFTはそれぞれグローバルなステーブルコイン連盟を立ち上げました。JPモルガン、シティバンク、ウェルズファーゴ、バンク・オブ・アメリカなどのアメリカの四大銀行は、預金のトークン化の連盟を立ち上げました。アメリカの30の中小銀行も預金のトークン化連盟を作っています。貨幣市場において、アメリカの金融機関はすでに活発に活動しています。
(2)資本市場。
資本市場においても、アメリカは同様に活発です。私の友人がシリコンバレーからニューヨークを一周して帰ってきました。私は彼に今年の感想を尋ねました。彼は「シリコンバレーでは皆がAIについて話しているが、ニューヨークではWeb3、ブロックチェーン、デジタル通貨、デジタル資産についての熱気は一年前と全く同じだ」と言いました。外から見るとアメリカはAIだけを話しているように見えますが、実際にはニューヨークのすべての機関が会うと、依然としてWeb3、ブロックチェーン、デジタル資産、デジタル通貨について話しています。ただし、話題はビットコインからトークン化に移り、トークン化の時間表を私たちも注目しています。今日の午後、OndoとCantonというWeb3業界のゲストが、彼らが多くの資産のトークン化を行っていることを話しました。
これが私の今日のシェアです。ありがとうございました!