
シンガポール CARF の導入:暗号税務の透明化が実行段階に入る
著者:FinTax
はじめに
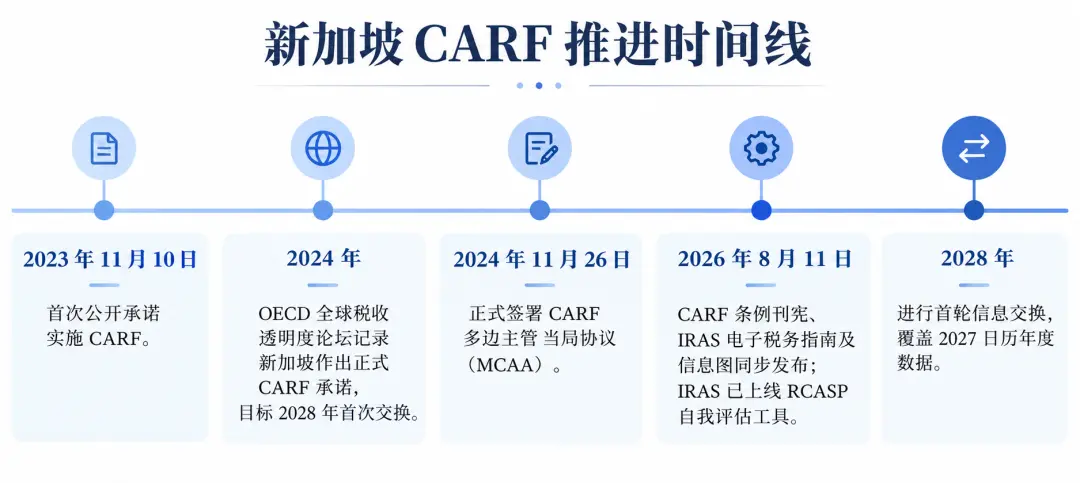
2026年8月11日、シンガポール政府公報は『所得税(国際税務コンプライアンス協定)(暗号資産報告フレームワーク)条例2026』を発表しました。シンガポール税務局(IRAS)は同日、初版のCARF電子税務ガイドラインを発表しました。条例は2027年1月1日から施行され、2027年のデータに基づく初回情報交換は2028年に行われる予定です。
2026年6月時点で、世界76の管轄区域がCARFの実施を約束しており、最初の48の管轄区域は2026年1月1日から地元の暗号サービスプロバイダーにCARFデータの収集を開始するよう求めています。シンガポールはアジアで最も早くCARFを国内に導入した管轄区域ではなく、日本は2024年度の税制改革を通じてCARF国内報告制度を確立し、2026年1月1日から関連するユーザーの自己認証などの要件を開始し、2027年から情報交換を計画しています。しかし、シンガポールは短期間で施行条例、関連ガイドライン、実務ツールを同時に導入し、比較的完全なCARF実施フレームワークを迅速に形成しました。シンガポールはこのタイミングでCARFを国際的な約束から実行可能な国内ルールに進めることを選択し、そのルールがコンプライアンスの利益を生むかどうかは、アジアの金融センターの競争状況の変化を観察するための切り口となります。
1 シンガポールがCARFに接続する必要性
CARFはCrypto-Asset Reporting Framework(暗号資産報告フレームワーク)の略で、OECDが2022年にフレームワークの設計を完了し、その後2023年に発表された国際税務情報自動交換基準体系に組み込まれました。ある程度、CARFは良好なビジネス環境とは何かを再定義しました:過去に暗号に優しい地域について言及すると、皆の第一反応は「規制が緩い」でした。CARFが導入された後、ルールの明確性と確実性が新しい評価基準となりつつあります。
シンガポールの位置付けは、世界的な国際金融センターおよびデジタル資産センターであり、CARFに参加することは必須の課題のようです。シンガポール金融管理局(MAS)はデジタル決済トークン(DPT)サービスプロバイダーのライセンス制度を確立しており、国際資本の流動性と制度的信頼に大きく依存するハブ経済体として、CARFに参加しないことは、世界的な税務透明化の波に取り残されることを意味します。逆に、CARFに参加し迅速にその実施を推進することは、ルールの明確さと制度の信頼性を核心競争力とするシンガポールにとって、先発優位性となります。
全体の参加タイムラインにおいて、シンガポールの行動は明確かつ一貫しています:
2 シンガポールCARFの認定基準
2.1 報告主体の認定(Reporting SGCASP)
情報を報告する前に、主体自身がシンガポール報告暗号資産サービスプロバイダー(Reporting Singaporean Crypto-Asset Service Provider, Reporting SGCASP)に該当するかどうかを判断する必要があります。
この判断は二段階に分かれています。第一段階は、その主体がビジネスの形態(as a business)で顧客のために、または顧客を代表して暗号資産の交換取引(Exchange Transactions)を促進しているかどうかを判断します。この判断はビジネスの実質に基づいており、単にライセンスの記載に依存するものではありません。
上記の基準を満たす場合、報告暗号資産サービスプロバイダー(Reporting Crypto-Asset Service Provider, RCASP)となります。この基盤の上で、主体がシンガポールにおいてCARF報告義務を負うかどうかをさらに議論する必要があります。したがって、第二段階は、その主体がシンガポールと法的な接続点を有するかどうかを判断し、Reporting SGCASPを構成するかどうかを確認します。接続点には以下が含まれます:
(1)税務目的でシンガポールに居住する個人または法人;
(2)シンガポールの法律に基づいて設立または登録された法人;
(3)シンガポールで管理されている(つまり、その上級管理者が通常シンガポールで意思決定を行う);
(4)シンガポールに常設の営業所を有する;
(5)シンガポールの支店を通じて運営されている。
重複申告の免除規則について。あるRCASPが複数のCARF管轄区域と接続点を有し、別の協力管轄区域でより高い関連基準(例えば、その管轄区域の税収居住者である場合)を有し、かつIRASに通知を提出してその管轄区域のルールに基づいてCARF要件を完了したことを確認した場合、シンガポールでの重複申告およびデューデリジェンスを行う必要はありません。
IRASはRCASP自己評価ツールをオンラインで提供しており、関連主体は構造化された質問票に記入することで、自身がRCASPの範囲に該当するか、シンガポールでCARF義務を負うかを初歩的に理解することができます。
2.2 報告対象ユーザー(Reportable User)
報告対象ユーザーは、税収居住者の身分および主体の性質に基づいて特定する必要があります。
(1) 個人ユーザーについては、主に自己認証などの情報に基づいてその税収居住者の管轄区域を確認し、報告対象者に該当するかどうかを判断します。
(2) 法人ユーザーについては、法人自体が報告対象ユーザーに該当するかどうかを判断するだけでなく、その法人の分類をさらに確認する必要があります。もしその法人が排除対象者にも活発な法人にも該当しない場合、Reporting SGCASPはそのコントローラーを特定し、関連するコントローラーが報告対象者に該当するかどうかを判断する必要があります。
2.3 核心義務
Reporting SGCASPが履行すべき核心義務は以下の通りです:
(1)IRAS登録:2027年に規制対象となるシンガポール報告暗号資産サービスプロバイダーは、2028年3月31日までにIRASに登録を完了しなければなりません。2027年以降に新たに規制対象となるサービスプロバイダーは、通常、報告サービスプロバイダーとなったカレンダー年度の翌年の3月31日までに登録を完了する必要があります。
(2)デューデリジェンスおよび自己認証:報告サービスプロバイダーは新しいユーザーの口座開設時に有効な税務自己認証を取得し、検証しなければなりません。2026年12月31日までの既存ユーザーについては、2027年12月31日までに有効な自己認証の取得と検証を完了する必要があります。2027年12月31日までに有効な自己認証を取得および確認できていない既存ユーザーについては、報告サービスプロバイダーは2028年1月1日以降、そのユーザーに関連する取引を実行してはならず、自己認証および合理性の確認を完了するまで取引を行うことはできません。
(3)年次報告:CARF申告書は毎年5月31日までに提出しなければなりません。最初の報告年度は2027年で、締切は2028年5月31日です。関連する報告取引がないサービスプロバイダーは通常、ゼロ申告書を提出する必要があります。
報告対象情報には二つのカテゴリーがあります:一つは報告対象ユーザーおよび一部の法人コントローラーの身分情報で、名前または法人名、住所、生年月日(個人)、税収居住者の管轄区域および税務識別番号(TIN)などを含みます;もう一つは関連する暗号資産の種類ごとに集計された取引情報で、法定通貨で暗号資産を取得および処分した金額、単位数および取引件数、暗号通貨間の取引の公正市場価値、単位数および取引件数、報告可能な小売決済取引、その他の入出金に関する情報を含みます。暗号資産で商品やサービスを購入し、その価値が50,000ドルを超える取引は、報告可能な小売決済取引に該当します。
仮想資産サービスプロバイダー(VASP)または金融機関との関連が確認できない外部ウォレットに転送された資産については、総公正市場価値および総単位数を別途集計して報告する必要があります。ウォレットアドレス自体は年度申告に提出する必要はありませんが、保管しておく必要があります。
(4)記録保存:ユーザー識別およびビジネス関係の資料は一般的にビジネス関係終了後5年間保存されます;取引資料および一部のデューデリジェンス記録は、該当する報告年度から5年間保存されます;外部ウォレットアドレスに関連する記録も少なくとも5年間保存されます。
Reporting SGCASPはCARFコンプライアンス業務(データ収集、XMLファイルの生成および提出など)を第三者に委託することができますが、最終的な報告責任は依然として自身にあります。データの正確性、完全性、適時性を保証する責任を負います。
3 香港とシンガポールの比較:目標は28年の交換、ルールの実施は異なる
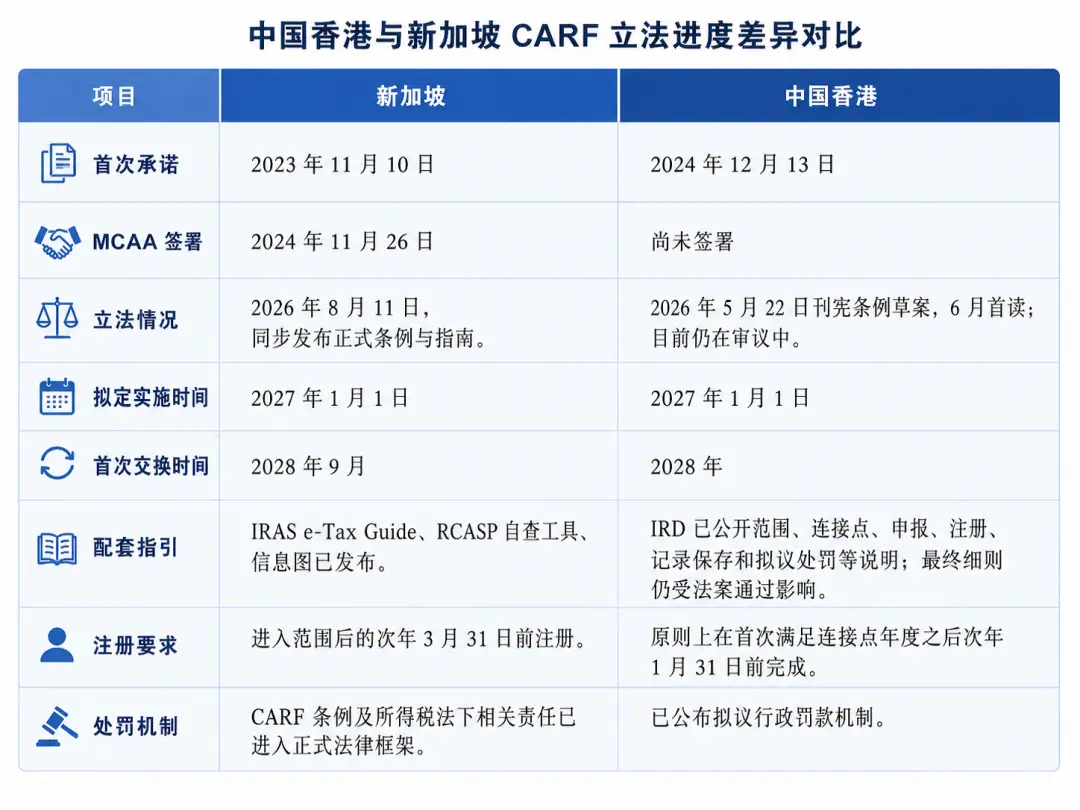
シンガポールと中国香港はアジアの重要なクロスボーダー金融および暗号ビジネスの中心であり、2028年にCARFの初回情報交換を開始する予定ですが、両地域のルールの進展状況と確実性は異なります。
3.1 法律の進捗の違い
CARFの実施時期を見ると、シンガポールと中国香港の全体的な進捗は比較的近いですが、両地域の国内立法、実施ガイドラインおよび関連実行メカニズムの進捗には異なるリズムが見られます。
3.2 企業の立地選定および実施準備の違い
企業や資本が金融センターを選定する際、通常は税負担レベル、規制環境および市場接続能力に注目します。中国香港は本土市場を背景に持ち、コモンロー制度と低税率を有しています。一方、シンガポールは政治的安定性、法治の透明性および地域ハブとしての地位が際立っています。税率、資本市場の深さ、ライセンスのハードル、人材の蓄積および規制環境は、金融センターの競争力の重要な要素です。
CARFの導入に伴い、コンプライアンスの確実性と制度の透明性の重要性がさらに高まっています。クロスボーダー暗号プラットフォームにとって、ルールがタイムリーに明確であるか、実施の道筋が明確であるかは、顧客のデューデリジェンス、システム改造、データガバナンスおよび申告の手配が事前に計画できるかどうかに直接影響します。ルールが早く確定すればするほど、企業はビジネスプロセスや技術アーキテクチャをタイムリーに調整し、再度の修正による追加コストや実行リスクを低減することができます。
シンガポールはCARFを推進し、国際税務透明性の協力に長期的に参加し、世界基準と一致する政策的方向性を維持しています。IRASは、国際税務基準は異なる管轄区域で一貫して効果的に実施されることで、公平な競争環境を維持し、国際金融センターの信頼基盤を強化できると強調しています。シンガポールは報告サービスプロバイダーに対して十分な準備期間を設け、システムやプロセスの改造を行い、国内立法およびITインフラを整備し、先行する管轄区域の実施経験を参考にすることで、CARFルールの実施の安定性と実行可能性を高めました。
香港がCARFを推進するには、国際金融センターとしての役割と中国の対外金融開放の重要な窓口としての二重の位置付けを考慮する必要があります。一方で、香港は国際税務透明性基準との整合性を維持し、クロスボーダー金融機関や市場参加者のルールの一貫性と予測可能性に対する要求に応える必要があります;他方で、その制度設計は本土の現行暗号資産規制政策および両地域の金融的なつながりを十分に考慮する必要があります。中国本土が現在CARFの実施を約束していない状況下で、香港のCARFの導入は国際ルールの接続、市場の開放および地域の実際の制度環境との調和を強調しています。
4 CARFの導入がシンガポールの柱となるビジネスに与える影響
港新両地の比較は、政策の確実性が異なる管轄区域での違いを示していますが、シンガポールで既に事業を行っている暗号企業にとって、より直接的な問題は、これらの規則がどの業務や操作の段階に適用されるかです。異なるビジネスモデルがCARFの影響を受ける程度は異なり、重要なのは主体が実際に顧客に関連する暗号資産の取引を提供または促進しているかどうか、そして関連業務がCARFまたはCRSの改訂版に適用されるかどうかです。
4.1 取引と決済サービスプロバイダー:CARFは日常運営に入ることを要求
取引所と決済機関は、CARFの影響を直接受ける業務主体です。業務の実質は、RCASPを構成するかどうかを判断する基準であり、顧客のために、または顧客を代表して暗号資産の交換取引を促進する形で業務を行う限り、CARFの報告範囲に入る可能性があります。
暗号取引所が直面するコンプライアンス要件は日常運営に入ります。新しいユーザーが口座を開設する際、プラットフォームは有効な税務自己認証を取得し、検証する必要があります。これには、税収居住区、納税者識別番号(TIN)などの情報が含まれます。条件を満たす法人ユーザーについては、その支配者を識別すべきかどうかをさらに判断する必要があります。より大きな作業量は既存の顧客から来る可能性があります。2026年12月31日までに存在するユーザーは、2027年12月31日までに相応の自己認証と合理性検証を完了する必要があります。その時点で有効な認証が完了していない既存ユーザーに対しては、2028年1月1日以降、プラットフォームは原則として関連する暗号資産の取引を促進することができず、認証要件が満たされるまで取引を行うことはできません。したがって、プラットフォームは口座開設フィールドやバックエンドルールを修正し、既存アカウントを事前に整理し、情報のギャップを特定し、認証リマインダー、異常処理、取引制限メカニズムを構築する必要があります。これは、大量の既存アカウントを持つ大規模プラットフォームにとっては、かなり厄介な作業です。
取引データの改造はさらに複雑になる可能性があります。CARFは、RCASPが関連する暗号資産の種類ごとに異なるカテゴリの取引情報を集計することを要求しています。これには、法定通貨の売買、暗号通貨の交換、特定の移転などが含まれます。外部ウォレットに向けた資産については、別途集計する必要があります。これにより、取引所は元々マッチング、決済、リスク管理に使用されていたデータを、CARFの基準に合った税務データに変換し、ユーザーの身元、資産の種類、取引記録の間に安定した対応関係を確立する必要があります。
暗号決済、送金、商業決済機関がCARFの範囲に入るかどうかは、業務名だけでは判断できず、重要なのはこのような機関が業務の形で顧客のために、または顧客を代表して関連する暗号資産の交換取引を促進しているかどうかです。技術インターフェースを提供するだけで、暗号資産と法定通貨または異なる暗号資産との交換に関与しないサービスプロバイダーは、必ずしもRCASPを構成するわけではありません。もしその業務プロセスの中で実際に交換またはマッチング機能を担っている場合、CARFの報告範囲に入る可能性があります。
注意が必要なのは、CARFフレームワークが小売決済取引の報告に50,000ドルの閾値を設定していることです。ただし、この閾値は関連する暗号資産で商品やサービスを支払う取引に適用され、その価値がその金額を超える場合に限ります。すべての50,000ドルを超えるオンチェーン送金が報告範囲に入るわけではありません。
CARFの規則は、企業の調達、越境商業決済、大口商業決済のサービスプロバイダーにとって特に重要です。サービスプロバイダーは、顧客の税収居住者の身分、交換機能、支払い用途を関連付ける必要があり、どの取引が年次報告に入る必要があるかを特定する必要があります。
4.2 暗号ファンド:CARFの影響を直接受けないが、CRS 2.0の圧力に直面
暗号ファンドは通常、RCASPを構成しません。ファンドの売買は自身の投資ポートフォリオの資産管理のためであり、ファンドの投資家に直接暗号資産の交換サービスを提供するものではありませんが、改訂版CRSの申告範囲に含まれる可能性があります。
シンガポールはCARFを推進する一方で、改訂版CRSも同時に実施しており、両者は暗号資産の透明性ネットワークを形成しています。CARFは暗号サービスプロバイダーでの直接的な取引をカバーし、CRS 2.0は金融機関を通じて保有される暗号のエクスポージャーをカバーします。伝統的な金融と暗号ビジネスの両方を運営する機関は、二つのフレームワークのデューデリジェンス基準、報告基準、タイムラインに注意を払う必要があり、これはファンドマネージャーにとって操作面で二重の圧力をもたらします。
4.3 ファミリーオフィス
シンガポールは長年にわたり、13O、13Uなどのファンド税制インセンティブ制度を通じてファンド管理および家族資産管理業務の発展を支援してきました。近年、MASは単一家族オフィスに関連する経済実質、ガバナンス、反マネーロンダリング要件を継続的に改善し、家族オフィス業務をより明確な規制フレームワークの下で運営することを促進しています。
CARFの実施自体は、13Oまたは13Uの下での税制免除の適用条件を変更するものではありませんが、暗号資産取引に関与するファミリーファンド、ファミリーオフィスおよび関連する保有体において、顧客識別、税収居住者の身分確認、情報報告に関するコンプライアンス要件を増加させることになります。同時に、ファミリーファンドおよびその基盤となる保有主体は、改訂版CRSの下での金融機関分類の問題にも関与する可能性があります。専門の管理機関によって管理され、主に金融資産投資活動を行う実体は、投資主体と見なされ、CRSの下での登録、デューデリジェンス、申告義務を負うことになります。
結語
シンガポールはCARFを国際的なコミットメントから具体的な実行段階に進め、主体識別、顧客デューデリジェンス、データ収集、年次報告を含む実施フレームワークを徐々に形成しています。関連要件が次々と発効するにつれて、CARFが市場主体に与える影響も日常業務やシステムプロセスにさらに浸透していくでしょう。
関連機関にとって、現在より重要なのは、自身が報告範囲に入るかどうかを迅速に明確にし、実体分類、顧客識別、支配者の判断、取引データの集約、CARFと改訂版CRSの適用境界をさらに整理することです。顧客規模が大きく、業務モデルが複雑で、複数の金融商品に関与するプラットフォームにとって、事前準備の十分さがその後の実施コストとコンプライアンス効率に直接影響を与えるでしょう。
シンガポールの実践は、アジア金融市場におけるCARFの実施を観察するための重要なサンプルを提供しています。今後、より多くの司法管轄区域が実施段階に入るにつれ、異なる市場がどのようにCARFを地域の規制体系に組み込むか、そしてそれによって形成されるルールの違いが企業の運営、越境コンプライアンス、地域ビジネスの配置にどのように影響するかに注目する価値があります。