
モルガン・スタンレー ウィルソン:株式市場の調整は終わりに近づいており、配置を準備する時が来た。
著者:卜淑情,ウォールストリート見聞
モルガン・スタンレーのチーフ株式ストラテジスト、マイケル・ウィルソンは明確なシグナルを発信しました:**数ヶ月にわたる株式市場の内部調整が終息に近づいており、投資家はリスクエクスポージャーを増やす準備をすべきです。**この判断は、クオリティファクターが新高値を突破し、利益修正の分化が進み、バリュエーションが大幅に消化されたという三重のシグナルに基づいており、市場にとって貴重な配置のウィンドウを提供しています。
追風トレーディングデスクによると、ウィルソンは最新の顧客レポートで、S&P 500指数が歴史的高値から約2%の距離にあるにもかかわらず、指数内部の市場の広がりが著しく悪化していると指摘しました。等重み版は8月14日の高値以来、累計で約4%下落しており、金融、工業、非必需消費財などの周期的セクターがバリュエーション圧縮の主要な影響を受けています。この分化パターンは、市場が早期サイクルから中期サイクルに移行する典型的な特徴です。
ウィルソンは、「私たちは投資家に準備をすることをお勧めします。急速な修正を迎えるか、11月まで続くより緩やかな下方圧力を受け入れるかのいずれかです。私たちの見解では、その時がリスク(ポジション)を増やす時期であり、リスクを回避する時期ではありません。」と述べています。一方で、ゴールドマン・サックスのストラテジストは、投資家のポジションが防御的になりつつあることに注意を払っており、JPモルガンは債券利回りの安定が株式市場に「重要な支え」をもたらすと考えています。
クオリティファクターの突破、中期サイクルへの移行シグナルが明確
モルガン・スタンレーのクオリティファクター総合指数は52週の新高値に達し、8月中旬以来約6%上昇していますが、同期間の等重みS&P 500指数は約4%下落しています。ウィルソンは、この乖離は市場が早期サイクルの低品質株から中期サイクルの高品質株に主導権を移行していることの明確な証拠であると考えています。
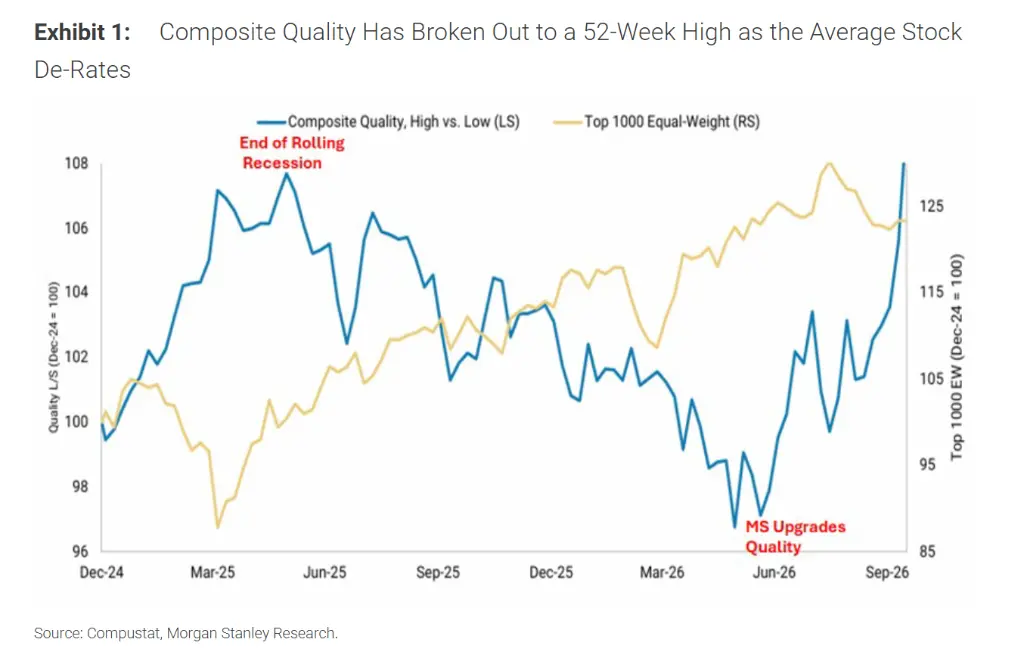
利益修正データはこの判断をさらに強化しています。
**高品質株と低品質株の間の利益修正の広がりの差は約10%に拡大し、2010年以来の第二の高水準です。**歴史的データによれば、この差が歴史的最高の五分位にあるとき、高品質株はその後12ヶ月間に平均して低品質株を約8%上回るパフォーマンスを示し、すべての期間の平均超過収益は約1%に過ぎません。注目すべきは、高品質株の現在の相対的な先行PERが歴史的中央値に近いことから、投資家はこの利益優位性に対して追加のプレミアムを支払う必要がないということです。
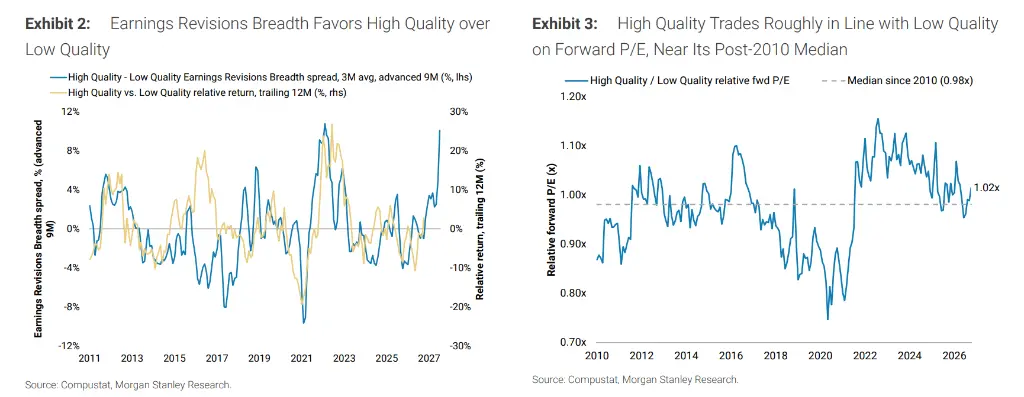
ウィルソンは、このサイクルの転換点を2025年4月の「解放日」に遡り、その時が回復的な景気後退の終わりと新しい経済サイクルの始まりを示していると述べています。彼は6月に低品質の早期サイクルリーダー株(半導体、非必需消費財、金融)の利益修正の広がりの変化率がピークに達したことを特定し、連邦準備制度の新しい議長の就任によるよりタカ派的な政策の方向性が中期サイクルへの移行を確認したと述べています。
金融条件の引き締まり、周期株のバリュエーションは十分に消化済み
モルガン・スタンレーが構築した金融条件指数は、金利、ドル、エネルギー価格を基にしており、2022年以来の最高水準に引き締まっています。経済に敏感な株式への影響は特に顕著であり、8月中旬以来、等重みで金融、材料、非必需消費財、工業セクターは大幅に市場を下回っています。
ウィルソンは、**現在の重要な変数は、連邦準備制度の議長であるウォーシュがこの金融条件の引き締まりをどのように定義するかです。**ウォーシュは以前、長期金利の上昇を主に経済成長の強さ、資本競争、地政学的要因に起因するとしていました。もしウォーシュが市場がある程度連邦準備制度の引き締めを代替したと認めれば、金利に敏感な資産が受ける圧力は軽減される可能性があります。逆に、もし彼がインフレリスクに焦点を当て、既に発生した引き締め効果を無視し続ければ、長期金利と周期株は引き続き圧力を受けるかもしれません。
ウォーシュはIMF会議で新たな金融政策の指針を提供せず、市場はこれを以前の価格設定と基本的に一致していると解釈しました。モルガン・スタンレーのエコノミストは、連邦準備制度が10月に金利を維持すると予測しています。
利益の基本面は堅調で、配置の自信を提供
強力な利益見通しは、現在の市場信頼の核心的な支えです。
ブルームバーグが集計したBloomberg Intelligenceの推定によると、S&P 500構成銘柄の第3四半期の利益は前年同期比で約24.6%の増加が見込まれています。モルガン・スタンレーのデータによると、第3四半期のEPS予想は前年同期比で27%の増加が見込まれ、2026年と2027年の年間EPS成長率はそれぞれ33%と16%です。
AI関連株は利益成長の主要な原動力です。モルガン・スタンレーの推定によると、2027年には超大規模クラウドコンピューティング企業および新興クラウドサービス企業のAI資本支出総額が1.58兆ドルに達し、その約65%がS&P 500企業に流入し、S&P 500の約5%の収益と約25%の収益成長に直接寄与します。AI関連企業の2027年の利益成長率は25%に達する見込みであり、非AI企業はわずか4%です。
現在の決算シーズンでは、約10%の企業が報告を行い、その中位数の翌日の株価反応は-0.4%であり、わずか41%の企業が正の反応を示しました。市場の業績に対する許容度は低下しています。モルガン・スタンレーのアナリストの前向きなプレビューは、KPIの純正の期待が+18%、NTM EPSの純正の期待が+15%であり、いずれも前四半期の水準を下回っていますが、全体としては正の値を維持しています。
配置の方向性:クオリティを優先し、資本財などの高品質周期株に注目
ウィルソンはクオリティ株への好みを維持しつつ、バリュエーションの消化が一部の周期的セクターでより魅力的なエントリー機会を生み出していると指摘しています。彼は特に資本財セクターに言及し、このセクターの利益修正の広がりが改善しており、より広範な製造業の受注残のトレンドと一致していると考えています。
モルガン・スタンレーが選定した「高品質+利益修正向上」の株式プールは、情報技術分野のアップル、ブロードコム、マイクロンなど、時価総額上位1000、クオリティ総合スコア上位四分位、最近のNTM EPSの上方修正があり、モルガン・スタンレーの格上げ評価を受けた銘柄を含んでいます。
ウィルソンは、基準シナリオにおいて長期金利が安定すれば、利益が再びリターンの主要な原動力となると述べています。金融条件が引き締まるリスクシナリオにおいても、クオリティ株は歴史的に相対的な保護を提供できるとしています。彼は金融セクターの相対的なパフォーマンスが決算シーズンに安定するか、債券のボラティリティが持続的に低下するか、ウォーシュが金融条件の引き締まりについてどのように表明するかを、今回の調整が本当に終了したかどうかを判断するための三つの重要な観察指標として挙げています。