
韓国最大のIPO初日暴落3.2%:利益を上げている「新云」社もAIデータセンターの寒冬から逃れられない
著者:赵颖
韓国のデータセンター会社EliceはKosdaq上場初日に32%暴落し、世界のAI計算力インフラIPOの失敗リストに新たな例を加えました。この自称「neocloud」(新型計算力クラウド)で、稀に見る利益を上げている会社は、同業他社のわずかの価格で上場し、売却を逃れることができず、市場がAIデータセンター資産の価格設定論理を「成長期待」から「資本支出」へとシフトさせたことを示しています。
Eliceは発行価格の上限90,500ウォンで価格設定し、2,010億ウォン(約1.51億ドル)を調達、上場後の時価総額はわずかに1兆ウォンを超え、Kosdaqで今年最大のIPOとなりました**。韓国の個人投資家はこれに約10.3兆ウォン(約77億ドル)の申込資金を投入し、個人投資家の超過申込は400倍を超えました**------これは、発行規模の約51倍の資金が口座に凍結され、配分を待っていることに相当します。
しかし、開盤と同時に崩れました。株価は一時78,000ウォン(この高値自体が発行価格より14%低い)まで急騰した後、急落し、最低61,400ウォンに達し、発行価格から32%下落しました;発表時点では62,900ウォン付近をうろうろしており、発行価格より約30%低く、30分足らずで約3,000億ウォンの時価総額が消失しました。
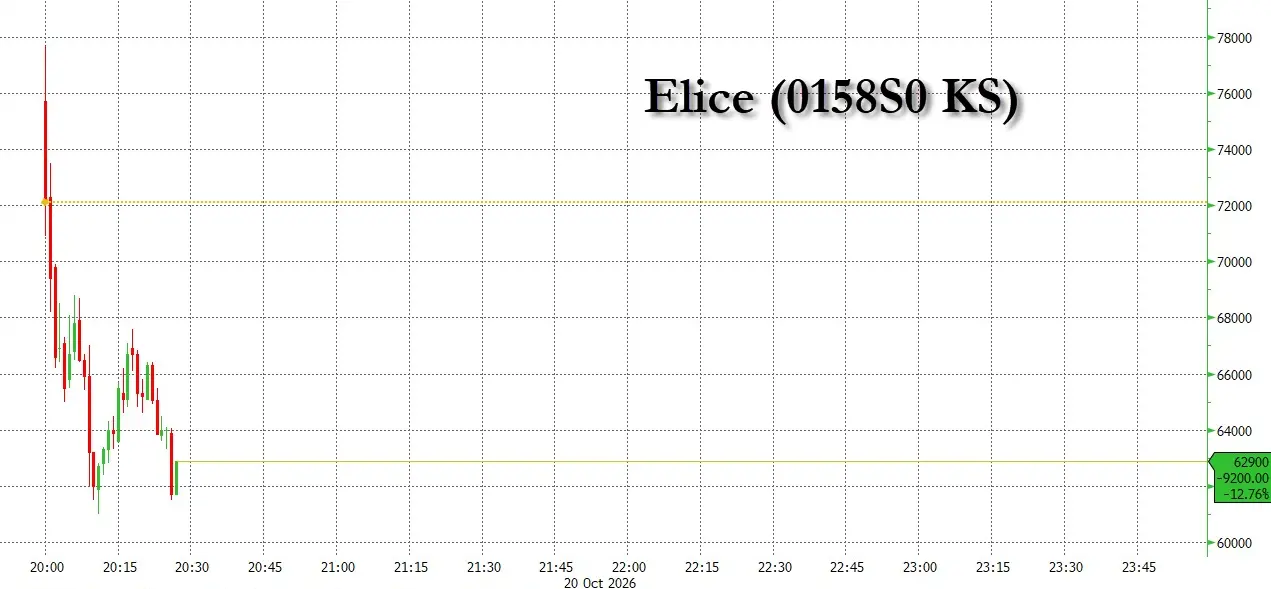
これは孤立した例ではありません。以前、NVIDIAが支援するオーストラリアのデータセンター会社Firmusは発行価格を25%引き下げた後、IPOを撤回し、Nscaleの300億ドルの資金調達要求は投資家によって半分近く削減され、ブラックストーン傘下のAirTrunkはシンガポールREITの上場を延期しました。しかし、以前に連続して失敗した同類企業とは異なり、Eliceは実際には利益を上げている会社であり、上半期の収益は200%急増し、営業利益率は約30%に達し、評価も比較的穏やかでした。しかし、これらの利点は市場の投票を止めることができませんでした。
今回の上場破綻は、AIデータセンターセクターに対する市場の体系的な疑念をさらに強化しました。ブルームバーグの報道によれば、ゴールドマン・サックスのアナリストRich Privorotskyは最近のリサーチレポートで、「市場は計算力の需要が指数関数的に増加することを発見しているが、その成長を支えるための利用可能な資本は同時に拡張できないことを認識している」と指摘しました。
安くて利益を上げているものも売れない
Eliceはこの失敗者の中で異例の存在です:本当に利益を上げています。招股書によれば、会社の上半期の収益は前年同期比で200%増加し、344億ウォンに達し、損失から黒字に転換し、営業利益は103億ウォン、EBITDAは前年同期比で11倍以上増加して232億ウォンに達しました。SmartkarmaのDouglas Kimは、2026年の収益がさらに83%増加し、営業利益率は約33%になると予測しています。
IPOの価格設定に基づくと、会社の評価は年換算収益の14.5倍であり、開盤後はさらに約10倍に下がりました。対照的に、Nscaleは約107倍の売上高倍率で公開市場に30億ドルを要求し、上半期に10.2億ドルの損失を出しました。Eliceは高評価のバブルサンプルではありませんが、それでもコーヒー一杯の時間で三分の一の時価総額を失いました。
Zian Investment ManagementのCEO Kim Dojoonは、市場の感情はCoreWeave事件によって弱まった可能性があるが、Eliceの財務構造はCoreWeaveとは全く異なり、投資家は特に高リスクと見なす必要はないと考えています。Petra CapitalのAlbert Yongは、AIインフラセクターの感情が非常に変動し、しばしばファンダメンタルズと乖離していると指摘しました。
資本コストの上昇、新しいクラウドモデルは構造的矛盾に悩まされる
ゴールドマン・サックスのアナリストRich Privorotskyの要約は的を射ています:市場は計算力の需要が指数関数的に増加することを発見しているが、それに資金を提供するための資本は増加しないことを認識しています。EliceのCEO Jae Won Kimは、IPOで調達した資金は韓国および海外でのAIデータセンターの建設に使用されると認めており、このIPOは自らの実行のための財務的な火力を提供するものです。
EliceのCEO Jae Won Kimはブルームバーグのインタビューで、IPOで調達した資金は韓国および海外でのAIデータセンターの建設に使用されると認め、「私たちは世界のフルスタックAIインフラのリーダーになることに全力を注いでおり、このIPOの意義は私たちの実行に弾薬を提供することです」と述べました。
モルガン・スタンレーの最新の試算によれば、超大規模クラウドプロバイダーとneocloudの合計自由キャッシュフローは2027年に最悪の水準に達し、リース後のギャップは約6,000億ドルに達します------資本支出が最大の年は、資金調達のギャップも最大の年です。Gartnerはさらに、2030年までにコスト圧力と差別化されたビジネスモデルの欠如が80%以上のneocloudプロバイダーを独立運営から撤退させると予測しています。
資金調達コストも同時に上昇しています。ゴールドマン・サックスのエコノミストは、韓国銀行が今週ハト派の姿勢を維持し、2027年第1四半期に25ベーシスポイントの利上げを行う可能性があると予測しています;ゴールドマンは、世界の金利が2007年以来の最高水準に達していると試算しています。負債210兆ウォン(約1,480億ドル)の韓国電力公社KEPCOも電気料金の引き上げを求めており、データセンターの最も重要な電力コストをさらに圧迫しています。
世界のデータセンターIPOの寒冬:失敗リストが拡大し続ける
わずか4週間の間に、世界のデータセンターIPOが次々と失敗しています:ソフトバンク傘下のSB Energyは9月22日に世界最大のデータセンターの資金調達のIPOを延期しました;NVIDIAが支援するFirmusは10月8日に発行価格を25%引き下げた後、撤回しました;ブラックストーン傘下のAirTrunkは10月14日に15億ドルのシンガポールREITを2027年まで延期しました;Nscaleはマイクロソフトが英国取引から撤退した後、投資家から300億ドルの資金調達要求を半分近く削減されました;CoreWeaveの株価は5月の高値から半減し、その債券は先週困難な区間に入り、CDSは5年内のデフォルト確率を約63%と示しています。
Eliceの開盤前約12時間、高盛のGabriela BorgesはCoreWeaveの評価を「買い」に引き上げましたが、目標価格を139ドルから106ドルに引き下げ、その楽観的な論理は会社が約10%のコスト(1000ベーシスポイント)で負債を拡大することを明確に仮定しています。市場はこのレポートにほぼ即座に売却で応じました。
次に検証されるのはFirmusのバタム島のパートナーDayOneで、彼らは米国株式市場で最大50億ドルの資金調達を目指しており、最速で今週水曜日にロードショーを開始する予定です------この取引が実現すれば、この資金調達ウィンドウが完全に閉じるかどうかを観察するための次の試金石となるでしょう。