
米国株式市場は暗号市場のサイクルを弱めているのか?
著者:Zhou,ChainCatcher
10月15日、OKXとICEが共同出資したトークン化株式プラットフォームOKXICEが発表を行い、同プラットフォームで上場予定の63銘柄の中で、Verizon、Broadcom、UnitedHealthなど9社がSECの新規則に基づき反対を表明したため、関連株はこのプラットフォームで取引できなくなる。
同時に、ナスダックも自社株がこの枠組みの下でトークン化されることを許可しないと表明した。
これはSECが9月に発表した革新的免除以来、上場企業が初めて集団で拒否権を行使した事例である。トークン化は米国株式市場と暗号市場にとって何を意味するのか?
一、トークン化米国株の代償が現れ始める
SECが9月17日に発表した革新的免除により、オンチェーンのトークン化証券取引所は取引所として登録することなく、すでに発行された米国株を取引できる。第三者によるトークン化は上場企業の同意を事前に取得する必要はないが、事前に書面で通知する必要があり、上場企業が30日以内に反対を表明すれば、その株はこの場所で取引できなくなる。
OKXICEはこの規則に基づいて開設発表を行った最初の場所である。発表によれば、プラットフォームはX Layer上に展開され、アクセス制御を備えたUniswap v4の資金プールを使用し、株式はUSDC、USDG、USDTなどのステーブルコインとペアリングされ、24時間取引が行われる。プール内の価格は2つの資産の数量比率によってのみ決定され、オラクルは使用せず、取引停止以外にサーキットブレーカーも設けない。発表は同時に、トークン価格が基礎株式から乖離する可能性があること、特に通常の取引時間外ではその傾向が強いことを認めている。
上場企業にとって、これは自社株が価格をコントロールできない市場に入ることを意味する。反対を表明した9社の中には、CoreWeave、AppLovin、Applied Digitalなど、AIや個人投資家に人気のある株が含まれ、暗号取引者が最も取引したい対象でもある。
ナスダックが示した理由はより直接的で、自社株がリアルタイムで最適価格を表示できず、総合市場システムに取引を報告しない場所で取引されることを望んでいない。注目すべきは、ナスダック自体がニューヨーク証券取引所の親会社ICEの競合であり、今年3月にはSECからトークン化形式での株式取引を承認されている。
市場の見解では、RWAのボトルネックは権限、つまり誰が株式の経済的権利をオンチェーンのトークンにする資格があるかにある。今回の9社の反対は、まさにこの権利を争っている。
先週末、マーケットでフラッシュクラッシュが発生した。北京時間10月18日午前5時22分頃、米国株の取引が休止している間に、暗号プラットフォーム上の米国株AI関連株の永続契約が突然下落した。
取引実行プラットフォームTread.fiのCEO DYJは、このフラッシュクラッシュの売却がBinanceから始まったと述べ、SNDK契約が最初に大口の売り注文を受け、約40.7万ドルが即座に約定し、次の瞬間には約103万ドルが約定した。1秒も経たないうちに、Hyperliquid上でスキャンオーダーが発生し、約10のアドレスが1.8秒以内にSNDK、MU、SOXLなど6つの契約を集中して売却し、全て新規のショートポジションであった。約6分後、Hyperliquid上でMU契約の取引量が急増し、1分あたり約1000万ドルに達し、DYJはこの段階を連鎖清算に起因するとした。
Binance上のMU契約は一時818.57ドルまで下落し、フラッシュクラッシュ前から約6%下落したが、その後1時間以内にほとんどの下落幅を回復した。
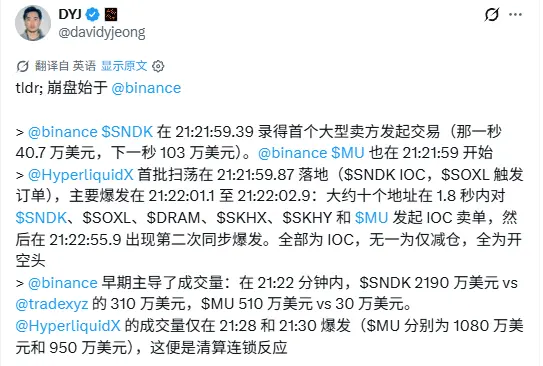
実際の株主のアカウントは週末に影響を受けず、清算されたのはこれらの契約をレバレッジ取引していた人々であった。価格は戻ったが、彼らのポジションは退出した。
週末自体がトークン化米国株にとって最も脆弱な時間帯である。 Decentralisedco の投稿によると、3月以来の30の週末のデータを比較した結果、月曜日のオープンギャップが1%を超えると、永続契約の方向性判断の正確率は69%であったが、ニューヨーク時間の週日曜日の夜には、ギャップ幅の約4分の1しか反映されていなかった。
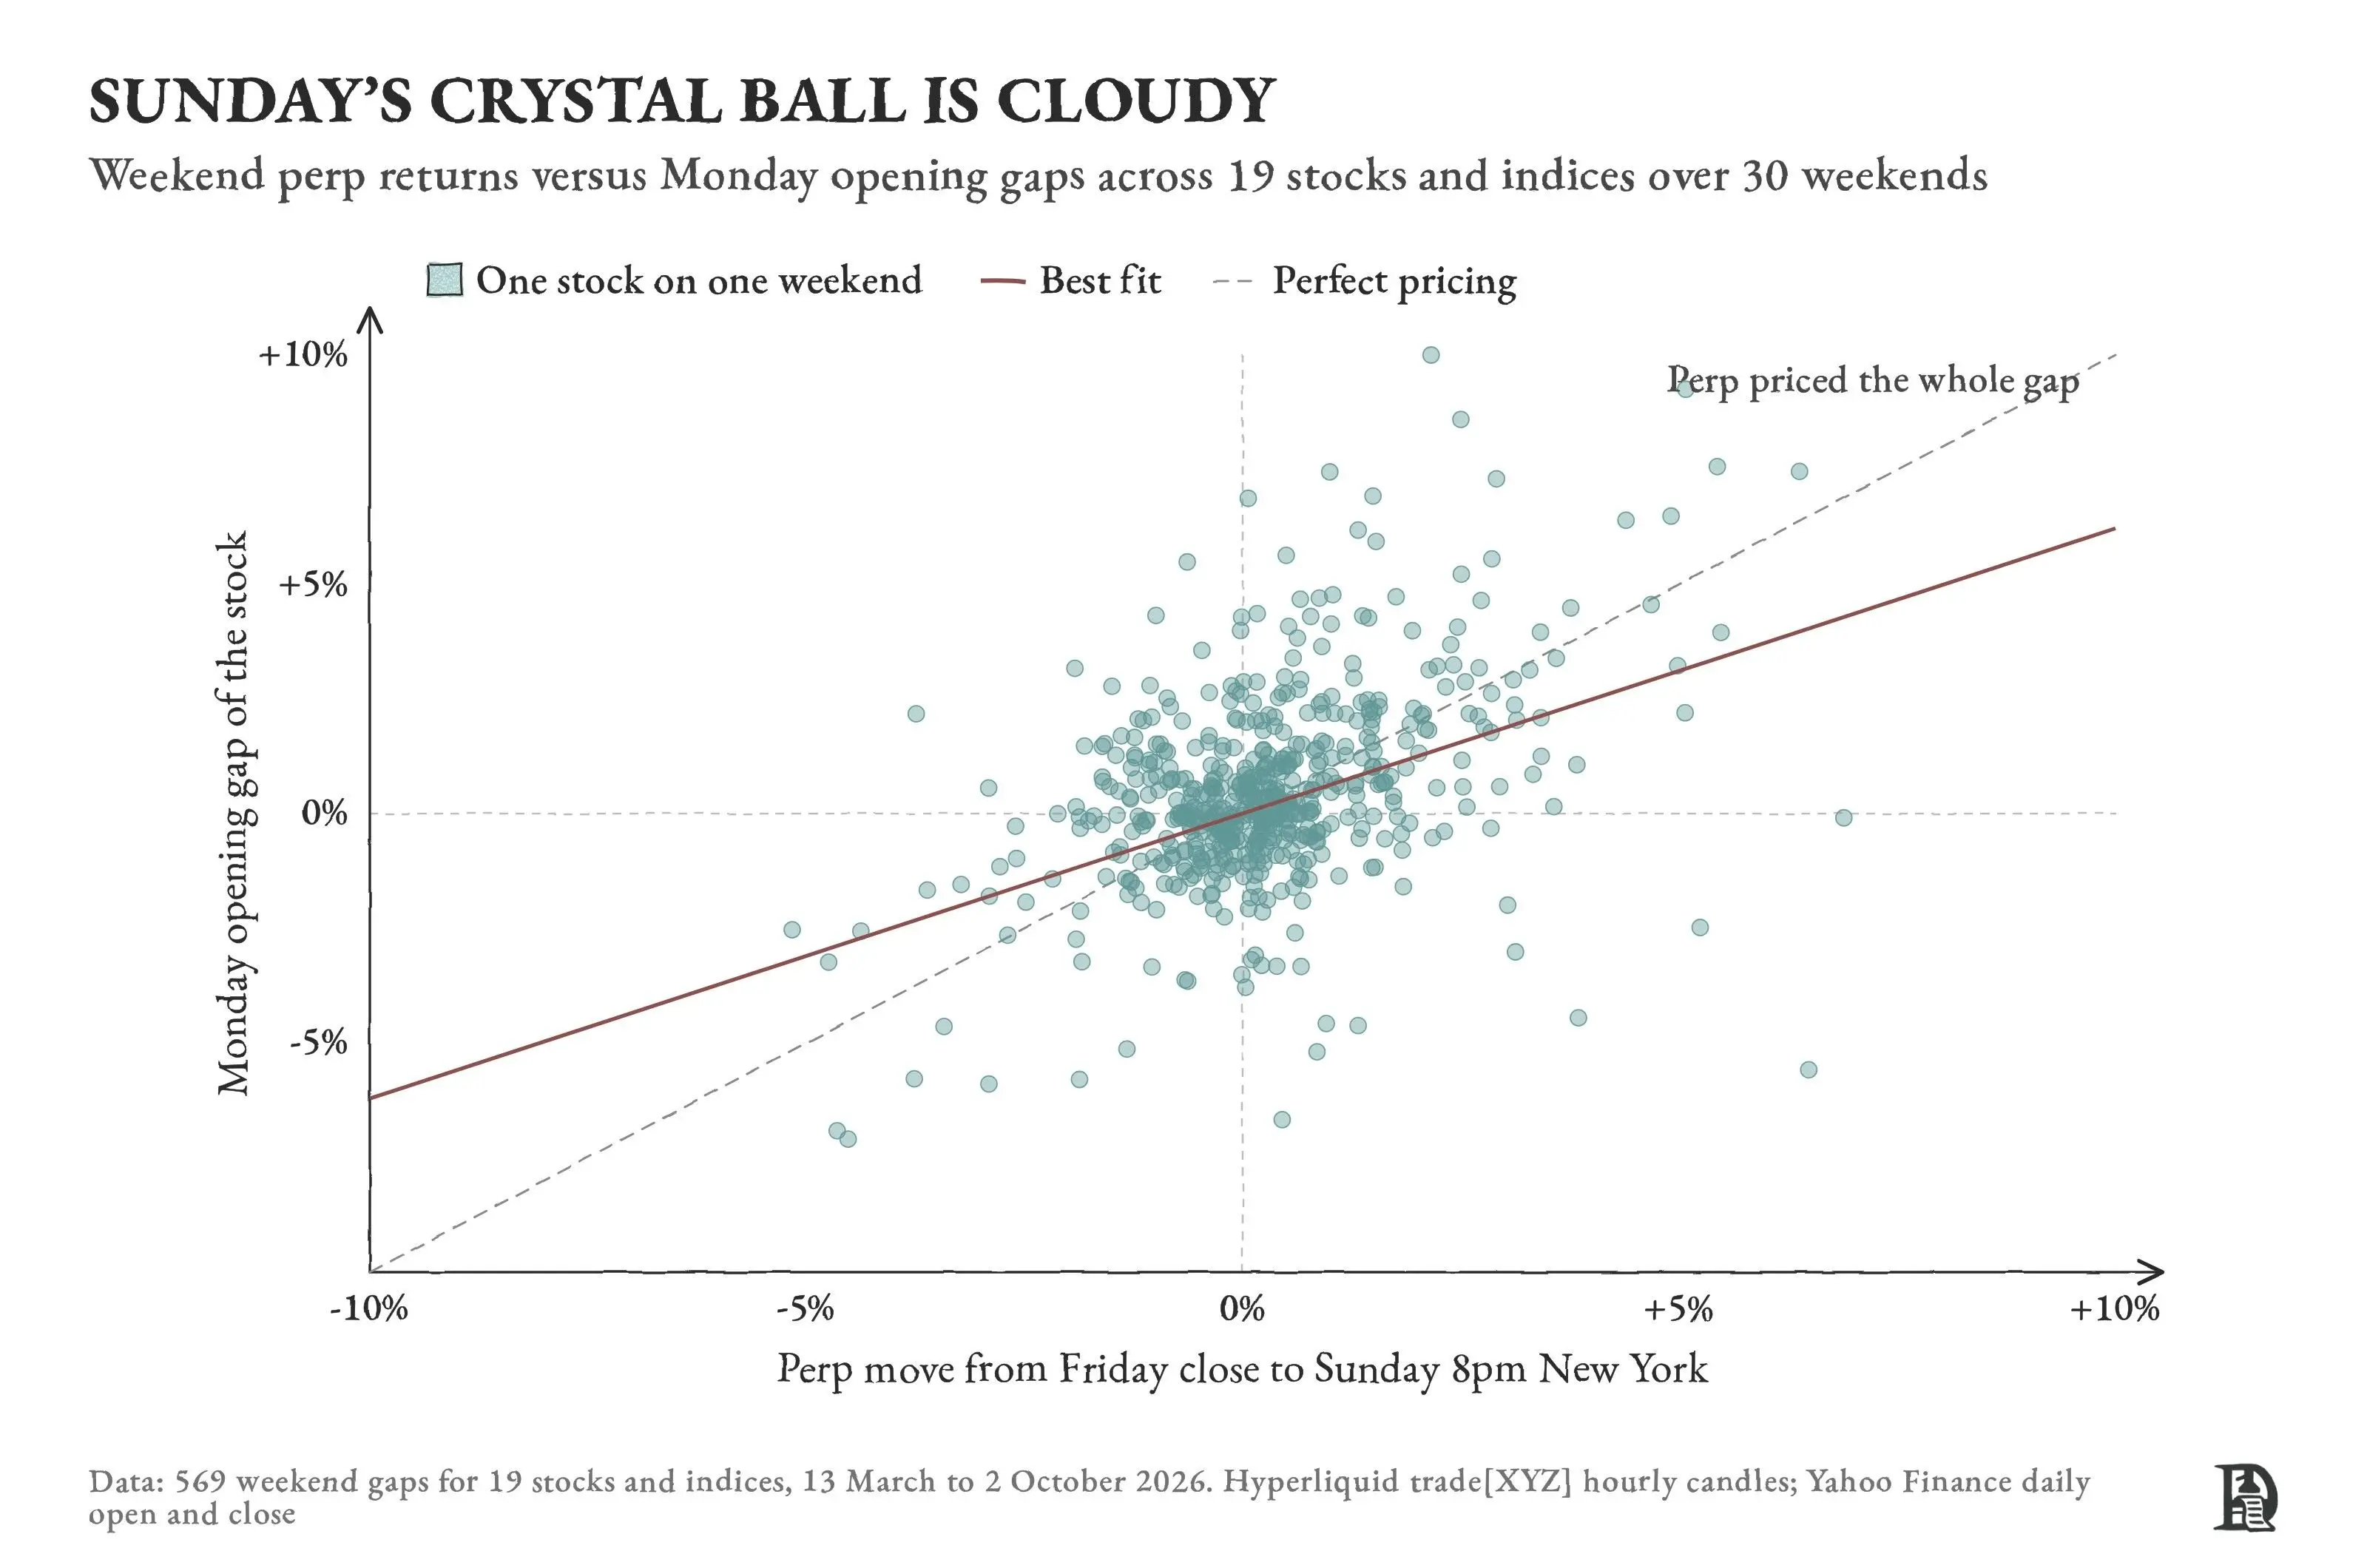
取引が薄く、価格設定が不正確で、レバレッジと清算メカニズムが衝撃を増幅する。IMFは10月の『世界金融安定報告書』で、トークン化株式のボラティリティは対応する株式の約1.5倍であると指摘した。IMFの金融顧問トビアス・アドリアンは、トークン化が排除しようとする非効率的な部分が、従来の市場では減震器の役割を果たしていると考えている。週末の取引停止は、まさにそのような緩衝材である。
二、米国株は暗号市場の周期を弱めているのか?
過去10年以上、ビットコインの価格は半減期に従って4年周期で推移してきた。過去の熊市では、ビットコインは高値から77%から93%の範囲で下落した。
熊市の代償は価格だけにとどまらず、大量の資金が流出し、業界は次の牛市まで資金と人気を再集結することができないことが多い。
このサイクルのリズムは変わっていない。ビットコインは2025年10月に約12.6万ドルでピークを迎え、2024年4月の半減期から約540日で、歴史的な規則に一致している。しかし、振幅は明らかに小さくなっている。今年6月5日、ビットコインは約5.91万ドルまで下落し、約53%の回撤を記録したが、その後徐々に反発し、最近では8.5万ドル近くに戻っている。
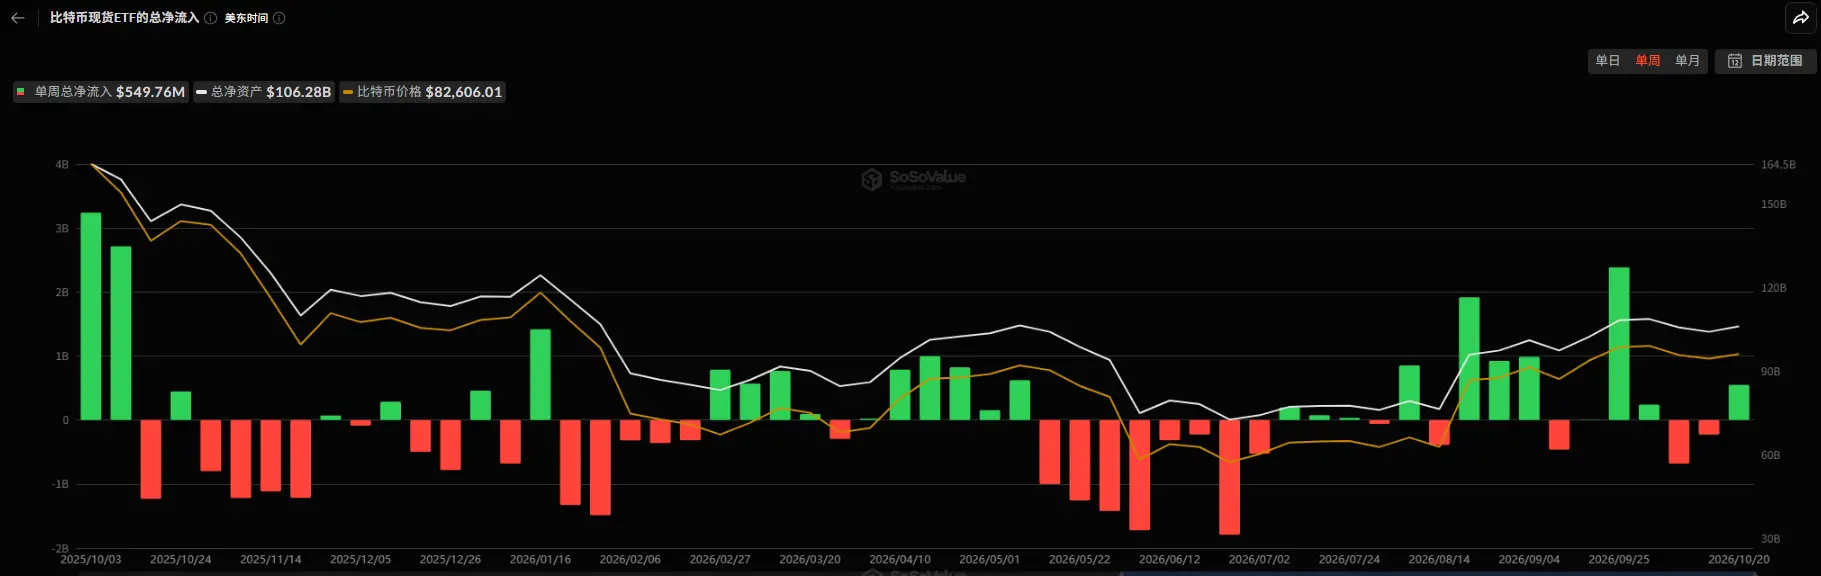
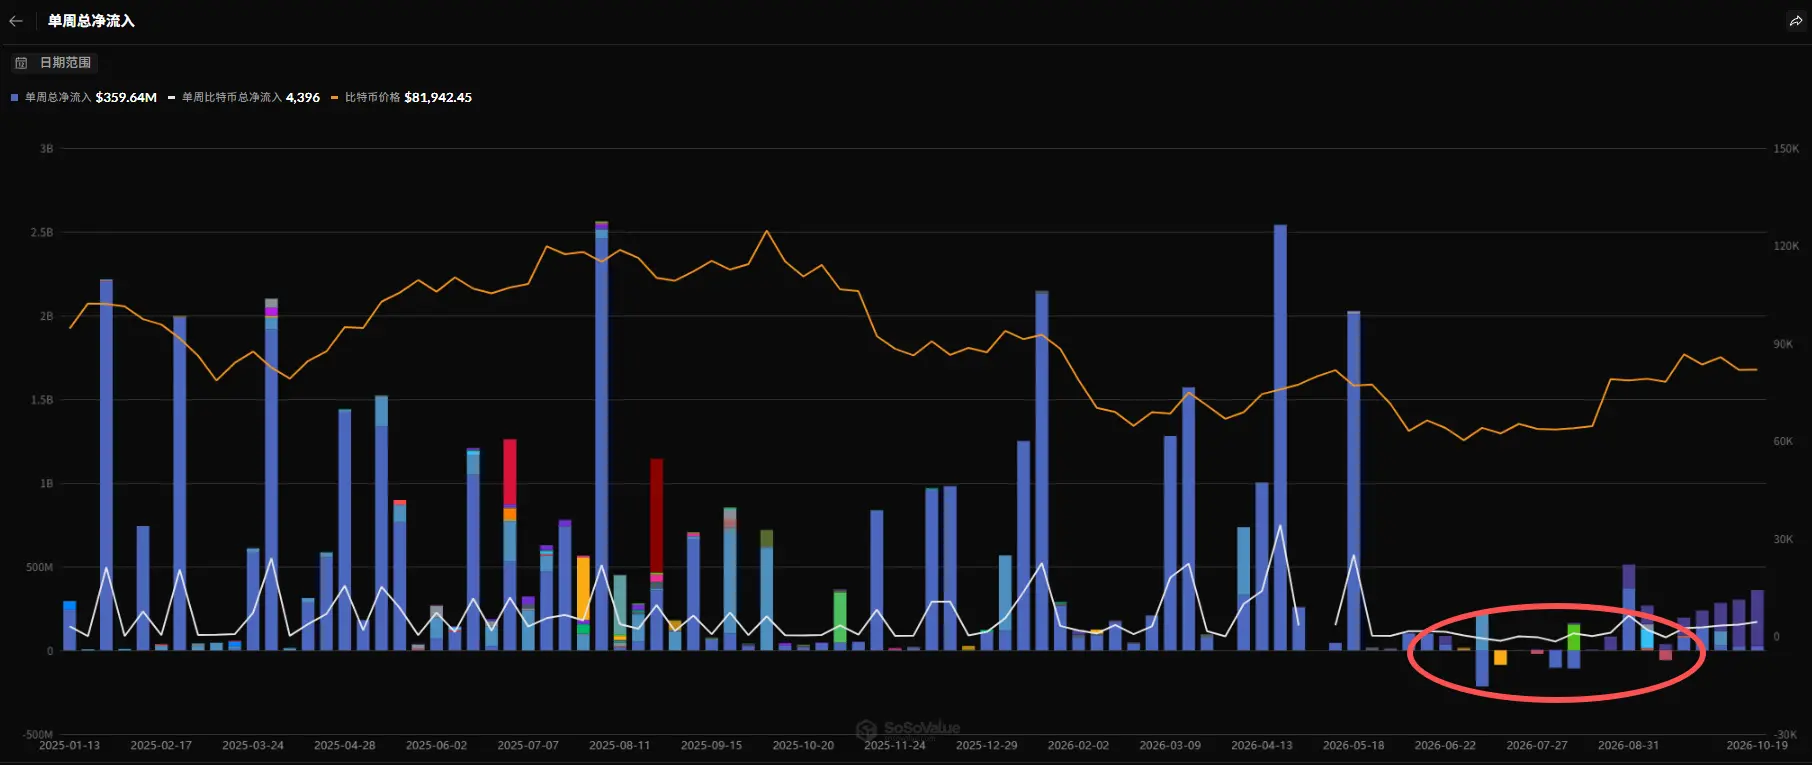
下落幅が浅くなったのは、まず誰が底支えしているかを見る必要がある。ビットコイン現物ETFに関して、SosoValueのデータによれば、2025年11月から2026年6月にかけて、ETFは合計で約100億ドルの純流出があり、ビットコインが底を打った6月の単月流出は約45億ドルであり、7月から9月の反発時には合計で約63億ドルの純流入があった。
ビットコイン財庫会社に関して、BitcoinTreasuries.netの統計によれば、今年2月に上場した財庫会社の売却量は買入量を超え、持続的に買入を行っているのはほぼStrategyのみである。SECに提出した書類によれば、Strategyのビットコイン保有量は2025年11月末の約65万枚から、2026年6月下旬には843,775枚に増加し、約19.4万枚を増持した。今年1月、Strategyは上場企業の純増持分の97.5%を占めていた。しかし、Strategyは6月22日の週以降、買入を停止し、ドルの準備を蓄積する方向に転じた。
言い換えれば、この熊市における価格面での底支えは、主に単一企業の資金調達能力に依存している。
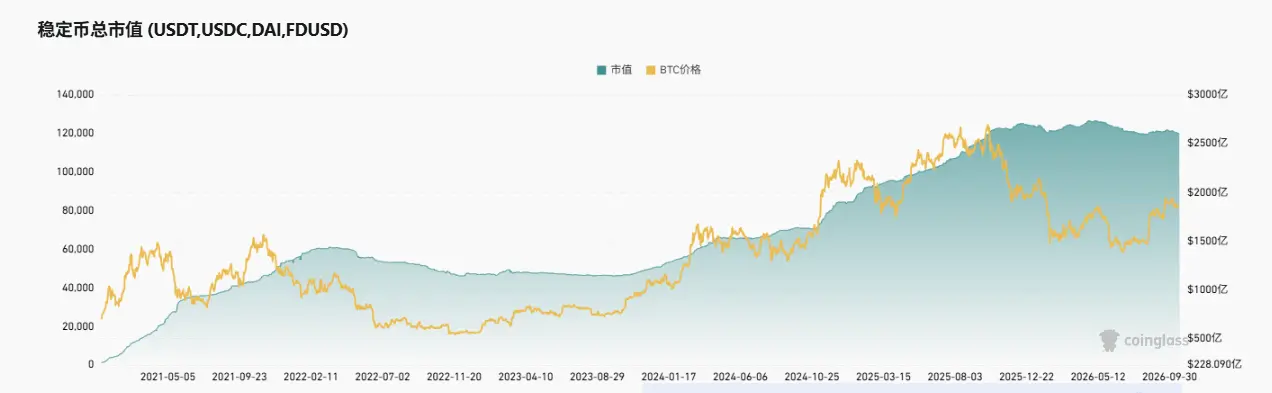
同時に、オンチェーンでは別の変化が起こっている------ステーブルコインは前回のように大量に流出していない。CoinGlassのデータによれば、ビットコインは2025年10月にピークを迎えた後下落し、USDTの時価総額は引き続き増加し、今年4月、5月にピークを迎えた後、基本的に横ばいで、現在は約1830億ドル、USDCもわずかに減少している。
統計によれば、今年のステーブルコインの高値からの収縮は約3%で、2022年の26%の下落幅よりもはるかに低い。当然、2022年の縮小の一部はTerraの崩壊やシリコンバレー銀行の事件に起因している。
さらに、オンチェーンの資金は新たな滞留先を見つけた。RWA.xyzのデータによれば、トークン化された米国債の規模は2025年10月の約90億ドルから、今年の中頃には約160億ドルのピークに増加し、ビットコインの反発後に減少し、現在は約145億ドルである。
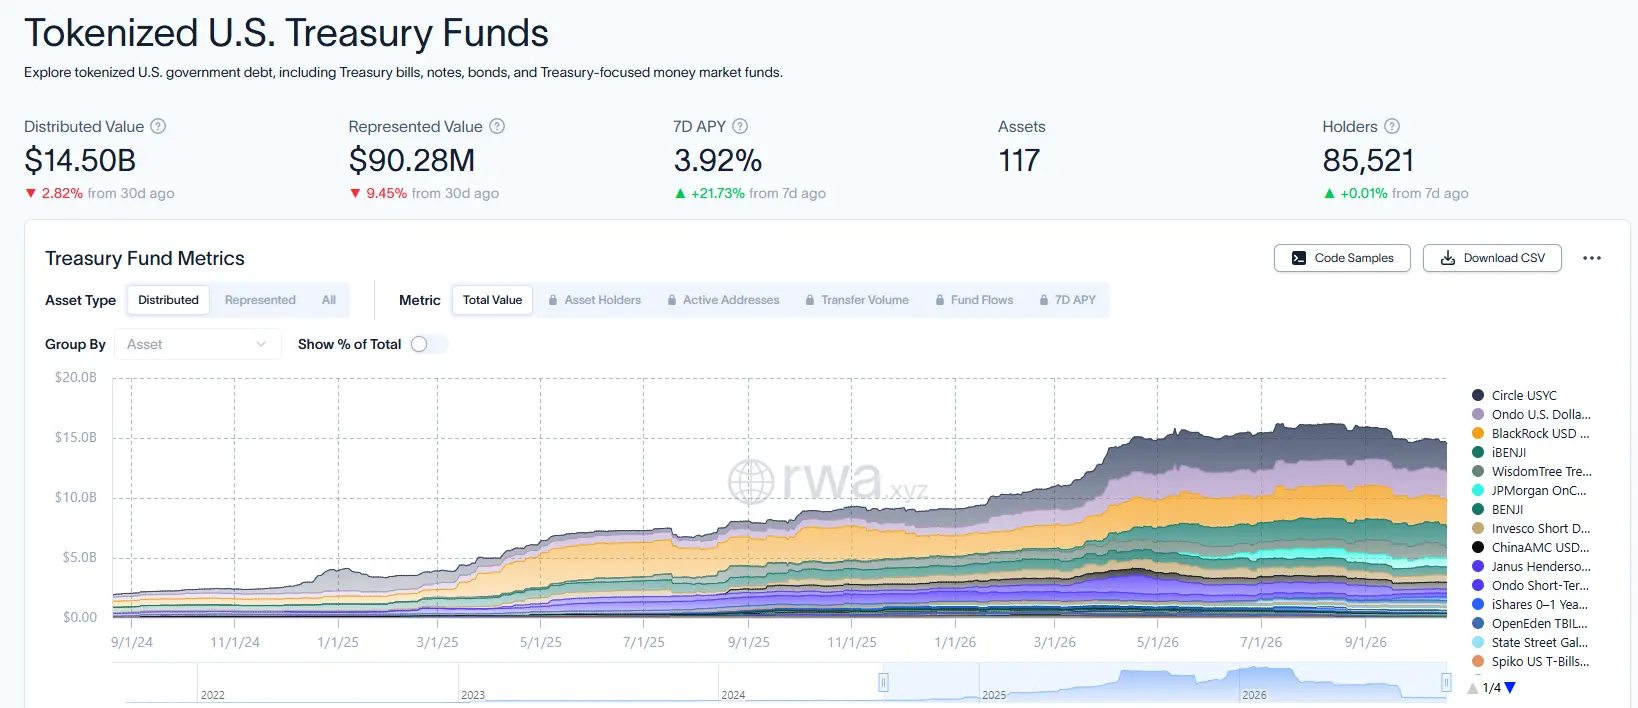
トークン化された国債の保有者は約8.55万人で、主に機関とDeFiプロトコルで構成されており、規模はStrategyの買入よりもはるかに小さいが、前回の熊市ではオンチェーンにこのような行き先はほとんどなかった。
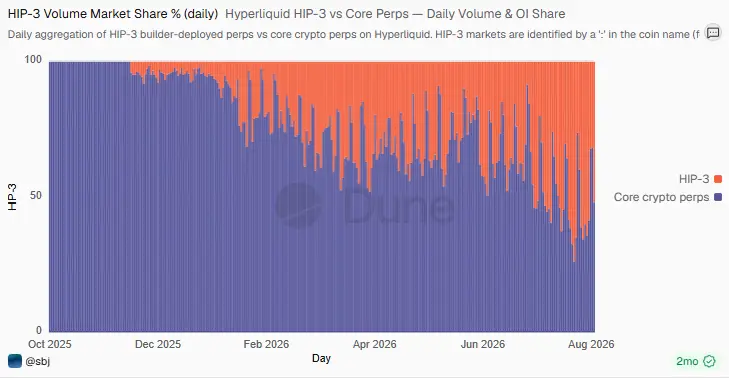
一方で、取引所の収益構造も変化している。Duneのデータダッシュボードによれば、2025年12月中旬、Hyperliquid上の株式、指数、大宗商品を中心としたHIP-3市場は、日々の取引量の4%しか占めていなかった。今年の夏には、多くの取引日でその割合が4割から6割に達し、7月30日には一時74%に達した。
ここには暗号資産の取引が萎縮している要因があるが、暗号市場が低迷している時、取引所は確かに価格に依存しないビジネスを持つようになった。
暗号研究者のHaotianは、暗号業界が資産発行の牛市から、グローバル資産のオンチェーン後の分配の牛市に移行していると考えている。つまり、次の牛市では一部の新たな資金がトークン化された米国株に流入し、牛市のピークもそのために平坦化される可能性がある。
同時に、半減期自体の影響は減少している。現在のビットコインのブロック報酬は3.125枚で、2028年には1.5625枚に減少する。暗号プラットフォーム上のトレーダーが決算期と連邦準備制度の金利決定に同時に注目すると、暗号市場の周期はより多くグローバルな流動性と米国株のリズムに従うことになる。
三、暗号市場は米国株を必要としているが、米国株は暗号を必要としていない
BroadcomやVerizonのような企業にとって、トークン化されることにはほとんど利点がない。彼らは流動性も資金調達の手段も不足していない。 CoinFound の試算によれば、海外トークン化株式の取引額と従来市場の取引額の比率は、49銘柄の中央値でわずか0.084%である。
ウォール街もトークン化を推進しているが、彼らが進んでいるのは別の道である。2025年12月、DTCはSECから異議なしの通知を受け、自らが保管する証券をオンチェーンのトークンに変換することができるようになり、その範囲はラッセル1000の構成銘柄をカバーし、米国株の投資可能な時価総額の約95%を占める。ナスダックでは、トークン化された株式と従来の株式が同じ注文簿でマッチングされ、違いは取引後の引き渡し方法のみである。
このルートはステーブルコインに依存せず、トークンはDTCに登録されたウォレット間でのみ移動可能です。DTCCの戦略責任者であるMichael Winnikeは、トークン化は市場機能を変革すべきであり、同時に既存市場が依存しているセキュリティを保持すべきだと考えています。
逆に、暗号資金は米国株のトークン化市場を支えることができません。Decentralisedcoの試算によれば、外国投資家は約19.86兆ドルの米国株を保有しており、全てのステーブルコインの十分の一が株式トークンに移行したとしても、約310億ドルの増加にしかならず、残りの増加は証券会社の口座に既に保有されている株式から来なければなりません。
さらに注目すべきは、暗号資金が何を購入したかです。RWA.xyzのデータによると、10月19日現在、オンチェーンのトークン化された株式の規模は約34.5億ドルです。その中で、Strategy関連のトークンは合計約3.68億ドル、Circle関連のトークンは約3.07億ドルで、両者合計で約19.6%を占めており、四つの広範なインデックス製品の合計の2.6倍です。
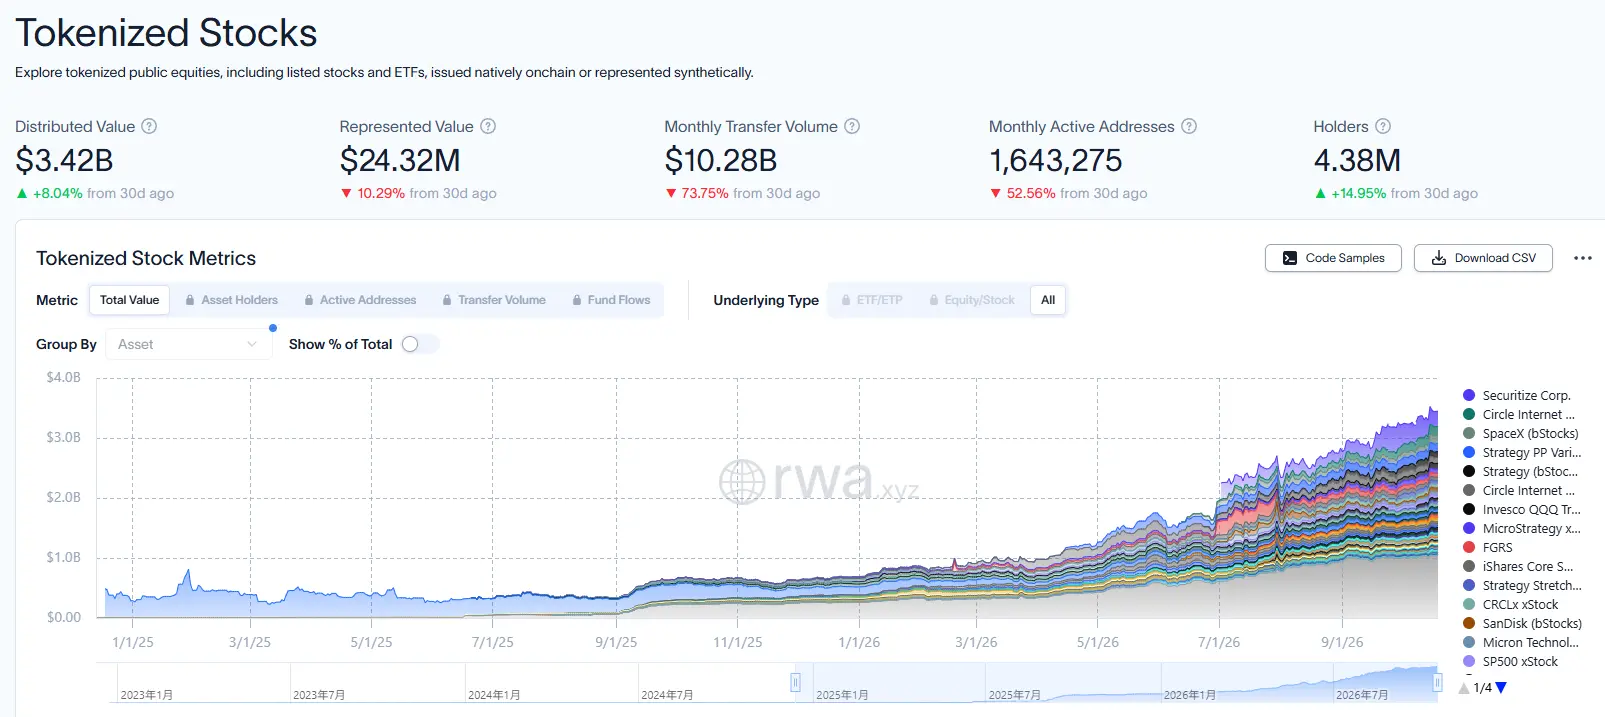
CoinFoundによれば、暗号資金が最も多く購入している米国株のトップ3は、暗号市場と同じように上下するCircle、Strategy、Coinbaseであり、このようなポジションはリスクを分散する効果が難しいです。
安定した効果を持つ形態は、最も厳しく規制されています。SECの規則によれば、単一株のトークン化取引額は前月の日平均取引量の一定割合を超えてはならず、大型株は0.25%、その他の株は2.5%です。試算によると、OKXICEの最初の63銘柄は毎日合計約7.1億ドルの上限があり、NVIDIAは毎日最大約6400万ドルです。さらに、発行者の拒否権があるため、コンプライアンスルートは短期的には拡大が難しいです。
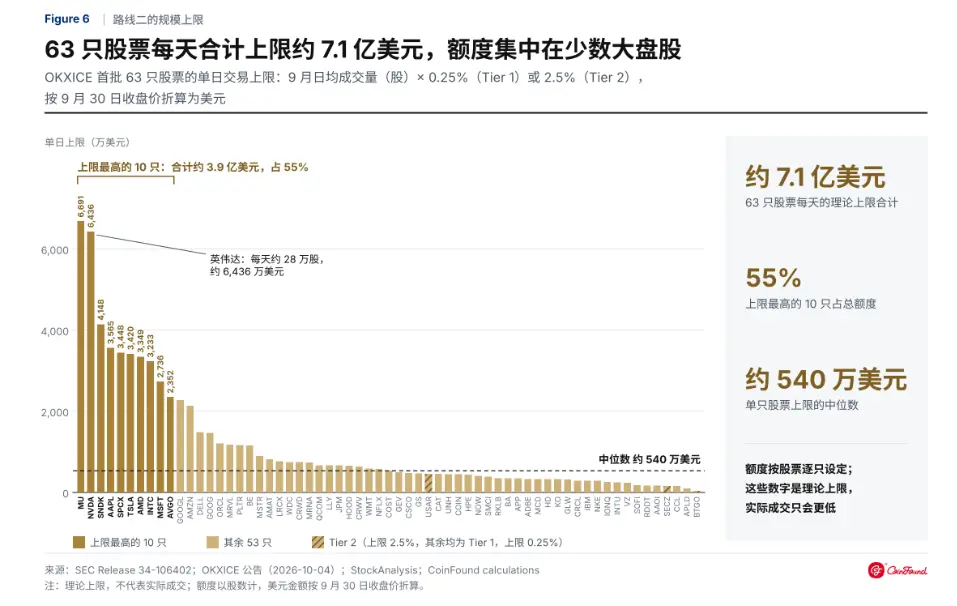
同時に、tradeXYZ上の株式、インデックス、ETFの永久契約の未決済量は約30.1億ドルで、これは全てのオンチェーン株式トークンの価値の94%に相当します。9月初旬、Robinhood Chain上のあるメモコイン資金プールは全てのトークン化されたHIMSの53%を保有しており、約3.9万ドルの買い注文がトークン価格を132.64ドルに押し上げましたが、ニューヨークの終値はわずか28.84ドルでした。
暗号市場は米国株を周期を平準化するために必要としていますが、ウォール街のルールに従ってしか得られず、最も安定した効果を持つコンプライアンス形態は最も厳しく制限されています。これが、米国株のトークン化が聞こえは良いが、効果が現れるのが遅い理由かもしれません。
結論
長い間、暗号市場の急騰と急落の根源は、大部分の資産の価値が暗号そのものに対する市場の期待から来ていることです。価格が上昇すると資金を引き寄せ、資金が価格を押し上げ、下落時も同様です。市場全体が自身の感情から独立したアンカーを欠いています。
米国株と国債のトークン化がもたらすのは、まさにこのようなアンカーです。彼らの価値は企業の利益と金利水準から来ており、通貨価格とは必然的な関係がありません。このような資産があれば、熊市の資金は留まることができ、取引所やプロトコルはサービスに依存して運営を維持でき、開発者も周期を超えた計画を立てる理由があります。
前提は、暗号業界が伝統的市場のルールを受け入れ、米国株を担保と資金が留まる形態でオンチェーンに入れることです。もしそれが単なる高レバレッジのチップとして作られるだけなら、もたらされるのはより激しいボラティリティだけです。
これはまた、ネイティブトークンがもはやオンチェーン資本を独占しないことを意味します。しかし、4年ごとにリセットする必要のない暗号市場こそが、トークン化がこの業界にもたらす最も深遠な意義かもしれません。