
米連邦準備制度は動かず、ウォッシュはタカ派の信号を発する可能性がある
出典:金十データ
米連邦準備制度理事会(FRB)の関係者が今週、金融政策会議を開催するにあたり、重要な議論に直面しています:短期的に明確な減速の兆しが見えないインフレ圧力に対して、中央銀行は一体どのような行動を取ることができ、また取るべきなのか、そしてどのように選択するのか。
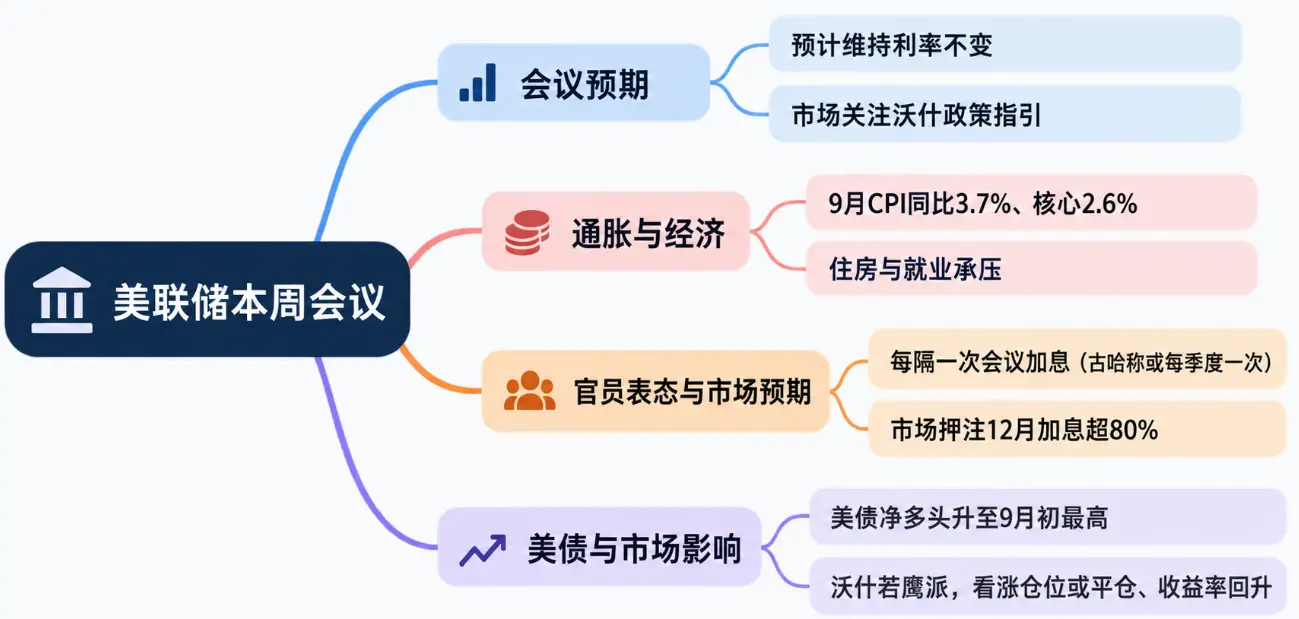
連邦公開市場委員会(FOMC)は、北京時間の木曜日午前2時に決定を発表します。市場は一般的に、FRBが基準金利を据え置くと予想しています。前回、同銀行は9月に25ベーシスポイントの利上げを行いました。しかし、投資家が本当に注目しているのは、政策決定者が今後の行動の方向性をどのように示唆するか、特にFRB議長ケビン・ウォッシュ(Kevin Warsh)がどのような信号を発するかです。
ドイツ銀行の上級アメリカ経済学者ブレット・ライアン(Brett Ryan)は、ウォッシュが今後の金融政策の道筋をどのように説明するかに注目すると述べています。ウォッシュは政策の方向性を事前に明らかにすることを避けており、FRBが「前向きな指針」への依存を減らし、21世紀以降のように頻繁に市場に政策の方向を予告することをやめることを望んでいます。
ライアンは顧客向けの報告書で、ウォッシュが最近のインフレデータが9月の会議での判断をさらに裏付ける可能性があることを示唆するかもしれないと述べています:時間が経つにつれて、FRBはさらなる政策の引き締めが必要になるかもしれません。しかし、10月の利上げを見送ることで、官僚たちはデータの変化を評価するための時間をより多く持つことができます。
インフレ再加熱、住宅と雇用市場が圧迫される
最近発表されたインフレデータは、今年初めに悪化した価格圧力を緩和するものではありませんでした。
消費者物価指数(CPI)は、アメリカの9月の総合インフレ率が前年同月比で3.7%に上昇したことを示しており、これは主にエネルギー価格の急騰によるものです。変動の大きい食品とエネルギー価格を除いたコアCPIの前年同月比上昇率は2.6%で、FRBの2%のインフレ目標を上回っており、8月よりも0.3ポイント上昇しており、価格圧力が全面的に緩和されていないことを反映しています。
一方で、住宅ローン金利は7%を超え、アメリカの住宅市場はさらに圧迫されています。雇用市場は「低い解雇、低い採用」という状況を示しています:解雇者数は1960年代末以来の低水準に近づいていますが、失業者が新しい仕事を見つける過程は依然として困難です。
このような背景の中で、金融政策の調整は特に複雑になっています。利上げを一時停止することは、FRBが以前の引き締め措置が経済と金融環境に与えた影響を評価するのに役立ちます。しかし、インフレがなかなか下がらない場合、FRBはさらなる利上げを余儀なくされるかもしれません。その際、住宅市場、消費者ローン、その他金利に敏感な経済分野は、より大きな圧力を受ける可能性があります。
ウォッシュは、より柔軟な政策姿勢を持つFRBを作りたいと考えており、将来の金利の道筋を早期に約束することを避け、むしろ市場が後続の発表データに基づいて政策の方向を判断することを好んでいます。問題は、FRBがインフレを制御する決意を示さなければならない一方で、将来の利上げの幅と速度を早期に固定することはできないということです。
経済学者が警告:政策実行リスクが上昇
Evercore ISIのチーフエコノミスト兼中央銀行戦略責任者クリシュナ・グハ(Krishna Guha)は、現在の政策環境にはかなりの誤りのリスクが存在すると考えています。
グハは月曜日の報告書で、ウォッシュが市場リスクに警戒を保っていることは理論的には冷静で堅実なリーダーシップスタイルを示すべきであるが、FRBの政策実行には重大な課題があると述べています。
彼は、FRBがその二重の使命——低インフレの維持と完全雇用の実現——において、それぞれが直面するリスクをどのように評価するかを十分に説明していないこと、また中央銀行が現在の金融政策の引き締めの程度をどのように評価するかを明確に説明していないことを指摘しました。これらの情報の欠如は、市場がFRBの次の行動を判断するのをより困難にしています。
インフレが依然として高止まりしている一方で、アメリカの失業率は全体として安定を保っています。さらに、金融環境も変化しています。シカゴ連邦準備銀行の金融状況指数は、9月の利上げ以来、金融環境がわずかに引き締まっていることを示しており、株式市場のボラティリティの増加がその一因です。
最近、FRB副議長のジェファーソンやニューヨーク連邦準備銀行のウィリアムズ総裁などの重要な官僚の発言は、インフレ圧力が続く場合、FRBが会議ごとに利上げを行う可能性があることを示唆しています。しかし、実際に何回利上げが必要かについては、現在のところ明確な答えはありません。
グハは、ウォッシュが最近バンコクで開催された世界銀行と国際通貨基金のイベントで行った発言が、FOMC内部の主流の見解と基本的に一致していると考えています。これは、FRBが慎重で秩序だった引き締めのペースを採用し、四半期ごとに利上げを行うことを一つの基準パスとして、データに基づいて判断を調整する可能性があることを意味しています。
彼は、インフレデータが引き続き失望させるものであったり、経済成長の勢いが弱まらなかったりする場合、FRBはさらなる利上げを行う可能性があると付け加えました。
市場は12月の利上げに賭け、経済学者の意見は分かれる
シカゴ・マーカンタイル取引所のFedWatchツールによると、連邦基金金利先物は、FRBが今週利上げを行う確率を約10%と見積もっており、12月の利上げの確率は80%を超えています。市場はまた、2027年3月に再度利上げが行われる可能性があると考えており、2027年末までにFRBが再度利上げを行う確率は約50%です。
しかし、経済学者の間では、FRBが政策を引き締め続けるべきかどうかについて明確な意見の相違があります。
シティグループの経済学者は、今後数ヶ月のインフレデータが緩和される可能性があり、FRBが引き続き静観する理由を提供するかもしれないと考えています。さらには、来年の利下げを開始する条件を整える可能性もあるとしています。しかし、シティグループは現在、FRBが今年12月に利上げを行うと予測しています。
アリアンツグループのチーフエコノミストモハメド・エル・エリアン(Mohamed El-Erian)は、FRBが最終的に利上げを行うと予測していますが、そうすることは誤りであると考えています。なぜなら、借入コストの上昇が住宅市場などの脆弱な分野に悪影響を及ぼし、経済的不平等を悪化させる可能性があるからです。
エル・エリアンは月曜日にCNBCの番組で、マーケットはFRBが今回行動しないと考えていることは正しいが、ウォッシュは決定を説明するためにかなりタカ派的な言葉を使わなければならないと述べました。なぜなら、インフレデータが全体的に予想を上回っているからです。
彼は、インフレの懸念とアメリカ国債の利回り上昇の問題を解決するには、「財政的制約が必要であり、金融的引き締めではない」と考えています。もしFRBが最終的にさらなる政策の引き締めを選択する場合、影響を受けるのはテクノロジー業界だけではないかもしれません。エル・エリアンは、テクノロジー業界への影響は比較的限定的である一方で、住宅市場、自動車ローン、個人消費ローンなどの分野はより大きな圧力を受ける可能性があると指摘しました。
FRBにとって、今回の会議の難しさは、利上げを行うかどうかを決定するだけでなく、行動を一時停止する理由をどのように説明し、必要な政策の余地を保持するかにあります。もしウォッシュがより強硬なインフレ信号を発すれば、市場の12月利上げの期待はさらに強まるかもしれません。一方で、データをじっくり観察することを強調すれば、最近の引き締めの期待は和らぐ可能性があります。いずれにせよ、インフレの動向が政策の道筋を決定することになります。
米国債の強気押しが高まり、ウォッシュがタカ派信号を発すれば、利回り下落の取引が反転する可能性
もしFRBが今週の金融政策会議でより強硬な立場を取れば、最近米国債市場に蓄積された強気の押しは激しい逆転に直面するかもしれません。
もしウォッシュがインフレなどの重要な問題でタカ派信号を発すれば、市場はFRBが最終的に金利をどのレベルまで引き上げるかを再評価し、痛みを伴うポジション解消の波を引き起こす可能性があります。これまで、一部のトレーダーはリスク回避資金が米国債に流入し続けることに賭け、利回り下落、債券価格上昇の強気ポジションを構築していました。
シティグループのストラテジストデビッド・ビーバー(David Bieber)は、FOMC会議の前に市場で最も顕著な変化は、投資家が米国債と欧州債券市場の両方で戦術的に強気に転じたことだと述べています。彼は、トレーダーが債券の上昇を追い求めて強気ポジションを構築しているが、全体の構造から見ると市場は依然としてネットショートの状態にあると指摘しました。
シカゴ・マーカンタイル取引所の未決済契約データは、過去一週間、トレーダーが米国債のショートポジションを削減し、以前の反発が続くことに賭けていることを示しています。この上昇の背後には、人工知能取引の持続可能性に対する市場の懸念や、フランス国債市場の圧迫などの要因が含まれています。
先週金曜日、米国債先物市場では大規模なポジション解消が発生し、特に10年物米国債に関連する契約に集中しました。前日、米国債市場は2年ぶりに最も良い取引日を記録したばかりでしたが、10年物米国債に関連する契約には大量の新たなリスクエクスポージャーが見られ、その取引特性はショートカバーに一致しています。
モルガン・スタンレーの週次調査でも、市場のネットロングポジションが9月初め以来の最高水準に達していることが示されています。
コロンビア・スレッドニードルのポートフォリオマネージャーエド・アル・フセイニー(Ed Al-Hussainy)は、現在市場が現行の価格設定を維持できるかどうかの鍵となる要因は、FRBの政策指針であると述べています。
これは、今回の会議で最終的に利上げが行われなくても、ウォッシュが今後の政策に関する発言を行うことで市場の取引ロジックが変わる可能性があることを意味します。もしFRBがさらなる政策の引き締めを明確に示唆すれば、トレーダーは債券の強気ポジションを再評価する必要があり、最近構築された強気取引は強制的に解消されるリスクに直面することになります。
一方で、オプション市場のトレーダーは、利回りがさらに低下し、債券価格が引き続き上昇する状況に備えて、ポートフォリオのリスクをヘッジするために積極的に行動しています。この需要は関連するヘッジオプションのコストを押し上げ、先週のコストは3月以来の最高水準に達しました。
多くのトレーダーは、異なる構造のコールオプションを購入して保護を行っており、その中には今後数週間で10年物米国債の利回りが約4.6%に低下することに賭ける戦略も含まれています。
オプション市場のコールとプットオプションの偏りも明らかに変化しており、市場の価格設定は大幅にコールオプションにシフトしています。言い換えれば、利回り上昇のリスクをヘッジすることと比較して、トレーダーは利回りがさらに低下するのを防ぐために、より高いプレミアムを支払うことを望んでいます。
このポジションの変化は、市場が米国債の反発に期待を持っていることを反映していますが、同時に取引が政策信号の影響を受けやすくなることも意味しています。もしウォッシュがインフレ圧力が続くことやFRBがさらなる利上げが必要であることを強調すれば、投資家は迅速に強気ポジションを撤回し、債券価格が圧迫され、利回りが上昇する可能性があります。逆に、彼がさらなる引き締めの期待を強化しなければ、最近のロング取引は引き続き支えられる可能性があります。
したがって、今週のFRB会議は短期金利の調整だけでなく、米国債市場のポジションの再評価の重要な節目となる可能性があります。本当のリスクは、現在のロングポジションが明らかに増加していることであり、政策指針が市場の期待と乖離した場合、債券の上昇を促進していた取引の力が、強制的なポジション解消の圧力に変わる可能性があるということです。