
グーグルの暴落の背後にある論理:AIがキャッシュフローを焼き尽くし、株式買戻しを消し去り、検索をも焼き尽くしている
Googleは木曜日に史上最も厳しい単日下落に見舞われ、株価は11%以上暴落し、市場価値は約5000億ドル消失し、取引中に「デス・クロス」が発生しました------すなわち、50日移動平均線が200日移動平均線を下回り、より広範なテクノロジー株セクターにも影響を及ぼし、ナスダックは下落しました。
Alphabetの最新の決算報告は、市場で最も敏感な神経を刺激しました:AIへの投資が引き続きキャッシュフローを飲み込み、株式買戻しはゼロに、コア検索事業の価格設定能力も圧力を受け始めました。ブルームバーグのコンセンサス予想によると、Google検索、YouTube、サブスクリプション、Google Servicesはすべて予想を下回り、グループの営業利益は406億ドルで、市場予想の432億ドルを下回り、買い手の約450億ドルのハードルも下回りました。
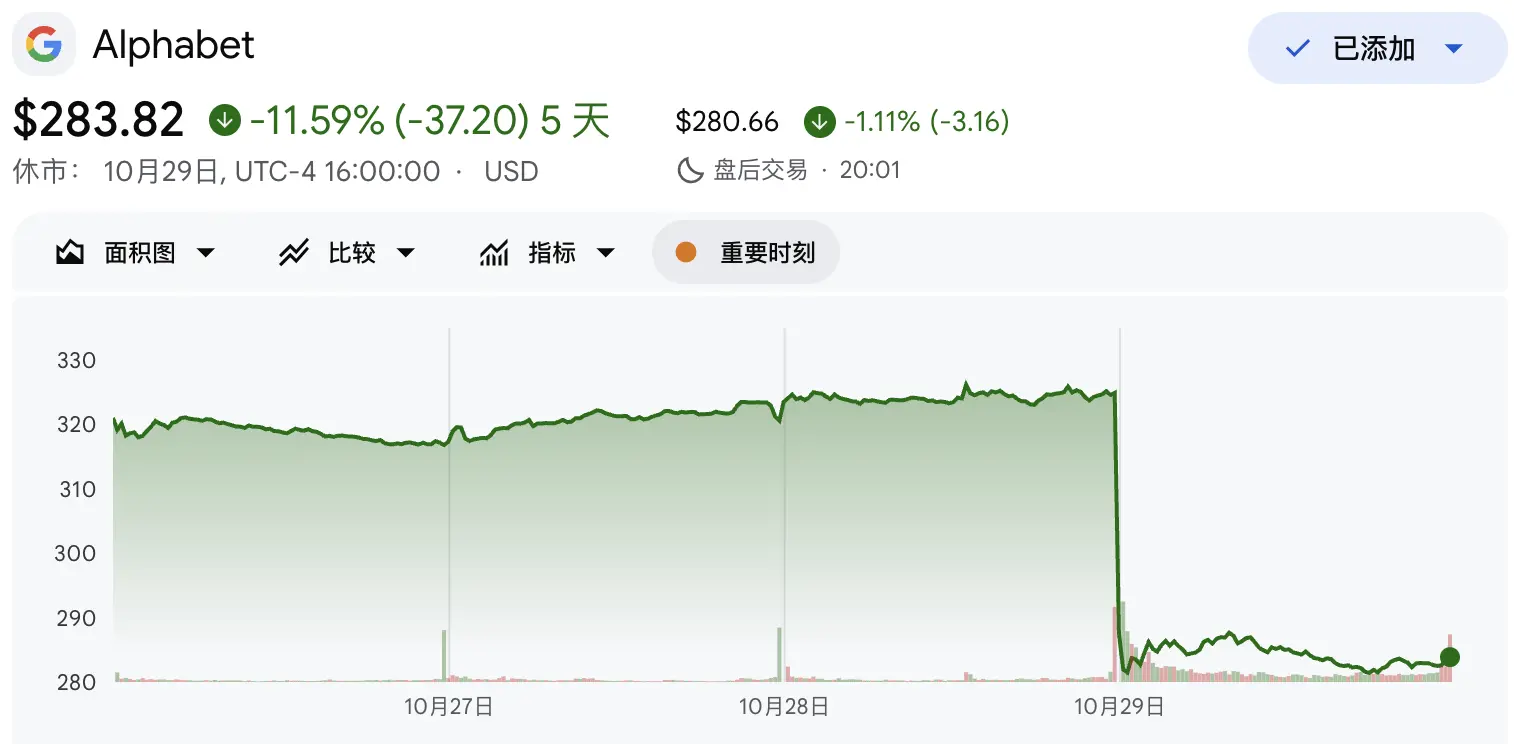
これは単なる決算報告の失敗ではなく、AI取引論理の再評価のようです。モルガン・チェース、高盛、モルガン・スタンレーのコメントは同じ結論を指し示しています:この決算報告は最近回復したAIセクターのリスク志向を再び圧迫し、大型テクノロジー企業のAI資本支出のリターンに対する市場の不安を拡大させました。モルガン・チェースはこれを「AI/テクノロジー取引の再点火に対する挫折」と表現しました。高盛のトレーダー、タレス・アルーダは、市場が「資本支出の成長を報いる」から「リターンの証拠を求める」方向に移行していると述べました。
Alphabetが示した答えは正反対でした。会社の自由キャッシュフローの消耗は予想を大きく上回り、2026年の最初の9ヶ月間の買戻しはゼロに減少し、同時に株式の売却と債券の発行を通じて資金を調達しました。一方で、サンダー・ピチャイは検索クエリの前年比増加率が5年で最高に達したと強調しましたが、検索収入の増加率は鈍化し、AIモードの低い貨幣化率が市場で最も懸念される信号となっています。
クエリ数は5年ぶりの高水準、検索収入は年内最低の増加率
今回の決算報告で強気派を不安にさせた矛盾は、一連の数字の比較に隠れています。
AlphabetのCEO、サンダー・ピチャイは決算報告で、Google検索の前年比クエリ数増加率が「過去5年間で最高である」と宣言しました。しかし、検索およびその他の事業収入はわずか12%増の633.5億ドルで、第二四半期の16.8%や第一四半期の19.1%から大幅に後退し、買い手の約14%の予想ハードルを明らかに下回りました。
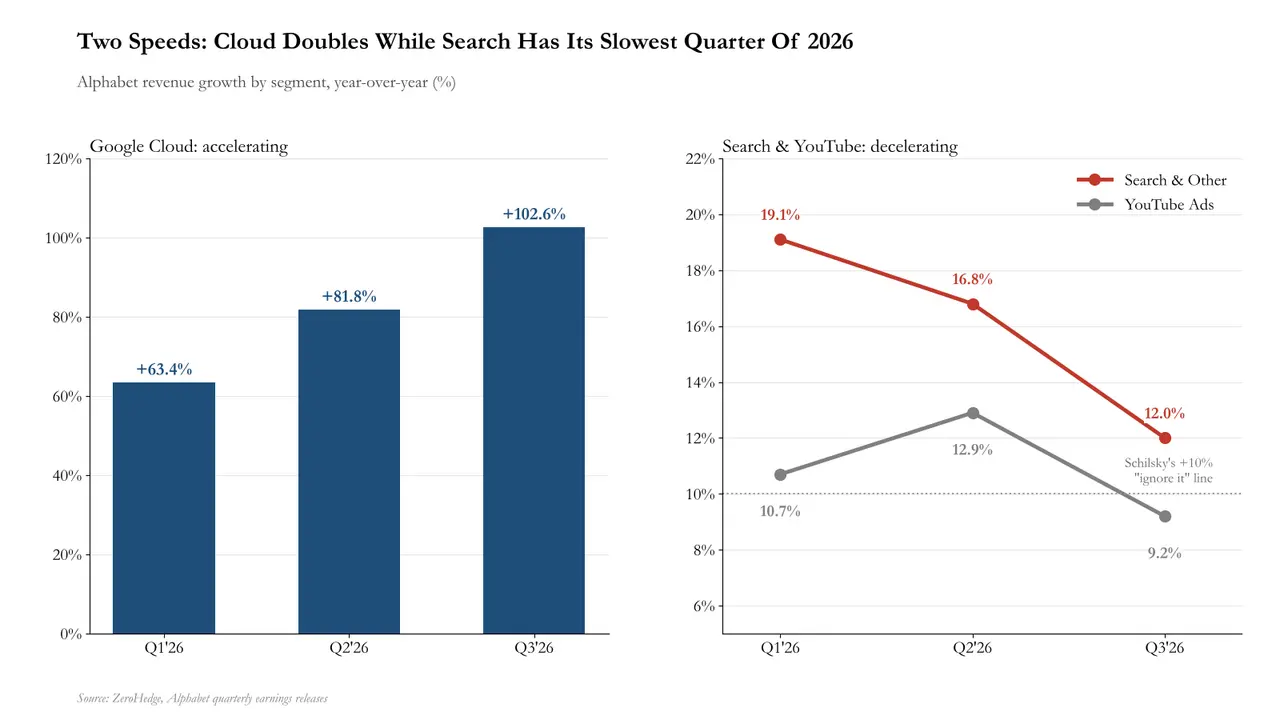
モルガン・チェースのトレーディングデスクのマーク・シルスキーの言葉を借りれば、これは「Googleが回答する質問は以前よりも多いが、各質問に対する報酬はますます少なくなっている」ことを意味します。
経営陣は複数の説明を提供しました。最高商務責任者フィリップ・シンドラーは為替レートを「第二四半期の検索事業に対する最大の単一の負担要因」として挙げ、高盛のTMTチームは二つの垂直産業要因を補足しました:EUが最低限度免除政策を廃止したことがアジア太平洋地域の小売業者の広告投資に影響を与え、FIFAワールドカップの終了後にメディアエンターテインメント広告支出が正常化していることです。
しかし、市場が本当に懸念しているのは、AIモードが検索の貨幣化を侵食していることです。シンドラーはAIモードには「低い貨幣化レベル」が存在すると認めつつ、「AIモードのクエリの大部分は増分的であり、時間が経つにつれてより多くの貨幣化の機会を生み出す」と主張しました。バークレイズのアナリスト、ロス・サンドラーは、経営陣が「貨幣化よりもユーザー体験を優先している」と指摘し、青いリンクのクエリの増加率が総クエリの増加率を下回っており、来年のより攻撃的な代理検索プロセスがこのギャップをさらに拡大させる可能性があると述べました。彼はこれを投資家への「イエローフラッグ」と定義しました。
モルガン・スタンレーは、Alphabetの検索増加率とMetaの広告増加率の差が約13ポイントの最近のピークに拡大していることを指摘し、広告シェアの移行とAIの分流に対する市場の懸念を強化しました。
YouTubeも同様にバッファを提供できず、この事業の収入は9.2%増で、モルガン・チェースのマーク・シルスキーが以前に言及した10%の観察ラインを下回りました。
第4四半期を展望する中で、CFOのアナト・アシュケナジは為替の逆風がさらに拡大することを警告し、検索事業は2025年第3四半期の加速成長による高基準の圧力にも直面すると述べました。
クラウド事業は好調だが、利益はAI研究開発のブラックホールに飲み込まれる
決算報告で唯一予想を上回ったハイライトはGoogle Cloudから来ました。
クラウド事業の収入は前年比で倍増し、307億ドルに達し、部門の利益率は23.7%から36.2%に急上昇し、市場の約33%の予想を大きく上回りました。約100社の顧客がTPUを使用しています。クラウド事業の未処理の受注は5610億ドルに達し、前年比で256%増加し、会社は約55%が今後24ヶ月以内に収入に転換されると述べました。約100社の顧客がTPUを使用しています。
しかし、問題は、クラウド事業の強力な成長がグループの利益に十分に伝わっていないことです。
Alphabet全体の共有AI研究開発の損失は、1年前の45億ドルから77億ドルに拡大し、Other Betsはさらに20億ドルの損失を計上しました。粗い見積もりでは、クラウド事業の利益の増加の約半分が、合併損益計算書に到達する前に消耗されてしまいました。
高盛のアナリスト、エリック・シェリダンはこの現象を「検索事業の鈍化、計算能力への継続的な投資の必要性」と要約しました。彼は、経営陣が先端モデルのリーダーシップを強調し続けていること、Genie 4やGemini C4 Carbonのリリースを含め、同時に利用可能な計算能力がクラウド事業のさらなる加速の制限要因であることを認めていると指摘しました。
これが市場の核心的な懸念でもあります:クラウド事業の需要は強いが、AI資本支出の需要はさらに強い。成長は見込まれますが、キャッシュリターンはまだ待たなければなりません。
自由キャッシュフローが危機、買戻しはゼロ、債券発行と株式売却に転換
今回の決算報告で最も衝撃的な情報は、利益表からではなく、資金調達活動の開示から来ているかもしれません。
市場は本来、Alphabetが今四半期に約35億ドルの自由キャッシュフローを消耗すると予想していました。実際の数字はこの予想の約3倍に近いものでした。資本支出は514億ドルで、市場予想の558億ドルを下回りましたが、営業キャッシュフローは前年比で13%減の423億ドルで、市場予想の539億ドルを大きく下回りました。資本支出は1年で倍増し、営業キャッシュフローは後退しています。
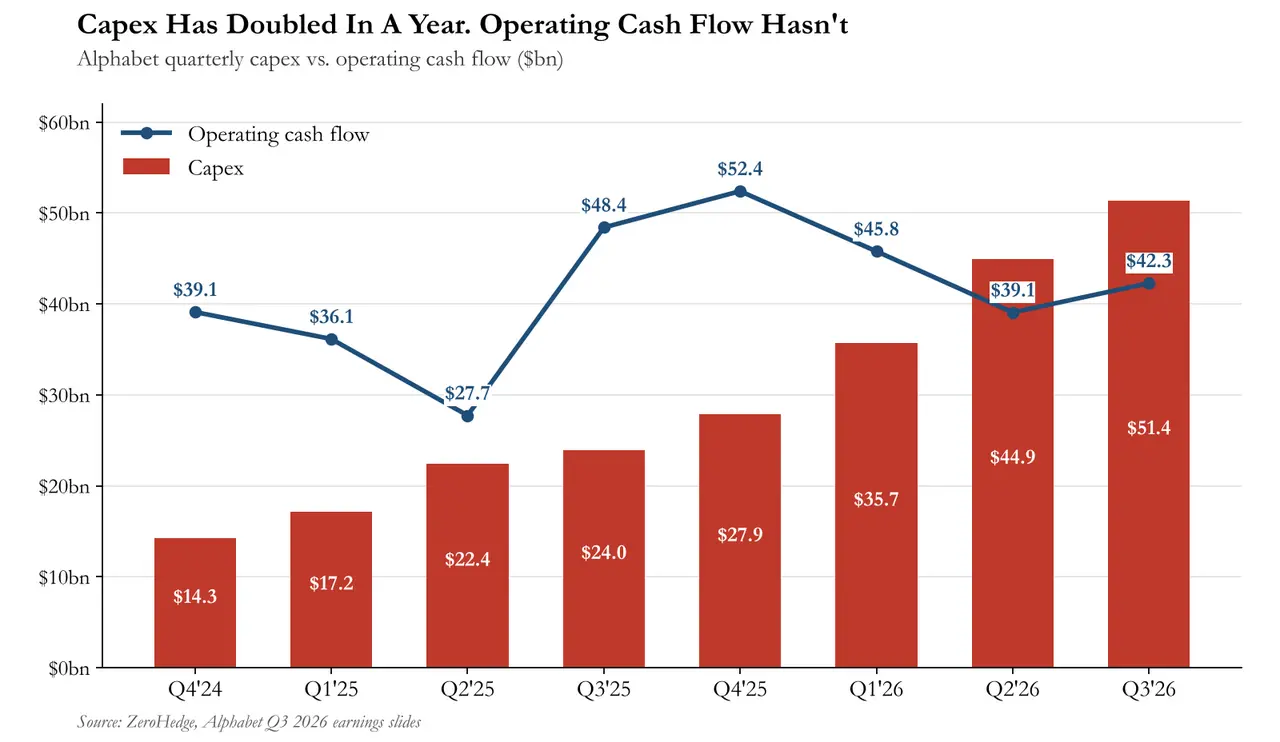
さらに注目すべきは、資金調達構造の根本的な変化です。2026年前三四半期に、Alphabetの株式買戻し額はゼロ------2025年同期は398億ドルでした。同時に、会社は時価で発行(ATM)計画を通じて1200万株のA株(現金化43億ドル)と2400万株のC株(現金化81億ドル)を売却し、合計で124億ドルの新株を発行しました。ATM計画には276億ドルの残額があります。さらに、会社は287億ドルの優先無担保債券を発行し、四半期の利息支出は1年前の1.43億ドルから9.67億ドルに急増しました。
比較すると、2025年前三四半期に、Alphabetは資金調達活動を通じて投資家に444億ドルを返還しました;一方、2026年前三四半期には、会社は1158億ドルの純資金調達を行い、その中には429億ドルの普通株(そのうち100億ドルはバークシャー・ハサウェイから)、191億ドルの強制転換優先株、763億ドルの純新規債務が含まれています。
経営陣は、投資回収率が「資本コストを大きく上回る」と予想しています。しかし、資本コスト自体はすでに上昇しています:Alphabetが株式を売却した平均価格はA株358ドル、C株338ドルで、前日の株価は約290ドルであり、会社は現在の市場価格よりも15%から20%高い価格で資金調達を完了したことを意味します------これは今四半期において最も賢明な取引かもしれません。
市場の物語が転換、AIセクターは「リターンの証明」という新たな試練に直面
今回の決算報告の市場への影響は、Alphabet自体を超え、AI投資論理の核心に直結しています。
高盛のトレーダー、タレス・アルーダはその朝の報告で、市場が「資本支出の成長を報いる」から「リターンの証拠を求める」方向に移行していると指摘し、現在の「苦痛の取引」を超大規模クラウド企業が市場を下回る状況として描写し、リスクを軽減する「シャベルとツルハシ」タイプの銘柄が力を発揮し始めていると述べました。彼はまた、信用市場の安定性の改善とOracleの決算報告が、高レバレッジのインフラ複合体にとって、どの超大規模クラウド企業の決算報告よりも決定的な意味を持つ可能性があると指摘しました。
モルガン・チェースの市場情報チームは、この決算報告を「AI/テクノロジー取引の再点火に対する挫折」と定義し、前日の価格動向が広範なローテーションの傾向を続けることを示していると指摘しました。同社は年初の先例を引用しました:今年1月から2月20日までの間に、エネルギーセクターは22%上昇し、材料セクターは16%上昇し、工業セクターは14%上昇しましたが、テクノロジーセクターは3.5%下落し、S&P500全体の上昇幅は1%未満でした。モルガン・チェースは「戦術的に強気」の立場を維持し、主なリスクは財務報告自体ではなく、中東の地政学的対立の激化から来ると考え、押し目買いを行うと述べました。
アナリストの目標株価に関しては、多くの機関が評価を維持しつつ目標株価を引き下げました:バーンスタインは385ドルから325ドルに引き下げ、美銀は430ドルから380ドルに引き下げ、モルガン・チェースは425ドルから375ドルに引き下げ、モルガン・スタンレーは400ドルから375ドルに引き下げ、バークレイズは425ドルから405ドルに引き下げ、サスケハナは460ドルから400ドルに引き下げました。シチズンズは唯一「市場パフォーマンス」に評価を引き下げた機関です。引き下げ後も、アナリストの目標株価の中央値は前日の価格より約30%高いです。
美銀は、約291ドルで計算すると、Alphabetの株は2027年の約19倍のPER、2028年の約16倍のPERに相当し、コア検索事業の評価は約10倍に過ぎないと指摘しました。これは買いのシグナルかもしれませんが、前提として市場が2028年の利益予測を信頼できると考え、他の競合がこのケーキを先に食い尽くさないことが必要です。そして、Alphabetが貨幣化の困難に苦しむ中、マイクロソフトのAzureは予想を超える成長を遂げ、次四半期の固定為替レートの増加率が49%から50%に達すると指導しています。この対比は、AIインフラ投資の勝者の分化論理をますます明確にしています。
リスク提示および免責条項
市場にはリスクがあり、投資は慎重に行う必要があります。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に適合するかどうかを考慮する必要があります。それに基づいて投資を行う場合、責任は自己に帰属します。