
米国株式市場のAIバブルはすでに崩壊したのか?
著者:董静,ウォール・ストリート・ジャーナル
ウォール・ストリートは高額な覚醒の瞬間を迎えています。
大型テクノロジー株が2025年3月以来最も激しい単月の売りに直面する中、人工知能インフラへの投資回収に対する疑問が急速に高まり、AI取引の潮が引く兆候がますます明らかになっています。
10月の最後の取引日、米国株式市場の時価総額は単月で1.5兆ドル以上蒸発し、ナスダック総合指数は当月5.3%の大幅下落を記録し、2025年3月以来最悪の単月パフォーマンスとなりました;S&P 500指数は2ヶ月連続で下落しました。
市場調査と投資分析機関Dohmen Capital ResearchのシニアアナリストBert DohmenとDion Dohmenは最新の論文で、この売りがAIおよび半導体セクターから外に広がり、大量のレバレッジ清算と追加証拠金の連鎖反応を引き起こしたと述べ、金や銀などの流動資産も免れなかったと報告しています。
同時に、市場はAIの資本支出がかなりのリターンを生むかどうかの疑問を、もはや周辺的な問題から全体セクターを圧迫する核心的な陰りへと変化させています。
Elliott Investment Managementを代表とする著名機関は、すでに警告を発しています。ウォール・ストリート・ジャーナルの記事によると、Paul Singerが率いるElliottは投資家への10月の手紙で明確に述べています。**「現在、ほぼすべての重大な熊市到来の警鐘が鳴り響いています」**とし、現在の市場環境を大恐慌前の「咆哮の20年代」と比較しています。
この判断はBert DohmenとDion Dohmenの最新の論文の分析と高く共鳴しています------両者は同じ核心的な問題を指摘しています:AIのコストは、結局誰が負担するのか?
01 千億ドルの時価総額が消失、AIは重災区
10月の市場の破壊力は衝撃的です。Bert DohmenとDion Dohmenは論文の中で、今回の単月で米国株が蒸発した1.5兆ドルの時価総額は、1987年の「ブラックマンデー」の単日崩落約5000億ドルの3倍であると指摘しています。
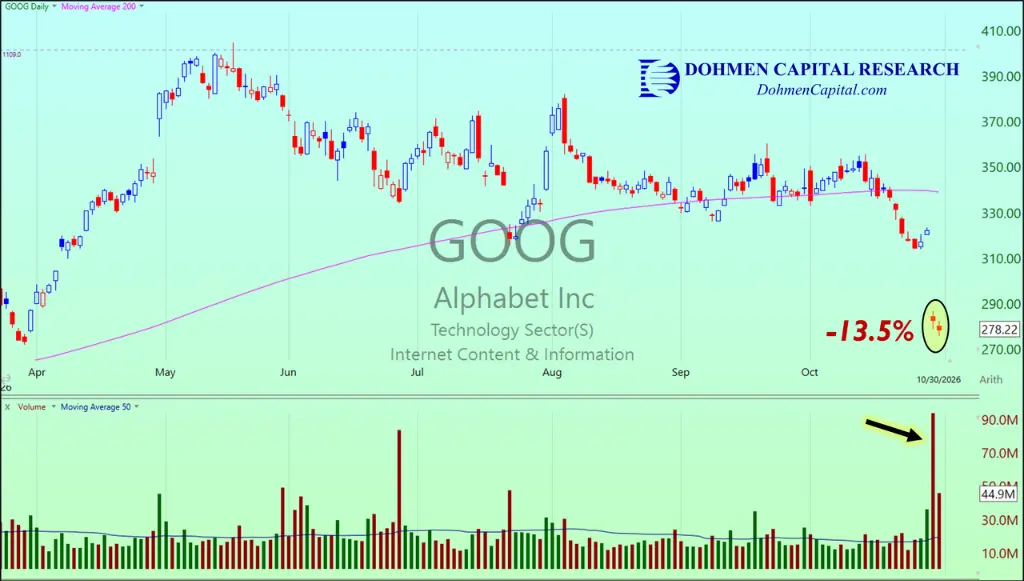
引き金が次々に引かれました。 Metaの第3四半期の決算が10月21日の取引後に発表された後、市場の感情は急変しました;10月28日、マイクロソフトとグーグルが相次いで業績を発表し、グーグルの親会社アルファベットは単日で**13.5%**の暴落を記録し、超大型テクノロジー株全体を引きずり下ろしました。
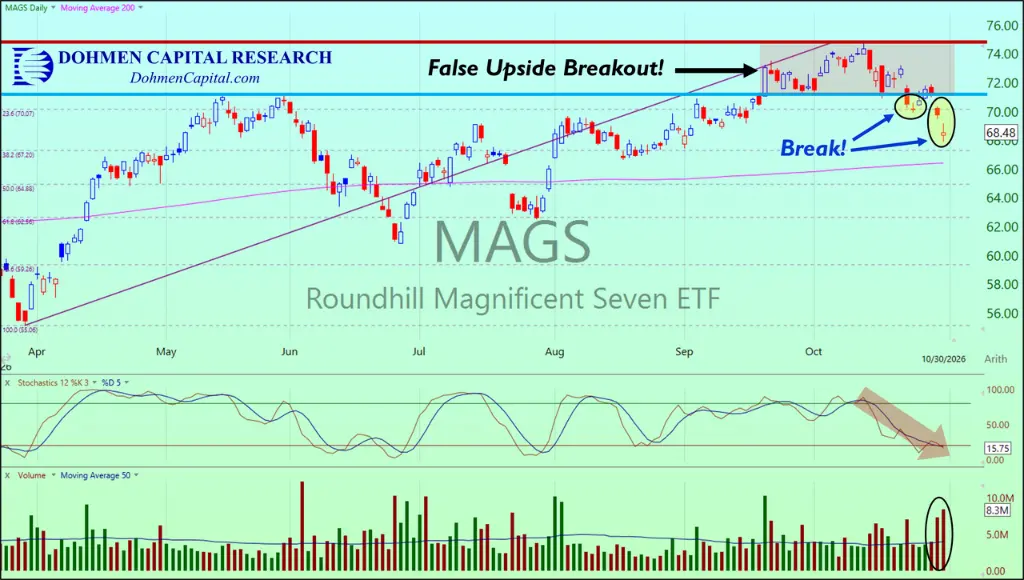
「Mag 7」を代表するMAGS ETFは10月13日のピーク以来急速に勢いを失い、10月末には2日連続で70ポイントの重要なサポートラインを下回り、以前の上昇突破が偽の突破であったことを確認しました。
警戒すべきは、テクノロジー株と半導体セクターの実際のピークは今年の6月にすでに形成されていたことで、その時市場は広く注目を集めていなかったことです。Dohmenの二人は論文の中で、真の市場のピークはしばしば注目を集める崩落の数ヶ月前に現れることが多く、大多数の投資家がリスクに気づく頃には、すでに捕まっていることが多いと強調しています。
02 誰がAIのコストを負担するのか?核心的な矛盾が浮上
今回のAI取引の潮引きの根本的な原動力は、市場が長い間回避してきた問題を真剣に受け止め始めたことです:巨額のAIインフラ投資は、持続可能なビジネスリターンに転換できるのか?
Dohmenは論文の中で、AI資金調達に関する懸念が持続的に発酵し、「市場の頭上に巨大な暗雲が立ち込めている」と述べています。
Elliottは投資家への手紙の中で、AI分野における三つの具体的な懸念を挙げています:
AIモデル企業とAIインフラ製造業者間の循環投資、借金に依存した資本支出の拡大、そして台頭する反AI社会運動 。
Elliottは警告しています。AI製品の価格設定が挑戦を受けたり、市場がAI構築に対する期待が縮小した場合、その市場への影響は「歴史的なものであり、過去数十年のいかなる熊市と同じくらい厳しい可能性がある」と述べています。
この論理の閉環は市場に現れています:超大型テクノロジー株はAIの物語によって大幅なプレミアムを享受していましたが、その物語の商業化が疑問視されると、評価体系は再構築の圧力に直面します。これらの株に重く投資しているレバレッジ資金が撤退を開始すると、証拠金の追徴が引き起こされ、投資家は他の資産を売却して現金化を余儀なくされ、連鎖反応が生じます。
03 信号の重なり:FOMOからFOGOへの感情の変化
市場の感情の基盤構造は質的変化を遂げている可能性があります。
Elliottは、現在のブルマーケットは複数の要因によって支えられており、これがまさにシステミックリスクを構成していると考えています------アメリカの予算赤字の拡大、頑固なインフレ、民間信用のリスク、AIバブルのいずれかの柱が揺らぐと、市場の感情は「逃した恐怖」(FOMO)から「壊滅的な恐怖」(FOGO、fear of getting obliterated)に急転換し、自らを強化する連鎖崩壊を引き起こす可能性があります。
Elliottは、現在の市場でますます流行しているゼロ日オプション取引とミーム株への投機を「ギャンブルに近い行動」と定義し、これらの投機活動が市場の正常な価格設定メカニズムを歪めていると考えています。
ElliottのマネージングパートナーJesse Cohnは最近Xプラットフォームで次のように書いています:
"株式市場は今、異なる感覚を持っている。なぜなら、実際に異なっているからだ。勝者は勝ち続け、敗者は大きな打撃を受け、決算シーズンの市場反応はますます予測困難になり、変動幅も大きくなっている。 "
04 機関は守りに転じ、「潮の逆転」を静かに待つ
上記のリスク判断に直面して、一部の主要機関はリスクエクスポージャーを積極的に縮小し、防御モードに移行し始めています。
Elliottは投資の焦点を資本の保全に切り替えました。Singerと共同CEOのJonathan Pollockは手紙の中で次のように述べています:
"Elliottの50年の歴史の中で、静寂期は確かに存在しますが、これらの時期は歴史的に市場の動乱を伴い、その後に稀な機会のウィンドウが訪れることが多いです。我々の目標は、十分な準備を整え、下方リスクから保護されつつ、市場の底で安価なチケットを購入できる資本を保持することです------潮が再び逆転するのを待つ 。"
Dohmenの二人も論文の中で明確に提案しています:AIおよび関連株が下落しているときに安値で買い増すことを避けることです。彼らはポーカーのテーブルの格言を例に挙げています------「もし誰がその愚か者か分からないなら、その愚か者はあなたです。」
05 歴史的な参照:ピークは決して騒がしく入場しない
DohmenもElliottも、反直感的な市場の法則を示唆しています:市場の真のピークは、一般の人々がまだ気づいていない時に形成されることが多いです。
Dohmenは論文の中で、AIと半導体セクターのピークは今年の6月に静かに形成されていたが、その時には十分な警戒がなかったと指摘しています。高値に入った後に追加投資を行った投資家は、現在巨額の浮損と「損切りしたくない」という心理的な駆け引きに直面しています------これは熊市における捕まった株の蓄積の古典的な道筋であり、今後の反発が大量の売り圧力に直面する根源でもあります。
Elliottは現在の状況を大恐慌前の「咆哮の20年代」と比較しています。その時もまた、債務駆動のリスク嗜好と新技術への熱狂が重なっていました。歴史は単純に繰り返すことはありませんが、しばしば同じ韻を踏んでいます。