
CoreWeaveが25%急騰し、新しいクラウドセクターを活性化させ、AI計算力取引の次の試練はNVIDIAの決算です。
CoreWeaveは火曜日に第3四半期の決算を発表し、収益と損失がいずれも予想を上回り、年間ガイダンスも市場の予想上限を超えました。このニュースは、AI投資のリターンに対する懸念から圧力を受けていた「新云」(neocloud)セクターを後押ししました。
CoreWeaveの株価が1日で約25%上昇したことを受けて、新云(NeoCloud)セクターは一時12%以上の上昇を記録し、ナスダックも中間選挙後の失地を回復しました。市場の楽観的な感情は、2つのニュースによってさらに強化されました。Anthropicが1.5兆ドル以上のIPO評価について議論していると報じられ、以前の会社評価が大幅に引き下げられるという懸念が払拭されました。また、OpenAIの四半期収益が強力で、初めて100億ドルに達しました。
来週資本市場に上場予定のAnthropicにとって、この決算はタイミングが良いものでした。CoreWeaveはAnthropicの重要な計算能力供給者であり、両社の運命はある程度相互に結びついています。同時に、来週のNVIDIAの決算は別の試金石となり、投資家はAIインフラの熱潮が持続可能かどうかを判断するためのさらなる理由を探すでしょう。
しかし、この反発の基盤は依然として脆弱です。一方では、資金が超大規模クラウドプロバイダーから「売り手」と計算能力レンタル業者に移動しています。もう一方では、CoreWeaveの将来の資金調達のギャップ、債務コスト、計算能力供給の拡大が、このAIインフラ取引がどれだけ持続可能かを決定する重要な変数です。
CoreWeaveが新云セクターを集団反発させる
CoreWeaveの第3四半期の収益は36.6億ドルで、アナリストの予想を上回りました。1株当たりの損失は1.27ドルで、市場が以前に懸念していたレベルよりも損失幅が小さかったです。さらに注目すべきは年間ガイダンスです。会社は2026年の年間収益を130億ドルから133億ドルの間と予想しており、市場の合意予想上限を約3.4%上回っています。
CoreWeaveのCEOマイケル・イントレイターは、アナリストとの電話会議で注目すべき詳細を明らかにしました。今年の新規顧客の半数以上がAI分野以外から来ているというデータです。このデータは、AI計算能力の需要が過度に集中しており、AI投資の熱潮が退くと需要が崖のように落ち込むという市場の懸念に対する一つの回答となっています。イントレイターの発言は、高性能計算能力の需要がAIラボの調達に依存するだけでなく、より広範な業界に浸透していることを示唆しています。
それ以前に、CoreWeaveの株価は年内に39%下落しており、AI計算能力セクターの中で最も大きな下落を記録した株の一つです。ドイツ銀行のアナリスト、ブラッド・ゼルニックは決算発表後、「安心できる詳細を提供してくれた会社に感謝する」と述べており、この言葉は市場全体の感情を代表するものです。
決算発表後、CoreWeaveの株価は1日で約25%上昇し、新云セクターの反発を牽引する中心的な対象となりました。
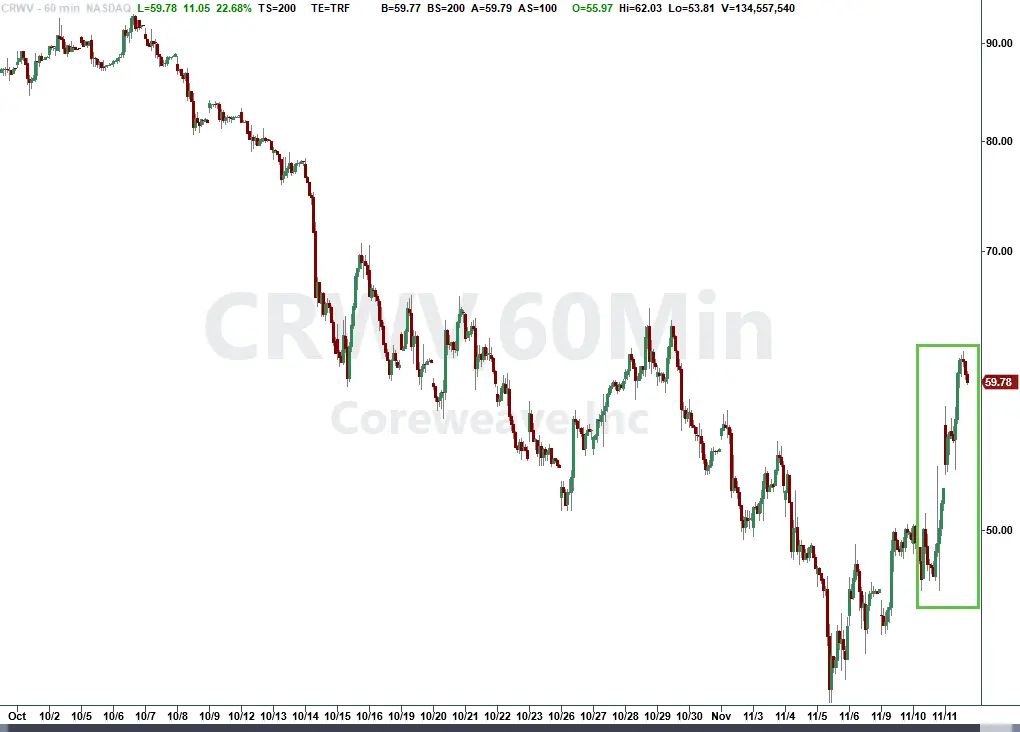
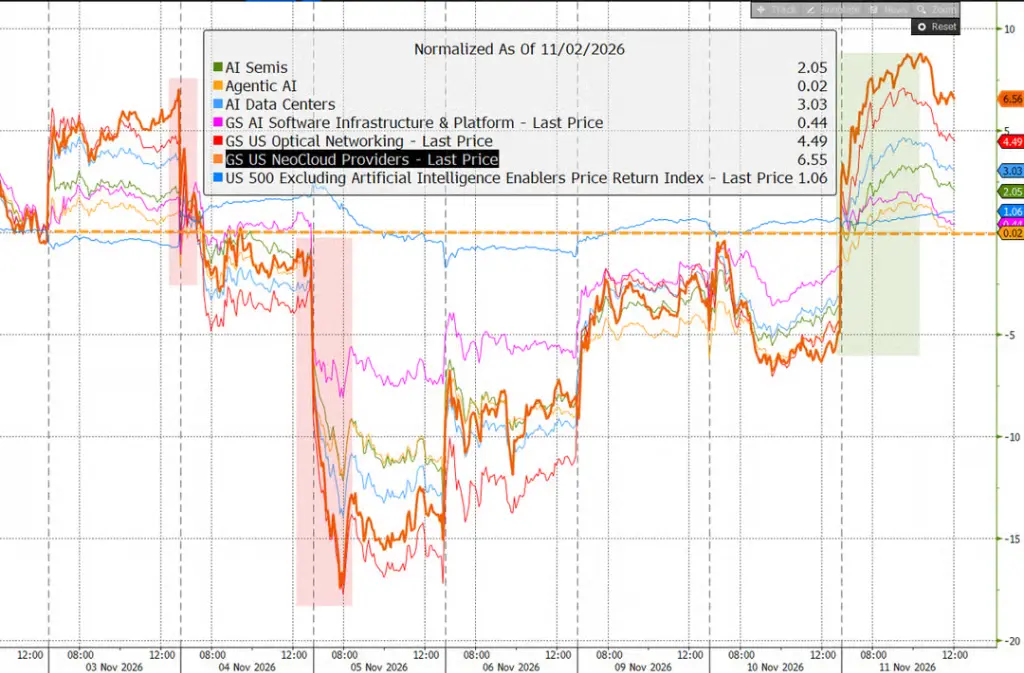
市場データによると、新云関連株は当日全体で12%以上上昇し、ゴールドマン・サックスの広義AI株バスケットは約5%上昇し、非AI株を大きく上回りました。以前はAI資本支出のリターンに対する懸念から影響を受けていた計算能力産業チェーンは、急速な評価修正の波を迎えました。
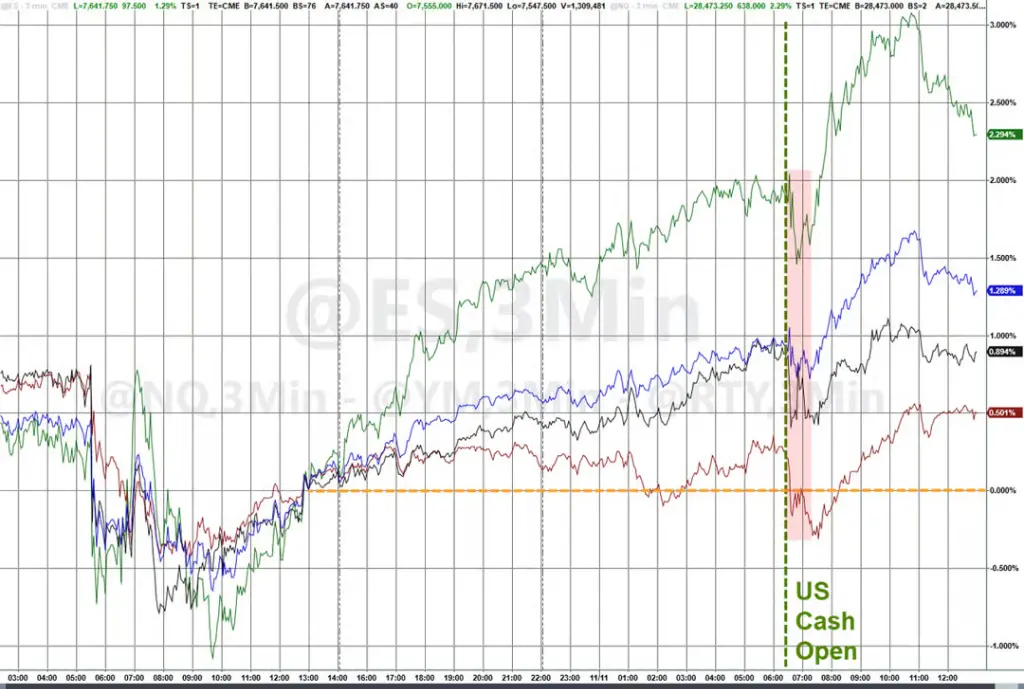
ナスダックも中間選挙後の失地を回復しました。
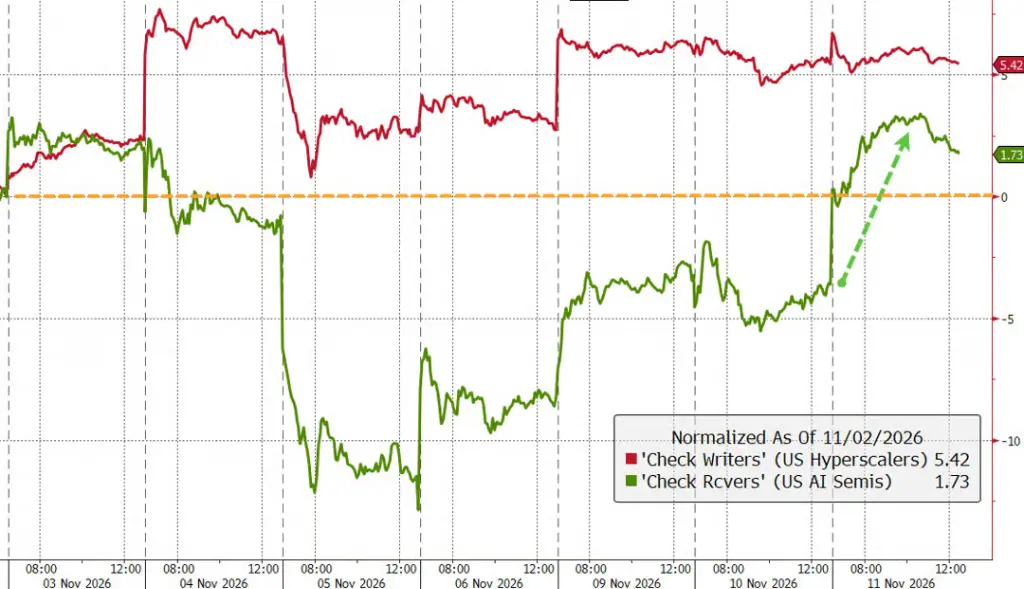
しかし、市場の取引構造を見ると、資金の選択は投資家がまだ完全に懸念を払拭していないことを反映しています。計算能力レンタル業者や半導体企業など、AI資本支出の「受取側」のパフォーマンスがより強い一方で、マイクロソフト、グーグル、アマゾンなど、巨額のデータセンター投資を負担している超大規模クラウドプロバイダーは相対的に遅れています。言い換えれば、現在の市場はAI構築サイクルの直接的な受益者に賭けることを好み、巨額の資本支出を負担する「支払い側」には賭けたくないのです。
CoreWeaveとAnthropic:運命が結びつく
CoreWeaveの決算はAnthropicにとって直接的な意味を持ちます。
AnthropicはCoreWeaveの顧客であり、CoreWeaveや他の多くの新云サービスプロバイダーの計算能力を使用してClaudeシリーズ製品を支えています。また、グーグルなどの超大規模クラウドプロバイダーとも契約を結んでいます。両社は契約条件を公に開示したことはありませんが、イントレイターは今年の4月にAnthropicとの協力を「数十億ドル規模の契約」と表現しました。
ブルームバーグの報道によると、Anthropicは来週上場を完了する予定です。公開上場を目指す最初のアメリカの最前線AIラボとして、Anthropicは検索エンジン、ソーシャルメディア、クラウドビジネスなどの伝統的なビジネスを「防御壁」として持たず、その評価は市場のAIの見通しに完全に依存します。CoreWeaveの強力なパフォーマンスは、理論的にはAnthropicがロードショーでより高い評価を得るのに役立つでしょう。
最新の市場ニュースは、このIPOへの関心をさらに高めました。報道によると、Anthropicの引受業者は1.5兆ドルまたはそれ以上のIPO評価の可能性を評価しています。この評価が維持されれば、Anthropicは最前線の大モデル企業の商業化能力を検証するサンプルにとどまらず、市場がAIの長期成長ストーリーに対してどのようなプレミアムを支払うかの直接的な尺度となります。以前にはAnthropicの評価が大幅に引き下げられる可能性があるとの報道もあり、1.5兆ドル以下になる可能性がありました。
同時に、OpenAIの四半期収益が初めて100億ドルに達したというニュースも、AIアプリケーション層の需要に新たな支えを提供しました。投資家にとって、これは市場が「モデル収益の成長---計算能力の調達拡大---チップおよびデータセンター投資のリターン」の間で相互に検証可能な閉ループを探そうとしていることを意味します。しかし、この閉ループが高評価を支えるのに十分かどうかは、さらなる企業の決算や受注データによって検証される必要があります。
Anthropicにとって、CoreWeaveの決算が発信するポジティブな信号は、上流の計算能力供給者が依然として強力な注文を受け、収益ガイダンスを引き上げ、資金調達能力を維持できることです。しかし、これは両者の共通のリスクも浮き彫りにしています。大モデル企業の外部計算能力に対する需要が持続的に高成長を維持できるか、計算能力供給者が高い資本支出と高負債モデルの下で安定した納品を維持できるかが、この産業チェーンの評価基盤に共同で影響を与えます。注目すべきは、Anthropicが計算能力供給において他の数社の見通しが不明な新云サービスプロバイダーにも依存していることであり、その中にはNscaleも含まれています。報道によると、同社は自身のIPO計画を延期することを検討しているとのことです。
AIの次の試練:NVIDIAの決算
来週、NVIDIAが決算を発表します。投資家がCEOの黄仁勲やその他の関連問題に対する懸念を一時的に脇に置くことができれば、NVIDIAの業績は市場にさらなる楽観的な理由を提供するかもしれません。
NVIDIAの決算の重要性は、GPU需要が旺盛かどうかを検証するだけにとどまりません。市場は、以下の3つのことを確認したいと考えています。クラウドプロバイダーや新云サービスプロバイダーの調達強度が持続するか、Blackwellなどの新製品の供給と納品が需要にマッチするか、顧客の資本支出の急成長がより持続可能な収益と利益に転換されるかです。
この反発の中で、半導体セクターは強力なパフォーマンスを示し、フィラデルフィア半導体指数は数ヶ月ぶりの最大の単日上昇を記録し、以前の一週間の調整の大部分を回復しました。NVIDIAの株価も反発しました。しかし、トレーダーは、一部の活発な資金と個人投資家がNVIDIAの決算前に売却行動をとっていることに気づきました。これは、市場がチップリーダーに対する期待が依然として非常に高いことを意味し、決算が十分に強いガイダンスを提供できなければ、AI取引のボラティリティが再び拡大する可能性があります。
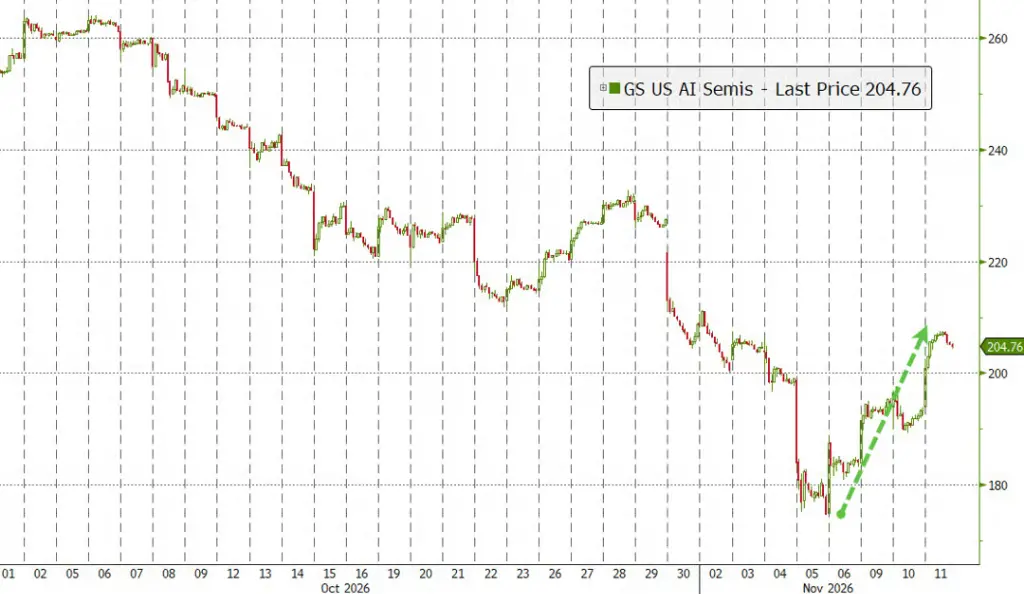
ブルームバーグのコラムニスト、デイブ・リーは、2025年3月にCoreWeaveが上場する際に、この会社が「AI革命の最初の本当の風向き株になる」と警告したことを思い出させます。実際、CoreWeaveの株価は市場のボラティリティの主要な「ガス抜き弁」となっています。
反発の背後:資金調達のギャップと供給の拡大は依然として厳しい制約
しかし、この反発の基盤は依然として脆弱です。CoreWeaveの将来の資金調達のギャップ、債務コスト、計算能力供給の拡大は、このAIインフラ取引がどれだけ持続可能かを決定する重要な変数です。
CoreWeaveの業績は、「AI構築が資金調達の障害によって突然停止するかもしれない」という短期的な懸念を和らげましたが、長期的な問題には完全には答えていません。
強気の論理は、CoreWeaveが顧客契約を基に資金調達主体を設立し、高い比率で担保された債務で建設コストをカバーできるというものです。契約期間内に債務を返済した後、会社はGPU資産を保持し、返済済みの資金調達の設備を再度貸し出すことができます。計算能力が長期的に不足している場合、このモデルはストック設備が持続的にキャッシュフローを生み出すことを可能にします。
弱気派は3つのリスクに焦点を当てています。まずは価格設定です。経営陣が言及したメガワットあたりの収益レベルは、財務諸表が反映する実際の現金化レベルとの間に依然としてギャップがあります。次に資金調達です。市場の見解では、会社は来年約330億ドルの資金ギャップに直面する可能性があり、新たな債務や顧客の前払いに依存する必要があります。最後に供給です。2028年までに市場には約55ギガワットの新たな計算能力が投入されると予測されており、供給が需要の成長を上回る場合、古い世代のGPUの賃料や残存価値が圧迫される可能性があります。
したがって、CoreWeaveが今四半期に証明したのは、計算能力が依然として緊張している中で、会社が注文を受け、資金調達を得ることができるということです。しかし、供給の緊張が巨額の債務をカバーし、古いGPUの残存価値を支えるのに十分な期間持続するかどうかは証明できていません。今後、市場はその投資適格担保ローンの最終的な価格設定、顧客の前払いの規模、会社の資本支出と自由キャッシュフローの転換点が期待通りに現れるかどうかを注視するでしょう。
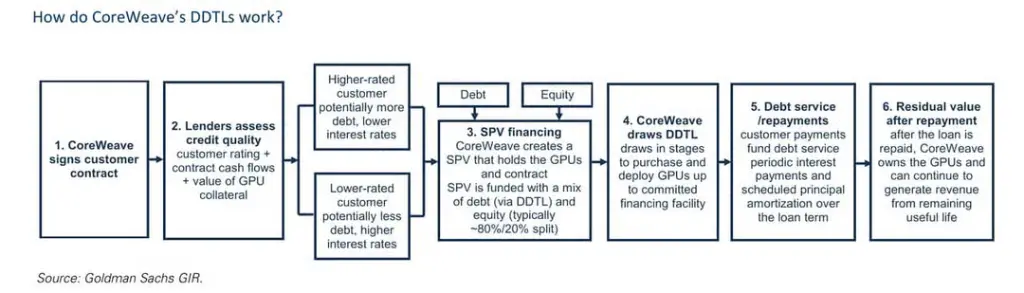
マクロ環境は解放されず、規制の不確実性は依然として潜在的なリスク
アメリカの中間選挙後、民主党が議会を掌握し、テキサス州の次期州知事ジーナ・ヒノホサは選挙期間中にデータセンター建設の一時停止を主張しました。イントレイターは先週、ヒノホサに対して、承認されたプロジェクトの「責任ある完了」と今後のプロジェクトの「持続可能な基準」について合意を求める手紙を送信しました。
決算電話会議で、イントレイターは投資家の感情を安定させようとしました。彼は「最近の重大な規制の変化の影響を受けることはないと予想しています。これらの変化は、どのように建設するかに関する声明であり、建設するかどうかに関するものではないと考えています。」と述べました。
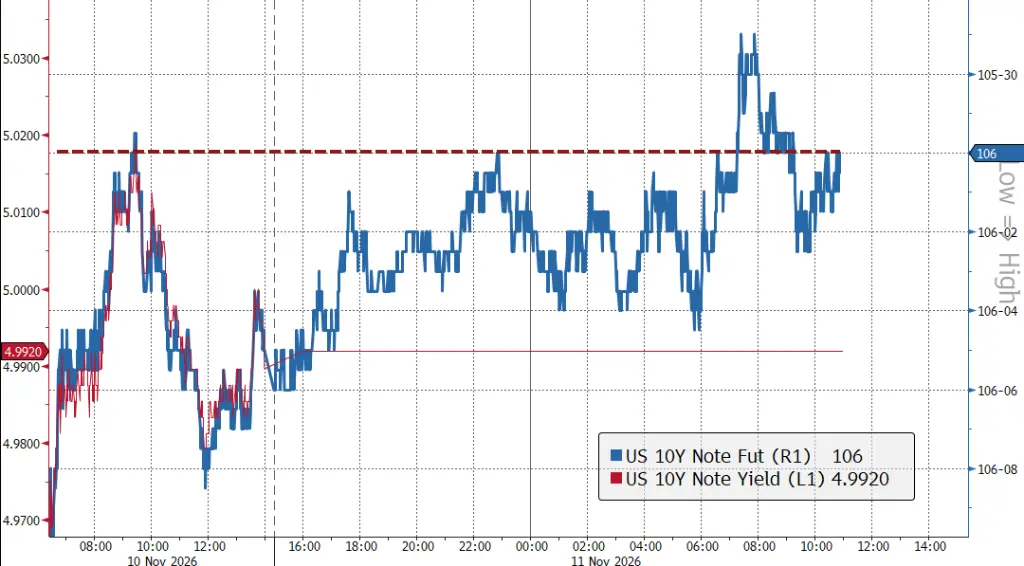
規制を除けば、金利はAIインフラの評価に対するもう一つの制約となる可能性があります。今回の株式市場の反発期間中、市場は将来の利上げに対する価格設定が上昇し、10年物米国債先物の暗示利回りは再び5%に近づいています。債務ファイナンスに依存してデータセンターを構築する新しいクラウド企業にとって、資金調達コストの上昇はプロジェクトのリターン率と株式評価に直接影響を与えます。
さらに重要なのは、株式、信用、金利、原油市場のボラティリティが完全には戻っていないことです。以前に構築されたヘッジポジションは今回の反発の中で一部が決済され、VIXは一時17近くまで下落しましたが、資産間のボラティリティは依然として相対的に高い水準にあります。これは、CoreWeaveがもたらす「喘息の機会」がトレンドの修復に進展するかどうかは、今後の決算、資金調達市場、マクロ金利環境が同時にポジティブな回答を示すかどうかに依存していることを意味します。
全体的に見て、CoreWeaveの決算は一時的に市場のAI計算能力の需要と資金調達能力に対する信頼を修復し、AnthropicのIPOおよびNVIDIAの決算に対してより有利な感情のウィンドウを作り出しました。しかし、「短期的な空売りの買い戻し」から「長期的なファンダメンタルの再評価」へと進むためには、資金調達、供給、GPUの残存価値、金利の4つの難題に答える必要があります。来週のAnthropicとNVIDIAは、このAI反発が継続できるかどうかの2つの重要な試験となります。