
付鹏万字インタビュー:私はBTCに信仰を持っていない、ビットコインの4年サイクルはすでに終了した
インタビュー&執筆:周舟、Foresight News
「私はBTCに信仰を持っていません。」
「マジ兄さんは確実に破産するでしょう、資産は徐々にゼロになり、小口投資家の時代は終わりました。」
「私はビットコインが再び2倍になるとは信じていません。」
「ビットコインの4年周期は、もうなくなりました。」
「あなたたちの言う「信仰」は、私にとってただの資産です。」
「次の段階では、伝統的金融と暗号通貨の研究戦略には、何の違いもなくなるでしょう。」
「金自体はすでに高度に市場化されており、RWAを通じて再度一式を必要としません。」
「私は今の若者が一人でヘッジファンドを作ることに期待しています。」
半年ぶりの二度目のインタビュー、合計6時間。付鹏との交流の中で、私は多くの鮮明で直接的な判断を聞きました。
中国で最も早く暗号業界に公に関心を持った経済学者の一人として、付鹏はBTC、ステーブルコイン、RWA、そして全体のCrypto市場について、自分自身の独立した理解を持っています。
英国のリーマン・ブラザーズ投資銀行から、ロンドンのソロモン・インターナショナル・インベストメント・グループ、そして東北証券のチーフエコノミスト、新火グループのチーフエコノミストへと、付鹏は異なる金融市場の周期を経験し、職業のアイデンティティを変えてきました。
しかし、彼は自分が変わったことはないと言います。
インタビューの中で、彼は何度も変わりゆく肩書きにあまり気を取られないように強調しました。過去30年間、彼は常に一つのことをしてきました。
その一つのこととは何でしょうか?
インタビューの中で、私たちはビットコイン、ステーブルコイン、RWA、Polymarket、AI、香港の暗号業界の現状、そして小口投資家の未来について話しました。以下はインタビューの本文です:
01|暗号業界は以前の暗号業界ではない
Joe Zhou:私は一昨日、2026香港フィンテックウィークに参加しましたが、Crypto企業はフィンテック業界全体の割合が十分の一にも満たないことに気付きました。この状態は今後変わると思いますか?
付鹏:Cryptoが全体の大類資産ポートフォリオの中で占める割合は、基本的に大きな変化はないと思います。なぜなら、その基盤となるコア技術は、すでに伝統的金融システムと融合し始めているからです。
Joe Zhou:ビットコインの4年周期はまだあると思いますか?
付鹏:もうありません。それは前の時代の産物です。そして私たちの分析フレームワークには、そもそも4年周期なるものは存在しません。
Joe Zhou:でも、一定の影響はあるでしょう?
付鹏:信じてください、市場がまだ小さいときは、大口が売ったり買ったりすると、当然価格に影響を与えます。
しかし、資産ポートフォリオ管理の時代に入ると、これらの要因は異なります。完全に影響がないとは言えませんが、市場価格を左右するには不十分です。
Joe Zhou:ボラティリティは縮小しますね。
付鹏:はい、その点は正しいです。機関投資家の力が介入すると、ボラティリティは自然に低下します。
Joe Zhou:あなたは以前、今の暗号業界は以前の暗号業界とは意味が異なると言っていました。
付鹏:この言葉は多くの人を不快にさせるでしょう。誰かは罵り、誰かは考えるでしょう。しかし、罵る人は、あまり良いことを言わないと、数年後には歴史に淘汰されるかもしれません;考える人は良いと思います。彼らは真剣に考え、もしかしたら方向性を見つけるかもしれません。
Joe Zhou:では、あなたの心の中で、以前の暗号業界はどのようなもので、未来はどのような形になると思いますか?
付鹏:私は以前の暗号業界がどのようなものであったかを想像する必要がありますか?
先ほどの例を挙げますが、方展博の時代の香港株は、ベストを着て、現場で叫んでいましたよね?まったく同じです。小口投資家の比率が非常に高く、チップ性取引、博弈性取引、高ボラティリティは、その時代の特徴です。
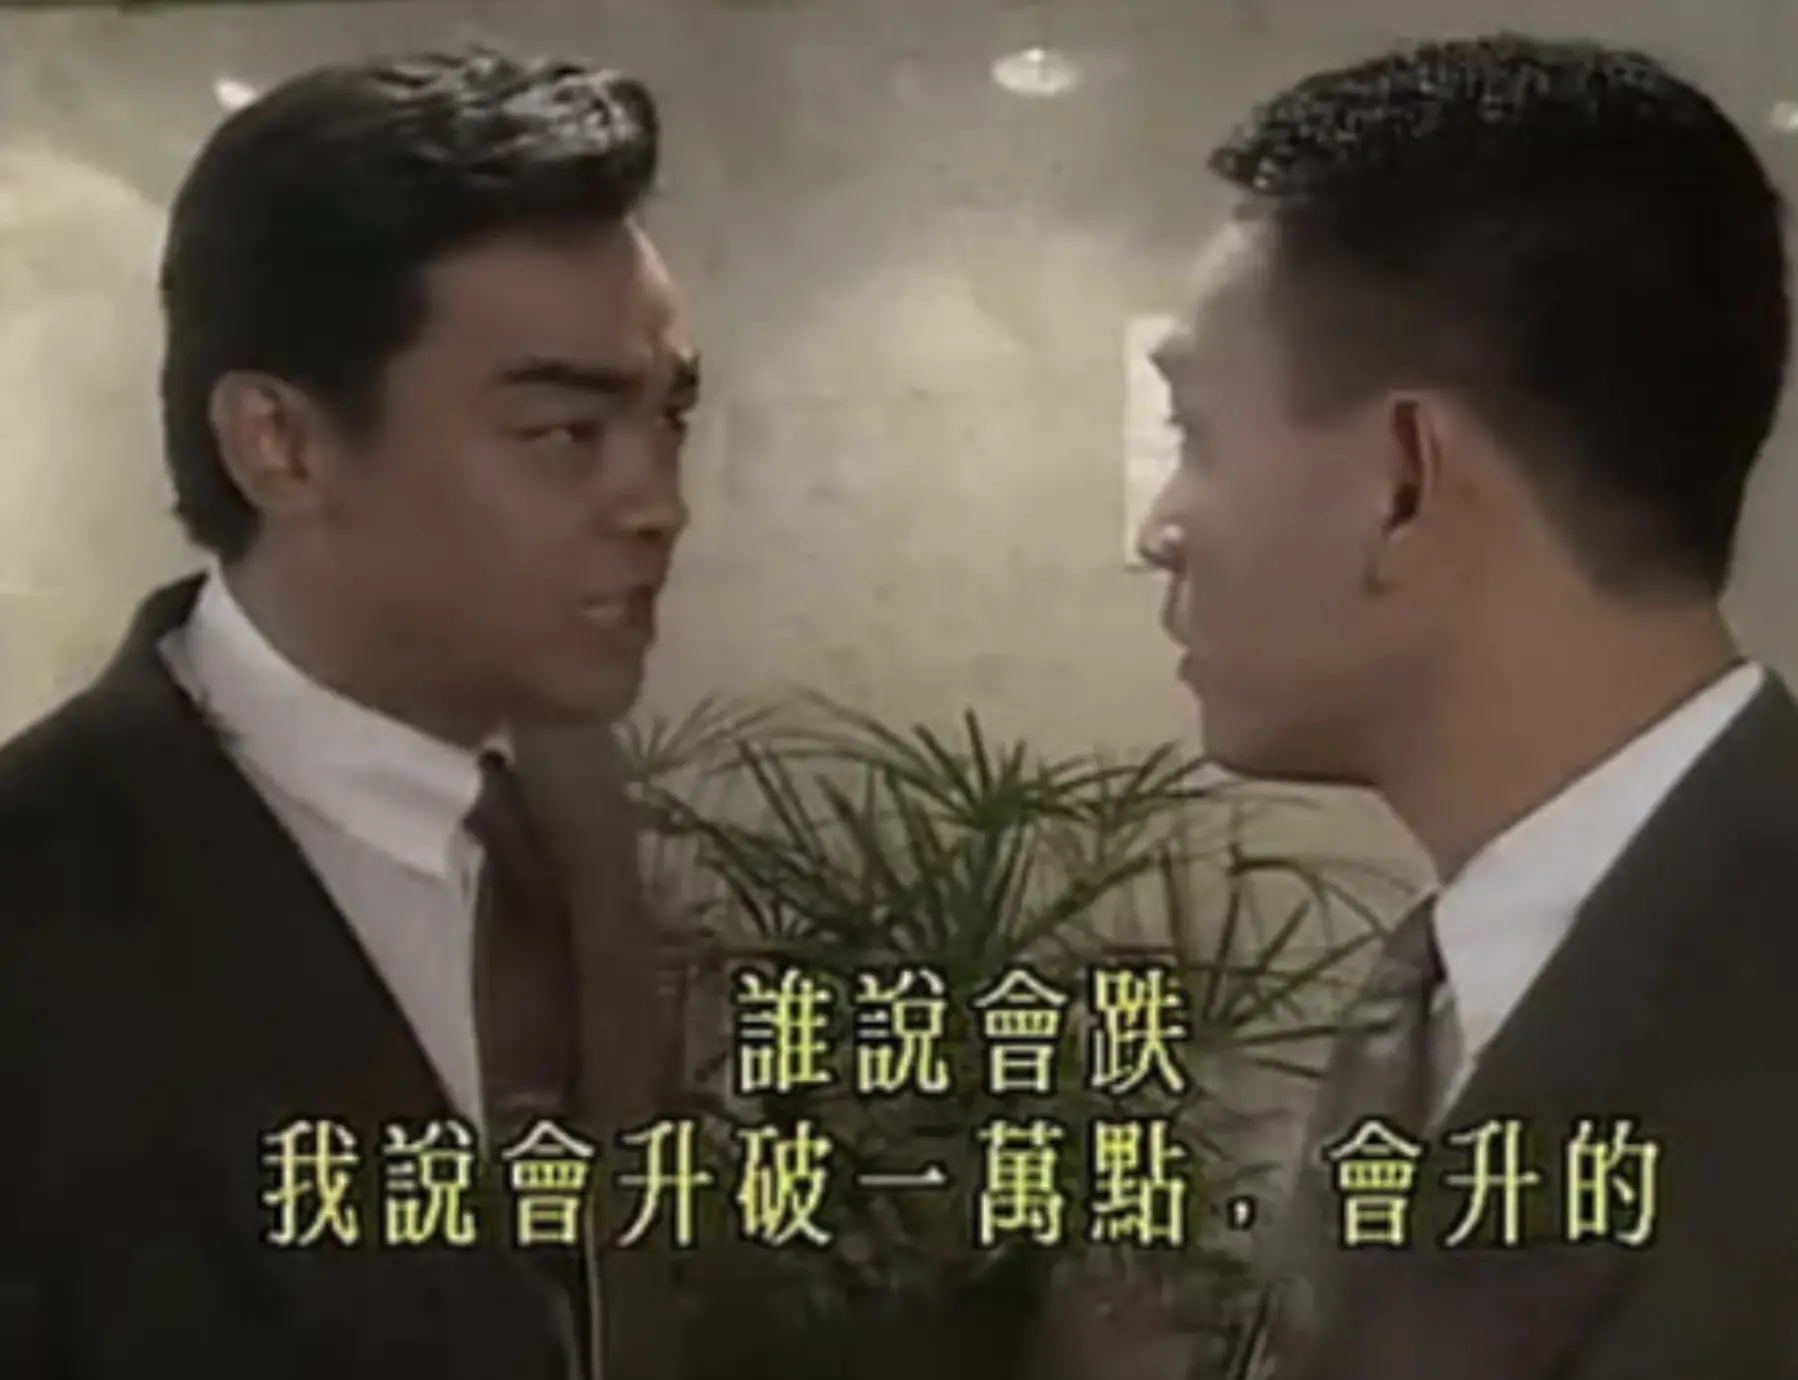
『大時代』の方展博(左)、劉青雲が演じる
中国に置き換えると、当時は何でしたか?海南商品取引所。コーヒー、赤小豆、緑小豆、砂糖、ソルガム……あなたが経験したかどうかわかりませんが、当時は無数の取引所があり、各省にありました。私たちには株のOTC取引所もあり、商品取引所もありました。それは後の暗号業界とまったく同じではありませんか?たくさんの取引所、たくさんの草コイン、さまざまな小品種、何の違いもありません。
だから、私たちがあのようなものを経験したとしても、この業界を理解していないわけではなく、むしろ非常によく理解しています。
ただ参加できない重要な理由は、私たちが伝統的資産の中での占有率がすでに大きいからです。あなたたちが成熟する前に、私はあなたたちが何をしているのか非常によく理解していますが、私たちは参加できません。
それが初期段階と呼ばれるものです。初期段階が過ぎ、市場が成熟すれば、皆自然に参加できるようになります。
Joe Zhou:伝統的金融と暗号通貨の研究戦略には、どのような共通点があると思いますか?
付鹏:第二段階に入ると、完全に通じ合います。言い換えれば、何の違いもなくなります。
なぜなら、デジタル資産は本質的には一つの資産クラスであり、伝統的システムとは独立したものではないからです。最終的には伝統的システムに組み込まれます。
伝統的金融にとっては、一つの資産クラスが追加されることに相当するので、研究方法論は共通しています。例えば、私がFICC + Cryptoをやる場合、過去の経験は完全に暗号資産に応用できます。(注:FICCは固定収益、外国為替、大宗商品業務を指します。)
しかし、10年前の初期段階に置くと、過去50年に形成された大規模な資産取引の経験は、その時点では何の意味もありません。
考えてみてください、香港証券取引所が70年代、80年代に株を取引していたら、その時代にマクロ経済や資産配分について語るのは無意味ではありませんか?
その時代は「方展博」のプレイスタイルでした:あなたがどれだけのチップを持っているか、私がどれだけのチップを持っているか、あなたが私を攻撃し、私があなたを攻撃する。その時代に大類資産配分を語るのは、無駄です。
だから、これは実際には時代の選択です。今、時が来ました。
02|ビットコインの天井:有限供給が配置規模を制限する
Joe Zhou:ビットコインを資産ポートフォリオに組み込むと、前後の資産は何になると思いますか?例えば、ボラティリティに基づいて並べると。
付鹏:ボラティリティを拡大したいなら、イーサリアムを選びます。さらに上に行くと、価値のある資産、例えば米国株のAI株を選びます。
これは実際には一つのチェーン上の資産です:前がNVIDIA、後ろがイーサリアム、その間がビットコインです。分母のボラティリティを数倍に拡大すれば、それがイーサリアムです。資産の最大の割合は、やはり前に置かれるべきで、例えばNVIDIAです。
もしあなたが資産管理をしているなら、必ず最も確実性が高く、ボラティリティが最も低い資産に最大のポジションを置くでしょう。そしてビットコインは暗号資産の中で、徐々に全体の資産ポートフォリオで最も確実性のあるものになりつつあります。
Joe Zhou:では、将来的にビットコインの資産ポートフォリオにおける割合は、ますます大きくなると思いますか?NVIDIAのように?
付鹏:あなたに質問します:商品デリバティブは今や50年の歴史があります。先物、オプション、ETFを通じて、それはウォール街の投資ポートフォリオの中でどのくらいの割合を占めていると思いますか?
その割合は確かに増加していますが、総占有率はどのくらいになるでしょうか?言い換えれば、やはり規模の問題です。
ビットコインは総量が有限であることで価値を維持しています。しかし、どんなことにも二面性があります。
一方では、数量を制御することで価値を維持できます;他方では、それは制限をもたらすことにもなります。株式市場は異なり、全体の株式市場は常にIPOを行い、理論上の総時価総額は持続的に拡大できます。人類が富を創造し続ける限り、株式市場は新しい資産を吸収できます。
ビットコインはそうではありません。その数量は有限であり、これは将来的に全体の資産配置における規模の割合が制約を受ける可能性があることを意味します。
Joe Zhou:つまり、こう理解してもいいですか?ビットコインの現在の時価総額は約1兆ドルで、NVIDIAは4兆ドルです。今は少し少なく配置していますが、もしビットコインも4兆ドルに達したら、さらに上に行くと思いますか?
付鹏:とても簡単です。あなたがこう言っていると、また初期の10年間の原理主義的な概念に戻ってしまいます。
どうして可能でしょうか?4兆ドルは実際には2、3倍程度です。当時の時価総額で計算すると、ビットコインが1兆ドル以上から4兆ドルに上がるのは、ほぼ2、3倍で、換算すると、一枚のビットコインは約30万、40万ドルになります。
では、私はこう言えるのでしょうか?ビットコインの総量が有限であるため、理論的にはすべての価値がそれに集まることができ、価格は天井まで上がることができ、さらには100万ドルになることも?そんなことは言っても意味がありません。本質的な底層論理は間違っています。
ビットコインを一つの株式として考えることができます。
NVIDIAは50兆ドルの時価総額を達成できるでしょうか?不可能です。しかし、8兆ドルには達成できるでしょうか?可能性があります。
仮にNVIDIAが8兆ドルに達し、将来的に業績が下降した場合、株価は下がるでしょうか?もちろんです。では、どのような場合に、たとえ業績が下降しても株価が下がらないでしょうか?それは、株式を買い戻して消却することで、株式の数量を減らして一株あたりの価値を高めることができます。あなたはこう理解できます:ビットコインはおそらくこの概念です。
Joe Zhou:しかしビットコインは総量が有限ではありませんか?なぜ資金が流入し続け、買い手が増えても、価格が持続的に上昇しないのでしょうか?
付鹏:答えはとても簡単です:それが有限であるからこそ、皆が買い続ける状況にはならないのです。例えば、私が資産管理者として、1%の配置を増やすことは可能ですが、さらに上に加えるのは非常に難しいです。
Joe Zhou:つまり、ビットコインは再び倍になることは不可能ですか?
付鹏:不可能です。なぜなら、それの容量は有限だからです。商品銅のように、大手資産管理会社が数十億、数百億ドルの資金をすべて銅に変えると思いますか?もし本当にそうしたら、それ自体が銅価格に影響を与える最大の要因になります。
ビットコインも同様です。その総量は有限であり、配置できる規模にも限界があります。
03|信仰はなく、資産配置のみ
Joe Zhou:あなたは暗号資産を保有していますか?
付鹏:私たちの「保有」は、あなたたちの「保有」とは異なる概念です。
Joe Zhou:あなたは中央集権的または非中央集権的取引所を使用しないのですか?
付鹏:私たちが最初に参加したのは、主にコンプライアンスの問題です。最初に接触したのはビットコイン先物で、これはコンプライアンスに適合しています。あなたたちが当時使用していた取引所のものは、コンプライアンスに適合していませんでした。香港の南方東英のような製品には参加できます。もう一つの方法は、ビットコインETFに配置することです。
Joe Zhou:ここに違いがあります。例えば、私たち小口投資家は、直接取引所でコインを買いますが、金融機関はETFを購入する傾向があるかもしれません。
付鹏:私は本当の違いはここにはないと思います。本当の違いは、あなたたちの言う「信仰」が、私にとってはただの資産であるということです。
例えば、私はETFを購入し、その資産を間接的に保有することができます。私は多くの人のように、必ずアドレスやウォレットを持ち、その中にコインが入っている必要はありません。
私にとってはとても簡単です。仮に私がビットコインが8万ドルに上がると判断した場合、私は売るべきでしょうか?私は直接ETFを減らせばいいだけで、資産ポートフォリオを調整すればいいのです。
私は「減らしたら、私のウォレットにはもうないのでは?」ということに執着することはありません。そんなことはありません。これが違いです。
私たちにとって、これは資産配置に投資可能な資産クラスを追加することを意味します。これは、古い暗号業界の信仰的な「保有」とは全く異なるものです。
伝統的金融の専門家にとって、ビットコインは特別な信仰を与えられる必要はなく、必ずしもオンチェーンのウォレットを通じて直接保有する必要はありません。まず第一に、それは投資ポートフォリオに組み込むことができる資産です。
価格が上がれば、減らすことができる;判断が変われば、配置を調整できる;より良い投資機会が現れれば、資金を他の資産に移すこともできます。
この論理は複雑ではありません。重要なのは、あなたがビットコインを信じるかどうかではなく、それが全体の資産ポートフォリオの中でどのような位置にあるかを判断することです。
ビットコインは信仰の一形態かもしれませんが、私にとってはまず資産です。
04|米連邦準備制度の利下げ、なぜ BTC は下がり続けるのか?
Joe Zhou:あなたの研究の観点から見て、暗号市場に最も関係のある要因は何ですか?利益に関する要因ですか?
付鹏:とても簡単です。もし暗号資産が投資可能な資産に変わり、過去40年にわたって発展してきた金融フレームワークに組み込まれ、資産クラスとして吸収されるなら、必ず「共振」が起こります。つまり、いわゆる関連性です。
その全体の資産取引のフレームワーク論理は、伝統的な金融と融合します。
暗号資産にとって、最も影響を与えるのは単純な需給関係ではなく、どのアドレスやどのウォレットにどれだけの資産があるかを見ることでもありません。
昔の香港株「大時代」を思い出してください。その時はマクロ経済を研究する必要は全くありませんでした。なぜなら、マクロ経済は核心的な変数ではなかったからです。核心的な変数は流通株の数であり、あなたがどれだけ持っているか、方展博がどれだけ持っているかです。みんながコンピュータの前に座ってキーボードを叩き、狙いを定め、手元のチップが多いかどうかを競っていました。
初期の中国株式市場も同様でした。庄家がその中で博打をしているとき、マクロ経済を研究する必要は全くありませんでした。なぜなら、その時は巨大な金融機関が介入していなかったからです。これが数年前のコイン界、数年前の暗号資産の状況です。
しかし、今は違います。今日の香港株を見てください。アリババやテンセントのような株は、当時のような取引方法がまだ存在するでしょうか?仙株はもちろんまだありますが、それらは規模が小さすぎます。しかし、大型資産に関しては、もうそのようなことはありません。
この時、マクロ経済や流動性が重要になってくることに気づくでしょう。これらの要因は大型資産ポートフォリオに影響を与え、またそのポートフォリオは具体的な資産に影響を与えます。
現在の暗号資産はこの特性を持っています。多くの人が気づき始めています。AI株、NVIDIA、そして他の人工知能関連資産が、暗号資産と共振を生み出しています。流動性が評価に圧力をかけ、伝統的な分析パスが暗号資産に影響を与え始めています。
これが答えです。
Joe Zhou:では、現在のマクロ環境が暗号市場に与える影響は何ですか?マクロ的に見て、市場はどのような状況にありますか?
付鹏:昨年11月から、流動性が引き締まっています。
おおよそ昨年11月、米連邦準備制度のバランスシートが一定の程度まで縮小しました。注意すべきは「一定の程度まで縮小」ということです。これは流動性の数量(Q)レベルでの圧力をもたらします。
一般の人々は、米国の利下げは資産にとって良いことだと感じるでしょうが、流動性は単なる金利の価格問題だけでなく、通貨の数量の問題でもあることを皆が見落としています。
縮小の量が一定の程度まで達すると、利下げ(P)がもたらす流動性の豊富さを相殺し、全体の流動性は逆に引き締まります。この時、すべての評価類の資産が最初に圧力を受けることになります。
この論理は伝統的な資産で既に検証されています。過去6、7年の間に、2回発生しており、どちらも暗号資産に影響を与えました。だから、過去数年の市場はこのように変化してきたのです。
Joe Zhou:では、このサイクルはいつ終わると思いますか?つまり、比較的弱気なサイクルです。
付鹏:私は上半期にあなたに言いましたが、今年の年末です。
考えてみてください。もし流動性が徐々に市場に影響を与える最大の要因になった場合、あなたの「タイミング」はそのポイントで選ばなければなりません。タイミングのポイントを正しく選ぶ必要があります。
付鹏にとって、今日の暗号市場を理解するには、もはやオンチェーンデータ、取引所の資金の流れ、大口のポジションだけを見ていてはいけません。
ビットコインが徐々に大型機関に投資ポートフォリオに組み込まれる資産となると、必然的に伝統的な金融システムの影響を受けることになります。
利下げは必ずしも流動性の緩和を意味するわけではなく、金利の低下もすべての資産が上昇することを意味しません。通貨の数量と資金の価格の関係が、暗号資産の評価に影響を与える重要な変数になりつつあります。
コイン界はますます伝統的な金融市場に似てきています。過去のチップを使った博打の時代は完全には消えていませんが、ますます多くの大型資産にとって、マクロ経済と流動性は避けられない変数となっています。
05|AI時代、若者は一人ヘッジファンドになれる
Joe Zhou:AI取引はFICC + Crypto市場にどのように影響しますか?
付鹏:実際にはAI Trading Agentのプロセスです。これは投資家の構造全体を変えるでしょう。
簡単に言えば、小口投資家はより早く淘汰されるでしょう。そして確実なことは、今の00後の若者たちが努力すれば、将来「一人ヘッジファンド」に急速に変わる可能性があるということです。なぜなら、AIというツールが効率とコストを極めて低く抑えるからです。以前は小口投資家が専門機関に変わるのは難しかったですが、今の若者には希望があります。
しかし逆に、AIを全く使わない別のグループも市場から迅速に淘汰されるでしょう。ですから、これは両極化です。
AIは確実に一つの結果をもたらします:一部の若者が一人ヘッジファンドに変わる一方で、上の金融機関はより強くなるでしょう。
これらの金融機関が将来取引を競うとき、単に「判断」を競うのではなく、誰がデータを多く持っているか、誰のデータが希少で、誰の計算能力が強いかを競うことになります。あなたが10億を使ってバックエンドサーバー、データメンテナンス、計算能力の維持を行うなら、他のヘッジファンドよりも強くなるでしょう。
あなたは、かつてのグランプリ基金が生み出した富の奇跡が「判断」によるものだと思いますか?それはコンピュータの時代です。
プログラム取引の時代、あなたたちがまだ使えないとき、私はとても簡単に------私はコンピュータで取引し、あなたは人間が注文を入力して取引するのですから、私は必ずあなたからお金を稼げます。それが一つの時代です。
Joe Zhou:ますます巨大企業が独占すると思いますか?
付鹏:そう思います。最終的な結果は、小口投資家が市場に直接参加する割合が大幅に減少することです。つまり、あなたは超低頻度の資産配置に変わらなければなりません。もしあなたが高頻度取引をしようとしたら、必ず死ぬことになります。これは歴史的なトレンドです。
Joe Zhou:AIが登場した後、あなたの資産配置や本来のビジネスモデルに何か変化はありますか?
付鹏:特に変わりません。私たちはただ一つの資産クラスが増えただけで、変化はありません。
Joe Zhou:研究方法はどうですか?
付鹏:これは変わります。中間層の研究者は意味がなくなり、末端の取引注文も意味がなくなります。あなたのAI Trading Agentがすでにそれを完了させています。
Joe Zhou:では、あなた個人には何か変化がありますか?
付鹏:すでにそうなっています。私のことを言っているのではなく、今やロンドンの多くの老舗ファンドが人員削減を行っています。中間の段階には価値がなくなっています。私たちも毎日業界のマクロ分析を行っていますが、以前は人がそれを行っていましたが、今では17人のAIスタッフがいます。
Joe Zhou:もし今、若い投資家に資産配置のアドバイスをするとしたら、どう言いますか?
付鹏:いや、若者は何の資産配置が必要なんですか?これは小登が私に「20万持っているが、どう資産配置すればいい?」と聞いてくるようなものです。私は「それなら全額投資すればいい」と言います。
とても簡単です。資産配置は、あなたが一定の資産規模を持っていることが前提であり、その後、リスク許容度や投資リターンの期待などに基づいて決定されます。
Joe Zhou:では、あなたにユーザーのプロファイルを描いてみます:私たちのような一線都市で働く人々で、少し資産がある場合、あなたは例えば、暗号資産をどれくらい配分すべきだと思いますか?
付鹏:まずは債務を返済し、レバレッジを下げて、仕事のキャッシュフローを守り、AIに代替されないようにしてください。残ったお金で、何に投資するかを考えればいいです。絶対にクレジットカードを使ったり、小額融資を借りて高ボラティリティの資産に投資することは避けてください------私はあなたに言えますが、それは絶対に無理です。そんなことは絶対にしないでください。
Joe Zhou:しかし、そうすると市場はとても退屈になりますね。これは超効率的な市場になってしまいます。
付鹏:しかし市場自体も淘汰の波です。あなたはそれを知っておくべきです。それも淘汰の波なのです。
06|Cryptoの真の価値はどこにあるのか?付鹏の目に映るステーブルコイン、RWAとPolymarket
Joe Zhou:私は新しいものが出てきて、市場がそれほど退屈ではなくなると思います。
付鹏:今のPolymarket、あなたは面白いと思いませんか?同じです(笑)。
Joe Zhou:あなたも遊びますか?
付鹏:なんで遊ぶ必要があるんですか?以前、私たちがイギリスにいたとき、賭けをしていましたよね?同じです。でも、私が言った「私たちが賭ける」と「あなたたちが賭ける」は全く違います。
その時、インターネットはそれほど速くなく、私たちは携帯電話を持って、チケットを買って、スタジアムの現場で、時間差を利用して------その取引プラットフォームには遅延があり、ゴールが入った後、約1分半でオッズが更新されました。それがアービトラージです。
Joe Zhou:あなたはステーブルコインの未来の市場をどう見ていますか?
付鹏:実際には、最終的にステーブルコインの割合は、現在見られる各国の多様な外貨準備------つまり金融システムで使用される通貨------の割合とほぼ同じになるでしょう。
ステーブルコインは単なる技術手段です。私たちの金融の中間層、つまり貿易層、取引層、支払い層は、元の金融システム、元の通貨から、各国の通貨に固定されたステーブルコインに変わっただけです。
Joe Zhou:ステーブルコインとCBDC、どちらをより期待しますか?
付鹏:最終的にはステーブルコインを基準とするでしょう。
Joe Zhou:あなたはRWAをどう見ていますか?
付鹏:単なるツールです。特に意味はありません。あなたはそれに何でも追加できます。ブロックチェーンと同じように、それはツールであり、金融分野での概念です。例えば、以前の貿易では大量の書類があり、偽造を防ぐためにブロックチェーン技術が同様に適用されることができます。
技術的なツールが最終的に形成するのは「資産」であり、RWAは資産ではなく、ツールです。
Joe Zhou:では、香港のRWAの革新をどう見ていますか?
付鹏:現在最も効果的なRWAは実際にはステーブルコインです。
多くの伝統的な資産が入り込もうとしており、RWAを使って非標準的で長尾の資産を発行しようとしています。しかし問題は:これらの資産を購入することは、他の資産を購入することと比べて、どのような利点があるのかということです。
Joe Zhou:では、金のような高流動性の資産を使ってRWAを作るのはどうですか?例えば、金をトークン化することは?
付鹏:意味がありません。金自体はすでに高度に市場化され、高度に競争化された資産であり、流動性は十分に良好で、RWAを通じて新たに一式を作る必要はありません。
技術は必ずその真の適用シーンを見つける必要があります。既存の成熟した資産シーンにRWAの殻を自然に適用できると思わないでください。実際に実現できるのは、しばしば既存の金融システムがカバーできない場所です。
07|なぜ今、新火に参加するのか?デジタル資産がFICC+C時代に入っている
Joe Zhou:なぜ新火に参加することを選んだのですか?
付鹏:とても簡単です。2025年のすべての規制と技術の進歩は、1980年代のFICCの台頭を告げる瞬間です。第二次世界大戦後、金融と技術の最初の大融合、大変革は1980年代でした。第二回目は、今回だと思います。
FICCの時代は、伝統から新しい世界への移行を象徴しています。それは完全に火を点けました。両端が中央に向かって進むのは、実際には一枚の窓の紙が必要であり、誰かがそれを突き破って火を点ける必要があります。
Joe Zhou:新火グループが新旧交替の際に持つ優位性は何だと思いますか?
付鹏:私はそれは------選択が正しかったということだと思います。
第一段階は小口化の特徴です。初期には「野蛮」とは呼べませんが、確かに粗放式の発展でした。この粗放式の発展の段階は、実際にはすでに過ぎ去りました。過去10年、世界的な規制とコンプライアンスの進展に伴い、その段階は終了しました。
第二は取引所です。歴史的な経験に基づくと、取引所の道は、私たちが今行っている資産管理ほどには遠くありません。
当然、最終的な取引所は必ず百花繚乱で、その後大規模な合併が訪れるでしょう。私個人の見解では、大合併の兆しはすでに現れ始めています。伝統的なニューヨーク証券取引所やナスダックなどは、すでに現場にいます。伝統的な取引所の接続や融合は、実際に始まっています。
Joe Zhou:あなたは暗号通貨産業の未来をどう見ていますか?
付鹏:見てください、伝統的な取引所も急速に進化し、参入しています。歴史的に見ても、同質化した多くの取引所が最後には大規模な合併・買収を経て、世界で最大の数社だけが残るということは珍しくありません。同時に、劣った資産は徐々に消えていきます。
まったく同じです。暗号圏に特別なことがあると思わないでください。50年前のあの時期と何の違いもありません。
Joe Zhou:香港で9号のライセンスを取得して、直接取引を行いますか?
付鹏:もう年を取ったので。こちらには若い人がいるでしょう?若い人を育てればいいだけです。自分がこの年齢になって、まだ市場の最前線で見守っている必要はありません。脳梗塞が怖くないですか?この年齢になると、ダリオのように------あなたは伝承し、若い人を育てる必要がありますが、経験やすべての知識を彼らに渡さなければなりません。
Joe Zhou:このタイミングで新しい火に参加することは、業界に何らかの重大な変化が起こったことを意味しますか?
付鹏:金融はテクノロジーの変化に伴って変わります。
08|中国、香港とCryptoの未来:長い新旧交替
Joe Zhou:あなたはここ2年の中国経済の発展傾向をどう見ていますか?
付鹏:中国だけでなく、世界全体の見方は大体同じです。一言でまとめると:新旧交替です。
伝統的な生産関係や伝統的な業界はさまざまな問題に直面しており、革新的なものが現在非常に人気です。国内でも同様です------AIや人工知能、データ、計算力、ロボットを扱っている人は、今が悪いとは思わないでしょう。しかし、不動産業をやっている人や伝統的な生産関係、伝統的な加工製造にいる人は、非常に厳しいと感じるかもしれません。
どちらが正しいか、どちらが間違っているかは存在しません。この二つは共存しています。
したがって、今は「新しいものもあり、古いものもある」段階です。新しい視点に立てば、「私たちは構造改革を完了し、前進しています」と言えるでしょう;古い視点に立てば、「誰が私を救ってくれるのか?」(笑)と問うでしょう。この矛盾は必然的なものです。
実際、あの頃のアメリカも同じでした。2015年、2016年には、同じような状態でした。2008年のサブプライム危機の後、金融システムのレバレッジは取り除かなければならず、レバレッジを減らす業界は自然に厳しい状況に陥りました。そして新しい業界が誕生しています。2015年、2016年の時、木頭姐が言っていた「破壊的イノベーション」などの業界はまだ初期段階にあり、その部分は非常に良かったです。
Joe Zhou:中国のCryptoと金融業界のイノベーション文化は、突破が難しいですか?
付鹏:金融イノベーションも一つのイノベーションであり、テクノロジーイノベーションも一つのイノベーションです。
イノベーションの道筋において、西洋は法律がなければ、まずやってみて、終わった後に補完するという大胆に前進するスタイルです。アジア地域は、まずこの事が問題ないことを確認し、誰かが責任を負うことを望み、他の人がほぼ進んだ後に、私もそれを持ってきて模倣します。
Joe Zhou:このような文化の違いの中で、暗号業界の発展をどのように進めることができるでしょうか?
付鹏:誰が進めるのですか?
Joe Zhou:香港です。
付鹏:香港は中間にいます。非常に簡単です、ついていかないといけません。この事に関してついていかないと、効率がついていかず、置いていかれる可能性があります。私はついていかなければなりません。しかし、アメリカのように完全にオープンにして、自由主義が先に広がることはできません。
したがって、香港はちょうど中間に位置しています。東西の文明の中間で、内部ほど保守的ではなく、外部ほどオープンでもありません。効率は外部ほど高くもなく、内部ほど低くもなく、ちょうど中間に位置しています。
Joe Zhou:あなたは国内が将来的に解放されると思いますか?
付鹏:いいえ。私はすでに非常に体系的に説明しました。東西の文化の価値観は異なり、イノベーションの実践において、道筋は完全に異なります。西洋は法律がなければ、まずやってみて、終わった後に補完します;アジア地域は、まずこの事が問題ないことを確認し、他の人がほぼ進んだ後に、私もそれを持ってきてやります。
Joe Zhou:では、あなたは人民元のステーブルコインが最終的に発行を承認されると思いますか?
付鹏:はい、しかし時間がかかります。これは必ず継続的に探索し、外の人たちがその穴を通り抜けるのを見てから、私たちもそれに従って進むことになるでしょう。