
黄仁勋が残した三つの難題:誰が舵を取るのか、CUDAは守れるのか、2790億ドルの約束はどう実現するのか
文|李海伦
編集|苏扬
未来のNVIDIA GTC大会では、もはや「黄教主」がステージに登場し、観客に手を振るお馴染みの光景は見られなくなるかもしれません。
アメリカ現地時間11月12日、黄仁勲は33年間のNVIDIAの経営から離れることを発表しました。NVIDIAの株価は一時約14%暴落し、その後下落幅は縮小し、最終的に約4.3%下落しました。
Andreessen Horowitzの一般パートナー、マーティン・カサド(Martin Casado)はこれを「暗い一日」と呼びました。
1993年にNVIDIAを設立して以来、黄仁勲は会社のあらゆる重要な転換をほぼ主導してきました。初期のグラフィック処理チップからCUDA計算エコシステム、そして現在のAIデータセンター事業に至るまで、NVIDIAがいくつかの技術革新を捉えられたのは、黄仁勲の技術方向に対する判断と長期的な投資に密接に関連しています。
特にこの生成AIの波の中で、黄仁勲はNVIDIAをチップ供給者からAIインフラプラットフォームへと転換させただけでなく、製品ロードマップの策定、サプライチェーンの調整、大口顧客との協力にも深く関与しました。
NVIDIAの現在の市場地位は、この経営戦略に大きく依存しています。
NVIDIAにとって、黄仁勲の離脱は既存のビジネスが直ちに影響を受けることを意味しません。長年の発展を経て、会社は成熟した技術チーム、製品ロードマップ、サプライチェーンシステムを持っており、これらの強みは一人の管理者の退職によって消えることはありません。
しかし、核心的な意思決定者である黄仁勲を失った後、NVIDIAは過去数年の急成長を続けることができるのでしょうか?この世界のAI産業の中心に位置する会社は、今後どのような新たな試練に直面するのでしょうか?
01 引き継ぎ者は舵取り者ではない
現在、NVIDIAの臨時CEOに就任したコレット・クレス(Colette Kress)は、CFOとして13年以上の経験を持ち、NVIDIAがゲームグラフィックカード会社からAIインフラの巨人へと転換する過程に関与しており、会社の財務状況、顧客契約、サプライヤーの手配、資本支出に精通しています。
彼女はまた、黄仁勲と共に長年にわたり決算電話会議に出席しており、ウォール街で知られた経営陣です。
KeyBanc Capital Marketsのアナリスト、ジョン・ヴィン(John Vinh)は、クレスが臨時CEOに就任することはポジティブなシグナルであると考えています。その理由は、彼女が長い任期を持ち、NVIDIAのビジネスと戦略に深い理解を持っているからです。eToroのチーフアナリスト、ジョシュ・ギルバート(Josh Gilbert)も、クレスが会社の状況を安定させる明らかな候補であると考えています。彼女はビジネスに精通しており、市場が経営陣に確実性を求める時に会社を代表して発言することができます。
しかし、これはクレスが黄仁勲の元々の意思決定責任を直ちに引き継ぐことができることを意味しません。The Informationによると、NVIDIAの臨時CEOは会社の重要な意思決定の主導者ではなく、重大な意思決定の議題を策定する責任もありません。臨時CEOと長期的な舵取り者は異なるのです。
以前、The Informationは情報筋の話を引用し、クレスはNVIDIAの重大な意思決定議題の主要な推進者ではなく、一部の高リスク取引においてはリスクをコントロールする傾向があると報じました。OpenAIへの信用支援の取り決めがその一例です。
黄仁勲はNVIDIAがOpenAIに大規模な信用支援を提供することを推進しましたが、最初に議論された規模は2500億ドルに達し、データセンターの建設を支援するためのものでした。クレスはこれに対して慎重な態度を示しました。その後、関連する取り決めは分割され、NVIDIAが支援する第一部の規模は約1000億ドルとなりました。
バーンスタインのアナリスト、ステイシー・ラスゴン(Stacy Rasgon)は、クレスの任命が短期的なビジネスを安定させるのに役立つと考えており、今回の経営陣の変化がNVIDIAの経営に直ちに影響を与えることを心配していません。しかし、彼は長期的な問題に対してはより慎重です。新CEOが黄仁勲の製品ロードマップの管理を引き継ぎ、彼と顧客、サプライヤー、従業員、そして全体の産業エコシステムとの関係ネットワークを維持できるかどうかには大きな不確実性があります。そのため、ラスゴンはNVIDIAの株式評価と目標価格を引き下げました。
ゴールドマン・サックスのアナリスト、ジェームズ・シュナイダー(James Schneider)も、NVIDIAには成熟した機能管理チームが不足しておらず、チップ設計、ソフトウェア、システム、財務などの分野に経験豊富な責任者がいると指摘していますが、黄仁勲が持っていた技術的ビジョン、業界への影響力、企業間の調整能力は、普通の職業マネージャーが直接引き継ぐことは難しいと述べています。
現在、内部候補者の中で最も注目されているのは、NVIDIAの上級技術幹部、イアン・バック(Ian Buck)です。彼は2004年に会社に入社し、長年にわたりGPUの汎用計算とCUDAエコシステムの構築に関与しており、現在は超大規模クラウドプロバイダー向けのAIハードウェアとソフトウェア製品を担当しています。
外部候補者の中では、ArmのCEO、レネ・ハス(Rene Haas)が複数のアナリストによって言及されています。彼はNVIDIAで計算製品ビジネスの責任者を務め、2013年にArmに入社し、その後CEOになりました。また、Appleの執行会長ティム・クック、Appleのハードウェア責任者ジョニー・スルージ(Johny Srouji)、Palo Alto NetworksのCEOニケシュ・アロラ(Nikesh Arora)も名前が挙がっています。
投資家アミーナ・ローゼンバーグ(Armina Rosenberg)は、NVIDIAがクレスに経営と財務を担当させ、バックに製品と技術を担当させるという、共同CEOのような管理体制を考慮する可能性を提案しました。
結局のところ、黄仁勲が直接管理していた幹部は60人以上に上り、NVIDIAの意思決定システムは長年彼自身を中心に運営されてきました。
02 CUDAは守れるのか?
NVIDIAの発展の歴史を振り返ると、黄仁勲の最も重要な役割の一つは、明確な商業的リターンが形成されていない技術方向に持続的に投資を促進することでした。
その中で最も代表的なケースがCUDAです。
2006年、NVIDIAはCUDAを発表し、GPUがグラフィックレンダリング以外の汎用計算タスクを処理できるようにしました。2012年、NVIDIAのGPUを使用して訓練されたAlexNetがImageNetコンペティションで突破を達成し、GPUは深層学習の重要な計算プラットフォームとなりました。その後、NVIDIAはCUDAツールチェーンと計算ライブラリを継続的に改善し、開発者は次第にこのシステムを中心にモデルの訓練、最適化、デプロイプロセスを構築しました。
これが競合他社が単にチップ性能に依存してNVIDIAを追い越すことが難しい理由でもあります。企業が他のメーカーのGPUや専用チップを調達しても、既存のコード、モデル、ソフトウェアツールを再適合させる必要があります。すでにCUDAに多くのリソースを投入している顧客にとって、移行は単なるハードウェアの交換ではありません。
しかし、AI計算の方法は変化しており、CUDAもそれに合わせて拡張する必要があります。過去数年、NVIDIAの優位性は主に大規模モデルの訓練にありましたが、業界が大規模推論に移行するにつれて、顧客は各トークンの計算コスト、GPUの利用率、応答速度により関心を持つようになりました。NVIDIAは2026年にDynamo 1.0を発表し、大規模AI推論のためのリソース調整とリクエスト管理を専門に行い、競争をGPU性能から全体の推論システムに拡張しようとしています。また、TensorRT-LLMなどのソフトウェアと統合し、主流のオープンソース推論フレームワークをサポートしています。
AIエージェントとロボットは新しいアプリケーション空間を開きました。エージェントはモデル、データ、外部ツールを継続的に呼び出す必要があり、ロボットは視覚、空間理解、リアルタイム制御を処理する必要があります。NVIDIAはCUDA-X、Isaacロボットプラットフォーム、Omniverseシミュレーション環境、Cosmosモデルを通じて、基盤となる計算能力をこれらのシーンに拡張しています。将来的には、CUDAの使用範囲はデータセンターに限らず、工場、自動車、ロボットデバイスにも広がる可能性があります。
しかし、このソフトウェアの壁は揺るがないものではありません。現在、AMDはROCmエコシステムを整備しており、GoogleのTPUやAmazonのTrainiumも独自のソフトウェア体系を発展させています。PyTorch、Tritonなどのオープンソースツールは、開発者の特定のハードウェアプラットフォームへの依存を減少させています。もしますます多くのモデルが統一されたフレームワークを通じて異なるチップに適合できるようになれば、CUDAによる移行コストも徐々に低下する可能性があります。
これはまさに黄仁勲が去った後、NVIDIAが直面する必要がある長期的な問題です。CUDAの成功は、リターンサイクルが非常に長い技術投資から生まれましたが、推論、エージェント、物理AIは次のエコシステム拡張の入り口かもしれません。これらの方向への投資の優先順位を決定し、ソフトウェアプラットフォームが新しい計算方法に継続的に適応することを推進するのは誰なのかが、NVIDIAが過去に蓄積したエコシステムの優位性を維持できるかどうかに影響を与えます。
03 2790億ドルの約束はどう実現するのか?
黄仁勲が去った後、市場が注目すべきもう一つの事柄は、NVIDIAがすでに行った巨額の供給と生産能力の約束です。
NVIDIAの2026年7月26日までの四半期報告によると、同社の供給と生産能力の約束総額は2790億ドルに達し、前四半期の約1190億ドルから約1600億ドル増加しました。
履行時期の分布によると、2027会計年度の残りの期間は約920億ドル、2028会計年度は約870億ドル、2029会計年度は約880億ドル、残りの約120億ドルはさらに後の時期に予定されています。
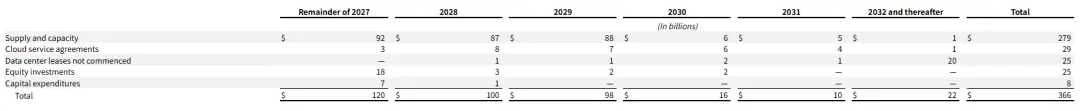
この2790億ドルは、すでに受け取った顧客の注文ではなく、NVIDIAがすでに支払った現金でもありません。これは主に、将来の需要を満たすために、サプライヤーや生産能力のパートナーとの間で行った調達と生産能力の手配に対応しています。NVIDIAは、Blackwellおよびその後の製品を計画通りに納品するために、先進的なプロセス、パッケージング、メモリ、その他の重要なリソースを事前に確保する必要があります。
ここでの問題は、供給側の約束が顧客の需要と必ずしも同期して実現されるわけではないということです。
大規模データセンターは、資金調達、立地選定、電力供給から建設と展開まで、長いサイクルを必要とします。顧客がGPUの調達を計画していても、電力接続の遅延、データセンターの建設の障害、資金不足、または新世代製品の展開のリズムの変化により、調達が遅れる可能性があります。NVIDIAは10-Q文書でも、顧客がインフラ、資金、技術の採用進捗などの要因により、調達を遅延またはキャンセルする可能性があることを警告しています。
もし顧客の需要の実現速度が予想を下回る場合、NVIDIAはすでに上流の生産能力を確保しているため、在庫の積み上げ、キャンセルコスト、供給と需要のミスマッチに直面する可能性があります。最終的に他の買い手を見つけることができたとしても、製品の世代交代が価格や粗利率に影響を与える可能性があります。
もう一つ混同されやすい数字は、NVIDIAが開示した約360億ドルのAIクラウドサービス契約の約束です。
このような取り決めは通常、数年にわたるクラウドサービスの容量協力を含み、2790億ドルの供給と生産能力の約束とは異なる基準です。NVIDIAはパートナーを通じてクラウドコンピューティングの容量を取得し、一部の容量を第三者に再販する可能性もあります。容量が使用されるにつれて、関連する約束は相応に減少します。しかし、外部顧客の需要が不足している場合、NVIDIAは一定の調達責任を負う可能性があります。
これらの取り決めは、NVIDIAのビジネスモデルの変化を反映しています。会社はもはや注文に基づいてチップを調達し、製品を納品するだけではなく、AIインフラ全体のリソース配置にますます早期に関与するようになっています。黄仁勲は顧客関係と業界への影響力を通じてプロジェクトを推進するのが得意でしたが、後任者は成長を維持し、財務リスクを管理する間でバランスを取る必要があります。
04 次の成長エンジンは?
過去数年間、NVIDIAは生成AIの波に乗り、世界のAIインフラ構築の主要な受益者となりました。しかし、この四半期の収益が1000億ドルに迫るこの会社にとって、高速成長を維持する方法がますます重要になっています。NVIDIAの現在最も重要な成長源は依然としてデータセンターです。2027会計年度第2四半期、会社の収益は962.21億ドルに達し、前年同期比106%の成長を記録しました;データセンターの収益は約890億ドルで、前年同期比117%の成長を遂げ、総収益の大部分を占めています。会社が示した第3四半期の収益ガイダンスは1080億ドルで、成長の勢いは依然として強力です。
さらに、世界の大手テクノロジー企業がAIインフラへの投資を拡大し続ける中、Blackwellプラットフォームは大規模に展開されており、次世代のVera Rubinプラットフォームも生産出荷段階に入っています。
また、NVIDIAは他の新しい成長機会も模索しています。
その中で、AI推論は重要な方向性です。大規模モデルがトレーニングからスケールアプリケーションに移行するにつれて、企業はモデルを継続的に呼び出してさまざまなタスクを完了する必要があり、AIエージェントの普及はさらなる計算能力の需要を増加させる可能性があります。
モデルのトレーニングと比較して、推論ビジネスは計算コスト、エネルギー消費、運用効率により焦点を当てています。NVIDIAは新世代のチップと全体システムを通じて推論性能を向上させ、この市場のビジネス規模を拡大し続けることを目指しています。
また、ロボット、自動運転、産業AIなどの分野も、NVIDIAが将来の成長方向と見なしています。例えば、ますます多くの国や地域が自主的で制御可能なAIインフラの構築を希望する中、主権AIは新たなチップ調達の需要を生み出しています。ロボットと自動運転は、GPUおよび関連計算プラットフォームの適用範囲をさらに拡大する可能性があります。
しかし、これらの新市場が現在のデータセンター事業の規模に達するかどうかは、まだ時間が必要です。
同時に、NVIDIAが直面する競争も変化しています。
過去には、NVIDIAは主にAMDなどのチップメーカーと競争していました。現在、Google、Amazon、Microsoftなどの大手顧客も独自のAIチップを開発しており、計算コストを削減し、単一の供給者への依存を減らそうとしています。BroadcomはカスタムASICビジネスを通じて、大手テクノロジー企業のチップ開発に参加しています。これらの製品は短期的にはNVIDIAのGPUを全面的に代替することはできないかもしれませんが、一部の計算タスクでは顧客により多くの選択肢を提供しています。
黄仁勲はNVIDIAを率いて生成AIによる成長機会を捉えました。今後、AI産業の競争が変化し続ける中で、誰がNVIDIAの次のステップを決定し、会社を次の成長機会に導くことができるのかが新たな試練となるでしょう。