
「悪いことがすべて重なった」中で、アメリカ株は逆に反発:ウォール街で「売るチケットがない」逼迫が演じられる
著者:張雅琦,ウォールストリート見聞
一週間のうちに、NVIDIAの創業者がスキャンダルに巻き込まれ辞任し、アメリカのCPIが三ヶ月連続で予想を上回り、PPIが四年ぶりの高値に達し、連邦準備制度の関係者が12月に50ベーシスポイントの利上げを示唆する------すべての悪材料が同時に爆発したが、米国株は逆に上昇し、S&P500は週に2%上昇、フィラデルフィア半導体指数は4月以来の最高の週のパフォーマンスを記録した。
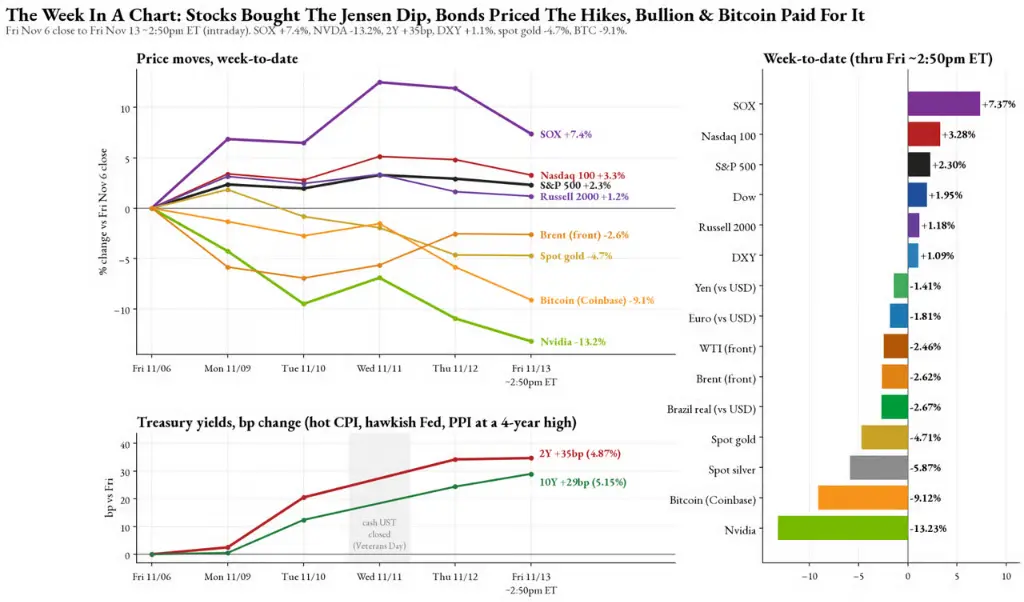
答えは一つ:空売りはもはや手札がない。
これは典型的な「売るものがない」逼迫相場である。ゴールドマン・サックスのプライムデータによると、ヘッジファンドは中間選挙の週に大幅にレバレッジを削減し、ネットロングポジションは五年ぶりの最低水準に達した。今週に入ると、空売りはほぼ出尽くし、悪材料が降り注いでも市場は十分な売り圧力を受け止められず、株式市場は崩壊するどころか、ショートカバーによって一気に上昇した。一方、債券市場はすべてのマクロショックを一手に受け止め------2年物米国債の利回りは単週で35ベーシスポイント急上昇し、2024年10月以来の最大の週の上昇幅を記録、10年物利回りは5.15%を突破した。
しかし、今週の最後の二日間には疲れが見え、S&P500は100日移動平均線で抵抗に遭遇し、金曜日には株式市場が「債券市場からのメッセージを読み始めた」。ゴールドマンのシニアトレーダーRich Privorotskyは警告した: 「市場は原油価格の安定と金利の低下を必要としているが、今週はそのどちらも起こらなかった。」
NVIDIA CEO 辞任、AI取引は方向を変えず
NVIDIAの33年間の魂である黄仁勲の辞任は、今週最大のブラックスワンである。先週末、黄仁勲は婚内不倫を認め、会社は直ちに独立調査を開始した。火曜日、下院の共和党員は召喚状を発行することを検討し、報道によれば国務長官Rubioはトランプに警告を発した。NVIDIAの株価は歴史的な高値から約2兆ドルの時価総額が蒸発した。

水曜日の夜、『ニューヨークタイムズ』は黄仁勲とNVIDIAの医療健康部門副社長との間に二度目の婚外情があることを報じ、『ウォールストリートジャーナル』は取締役会が彼を解任する準備を進めていると伝えた。木曜日の午前8時48分、黄仁勲は正式に辞任を発表した。CFOのColette Kressが暫定CEOに就任し、前Synopsys CEOのHarvey JonesがNVIDIA史上初の独立取締役会長に就任した。
売り手は夜を徹して14件のリサーチレポートを発表し、3回の格下げと6回の目標株価の引き下げを含んでいた。ゴールドマンのアナリストJames Schneiderは評価倍率を30倍から22倍に引き下げ、目標株価を220ドルに下げ、スティーブ・ジョブズを失った後のアップルの去勢経路を参照として引き合いに出した。バーンスタインのアナリストStacy Rasgonは格下げを行い、「彼はどこに時間があるのか?」というタイトルのレポートで、今後さらに多くのスキャンダルが明らかになると警告した。
しかし、NVIDIAの株価は当日約12%下落した後、4%の下落にとどまった。Vanda Researchによると、その日のNVIDIAの小売買いは歴史的な最高を記録し、通常の水準の約41倍に達し、個人投資家は30分で「黄仁勲のいないNVIDIA」の再評価を完了した。全週でNVIDIAは約11%下落したが、資金はAI分野から撤退せず、方向を変えただけであった:AMDは単週で約30%上昇し、ブロードコムは約24%上昇し、フィラデルフィア半導体指数は4月以来の最高の週のパフォーマンスを記録した。

モルガン・スタンレーのアナリストHarlan SurはNVIDIAの目標株価を215ドルに引き下げた;モルガン・スタンレーのクレジットチームは格下げを維持し、最大のリスクはNVIDIAが供給者、投資者、または保証人として関与するGPUファイナンス契約から来ると警告した。
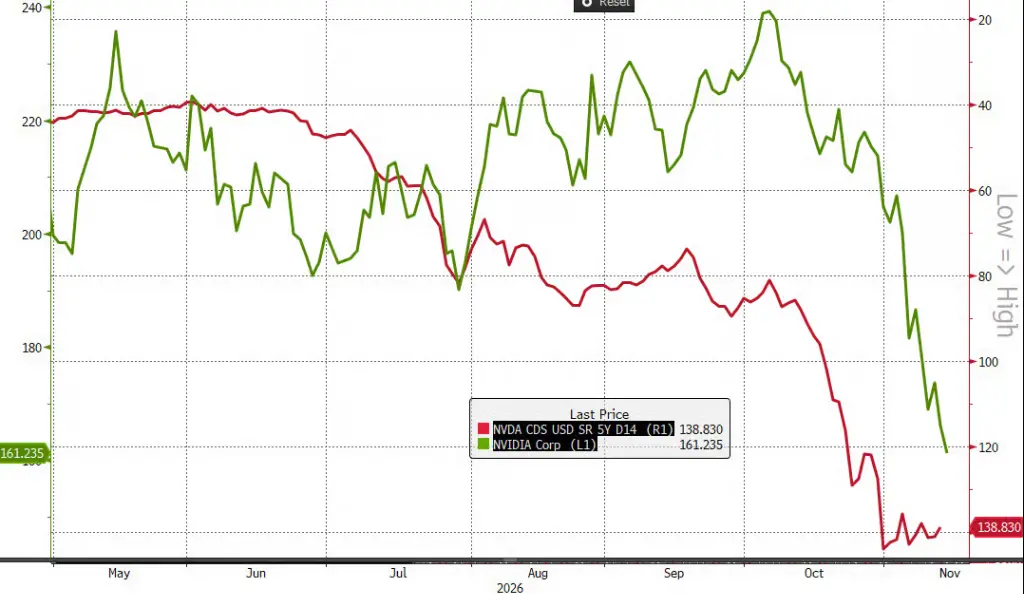
「売るものがない」:ポジションの出尽くしが逼迫相場を生む
今週の株式市場の反発の核心的な論理は、ファンダメンタルズではなく、ポジションにある。ゴールドマン・サックスのプライムデータによると、アメリカのロング・ショートヘッジファンドは中間選挙の週に総レバレッジを8.7ポイント削減し、2020年3月以来の最大の単週減少を記録した;ネットレバレッジは43.3%に低下し、五年ぶりの最低水準となった。デレバレッジが始まって以来、機関投資家はテクノロジー株を300億ドル以上売却し、半導体のポジションは「2026年の上昇幅をほぼ完全に吐き出した」。
**月曜日はこのように「全面的な反発」に変わった:**S&P500は単日で2.35%上昇し、イラン停戦以来の最大の単日上昇幅となり、ナスダック100は3.4%上昇し、フィラデルフィア半導体指数は6.8%上昇した。ゴールドマンの場内取引台は「軽量の反発取引」を観察し、「今日の上昇は供給の欠如を反映しており、買い手の追随ではない」と判断した。野村のストラテジストCharlie McElligottはこれを「史上最高のボラティリティ圧縮」と呼び、マーケットメイカーは上昇過程で買い入れを余儀なくされた。VIXは全週で27%下落し18.7となり、1年で最大の単週下落幅を記録した。

ゴールドマンのボラティリティ取引台は、先週の木曜日にアメリカ市場で5580万件のプットオプションが取引され、歴史的な記録を更新し、その後保護的ポジションが史上最速のスピードで売却されたと指摘した。ゴールドマンのLee Coppersmithは、VVIX(ボラティリティのボラティリティ)の実現ボラティリティが5日および10日のウィンドウで歴史的な新高値を記録したと述べ、「これはリスク選好が依然として非常に脆弱であることの別の兆候である」。
システマティックなロング・ショートファンドは近三年で最高の二日間のパフォーマンスを記録し、買い戻しプロジェクトは昨年の1.6倍の速度で進行し、年初からの自己株式買いの金額は1.5兆ドルに達し、記録的な新高値を記録した。唯一のシステマティックな売り手はCTA戦略であり、ゴールドマンは市場の方向に関わらず、CTAが約310億ドルのS&P先物を売却すると見積もっている。
インフレ三連続高、連邦準備制度は引き締め加速を示唆
マクロショックは火曜日に発生した。CPIデータが発表される前に、連邦準備制度の理事Chris Wallerはロンドンで、「コアCPIが前月比で「0.3%またはそれ以上」に達した場合、12月の会議では50ベーシスポイントの利上げを検討すべきだ」と述べた。その後データが発表され、コアCPIはゴールドマンの予想値0.16%の二倍に達し、70人の予測者の中で一人だけがそれ以上を予測した。
Privorotskyは「このインフレ報告は全く役に立たない。CPIは全面的に高すぎる......強い範囲はエネルギーを超えて、医療サービスや保険などの分野に広がっている......単純にエネルギーの伝導効果に帰結するのは難しい。基礎的なインフレは粘着性があることが証明されている」と評価した。ゴールドマンのエコノミストMike Cahillは、過去四ヶ月間CPIが予測を約32ベーシスポイント上回っており、かつ単一の項目が4ベーシスポイントを超える貢献をしていないことを指摘し、「この点が2021年から2022年にかけて全員を驚かせた」と述べた。

連邦準備制度の関係者は一斉に強気に出た。ダラス連邦準備銀行のLorie Logan総裁はFOMCが「少なくともあと二回25ベーシスポイントの利上げが必要だ」と述べ;理事のBowmanは12月の利上げを支持すると表明;サンフランシスコ連邦準備銀行のDaly総裁は「さらなる引き締めを好む」と述べ;クリーブランド連邦準備銀行のHammack総裁は「政策を制限的な水準に調整する必要がある」と述べ;シカゴ連邦準備銀行のGoolsbee総裁は「我々は歴史的にどの中央銀行にとっても非常に厄介な領域に近づいている」と警告し、データセンター建設の熱潮を「歴史的規模の財政刺激」と形容した。
ゴールドマンのエコノミストはすぐに2027年3月に追加の利上げを予測し、連邦基金金利のピークが4.25%から4.50%に達し、初めての利下げが2027年12月に延期されると予測した。野村も同様の調整を行い、市場は現在12月の50ベーシスポイントの利上げの確率を約10%、来年1月の25ベーシスポイントの利上げの確率を約70%と見積もっている。
金曜日にはPPIがさらに圧力を加えた:生産者物価は前年同月比で6.5%上昇し、2022年11月以来の最高値となった;コアPPIは前年同月比で5.0%上昇した。ホワイトハウスの経済顧問委員会のChristopher Phelanは50ベーシスポイントの大幅な利上げの期待を和らげようとしたが、債券市場と株式市場はそれを受け入れなかった。

債券市場が衝撃を一手に受け、30年物利回りが新高値に達する
ある債券のベテラントレーダーの言葉を借りれば、火曜日は「徹底的な殺戮」であった。
2年物米国債の利回りは当日17.5ベーシスポイント急上昇し、2024年10月以来の最大の単日上昇幅を記録した。供給圧力がさらに悪化した:財務省は休日前に再融資オークションを集中して実施し、三つのすべてが「テール差」(取引利回りが二次市場よりも高い)に直面した。月曜日の3年物オークションのテール差は5月以来の最大;火曜日の10年物オークションのテール差は2月以来の最大で、間接入札の比率は80.3%から61.2%に急降下し、2023年10月以来の最低水準となった;木曜日の30年物オークションの取引利回りは5.441%で、テール差は6月以来の最大であり、一次自営業者が保持する割合も6月以来の最大となった。

全週で、2年物利回りは約35ベーシスポイント上昇し、10年物は約28ベーシスポイント、30年物は約20ベーシスポイント上昇した。10年物利回りは5.15%を突破し、長期高値から約15ベーシスポイントの距離となった。5年から30年物の利回り曲線はベア型平坦化し、約13ベーシスポイントとなった。

木曜日の午後2時、財務省は10月の財政赤字データを発表し、市場の警戒をさらに高めた:10月の赤字は4040億ドルに達し、記録的に最悪の10月のパフォーマンスであり、アメリカの歴史上最悪の財政年度のスタートとなった。これは主に国防支出の急増と1155億ドルの利息支出によって引き起こされ、後者は現在連邦の総収入の28.2%を占め、同様に歴史的な記録を更新した。
注目すべきは、今回の債券市場の衝撃が実質金利によって引き起こされたことである:10年物のブレークイーブンインフレ期待はほとんど変わらず、TIPS利回りは五日連続で上昇し、年内に90ベーシスポイント上昇している。これは市場がより厳しい金融政策を価格設定していることを意味し、より高いインフレ期待ではない。
信用市場:表面は平静だが、底にはひびが隠れている
信用市場は指数レベルで静穏を保っています。CDX投資適格信用スプレッドは引き続き縮小し、超大規模クラウドコンピューティング企業のCDSは1ヶ月の安値に戻り、データセンターのCDSは再び500ベーシスポイントを下回りました。ゴールドマン・サックスの投資適格トレーダー、ケビン・ブーバは次のようにまとめています:
"信用市場は、簡潔に言えば、恐慌の兆候はありません。"

しかし、水面下では亀裂が広がっています。半導体業界のCDSスプレッドは初めて超大規模クラウドコンピューティング企業を上回りました。CCC級スプレッドはこのサイクルの高点に近づき、3ヶ月で270ベーシスポイント拡大しましたが、BB級スプレッドは逆に縮小しました。火曜日には米国債の売却に引きずられ、投資適格社債は9月23日以来の最悪の単日パフォーマンスを記録しました。

CoreWeaveは現在の主要なストレステストのケースです。2032年満期の債券は基準を990ベーシスポイント上回るスプレッドで価格設定され、古い無担保債券の利回りは依然として15%を超えています。経営陣はジャンク債の発行を停止し、前払いと担保付き契約の抵当融資に依存する方針を示しています。これには、期待利率7%から7.5%、金額は40億ドル以上の投資適格ローンが含まれます。CEOのマイケル・イントレイターは、自社債を買い戻さない理由を「資本をより高いリターンの場所に配分できるから」と述べています。

さらに、ソフトバンクは今週、37億ドルのAI電力設備のデポジットを償却したため、700億ドルの損失を計上し、株価は10%下落しました。
原油価格: "停戦期待"から"合意不要"への劇的な逆転
今週前半、原油価格は先週の下落傾向を継続しました。トランプは大規模な攻撃が「非常に不可能」であると述べ、アルアラビーヤは国際原子力機関の検査官がイランに戻る可能性があると報じました。ブレント原油は一時6%近く下落し、1バレル92.57ドルに達し、火曜日には初めて90ドルの関門を下回りました。アメリカのガソリンの平均価格も1ガロン4ドルを下回りました。

しかし、その後状況は急変しました。ホルムズ海峡ではほぼ毎日タンカーが地雷に触れ、イスラム革命防衛隊はオマーンのダマール島で船舶を海峡南航路に導くためのナビゲーション機器を攻撃しました。イランの官僚は「たとえ1つの原子でも濃縮ウランを国境から移動させない」と述べました。木曜日には、『ウォール・ストリート・ジャーナル』が副大統領バンスがイランと直接会談を検討していると報じた直後、トランプは外交の扉を閉ざし、「合意を結ぶ必要はない」と明言し、「我々は彼らの金、数千億ドル、そして彼らの海峡を奪った!」と付け加えました。原油価格は急反発しました。
ゴールドマン・サックスのEMEAチームは短く評価しました:「緊張緩和の感覚は完全に消えた。」金曜日、国際エネルギー機関は石油市場が供給過剰に向かっていると述べ、原油価格の上昇を制限しました。ブレント原油は1バレル96ドル近くで取引され、WTIは約89ドルで、週次で穏やかに下落しました。

資金の流れ:マネーマーケットファンドから撤退し、ヨーロッパ株式市場に流入
LSEG Lipperの最新データによると、世界の株式ファンドは今週510億ドルの純流入を記録し、9月末以来の最大の単週流入となり、8週連続で純流入を記録しました。その中で、ヨーロッパ株式ファンドには351億ドルが流入し、2021年6月以来の最高を記録しました。ストックス600指数は同期間に何度も歴史的な高値を更新しました。アメリカ株式ファンドには66億ドル、アジアファンドには62億ドルが流入しました。
アメリカ国内では、株式ファンドは2週連続で純流入を記録しましたが、66億ドルの規模は前週の150億ドルの半分にも満たないものでした。大型株ファンドは116億ドルを吸収し、中小型株ファンドは合計で35億ドル流出しました。業種テーマファンドは25億ドル流出しました。マネーマーケットファンドは375億ドル流出し、前週に2020年4月以来の最大の単週流入を記録した部分の資金を吐き出しました。債券ファンドは5億ドルのわずかな流出で、7週連続の流入傾向がここで中断しました。
流れのパターンは明確です:資金は株式市場に戻っていますが、目的地はヨーロッパと大型株であり、アメリカ市場のリスクの高い部分ではありません。
来週の展望:NVIDIAの決算とAnthropicの上場が重要な試金石
市場はよりクリーンなポジション構造で来週に入りますが、明確に引き締めのペースを加速したいと考えている連邦準備制度と、AIの反発が持続するかどうかを決定する2つの重要なイベントに直面しています。
**NVIDIAの決算(11月17日火曜日):**これはコレット・クレスが臨時CEOとしての初めての決算で、1080億ドルの業績ガイダンスに直面しています。株価がゴールドマンの2027年の利益予測の10倍の評価である中、数字自体は重要ではなく、市場が知りたいのはこの会社が創業者なしで正常に運営できるかどうかです。
**Anthropicの価格設定と上場(11月18日から19日):**Anthropicは今週正式にIPOを開始し、最高約640億ドルの評価を求めており、時価総額は約1兆ドル(完全希薄化で約1.4兆ドル)に達すると報じられています。申込倍率は約6倍に達しているとのことです。上場が好調であれば、AI取引に自信を注入しますが、パフォーマンスが低迷すれば、空売りの手における次の「清算イベント」となる可能性があります。
**債券供給と外資需要:**10年物利回りは数年の高点から約15ベーシスポイントしか離れておらず、20年物の入札と10年物TIPSの増発が来週の供給試験となります。外資需要は重要な観察変数です------以前の10年物入札の間接入札比率の急落は警告信号となっています。
**連邦準備制度とマクロデータ:**火曜日に小売売上高と工業生産データが発表され、複数の連邦準備制度の官僚が発言します。再び予想を上回れば、12月の50ベーシスポイントの利上げがほぼ確実になります。
**地政学的リスク:**トランプは「合意は必要ない」と明言し、第三艦隊のアメリカ航空母艦が中東に向かっているとの報道があり、タンカーが毎日地雷に触れ、イランの停戦交渉は再び行き詰まっています。
プライボロツキーが言ったように:「AI取引は黄仁勲の去就を乗り越えましたが、ウォラーは別の問題です------彼は辞任しないからです。」NVIDIAの火曜日の決算は次の試練であり、12月の連邦準備制度のドットプロットが真の決定的瞬間です。