
メリルリンチ:DRAMは依然として堅調で、NANDは静かに弱まっており、ストレージは分化しています。
著者:許超,ウォールストリート見聞
ストレージチップの市場は「一斉上昇」から「分化」へと移行しています。米銀は、DRAMの価格上昇の論理はまだ崩れていないと考えており、NANDの現物市場は明らかに緩んでおり、今回のストレージ上昇サイクルで最初に再評価が必要な品目になるとしています。
米銀の11月13日の報告によると、NANDの現物価格は著しく下落し、512Gbウェハは10%以上下落、1Tbは中位数に近い下落、16Gb DDR5の現物は横ばいです。10月中旬以降、NANDの現物は累計で約20%調整されています。
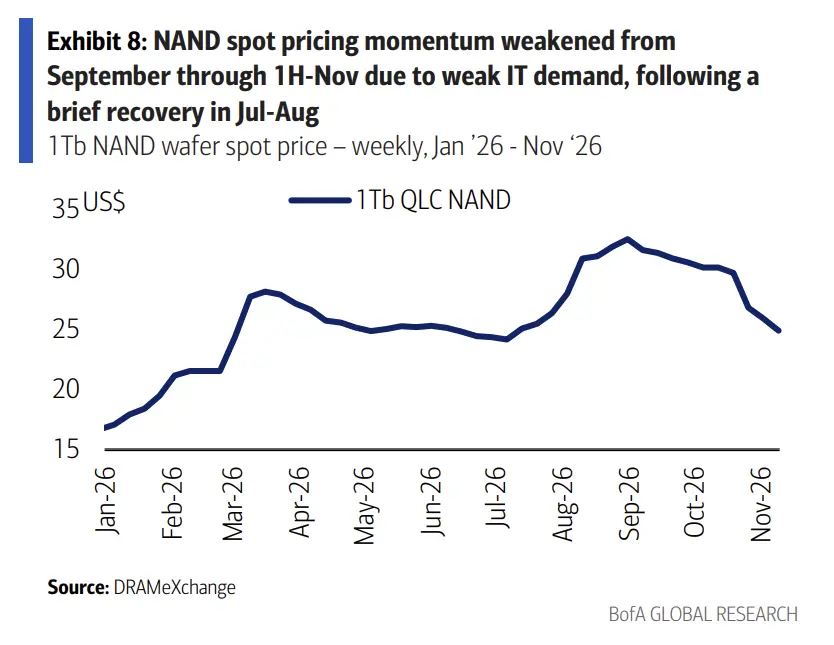
これを基に、米銀は2027年第1四半期のNANDの平均価格に対して慎重な仮定を維持しています:IT用NANDの価格は前月比で5%から10%下落し、企業向けアプリケーションは基本的に横ばいまたはわずかに上昇し、全体として低位数の下落**。この判断は、市場がNANDの価格が10%以上上昇すると依然として予想している見解と明らかに対立しています。同時に、米銀はDRAMの価格上昇が2026年第4四半期(前月比8%増)と2027年第1四半期(5%増)まで続くと仮定しています。**
米銀は、今週投資家との交流後、ストレージ株の感情が先週より改善したと述べており、DRAMの比重が高い企業は下落の余地が限られていると見なされています。ほとんどのDRAM対象は現在、2026年から2027年の利益に対して3倍から5倍のPERに対応しており、AI半導体の同業者に比べて明らかに低いです。
NAND 現物の弱さの三つの信号
米銀はNANDに対する懸念を三つの点にまとめています:現物価格は10月中旬以降約20%調整されている;PCおよびスマートフォンOEM、さらには中国の超大規模クラウド企業の注文が弱まっている;2027年第1四半期の契約価格交渉が遅れる可能性があり、市場には急いで注文する動きが見られない。
現物データの分化は非常に明確です。DRAMeXchangeによると、512Gbウェハの現物価格は14.3ドルで、週比で12%、四半期比で32%下落していますが、前年比では121%上昇しています;1Tbは24.9ドルで、週比で4%、四半期比で19%下落し、前年比では194%上昇しています。対照的に、16Gb DDR5は60.2ドルで、週比は横ばいで、前年比では150%上昇しています。
原材料メーカーは依然として企業向けSSDの需要が強いと強調しており、ある程度IT NANDの弱さを相殺できるとしています。**しかし、米銀は、古い生産ラインが世界のウェハ総生産能力の20%から30%を占めており、高級NANDやeSSDの生産には適しておらず、依然としてIT NANDに使用され続ける必要があるため、価格に構造的な圧力をかけると警告しています。**大容量NAND(2Tb以上)とeSSD(30TB以上)のビットあたり価格はわずかに下落していますが、米銀はこれが新世代QLCを推進するためのメーカーの積極的なプロモーションに過ぎないと考えています------ほとんどのeSSDのNAND価格は依然としてわずかに上昇傾向にあります。
分岐点:契約価格は依然として高位だが、交渉が遅れる可能性
NANDの契約価格と現物価格は現在、動向が乖離しています。
TrendForceによると、1Tb TLCウェハの10月の契約価格は前月比でほぼ横ばいで、第二四半期から第三四半期の横ばいのパターンを継続しています;512Gbの契約価格は約27ドルで、歴史的高値に近く、2025年2月の低点2.5ドルの約10倍です。
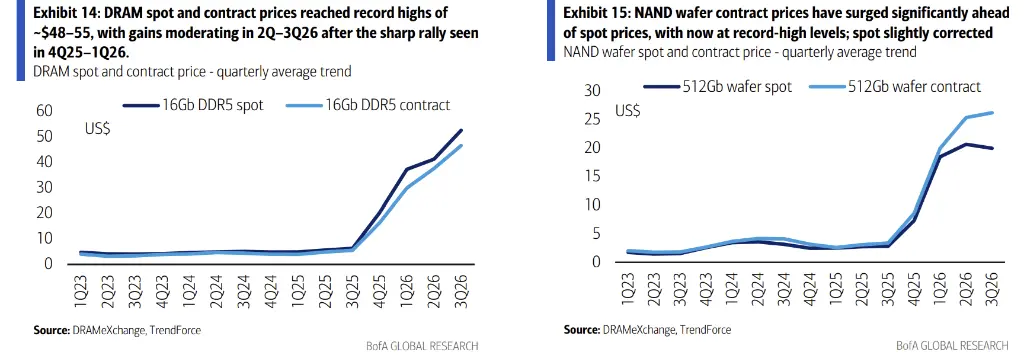
米銀の懸念はタイミングにあります:**もし下流が急いで注文を出さない場合、2027年第1四半期の契約価格交渉は遅れる可能性があり、メーカーの新たな価格交渉における交渉力が弱まるでしょう。**この判断は、売り手が一般的にNANDの価格が約10%上昇すると仮定しているのに対し、米銀は低位数の下落を示唆しています。

DRAMの側は別の状況です。TrendForceによると、16Gb DDR5の契約価格は10月に前月比で5%上昇し、前年比の上昇幅は500%を超えています;サーバー向けDDR5およびDDR4の64GBモジュールは10月の契約価格が前月比で約15%上昇し、モジュール価格は1000ドルを突破し、それぞれ1600ドルと1500ドルに達しています。これを受けて、米銀はDRAMが2026年第4四半期に前月比で8%、2027年第1四半期に5%上昇するという仮定を維持しています。
サムスン:HBMに楽観的だが、積極的ではない
米銀は11月12日にサムスン電子との投資家交流会を開催し、得られた三つの要点は:米国のAIデータセンター向けチップの需要が強いが、懸念はあるものの注文の削減は見られない;HBM市場の地位は一年前に比べて明らかに改善している;DRAMビジネスの長期契約価格(LTA)は強い上昇を示し、高価格と高利益率が長期的に持続可能である。
**しかし、経営陣の発言は積極的ではなく、これが投資家の関心の焦点の一つでもあります。**サムスンが示したHBMのシェア目標は30%から40%程度であり、50%以上ではありません;2027年末までにLPDDR5の収益性はHBMを上回るため、HBMの生産能力の拡張はあまり積極的には行われず、従来のDRAMの市場シェアを侵食しないようにするでしょう。技術的には、HBM4eはHBM4と同じ1cノードおよび4nmロジックチップを共有します。米銀はまた、2027年の契約価格の上昇幅はTrendForceの予想レベルには達しない可能性が高いと述べています。なぜなら、価格は2026年にすでに先行して上昇しているからです。
注目すべきは、サムスンのIT用NANDに対する指針はeSSDほど楽観的ではなく、これは米銀の価格判断と一致しています。
感情が回復し、評価は依然として主要な支え
ストレージ株は今週反発し、年間累計の上昇幅は一般的に100%以上で、SanDiskとKioxiaは年初から現在までに250%を超えるリターンを記録しています。米銀は、今週交流した投資家が一般的に下落の余地が限られていると述べており、その理由は米国の中間選挙後にAIDCチップの注文が堅調で、DRAMの価格が依然として上昇している(NANDと対照的)、および評価倍率が低いからです。
評価表によると、SK Hynixは2026年のPERが3.6倍、Samsungは4.7倍、Micronは10.7倍、Nanyaは5.1倍です;NAND陣営では、Sandiskは2027年のPERが4.3倍、Western Digitalは13.2倍、SIMOは16.4倍、Phisonは7.7倍です。米銀は、AI半導体の同業者に比べてストレージセクターの価格設定は依然として穏やかであると考えています。
米銀はまとめて、DRAMの供給と需要および価格の動向は、AIデータセンターとHBMが生産能力を圧迫することで支えられており、NANDの価格決定権は買い手に傾いていると述べています。両者の評価差と業績の弾力性は、2027年第1四半期の契約価格交渉が予定通りに進むかどうかに依存します。