
Q3 ウォール街機関の暗号資産ポジション:ポジションが記録を更新し、真の変化は買い手の構造にある
著者:胡韬,ChainCatcher
日本時間 11 月 17 日、Q3 13F の集中開示が基本的に行われ、富国銀行、高盛、Millennium などの機関の暗号資産ポジションが公にされました。日本時間 11 月 19 日の夜、Galaxy Research の集計によると、9 月 30 日時点で、2,166 の申告機関が合計 356,491 枚の BTC 相当の米国現物ビットコイン ETP を保有しており、四半期末の価値は 297.8 億ドルで、その中の BTC 数量は歴史的な新高値を記録しました。
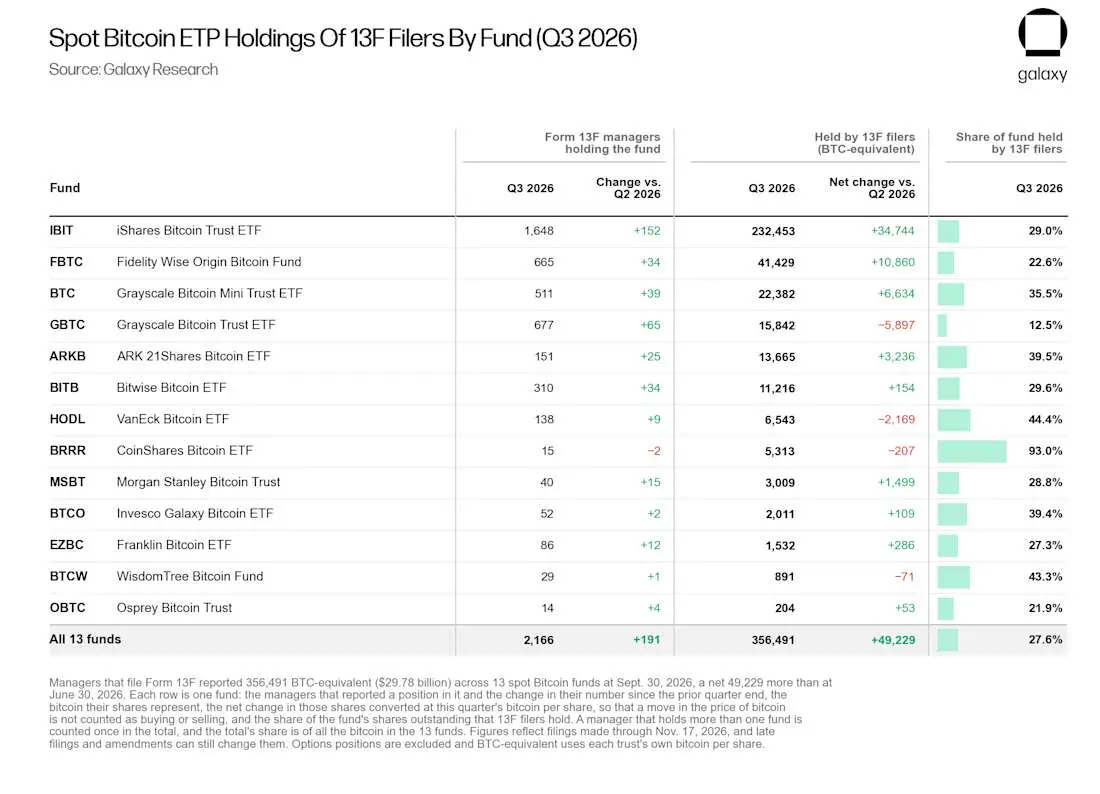
Q3 では 49,229 枚の BTC 相当が純増し、約 41.1 億ドルで、2025 年 Q2 以来の最大の単四半期増加となりました。一見すると、これはウォール街が再び買い戻したように見えますが、総量の背後には、買い手の構造と開示のタイムラグが「新高値」そのものよりも多くの情報を持っています。
同じ報告書によると、11 月 16 日時点で、関連ファンドの BTC 総保有量は四半期末から 38,531 枚減少し 1,252,139 枚となり、BTC 価格は四半期末の約 83,580 ドルから 64,943 ドルに下落しました。四半期末のスナップショットと開示時の償還、下落が共存しており、本質的には 13F は機関化された構造を観察するのにより適しており、当期の価格を裏付けるものではありません。
投資顧問と資産管理プラットフォームが最も活発
実際に継続的に買い入れているのは、取引が最も活発なヘッジファンドではなく、投資顧問と資産管理プラットフォームです。Galaxy のデータによると、このカテゴリは 144,307 枚の BTC 相当を保有しており、全体の 13F 申告保有の 40.5% を占め、今季の純増量の約半分を貢献し、9 四半期連続で純買い入れを行っています。その保有規模は現在、2024 年 3 月の 3.3 倍に達しています。
このデータは総量よりも重要です。ヘッジファンドの申告保有における占有率は、2024 年末の 50.6% から 19.0% に減少しました。これは取引資金が全面的に撤退したことを意味するものではありません——Q3 のマクロファンド、ベーシスおよび相対価値ファンドはそれぞれ 10,492 枚と 9,184 枚の BTC 相当を純増しています——が、安定した増量の源は確かに顧客の配置口座に移行しています。
増量はさらに高度に集中しています。上位 50 大保有者は合計で 59,578 枚の純増を記録し、残りの機関は合計で 10,349 枚の純減を記録しました;IBIT は機関申告保有の 65.2% を占め、今季の純増量の中で 34,744 枚を獲得しました。いわゆる「機関の加倉」は、むしろ少数の大機関、大プラットフォームと主要発行者の共同集中であり、リスク嗜好が均等に拡散しているわけではありません。
富国銀行がトップに
富国銀行はこのランキング変動の中心です。その現物ビットコイン ETP 保有は Q2 末の約 15,900 枚の BTC 相当から 30,553 枚に増加し、価値は約 25.5 億ドルで、初めて最大の 13F 保有者となり、Jane Street を超えました。その中で、IBIT のシェアは約 2,440 万から 4,958 万に倍増しました。これまで 2024 年 Q1 から 2026 年 Q1 まで、首位は Millennium が占めていました。
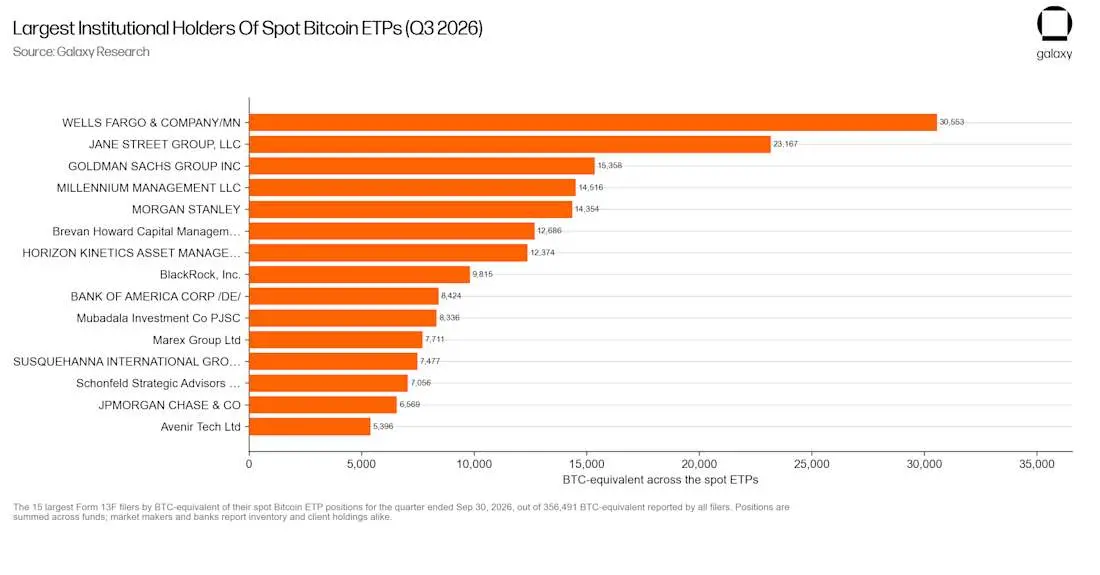
しかし「最大保有者」は「最大自営買い手」とは限りません。Galaxy の研究責任者 Alex Thorn は X で次のように警告しています:「富国銀行が報告した IBIT 保有の約 85% は、同社の二つの証券部門から来ているため、これらは実際には顧客の保有であり、自営または取引業務が保有しているポジションではありません。」富国銀行のトップは、むしろ資産管理チャネルの拡大に見え、銀行のバランスシートが BTC に賭けていると直接見なすことはできません。
他の銀行もバランスシートを拡大しています。13F 書類によると、アメリカ銀行の IBIT シェアは約 172 万株から 1,448 万株に急増し、増加率は約 741% です;モルガン・スタンレーは約 18% 増加し 1,952 万株、JP モルガンは約 9.6% 増加し 1,141 万株に達しました。銀行側の成長は事実ですが、13F は最終的な受益者を識別せず、全てのポジションを「銀行自営爆買い」として記載すると、その方向性の意味を誇張することになります。
高盛の保有が倍増
高盛が申告した現物ビットコイン ETF の保有は約 5.8 億ドルから 12.83 億ドルに増加し、前期比で 121% の成長を見せました。しかし、詳細に見ると、その最大の単一保有 IBIT のシェアは逆に約 5% 減少し 1,644 万株となり、市場価値は 7.783 億ドルに上昇しましたが、これは主に IBIT の四半期価格が 33.29 ドルから 47.34 ドルに上昇したためです。真の増量は FBTC から来ており、シェアは約 10.6 万株から 548 万株に急増し、価値は約 3.979 億ドルです。
これはドル市場価値が価格とシェアの変動を混合しており、純買い入れと直接等しいわけではないことを意味します。高盛は約 4,790 万ドルの MSBT ポジションも新たに構築しました;そのイーサリアム ETP 保有は約 2.1 億ドルから約 12.2 億ドルに増加し、XRP と Solana のファンド保有はそれぞれ約 1.44 億ドルと 1.8 億ドルに達しました。同時に、Strategy のロングポジションを約 52% 削減し、約 4.226 億ドルとなり、全体のセクターを無差別に増やすのではなく、むしろエクスポージャー構造の調整に見えます。
規模も同様に調整が必要です。上記の四つのファンドは合計で約 28 億ドルであり、高盛の 13F 申告総額の約 0.25% に過ぎません。高盛にとって、これは依然として非常に小さなポートフォリオの一部であり、暗号市場にとっては、その意味は製品の採用と流通にあり、銀行が突然資産配置の中心を変えることではありません。
ヘッジファンドが補填し、現物ロングは取引の一部に過ぎない
Millennium の補填は最も明確です。その現物ビットコイン ETF ロングの市場価値は Q2 末の約 4.349 億ドルから約 12.1 億ドルに増加し、増加率は約 179% です;IBIT シェアは 115% 増加し 2,082 万株となり、価値は約 9.855 億ドルです。前の二つの四半期では、彼らは IBIT を 2025 年末の 3,433 万株から連続して 969 万株に削減しており、今季は明らかにポジションを再構築しています。
Jane Street はむしろ製品間で在庫を再配置しているようです:IBIT シェアは 18.7% 減少し 2,022 万株となり、FBTC は約 691% 増加し 701 万株に達し、ARKB は約 270 万株から 1,169 万株に増加しました。IBIT のみを見ると、減持の結論が得られますが、複数のファンドを統合すると、その操作は発行者間のポジション移動に近く、単純にビットコイン ETP から撤退するものではありません。
オプションは「強気」の確実性をさらに弱めました。Millennium は同時に約 611 万株の IBIT に対するコールオプションと 275 万株のプットオプションを申告しました;Jane Street の IBIT コールおよびプットオプションはそれぞれ約 3,497 万株と 4,532 万株に対応し、いずれも現物保有を超えています。高盛も約 751 万株の IBIT に対するプットオプションを申告しました。
13F は四半期末のロングと一部の場内オプションのみを列挙し、ショート、先物、スワップは列挙せず、オプションの行使価格、期限、取引目的も明示していません。マーケットメーカーやベーシスファンドにとって、ETF のロングは完全にヘッジされた一部であり得ます。ビジネス属性を無視すると、同じ書類は全く逆の物語に解釈される可能性があります。
記録的なスナップショットは市場に遅れをとっている
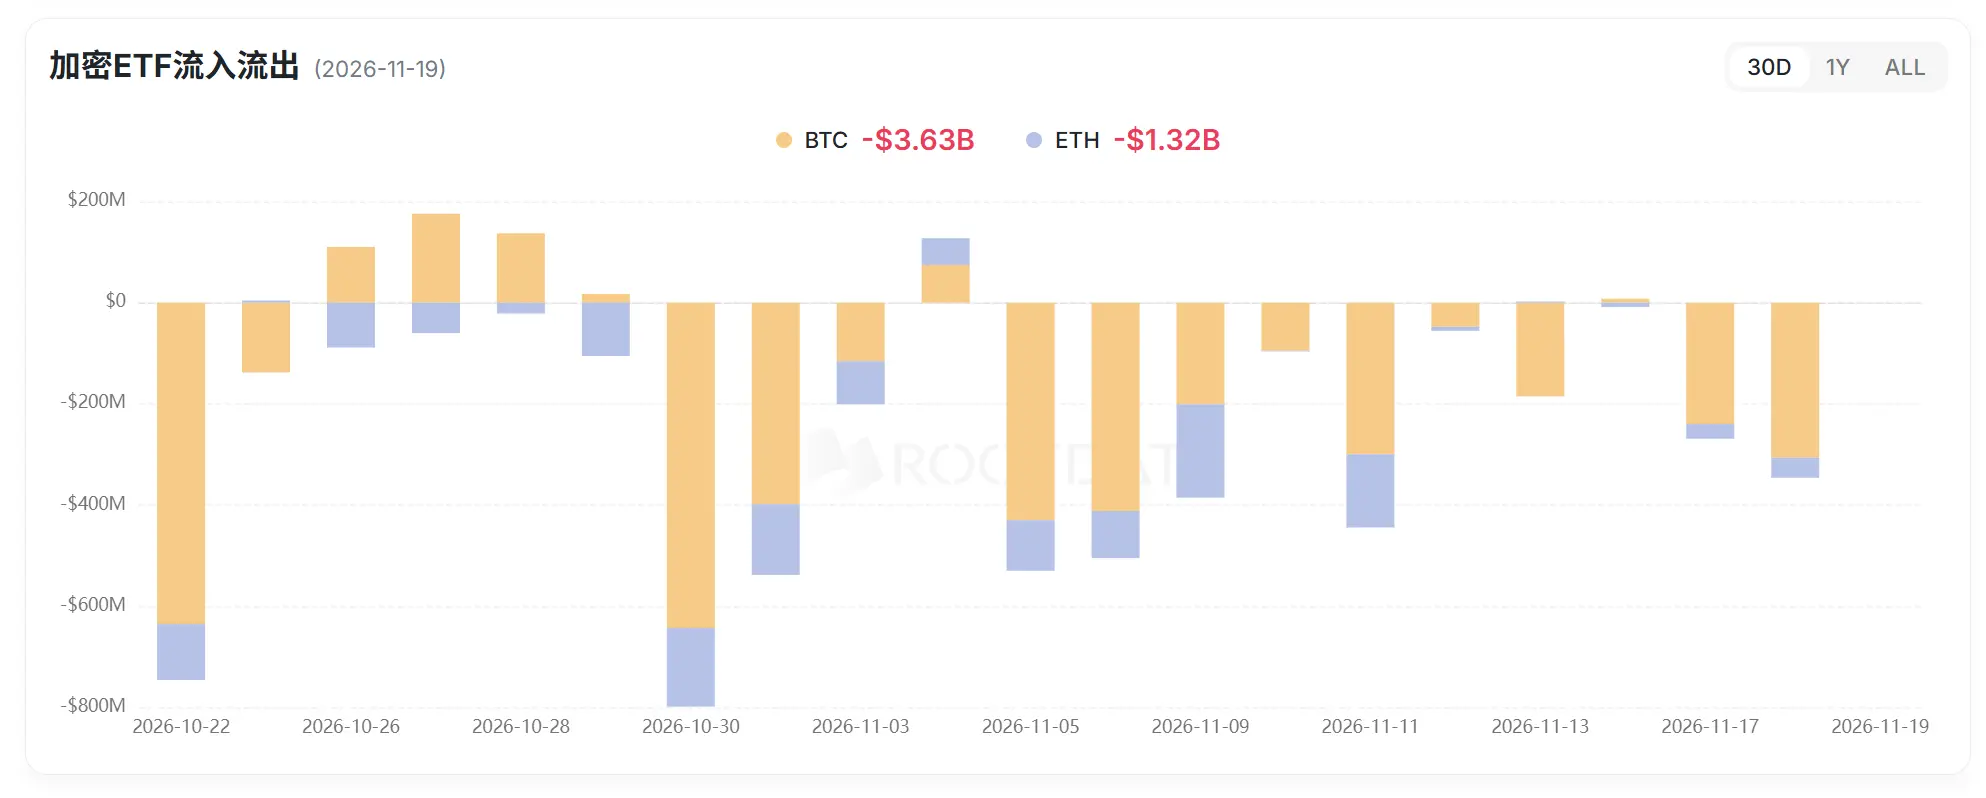
書類は 9 月 30 日に固定されており、市場はすでに別の動きに進んでいます。 RootData のデータによると、最近の一ヶ月で現物ビットコイン ETF は約 36.3 億ドルの純流出がありました。Galaxy が集計したファンド保有の減少は資金流出の方向と一致していますが、これらのデータは富国、高盛、または Millennium が Q4 で売却したことを特定することはできず、二つの統計基準を直接引き算することもできません。
したがって、この 13F が支持できる最も強い結論は、「ウォール街がすでに底を打った」ということではなく、ビットコイン ETP がより深く資産管理と顧客口座に入っているということです:申告機関はファンド内の 27.6% の BTC を保有しており、Q2 末の 24.8% を上回っています。これはより持続的な配置需要をもたらす可能性がありますが、資産管理チャネルが本当に取引資金よりも安定しているかどうかは、まだこの Q4 の償還の完全な検証を経ていません。さらなるデータ情報は、2027 年 2 月中旬の次回開示まで待つ必要があります。