
風眼に書く:なぜ私は現在の下落が短期的なリスクだとは思わないのか
著者:WhosCalvin
詩に曰く:「時来れば天地皆同力、運去れば英雄自由なし」。特に株式市場においては、大勢を把握することが短期的な信号を追うよりも遥かに価値があることがある。そして、運命がすでに決まっている事柄に対して、多くの人々が一、二のニュースによって感情が揺れ動くのを見ると、私は残念に思う。中には十数万のフォロワーを持つ経済の大Vもいる。
以前、現在の市場の主線について長文を書くと約束した。この文章では、10月末のINTCの決算後、AIハードウェアのリスクを指摘し、民主党が当選した後にAIハードウェア市場の説明をし、黄仁勲が辞任した後に市場が影響を過小評価していることを率直に述べる一連の見解を、論理的に明確な主線として繋げる。おそらく1ヶ月、あるいは半年後には、起こったすべてのことがこの主線の延長に過ぎないことに気づくでしょう。そして、多くの研究報告や大Vは、半月、あるいは1ヶ月後に私の見解を後知恵で繰り返すことになるだろう。
余談はさておき、直接本題に入る。現在の市場の唯一の主線は、以下の通りである:
アメリカはAIの設備投資を負担できず、意図的にAIの速度を遅らせている。そして、AIの構築を遅らせることは、クラウド企業、ハードウェア企業、モデル企業、さらにはアメリカにとっても、株主を除いては皆にとって喜ばしいことである。
一、中下流の進退維谷
泡沫崩壊の兆しに初めて気づいたのは、INTCの決算後、当日に大幅に25%下落した時だった。その後、決算と電話会議を詳しく見て、多くの問題に気づいた。
簡単に言えば、決算はINTCが生産拡大に猛進していることを示している:Q3に半導体設備メーカーに出した硬性発注(Firm POs)が前四半期比で約40%急増し、同時に複数のラインで生産能力を拡張している。これにより、2027年のFCFが大幅にマイナスに転じる可能性が高い。
しかし、この決算だけを見ると、INTCが現在資金循環に少し問題を抱えていることを示すだけで、需要が旺盛であるための生産拡大は非常に合理的な要求に見える。しかし、主要なクラウド企業(ハイパースケーラー + 代表的な中小AIクラウドであるNeoclouds)の決算を一緒に見ると、AIの泡沫にすでに亀裂が現れていることがわかる:五大超大規模クラウド企業のうち、すでに四社(AMZN、GOOGL、META、ORCL)が単四半期の自由現金流が正式に設備投資によってマイナスに転じており、業界は「テクノロジー大手が自社のキャッシュフローで内生的に支払う」から「外部の株式・債券での資金調達」へと新たな段階に移行している。
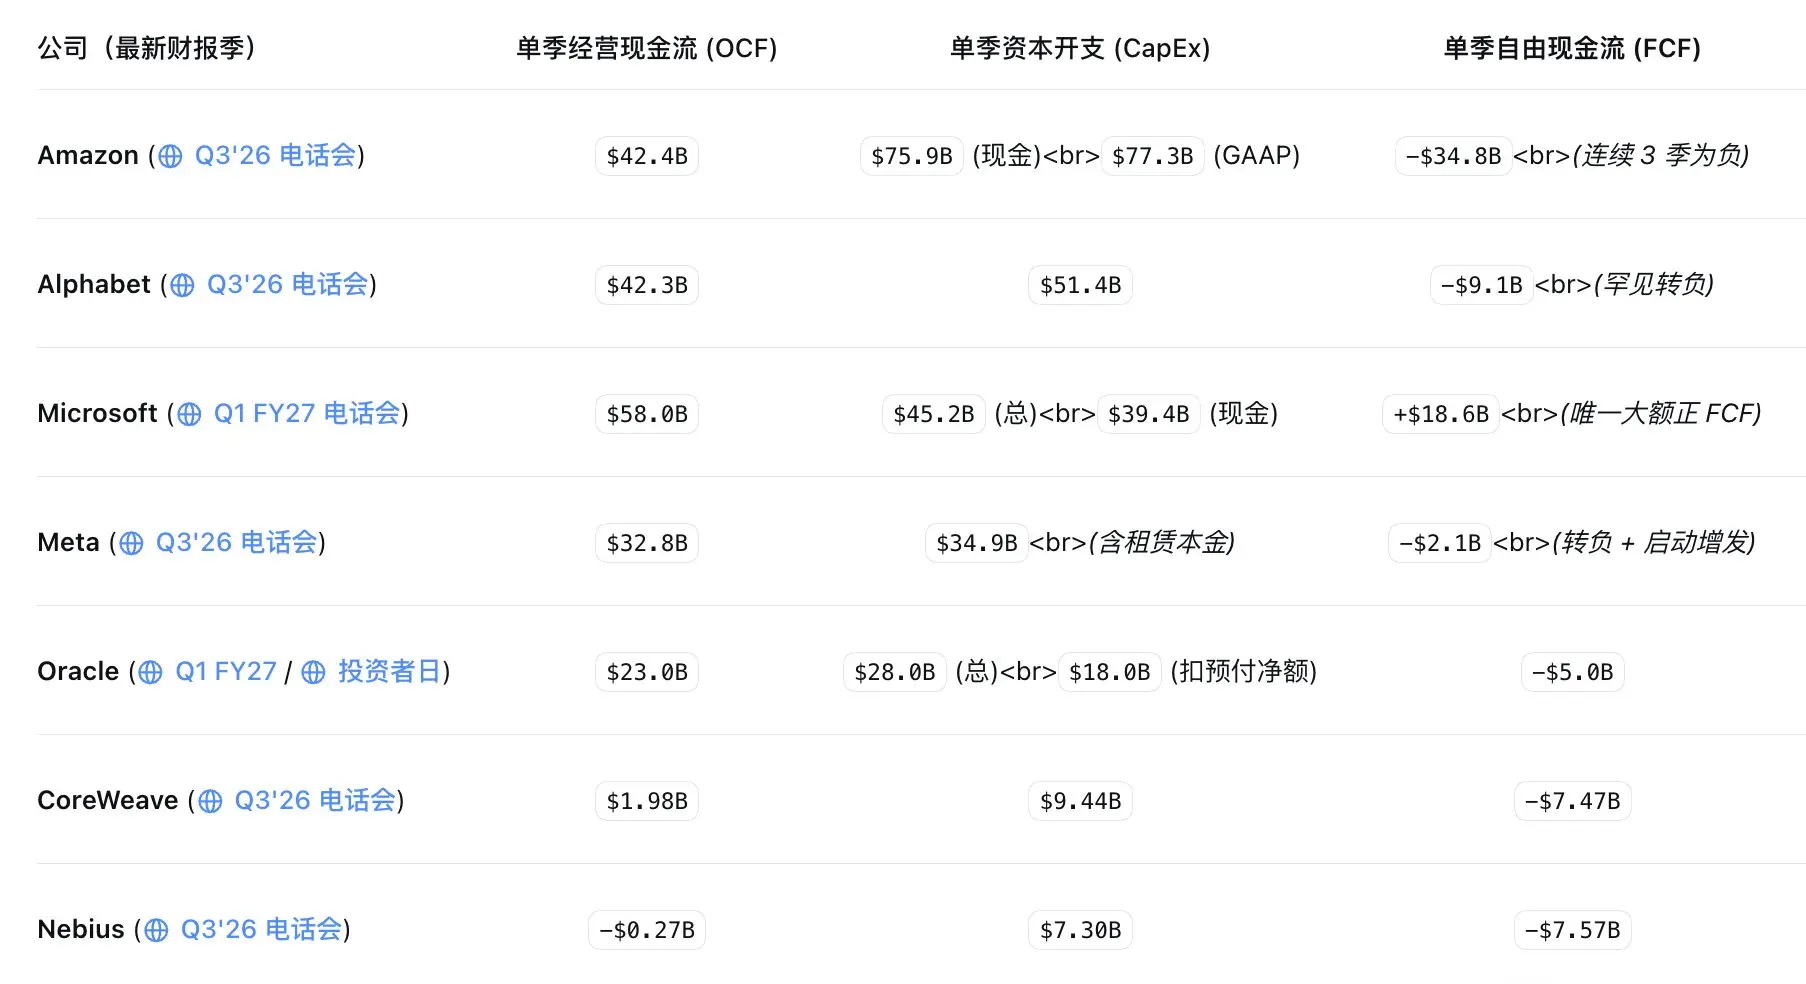
AIに関する主要クラウド企業のFCF状況
今四半期以前は、AIが持続的に発展する原動力は、業界を主導する計算力商の多くが超印刷機(検索広告、電子商取引、企業ソフトウェア)を持つキャッシュカウの巨人であると考えられていた。これは2000年のネットバブルとは本質的に異なる。しかし、現在、この年率8000億ドルの自社キャッシュフローは100%使い果たされてしまった。
五大クラウド企業が8200億ドル以上、さらには2027年には近く1兆ドルの設備投資を加速し続ける一方で、Neocloudsや大モデルのユニコーンも千億ドルを投じてカードを奪おうとしているとき、超過するすべての増分資金はレバレッジをかけて埋めるしかない。同時に、決算書以外の情報によると、米連邦準備制度の最新報告によれば、七大企業の表外「未起租のリース約束」はすでに1兆ドルを突破し、担保およびその他の契約約束は2兆ドルを超えている。
もちろん、下流が資本支出競争に追い込まれて血を抜かれレバレッジをかけざるを得ないとき、中流は果たして潤っているのだろうか?そうではない。中流の重資産セクターも「負のFCF重災区」となっており、自ら工場を建設し、ウェハー設備を購入し、生産ラインを拡張し、資金を立て替えて組み立てるハードウェアメーカーは、AIの生産能力を奪うためにFCFをマイナスにする状況が多く見られる。
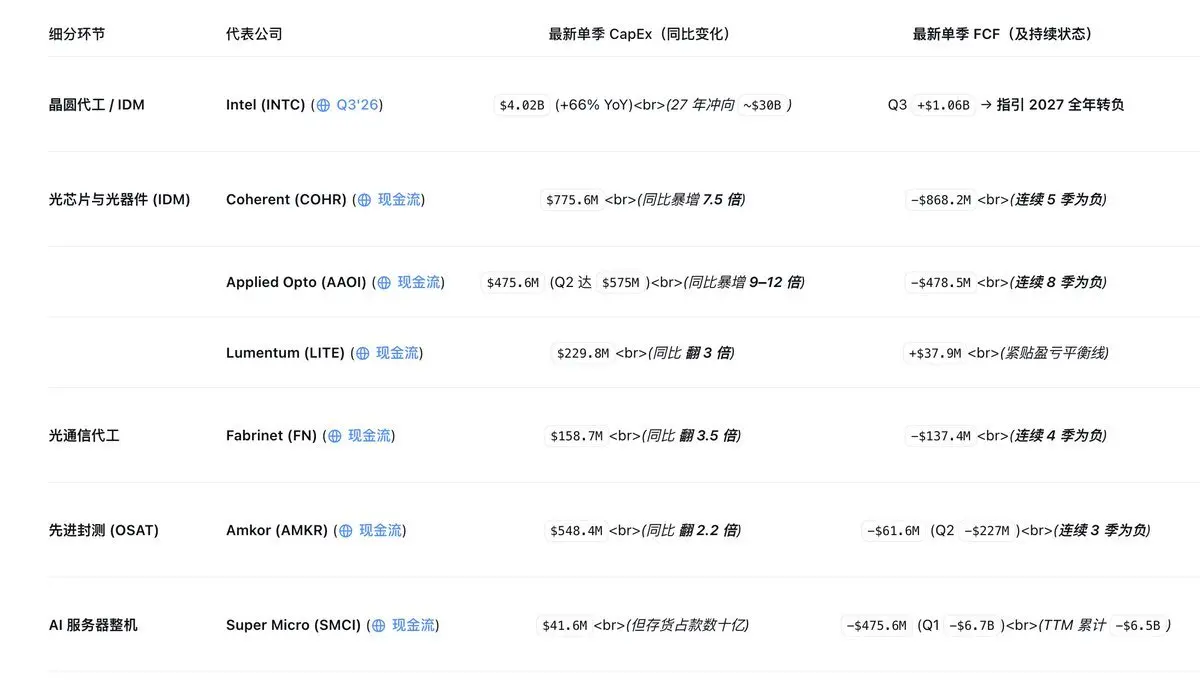
AIに関する主要ハードウェアメーカーのFCF状況
これらの企業の大多数は、大量の注文を受けるために生産能力を急拡大しており、ほとんどの営業キャッシュフローは生産拡大に飲み込まれてしまった。さらには、一部の小規模企業は自社の規模を超えた極限の生産拡大を行っている。
もちろん、このデータだけを見ると、短期的な需要が強いこと、業界が高景気にあること、手元に下流の不可撤回の前払いと保底長期契約があることを示している。しかし、これらの1.5~2.5年かかる新しい光チップウェハー工場、先進的なパッケージングライン、Intelの新しい生産ライン、ストレージクリーンルームが2027年の下半期から2028年に集中して供給を解放する際、ちょうど下流のクラウド企業が資金調達コストと減価償却の圧力により2028年にCapExの増加速度を遅らせる場合、現在のマージンが薄く、FCFを焼いて生産拡大している中流の重資産メーカーが最初に「生産能力が出れば価格が下がり、高額な減価償却が反発する」という二重の圧力を受けることになる。
これらはすべて市場の賢い資金が決算シーズン後に静かに評価しているものである。そして、上流の独占ハードウェアメーカー(NVDA、MU、TSMC、AVGO)は、決算から見ると、彼らは純現金を山のように積み上げ、ほとんど負債がない。たとえ明日AIが冷却しても、彼らはせいぜい利益が減るだけで、負債危機にはならない。
しかし、上記の分析を結びつけると、上流のピラミッドの頂点にいるごく少数の独占的な収入者は、中下流を吸血することで地位を確立していることがわかる。しかし、あなたは一つのビルの中で5階だけが存在することはできない。ビルの1階、2階、基礎が揺れ始めると、最初に崩れるのは5階かもしれない。
現在、Micronの81.1%のマージン、SK Hynixの近く80%の営業利益率、NVIDIAの74.8%のマージンは、本質的に極端な品不足による希少性プレミアムであり、製造業の常態ではない。一旦、あなたの収入の60%を占める五大クラウド企業が同時に商品を受け取れなくなった場合、どの上流の供給者も金主を法廷に訴えて強制的に商品を引き渡すことはできず、最終的にはほぼ100%妥協することになる------引き渡しの延期や価格の再契約を許可することになる。
したがって、仮に来年五大クラウド企業が崩壊せず、負の自由現金流を正数に戻すために年間総CapExを20%(例えば8200億ドルから6500億ドルに)引き下げる決定をした場合、クラウド企業にとっては、すでに建設されたデータセンターは通常通り収益を上げ続け、AWS、GCP、Azureのクラウド収入はおそらく+20%成長する可能性がある。しかし、上流のハードウェアメーカーにとっては壊滅的な災害である:下流がチップがもはや不足していないことに気づくと、すぐにパニック的なロックオーダーや重複注文を停止し、手元に蓄積した在庫(例えばGoogleが現在外部販売用に蓄えているTPUの大量在庫)を優先的に消費することになる。下流の最終的なCapExが20%減少すると、上流のチップ、ストレージ、光モジュールメーカーに伝わると、しばしば新規注文が40%~60%暴落することになる。これが「牛鞭効果」である。
したがって、現在のAIチェーンは、一言で要約できる:層層に拡大された「旺盛なAI需要」が、下流のクラウド企業と中流の製造企業を同時に現金流を焼き尽くし、さらには負債を抱えて拡大させ、上流のごく少数の独占的な寡頭が吸血することを強いる。
理論的には、この需要が続く限り、この物語はずっと続けられる。しかし、実際には、この全体のチェーンの中で最も重要な一環が、最も危険な一環である。
二、砂の上に築かれたAI需要
現在のところ、全業界で唯一の真の金銭的なAIハード需要は、AIコーディングである。多くの証拠が示すように、企業は高給のプログラマーを代替または効率化するために喜んでお金を支払う。私自身も毎月数千円をさまざまなAIサブスクリプションに費やしている。
しかし、それにもかかわらず、「プログラマーにコードを書く手助けをする」ことや「巨人に広告を多く売る」だけでは、クラウド企業の8000億ドル以上のキャペックスの天坑を埋めるには遠く及ばない。
さらに厄介なのは、現在最も強力な需要でさえ、完全に補助金に依存しており、正の循環を形成できないことである。計算力の消費は確かに十倍に増加しているが、なぜ同等の収入が見えないのか?それは、巨人たちが一般ユーザーに実際のコストで料金を請求することを恐れているからである。現在、モデルメーカーのすべてのコーディングプランは、赤字を出して宣伝している。Metaが借金をして株を発行し、Museのインテリジェントボディに大金を投じるのも同様である------計算力は確かに倍増しているが、本質的には巨人たちが借金をして世界中のユーザーにAIを無料で使わせるための「生存税」であり、すでに実現したビジネスリターンではない。
そして、チェーンの最下流の買い手は、実際の需要の実体企業ではなく、これらの継続的に赤字を出しているモデルメーカーである。彼らのお金はVC、主権ファンド、債券発行、さらにはMSFT、AMZN、GOOGL、NVDA、TSMC自身の投資から来ている。本質的には、大企業と資本市場がモデルメーカーにお金を投じる→モデルメーカーがこのお金を使ってクラウド企業と5年契約の計算力の大口契約を結ぶ→クラウド企業が契約を持って借金をして上流のチップを購入するという流れである。
さらに、誰も注目していない隅で、今季の決算には非常に魔法のような詳細がある:CRWVの電話会議は、自社の1330億ドルの未処理注文のうち75%以上が「投資適格の大企業」から来ていると誇らしげに発表した------そしてこれらの大口顧客の主力は、まさにMicrosoft、Google、Metaなどの大クラウド企業自身である!GOOGLも自社のデータセンターが不足しているため、Q3末から第三者に計算力を借りることを認めている。
これにより、資本市場全体を欺く循環が始まった:端末にたとえ100ドルのモデル呼び出し需要があったとしても→モデルメーカーは大クラウド企業と100ドルの契約を結ぶ(大クラウド企業の決算に計上される)→大クラウド企業はデータセンターの建設が間に合わず、Neocloudsと80ドルの転貸長期契約を結ぶ(新しいクラウドの決算にも計上される)→両者はそれぞれ急増した注文を持って中流の光モジュールと上流のチップメーカーに商品を奪い合う。同じ需要が、産業チェーンの帳簿上で数倍に膨れ上がっている。
正直に言うと、上記の部分はAIの怪談集として理解することもできるし、最近2ヶ月の悪材料をまとめて語っているだけとも言える。しかし、その背後には減速の条件が埋め込まれている:下流と中流にとって、減速は絶対に良いことである。
下流がキャペックスを減少させれば、彼らの自由現金流は瞬時に復活する。中流が需要を減速させれば、短期的な業績は損なわれるが、もうお金を貼って生産能力を拡大する必要がなく、後期に新しい生産ラインが稼働したときに受注が減ることを避けられる。一方、需要が持続的に狂奔する場合、「注文の急減 + マージンの低下 + 評価の殺し」の三重の暴撃を受けるのは時間の問題である。
そして、計算力の上下流とは別に、同時にこれらのAIチェーンの根源である主要モデルメーカーが必要とするトレーニングコストは指数関数的に減少している。
もちろん、Anthropic自身のFWPによれば、彼らの四半期ごとの計算力支出は6四半期で約11倍に増加し、9億ドルから99億ドルに達している。彼らは自らの先進的な地位を維持するために、トレーニングにより多くのお金を投資する必要がある。したがって、最前線の競争が続き、推論の需要が増加し続ける限り、総需要は引き続き上昇するだろう。
しかし、産業チェーンの外では、このような虚浮した最前線の競争が持続可能であるかどうかは疑問である。
三、帝国が耐えられない軽さ
そして、次の部分に進むと、ついに本題に入る:なぜ私はアメリカがAIの設備投資の加速を負担できず、意図的にAIの速度を遅らせていると言うのか。
私は二つの側面から私の見解を展開する:なぜアメリカが減速する必要があるのか、そして具体的にどのように行っているのか。
まず、なぜでしょうか?実際、この点は明らかです:AIはワシントンとウォール街が期待していた「債務解消の特効薬」から、アメリカ経済と金融システムの「最大の脆弱性の源」に変わりました。この部分は11月13日に発表された連邦準備制度の『金融安定報告書』が私の説明を省いてくれました。興味がある方は自分で見てください。私は多くを語りません。
AIデータセンターの大規模な建設は、「電力、電力網の容量と市の水道の通路」、「ストレージチップとITハードウェアの"生産能力の圧迫"による価格上昇の通路」、「工事資材、電力網設備と技術ブルーカラーの物理的圧出通路」など、複数の価格上昇の伝導チェーンを通じて、アメリカのインフレを持続的に助長しており、イラン戦争によるエネルギー価格の上昇と同等の脅威となっています。
実際、下半期には多くの連邦準備制度内部の役割が、AIがアメリカのインフレを推進していると発言し、この論点を裏付けています。連邦準備制度の監督副議長ボウマンは11月10日に、2026年9月までの1年間で、AI関連の価格圧力がアメリカのコアPCEの2%目標を超える部分の約4分の1を単独で寄与していることを明らかにしました。これはエネルギーと同等です。
昨年や今年上半期には、「AIによる生産性の向上が最終的にコストを削減し、総供給を増加させ、インフレを抑える」という理論が一般的に考えられていましたが、今のところその兆候は見られません。むしろ、AIの発展は現在のところ、ますます多くの職を代替しているように見えます。
もしこれが単なる理論的な推論にとどまっているのであれば、今月起こった一連の出来事は、上記の理論の証拠です。
仮にアメリカがAIの加速が企業の破綻を引き起こし、住民に持続的なインフレの影響を与えることを発見した場合、AIのペースを緩める必要があるとしたら、この理由はトランプ本人やその勢力から発信されることはできません。なぜなら、彼自身がこのAIバブルの最大の推進者の一人だからです。したがって、黒い顔をする人々が出てくる必要があります——つまり、民主党です。
これが今回の中間選挙でトランプがほとんど力を入れず、さらには油価が120に達するのを許した理由です。彼が油価を下げたいのであれば、実際には数言のタコ信号を発信するだけで短期的に目的を達成できますが、彼は選挙前にイランを痛撃するとさえ述べました。彼の全体的な無関心が民主党の大勝利をもたらし、十分な発言権を得て、全国のAIの急成長にブレーキをかけることができるようになりました。そして、上半期に毎日票を数えていたトランプも、少なくとも1四半期はAI企業のために旗を振っていないことに気づきました。
もちろん、民主党は本当にAIを潰したいわけではありません。彼らは単に上記の中下流の破綻事件が彼らの任期中に発生することを望んでいないのです。したがって、彼らがすることはペースを緩めることだけです。
アメリカの覇権の地位は軍事力とドルの覇権から、テクノロジーの覇権——つまり、世界の最先端のAI力に移行し始めています。これはほぼ共通の認識です。現在の米国債の核心は、アメリカがAI分野で先行し続ける必要があるということです。そして今、AIのペースを緩める必要があるというのは、全世界で唯一彼とAI分野で競争している中国を無視しているのでしょうか?
第一位が第二位に自分を超えさせたくない場合、自己努力以外で最良の方法は、実際には第二位が学ぶことを許さないことです。
したがって、今月アメリカが打ち出した二つの組み合わせを見て取ることができます:アメリカの対中チップの最大の密売者であり、最大のAIバブルの推進者である黄仁勲を弾劾し、BISが遠隔計算力アクセスの新規則を発表し、中国の遠隔計算力のアービトラージウィンドウを閉じることです。これらは今月の前には、アメリカが一つの目を開け、一つの目を閉じていた状態でした。
以上は理論と実際に起こった出来事を結びつけた推論です。ただ、私の理論はもっと早く生まれ、その後の出来事も私の見解を裏付けています。今日の深夜のNVIDIAの電話会議も含め、臨時CEOが「過去1四半期の内部での『循環融資』に対する見解が変わった。顧客への担保は厳しくなり、neocloudは『選んで支援する』」と述べました。
多くの人はこれをCFOの目先の利益に過ぎないと考えていますが、私は言います。たとえ真にCEOが選ばれ、黄仁勲が戻ってくる可能性が極めて低くても、この戦略は変わらないでしょう。
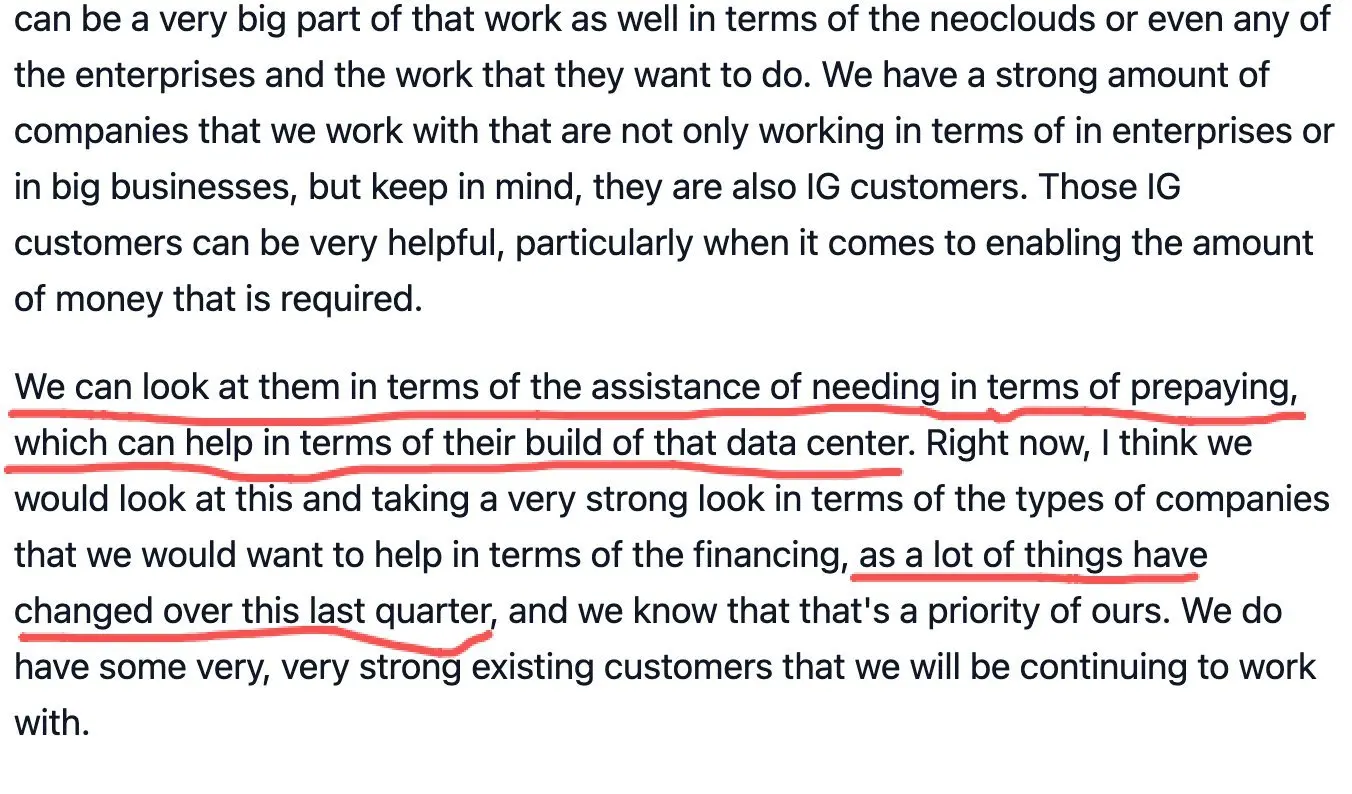
臨時CEOが担保を厳しくすると発表
四、後記:その後は?
以上は私が産業チェーンとマクロ背景を結びつけ、実際に起こった事実を基にした推論です。これはずっと実証され続けています。この理論が真実であれば、以下のいくつかの事柄は高確率で発生するでしょう:
黄仁勲はおそらく復帰しないでしょう。なぜなら、彼が再び中国に先進的なチップを輸出しない保証は誰にもないからです。深夜の電話会議もこの事実を再確認しました。
対中チップ政策は引き続き厳しくなるでしょう。以前は単に真剣に取り組んでいなかったようですが、今はアメリカの国本に関わる問題であり、当然緩めることはありません。
中国のAIの発展とデータセンターの建設を妨害するために、あらゆる手段を講じるでしょう。おそらく、世論から攻めるでしょう。例えば、AIが失業を引き起こす、データセンターが住民生活に影響を与えるなどと宣伝することです。
アメリカの世論はAI産業に対する好意的な報道を減少させるか、もはや宣伝しないでしょう。代わりに、より多くの悪材料が報じられるでしょう(これが最近悪材料が多い理由でもあります)。
以前AIを大々的に宣伝していた公的人物は姿を消すか、発言を変えるでしょう。
次の段階に進むと:
民主党は実質的にデータセンター建設の法案を停止または遅延させるでしょう。
AI産業チェーンの中下流は財務の安全性を考慮して資本支出を遅らせるでしょう。
この段階に達すれば、すでに明らかです。さらには、悪材料が出尽くす可能性もあります。
現段階での私の状態は、軽いポジションを持ち、「現在のAIレベルでも十分に利益を得られる」企業や、CaPexを遅らせることで利益を得る企業に投資することです。もちろん、これは個人的な操作に過ぎず、投資のアドバイスにはなりませんし、売買ポイントを分析することもありません。
この長文を書く主な理由は、毎回「短期リスク」「悪材料が出尽くした」「黄仁勲が戻ってくる」と叫ぶブロガーを見ると笑ってしまうからです。同時に、少し馬鹿にしたくもなります。私の見解を完全に整理しておけば、今後再び証明されたときに、たくさんの文字を打つ必要がなくなります。もちろん、私も顔を叩かれることを歓迎します。そうすれば、ハードウェアの友人たちもお金を稼げるでしょう。
誰もが自分の見解と取引に責任を持つ必要があります。私の文章を読んで損切りした人が、結果的に2日間の反発で私を非難することは望んでいません。私にはファンはあまりいませんが、私は絶対にブロックします。
取引は自分自身を救うだけです。