
操作され、資金を引き揚げられたPapertradeの千倍レバレッジ実験は不調なスタートを切った
著者:Zhou,ChainCatcher
10月10日、HyperEVMに基づく合成永続プロトコルPapertradeが正式にローンチされ、最大1000倍のレバレッジを提供し、ユーザーが損失を出すとトークンPAPERを獲得できる仕組みで、預託段階で約1.38億ドルの資金を集めました。
ローンチから約8時間後、あるオンチェーンアドレスがHyperliquidのETH価格を引き上げ、Papertradeから約128万ドルの利益を得ました。公式の回答では、リスクはすでに予見されており、ポジション上限を引き締め始めたと述べています。
その後、プラットフォームの熱は明らかに冷却しました。公式ウェブサイトのデータによると、記事執筆時点でプラットフォームのTVLは約6060万ドルに減少し、預託金は半分以下に縮小しました;未決済ポジションはピーク時の33億ドルから4億ドル未満に減少しました。
1. 損失がマイニング、膨大な取引の中に水分が多い
PapertradeはトレーダーのJezとBlurrによって共同設立されました。JezはTaiki Maedaのポッドキャストで、自身が伝統的な金融の量的トレーダーであり、高頻度オプションマーケットメイキングを行っていたと述べました。このエピソードはローンチの数日前に放送され、Jezはほとんどの人がデリバティブを取引すべきではないと認め、方向性の判断が正しくても、8倍のレバレッジではランダムな変動の下で期待値が負になると語りました。
しかし、彼は投機の波は逆転できないと考え、暗号業界の本当の需要は投機であり、人々に賭けるなと勧めるよりもカジノを持つ方が良いと述べました。数日後、Papertradeは正式にローンチされ、最大レバレッジは1000倍となりました。
公式文書によると、Papertradeにはオーダーブックもマーケットメーカーもありません。ユーザーのすべての取引は直接プロトコルの資金プールを相手方とし、価格はHyperliquidのオーダーブックから最適な買いと売りの中間価格を取得し、プラットフォーム自体はHyperliquid上で実際に注文を出していません。
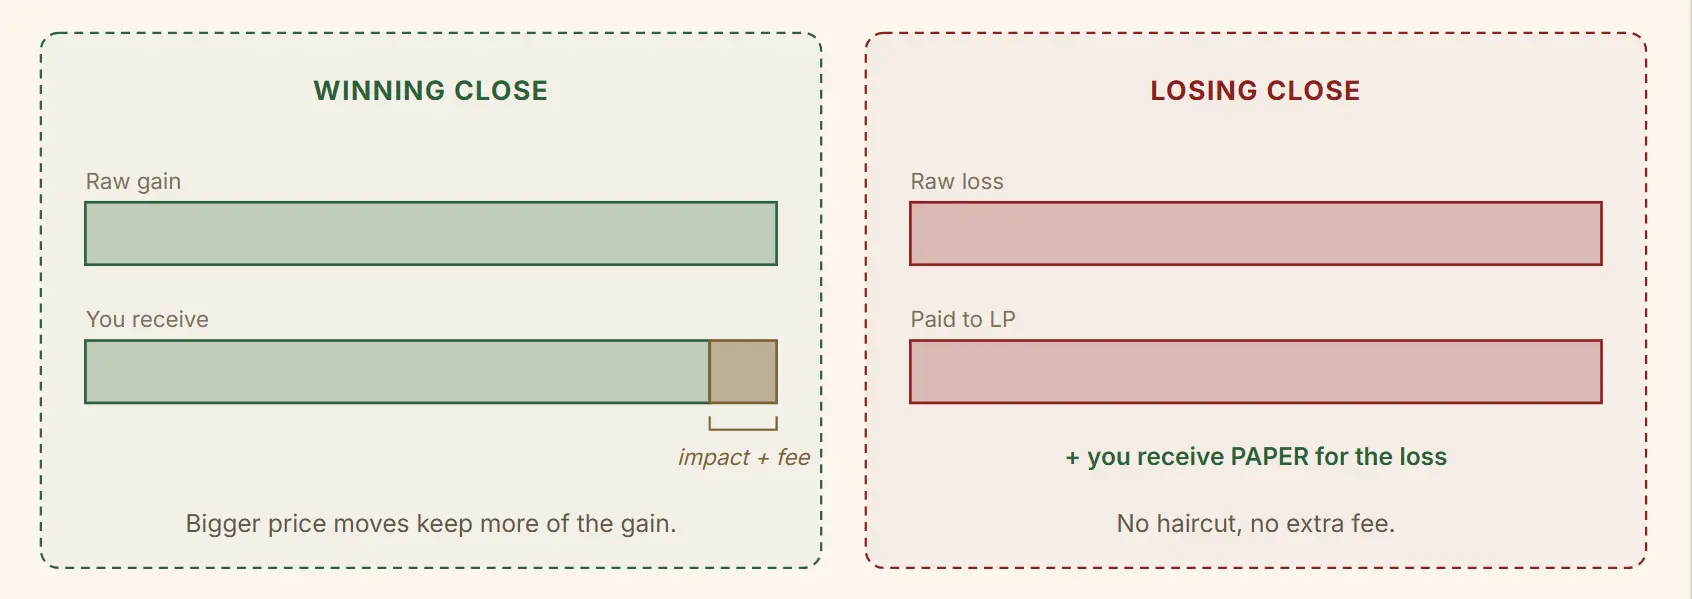
この資金プールはゼロから始まり、外部からの資金注入を受け付けず、唯一の資金源はトレーダーの損失です。勝者の利益は資金プールから支払われ、プール内の資金が不足している場合、未払いの利益はキューに入り、後からの損失がプールに補充されるのを待って順番に清算されます。
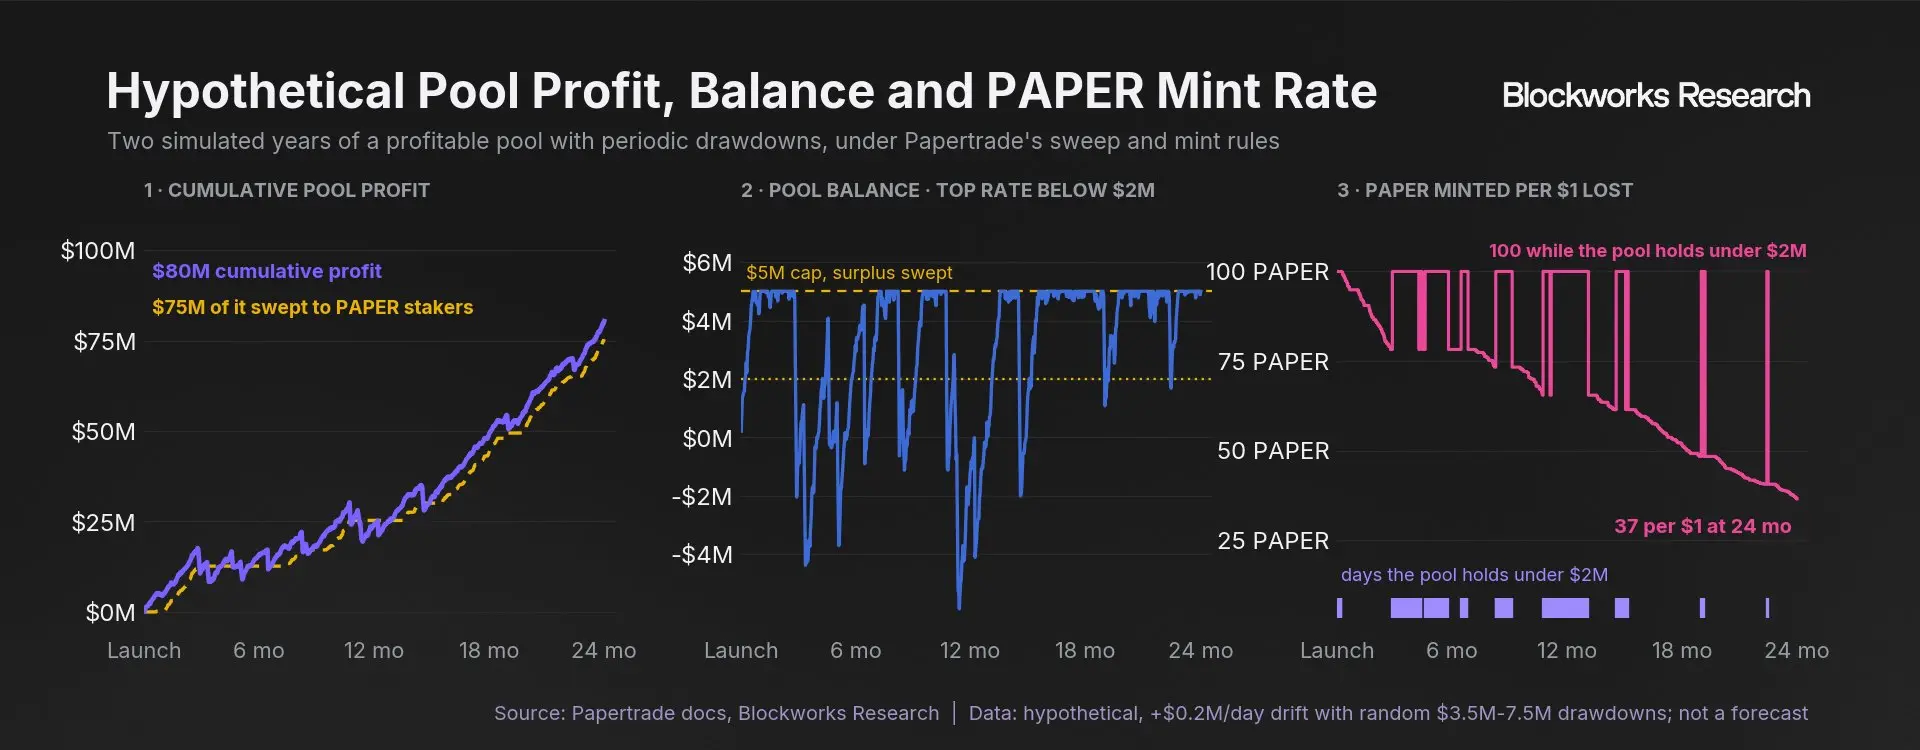
人々が参加したくなるように、PapertradeはトークンPAPERを設計しました。ユーザーが損失を出したり清算されたりするたびに、損失額に応じてPAPERを獲得できます。資金プールの累積損益が200万ドル未満のとき、1ドルの損失で100枚を鋳造でき、その後鋳造速度は徐々に減少します。
PAPERをステーキングすることで、プロトコルの収益を共有できます。これは、すでに清算された損益の1%と、資金プールが500万ドルを超えた後のすべての超過利益を含みます。つまり、初期の損失者はその後プラットフォームが生み出す利益を共有できるのです。
この設計はコミュニティで全く異なる解釈を引き起こしました。暗号KOLのブルーキツネは、これがカジノとギャンブラーの対立関係を、初期の損失者が将来の受益者になる形に変換し、外部資金なしで冷静にスタートできると考えています。
一方で、これは本質的に相互扶助の仕組みと配当の組み合わせであり、勝者の利益は後からの損失によって補填され、初期の高い鋳造速度は先に入場した者により高いリターンを与えることに等しいと考える人もいます。
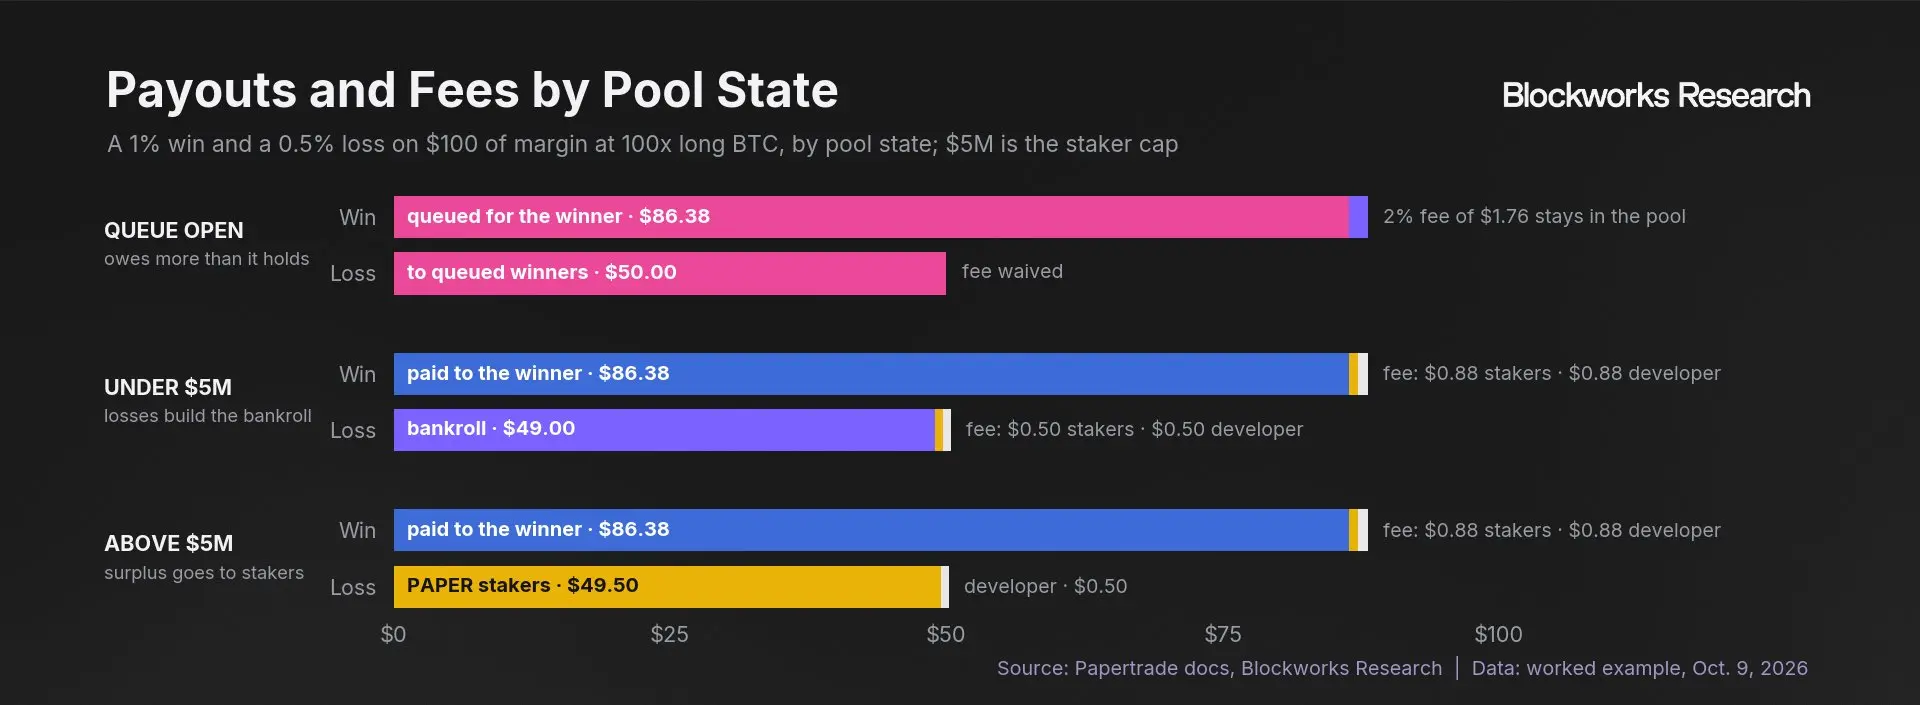
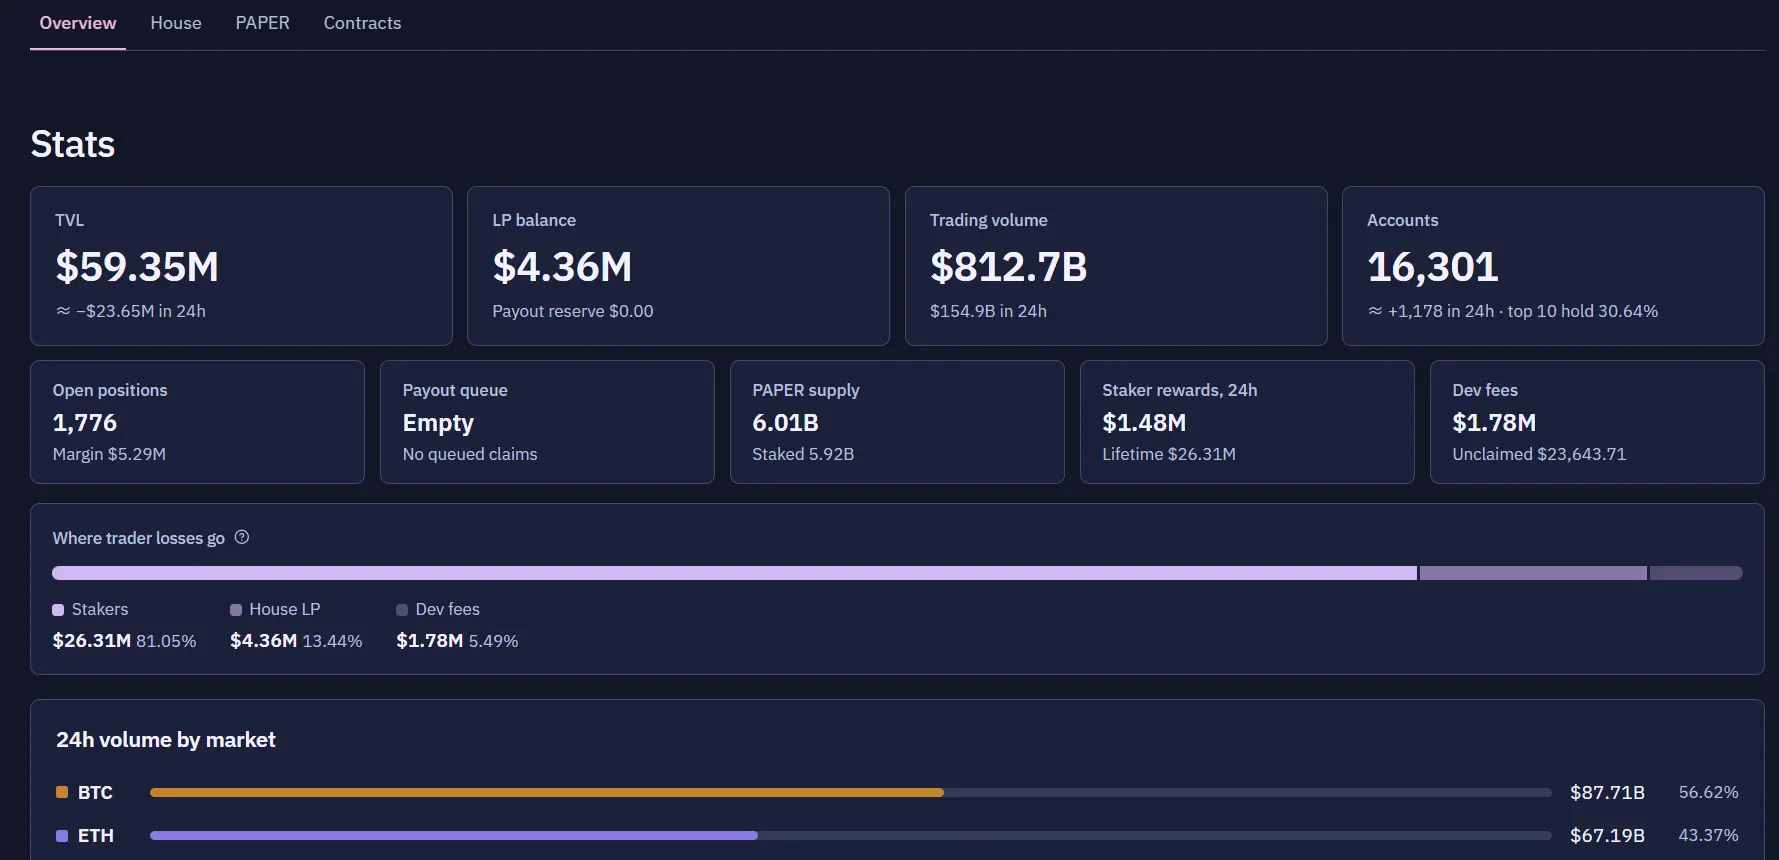
プロジェクトチームもこのメカニズムの中で収益を得ています。公式文書によると、各ポジションの清算には2%の手数料が発生し、その半分はステーキング者に分配され、残りの半分は開発者に帰属します。PaperDashの統計によると、開発者の手数料は現在約177万ドルに達しています。
ローンチ後、プラットフォームの取引額は急速に数千億ドルに達しましたが、この数字はマージンと関連して考える必要があります。公式ウェブサイトのデータによると、ローンチから約12時間後、プラットフォームの未決済ポジションは33.22億ドルに達しましたが、対応するマージンは約2029万ドルしかなく、名目ポジションとマージンの比率で計算すると、平均レバレッジは160倍を超えています。
取引額の中には相当量の刷り込み行為が含まれている可能性があり、2人の創設者もこれを否定していません。Jezは以前、ユーザーが同時にロングとショートのポジションを開き、損失の一方を平らにしてトークンを掘り出すことができ、これが資金プールを健康に保つのに役立つと考えていると述べました。BlurrもAIを使ってPAPERを掘ることを提案し、プラットフォームはそのために設計されていると述べました。
Blockworks Researchのアナリストshaunda devensは、このようなヘッジ取引が資金プールにもたらす資金は非常に少ないが、新しいトークンを継続的に鋳造していると指摘しています。これも意味するのは、名目取引額はプラットフォームの実際の資金規模を反映するのが難しいということです。
2. 価格リスクは早くから開示され、ローンチ初日に利用された
Papertradeの価格は完全にHyperliquidのオーダーブックから取得されており、誰かがHyperliquidで価格を押し上げると、Papertrade上のポジションの損益もそれに応じて変化します。1000倍のレバレッジの下では、0.1%の価格変動でマージンが倍増することもあります。
2人の創設者は、このような操作は経済的に見て得策ではないと考えています。Jezは、Hyperliquidのオーダーブックは十分に深いため、価格を操作するには8桁の資金を使ってオーダーブックに衝撃を与える必要があり、そのコストは非常に高いと述べました。Blurrは、資金プールの上限が約500万ドルに設定されているのは、BTCやETHのオーダーブックを押し上げるコストを常に下回るようにするためだと説明しました。
しかし、ローンチの翌朝、コミュニティユーザーのBoblobは、あるウォレットがHyperliquidで約2000万ドルの取引を行い、ETHの価格を押し上げていることを発見しました。トレーダーのRuneはその後、Papertradeの公式文書ですでにこのような価格操作リスクが開示されていると指摘しました。
Papertradeの公式ウェブサイトのアカウントページによると、北京時間11日6:01、アドレス0x2025がHyperliquidで約6060枚のETHを連続して購入し、価格を約0.12%押し上げ、その後約5210枚を売却しました。このアドレスはPapertrade上で大口ポジションを先に構築し、価格を押し上げた後に清算し、6:06にプラットフォームから154万ドルを引き出しました。
1時間以上後、このアドレスは再び類似の操作を試みました。7:13、このアドレスは660倍のレバレッジで30件のETHショートを開き、名目価値は合計2.97億ドルに達し、その後Hyperliquidで約6590枚のETHを売却し、価格を2504.40ドルに押し下げました。
今回は成功しませんでした。ETHの価格はその後回復し、このショートポジションは3時間18分後の10:31にすべて清算され、45万ドルの損失を出し、同時にこのアドレスに約1760万枚のPAPERを鋳造しました。
公式ウェブサイトのアカウントページによると、このアドレスは最終的にPapertradeで約31.8億ドルの取引を行い、純利益は約128万ドルで、アカウント残高は現在100ドルしか残っていません。The Blockによると、このウォレットは2025年2月からHyperliquidで取引を行い、累計利益は約1310万ドルで、流動的なオーダーブックに精通した熟練のトレーダーです。
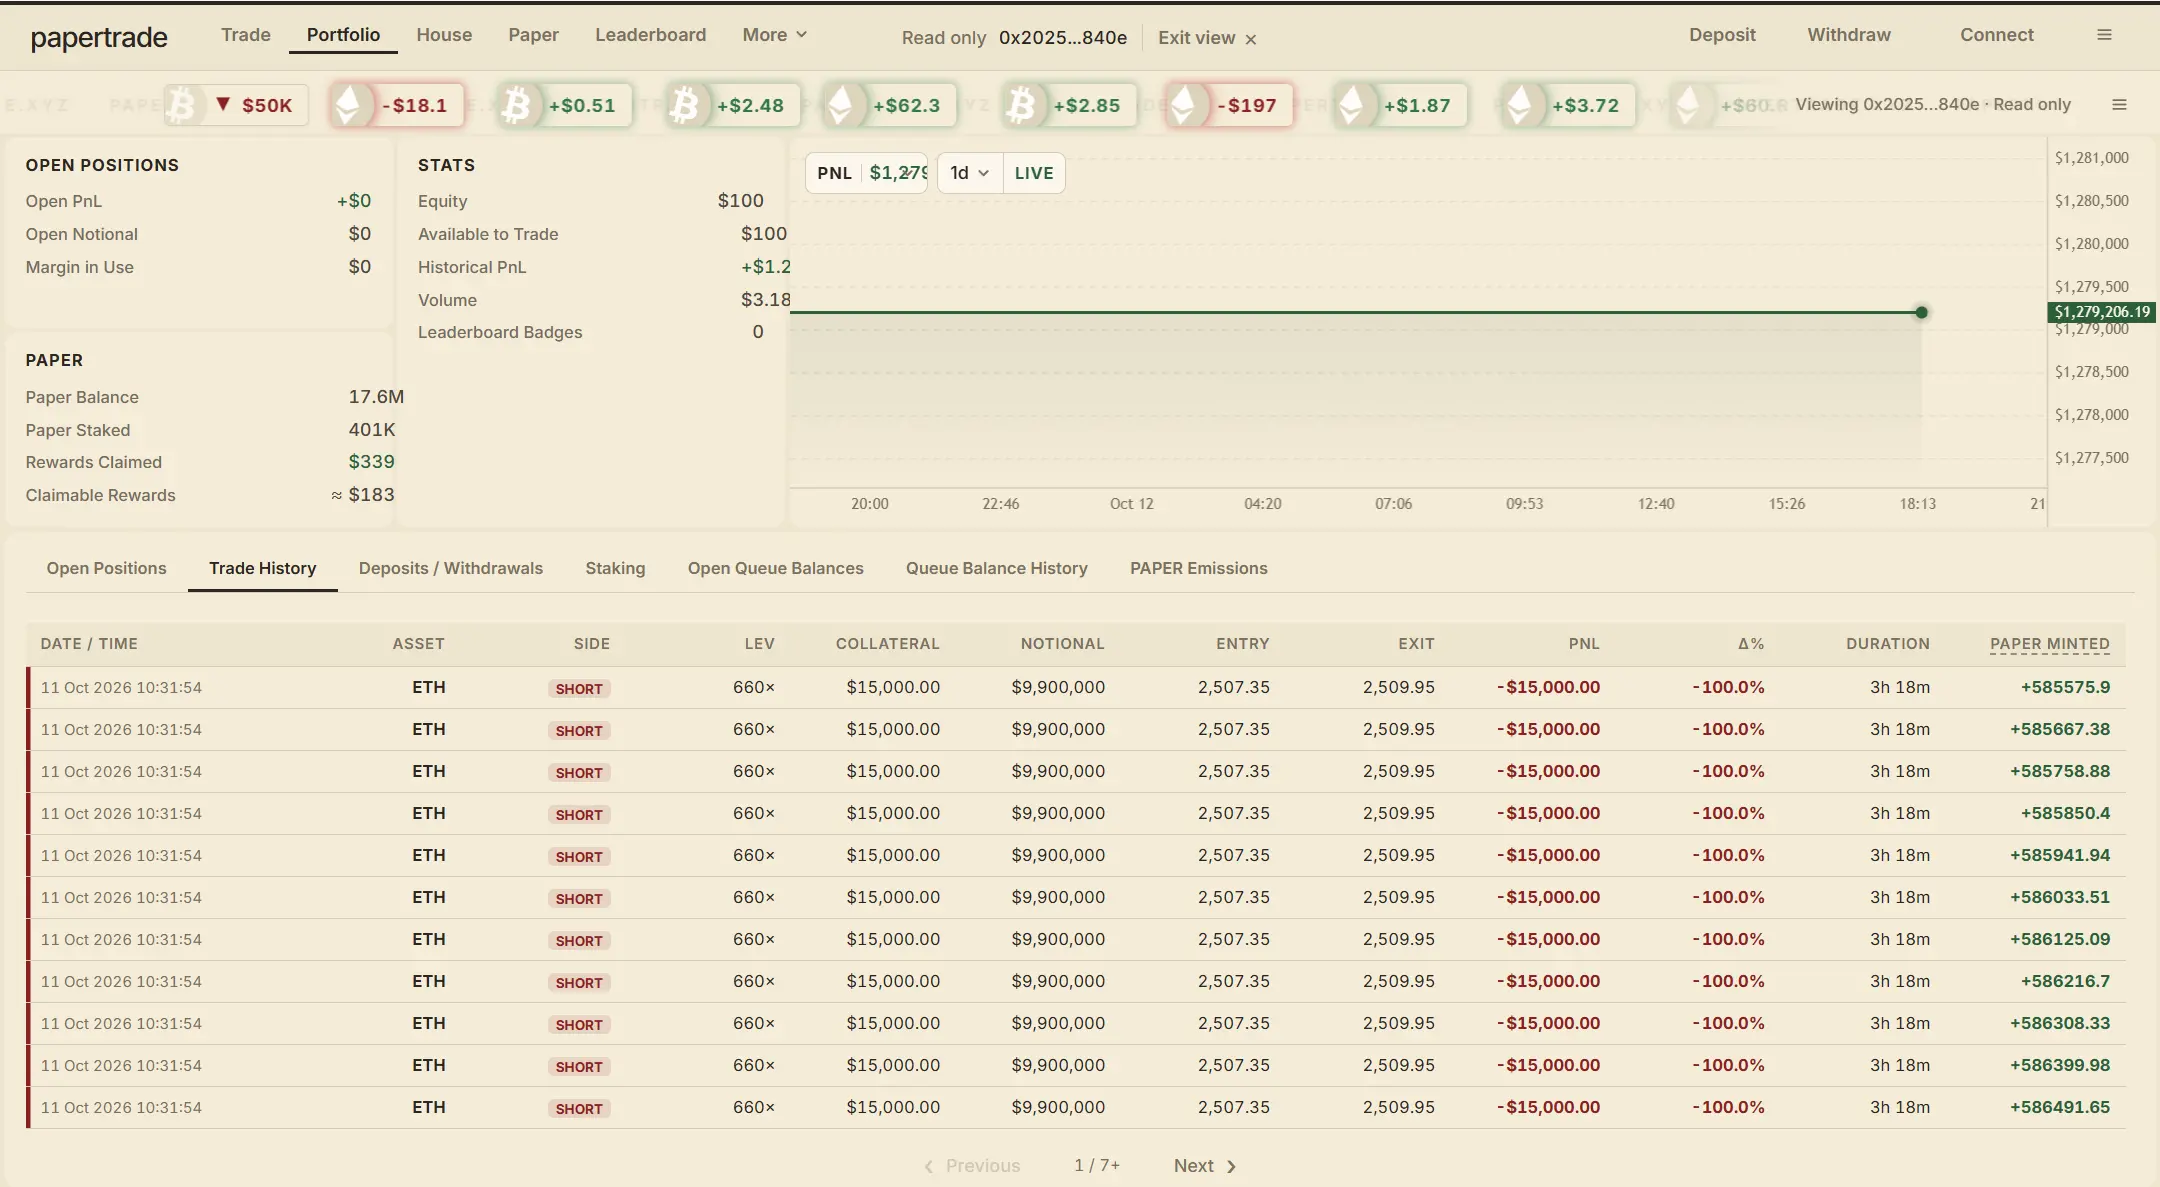
これは創設者の以前の判断とは明らかに異なります。このアドレスが使用した資金は確かに8桁のレベルですが、購入後すぐに売却し、資金はほぼそのまま戻ってきました。統計によると、彼がHyperliquidで支払った手数料は約5.2万ドルで、純利益はこのコストの20倍以上に達しています。
事件が発展する中、PapertradeはXでこれらの操作の試みは、6ヶ月間設計されたメカニズムに欠陥があったわけではないと応答しました。これが発生した理由は、ローンチ初期に混雑に対処するためにポジション上限が非常に緩和されていたからです。公式は、オンチェーンおよびリレーレベルで上限を引き締めたと述べ、その目標は操作がほぼ常に利益を生まないようにすることです。
公式はまた、利益を得た者がその後も試みを続け、最終的に新しいアカウントを通じてほぼすべての利益を資金プールに返したと述べました。しかし、この主張は現在オンチェーンで確認できず、公式ウェブサイトのアカウントページでは、0x2025アドレスは依然として約128万ドルの純利益を持っています。
公式文書のリスク章では、攻撃者はHyperliquidの買いと売りの価格差内に、成立しない小額の指値注文を出すだけで中間価格を押し上げることができると説明しています。価格設定プロセスには異常な価格を拒否するための独立した参考価格がないため、公式はこれを実際に存在する残余リスクと定義しています。
さらに、文書には利益の死角、収益割引曲線、ポジションの方向ごとの上限の3つの保護が列挙されていますが、これらの措置が操作が発生しないことや無利になることを証明するものではないとも明記されています。同時に、ポジションの上限は現在のポジションに基づいてさらに10億ドルの新たなスペースを開放するものであり、総量の上限ではありません。
3. 熱は明らかに冷却し、返済バッファの規模は限られている
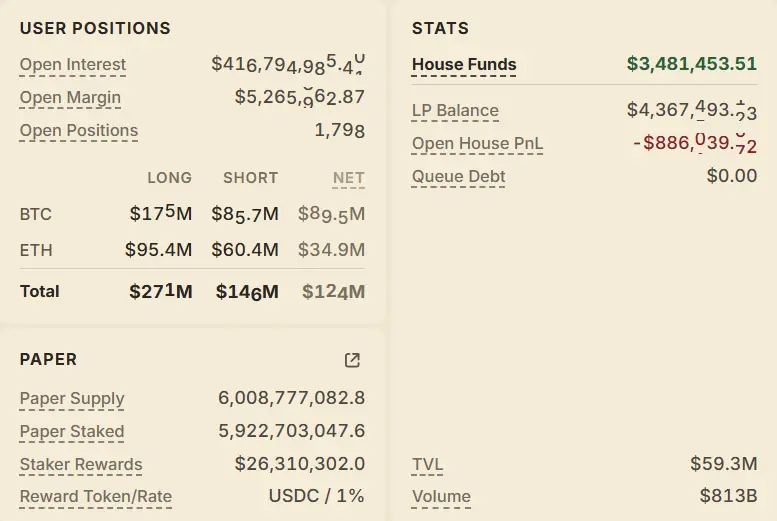
ローンチの翌日から、Papertradeの取引熱は明らかに冷却しました。データによると、プラットフォームの未決済ポジションはローンチから12時間後の33.22億ドルから、24時間後には13億ドルに減少し、12日夕方には約4億ドルにまで減少しました。同時期のマージンは約2029万ドルから約500万ドルに減少しました。
取引も明らかに冷却しました。ローンチ初日、プラットフォームの名目取引額は6780億ドルを超えましたが、PaperDashのデータによると、最近24時間の取引額は約1500億ドルで、初日の4分の1にも満たない状況です。
この変化はPAPERのインセンティブ設計に関連しています。公式のルールによれば、鋳造速度は資金プールの累積利益の増加に伴い減少します。PaperDashのデータによると、現在1ドルの損失で鋳造できるPAPERは約30.8枚で、ローンチ初期の100枚から約7割減少しています。
配当も同様に初期に高度に集中しています。ステーキング者は累計約2630万ドルの配当を受け取っており、最近24時間では約156万ドル、総額の6%にも満たないです。Blockworksのアナリストshaunda devensは以前の投稿で、ローンチ時にミントされたPAPERは最初の3ヶ月で初年度の配当の半分を受け取ることができ、その後は新たな供給によって継続的に希薄化されると指摘しました。
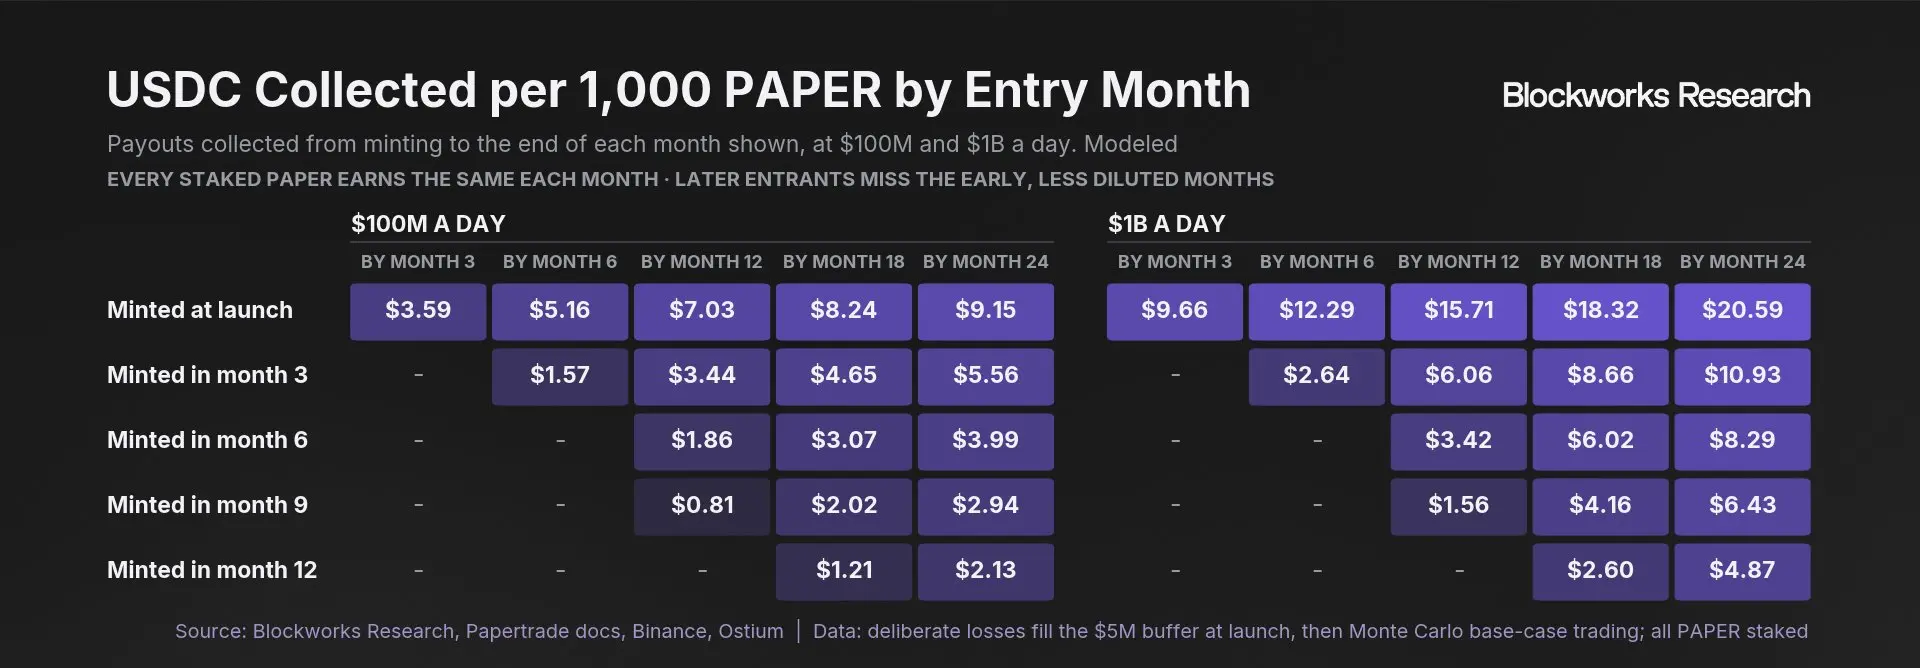
これは、このような設計が徐々に「尾」を食べてしまうことを意味します。後から参加する者にとっては、同じだけの損失を被り、得られるトークンは少なく、分配される利益も薄くなります。
幸いなことに、現在の支払い側には問題が発生していません。公式サイトによると、資金プールの残高は約444万ドルで、未決済の浮損を差し引いた純資産は約347万ドル、支払い待ちの負債はゼロです。
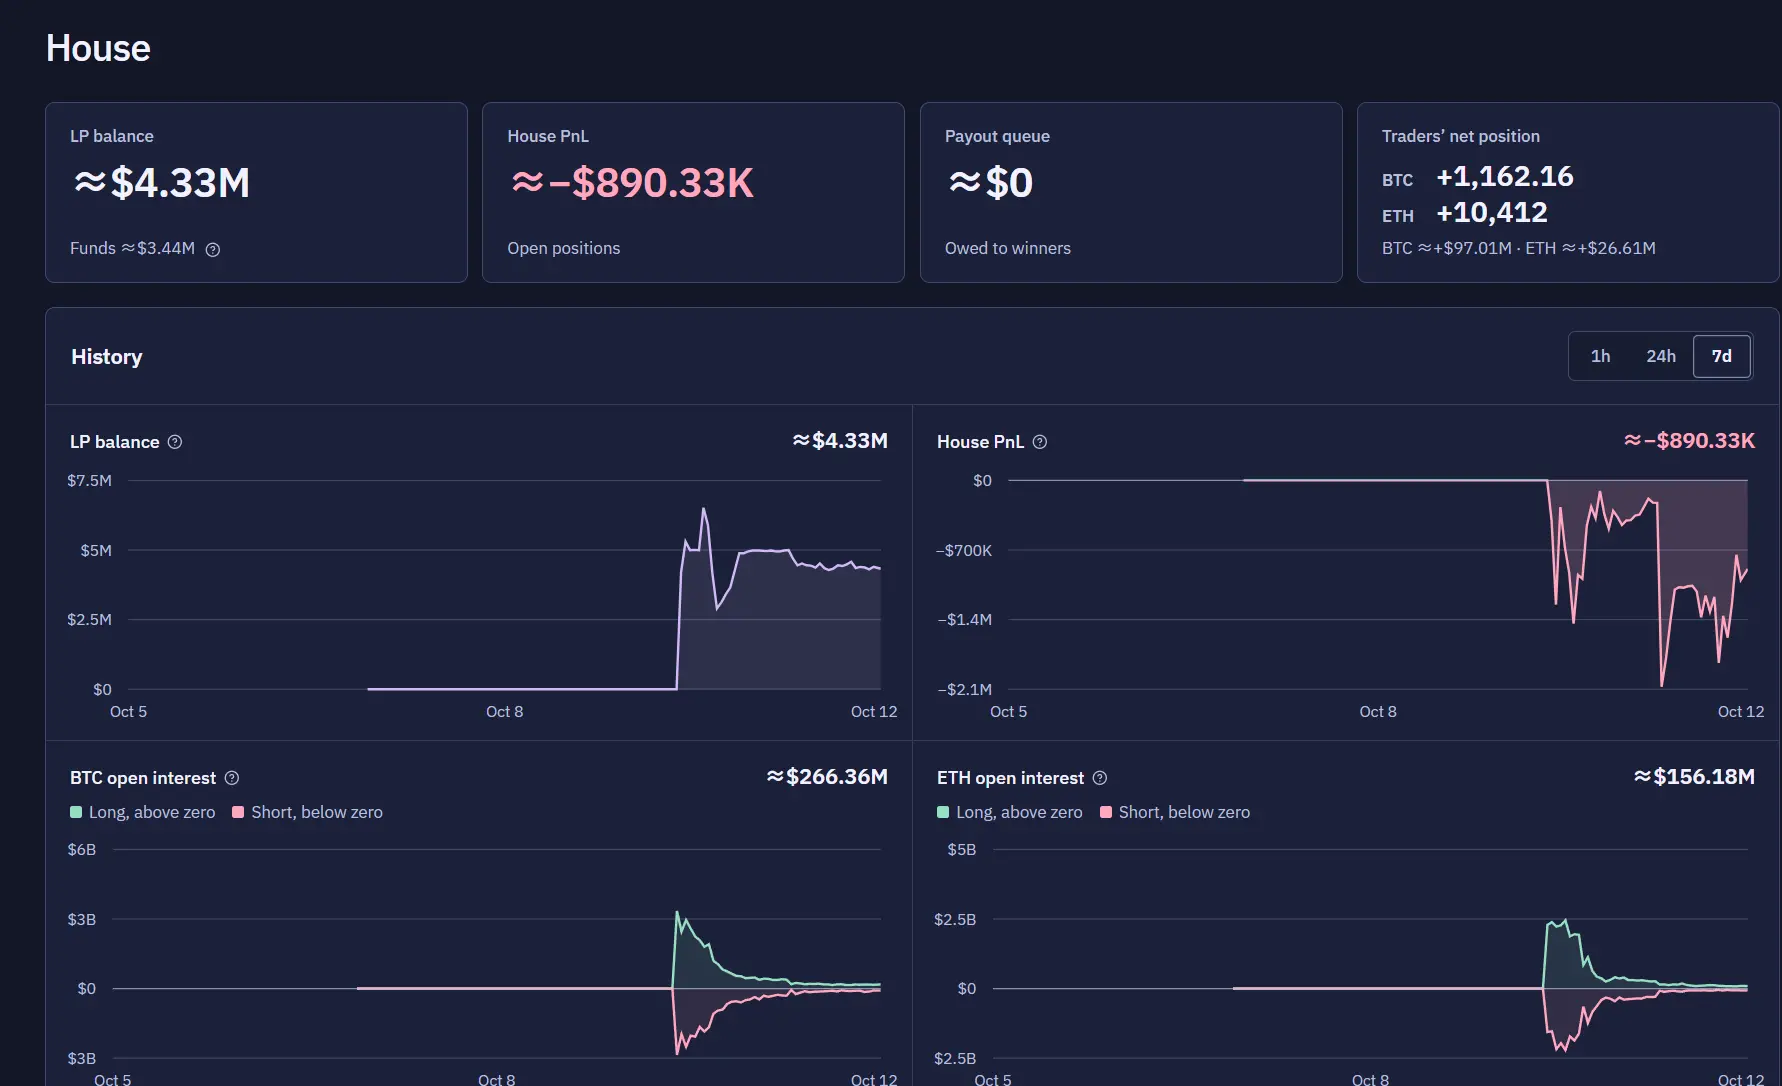
しかし、このバッファの規模は限られています。設計によれば、資金プールが500万ドルを超える部分はすべてステーキング者に分配され、バッファはこの規模を超えることはありません。公式サイトのデータによると、ユーザー全体の純ロングは約1.14億ドルで、資金プールは一方向の上昇相場に対してより敏感です。
Jezもこのモデルが一時的な債務超過に耐えられるのは、全員がカジノが将来的に返済することを信じ、プレイヤーが引き続きプレイすることを前提としていると認めています。逆に言えば、一度信頼が揺らぐと、このメカニズムは試練に直面します。
Blockworksは、もし待機中の負債が取引者を怖がらせるほど蓄積されると、損失によって資金プールを補充するメカニズムが機能しなくなり、最終的には勝者がお金を受け取れない状況が発生する可能性があると述べています。
あるコミュニティユーザーは、価格がギャップを開けた際、損失を被った側は最大で保証金を失うだけですが、利益を得た側は全体のギャップで決済されると指摘しています。また、ロングとショートの両方のポジションを持つことは、1つの保証金でストラドルオプションを購入することに等しく、毎回の大きな相場で資金プールから一部が引き出される可能性があります。このように、支払いの列が長くなり、小口投資家が流出し、配当が消失することが自己強化のサイクルを形成することになります。
さらに、この完全にチェーン上のプロトコルは、重要な権限が依然として少数の人々に集中しています。Jezは、プロジェクトには現在彼とBlurrの2人しかおらず、フロントエンドはAIによって行われていると述べています。公式のローンチ発表によれば、管理者はJez、Blurr、UngusTradeからなる3署名2過半数の構成で、ポジションのオープンを一時停止したり、市場を凍結したり、料金パラメータを変更したりすることができます。契約のアップグレードには7日間のタイムロックが必要です。
現時点では、Papertradeは支払いを一時的に守っていますが、それが運営されるための2つの前提、取引者の行動が予測可能であること、外部の価格が信頼できることは、ローンチ初日に挑戦を受けました。