
米連邦準備制度理事会の副議長ジョン・ウィリアムズ:今年はもう一度利上げする可能性があり、現在は2027年に利上げの必要はないと考えている
著者:杨宸
米国連邦準備制度の「三把手」、ニューヨーク連邦準備銀行の総裁ウィリアムズは最新の発言で、AIインフラの狂潮とエネルギーショックが短期的に新たなインフレ要因を形成しているものの、米国経済は全面的に過熱していないと指摘した。今年中に再度利上げが行われる見込みであり、2027年までさらなる利上げは必要ないと予想されている。
火曜日、連邦公開市場委員会(FOMC)の恒久的投票権を持つ「三把手」と呼ばれるニューヨーク連邦準備銀行の総裁ジョン・ウィリアムズ(John Williams)は、ニューヨーク連邦準備銀行本部でブルームバーグ社の深層インタビューを受けた。
ウィリアムズは、9月の利上げを支持する根底にある論理を詳細に説明し、市場が非常に注目している金利の指針、中立金利(R-star)の変化、そして「AIインフラの狂潮」がマクロインフレに与える実際の影響について明確な回答を示した。
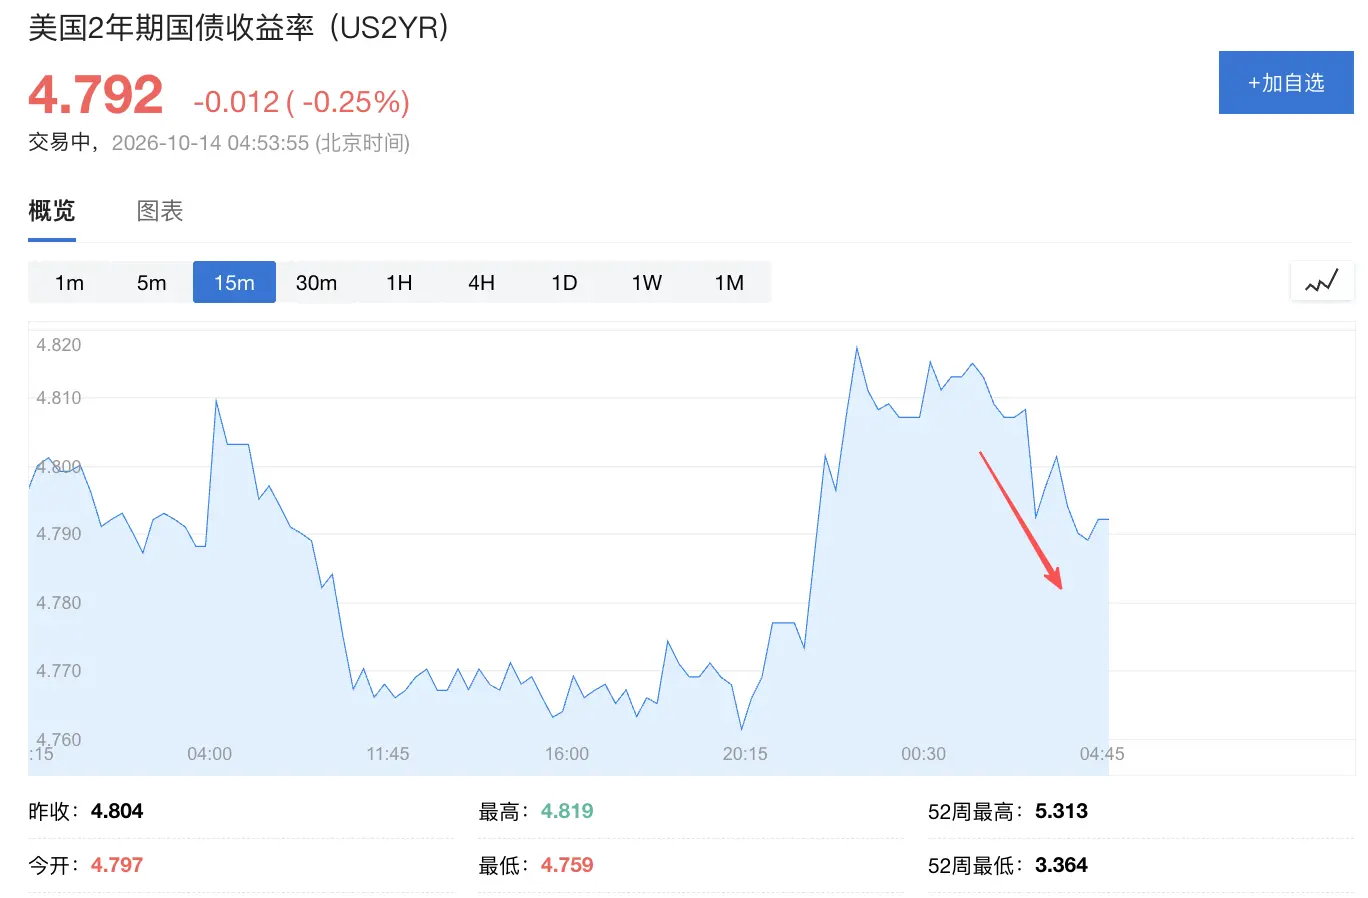
ウィリアムズの発言前、米国の2年物国債利回りは火曜日に2ベーシスポイント上昇した;発言後、2年物米国債利回りは低下し、発表時点で1ベーシスポイント下落し、4.792%となった。
同じく火曜日、シカゴ連邦準備銀行の総裁グールスビーは、価格圧力がデータセンターや直接関連する産業以外の分野にも広がっていると述べ、「私はますます心配しています。これは純粋な、古典的な需要の過熱です。」と語った。リッチモンド連邦準備銀行の総裁バルキンは、米国連邦準備制度が人工知能への投資が米国のインフレに与える影響を観察できるようになったと指摘した。
月曜日、ボストン連邦準備銀行の総裁コリンズは、金利は今年の年末までにさらに引き上げる必要があるかもしれないが、具体的には今後の経済データに依存すると述べた。重要なのは、インフレが依然としてエネルギーとAIインフラ関連の分野に集中しているのか、それとも他の分野に広がるのかを観察することだ。また、連邦準備制度の経済モデルは政府の債務水準を考慮に入れているとも述べた。
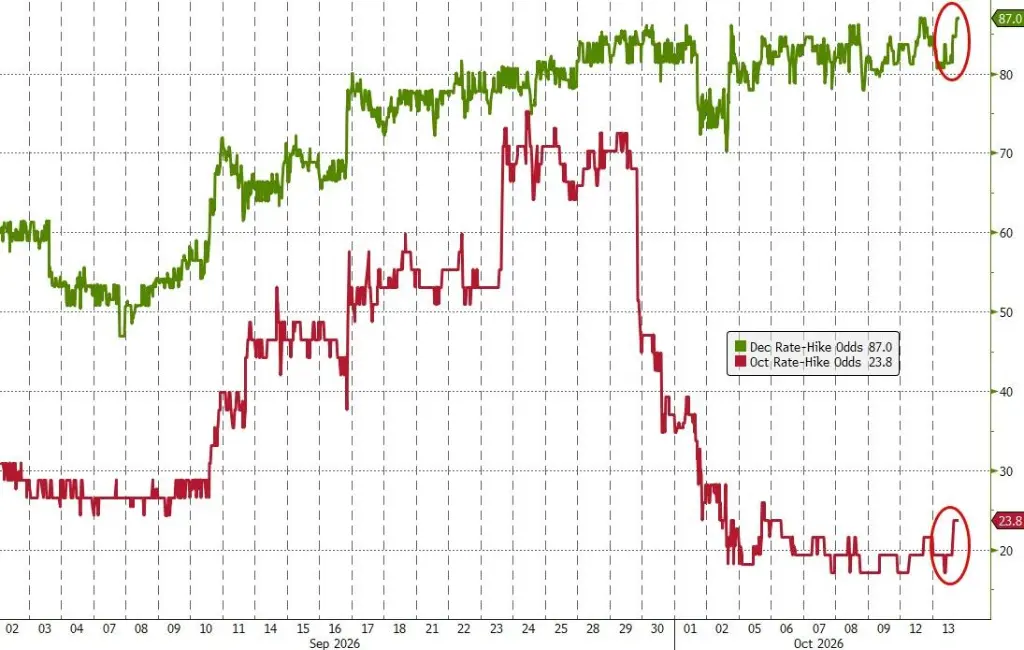
火曜日、連邦準備制度の12月の利上げ確率は今回の高水準に近づき、90%に達した;9月の利上げ確率も再び25%程度に回復した。
今年再度利上げ、中立金利微増
市場が最も関心を持つ金利の終点問題について、ウィリアムズはインタビューで比較的明確なロードマップを示した。彼は最近の金融政策に対する見解を再確認したが、長期的な「ハト派」シグナルも明確に発信した。ウィリアムズは述べた:
「私は再度利上げが適切であるという見解を変えていません。今の時点で、私たちがその後にさらに何をする必要があると信じる理由はありません。」
2027年のような遠い将来の利上げパスについて尋ねられた際、彼はその時点でのさらなる利上げは必要ないと考えていると述べた。しかし、彼は金融政策の「データ依存性」を強調した:
「今は10月中旬です。この経済は多くの異なる要因の影響を受けており、私たちはデータを引き続き観察するしかありません。」
市場が非常に注目している中立金利(つまり、経済を刺激も抑制もしない実際の金利水準)も今回のインタビューの核心である。中立金利の古典的な推定モデルの共著者であるウィリアムズは、財政政策と強い経済成長により、中立金利は過去数年間で約25から50ベーシスポイント緩やかに上昇していると明かした。 「私は長期的な中立金利は依然としてかなり低く、約1%またはその少し上であると考えています。この観点から、もし経済が今後1年私の予想通りに推移すれば、私たちは中立金利に非常に近づいていると言えます。」
AIインフラが短期コストを押し上げているが、長期的には反インフレの力となる
今回のインタビューで、ウィリアムズは「AI」を関税、エネルギー価格と並べて、現在の米国のインフレパスに影響を与える三大核心変数と見なしている。
ウィリアムズは、AI構築に関連する商品とコストの上昇傾向がすでに現れていると指摘した:
「私たちは確かにAI構築に関連する商品やその他のコストの上昇を見ています:データセンター、チップに対する巨大な需要。AI駆動のサブセクターにおいて価格がかなり突然かつ大幅に上昇しています。私たちはまた、建設労働コストに対するいくつかの波及効果の兆候も見ています。」
市場がAI投資の過熱が広範なインフレを引き起こすのではないかと懸念する中、ウィリアムズは安心させる判断を下した。彼は、AIサブセクターが全速力で運転している一方で、米国には30兆ドルを超える巨大な経済があり、金融政策と金融条件の引き締めが他の分野を冷却していると述べた。ウィリアムズは言った:
「これは異常な状況で、私たちは一つの経済サブセクターが全力で運転しているのを見ていますが、これはしばらく続くでしょう。しかし、重要なのはより広範な経済を見ることです。チップの価格が下がるとは期待していません。それらは引き続き上昇する可能性があります。しかし、見なければならないのはそれだけではなく、全体のインフレがどうなっているかを見ることです。」
さらに重要なのは、ウィリアムズはAIが長期的に供給側に対して積極的な役割を果たすと見ている。彼は、短期的には「需要が確実に勝っている」ものの、将来的には非常に高い利益の価格シグナルが生産能力の拡張を促し、AIによる大幅な生産性向上が「実際に反インフレの力となる」と考えています。
9月の利上げ論理:エネルギーショックが短期インフレの見通しを変え、経済は全面的に過熱していない
ウィリアムズはインタビューで、米国連邦準備制度の9月の利上げ決定を強く擁護した。彼は言った:「私はその決定を強く支持しました。私はそれが正しい決定だと思います------絶対に正しい決定です。」
彼がこの決定を下す根本的な理由は、最近の地政学的要因によるエネルギー価格の予想外の変動と、精製マージンの拡大である。彼は、これが燃料コストの大幅な上昇を引き起こす「追加のショック」をもたらしたと指摘した。さらに、AIによる追加の需要が示されており、経済はやや高い金利に耐えられることを示している。
それにもかかわらず、彼はインフレが2%の目標に戻ることに対して依然として自信を持っている。彼は複数の核心指標を通じて現在のマクロ経済の健全性を論証した:
**「これは全体的に過熱した経済ではありません。**これは、私たちが経験している特定のショック以外でインフレ圧力が増加している経済ではありません。」
彼は、現在労働市場の不均衡が広範なコスト圧力を引き起こす兆候はなく、米国経済の潜在的な生産能力とGDP成長がともに2%をわずかに上回る健康的な水準を維持しており、強い回復力を示していると指摘した。
「市場が連邦準備制度の仕事をする」という見解を認めず、演説はウォッシュの指示ではなく、個人の立場を代表する
最近、10年物米国債利回りが5%に近づく中、「長期金利の急騰が連邦準備制度の引き締めの仕事をしている」との声が市場に上がり、今後の利上げの必要性が減少したとの見方が出ている。これに対し、ウィリアムズは率直な反応を示した。
「私は個人的に『市場が私たちの仕事をする』という言い方が好きではありません。私たちは自分たちの仕事をしなければなりません。」
ウィリアムズは、10年物利回りは金融政策だけでなく、財政政策、AIの繁栄による生産性の期待、エネルギーの不確実性など、さまざまな要因を反映していると強調した。
ウィリアムズはまた、市場が彼の9月29日の発言を解釈した波紋についても応じた。当時、彼は連邦準備制度が9月の利上げ後に急いで再度行動する必要はないと述べ、この発言は連邦準備制度副議長フィリップ・ジェファーソンのその後の類似の発言と重なり、10月の利上げに対する市場の期待を効果的に抑えた。一部の観察者は、これらの発言が調整されており、連邦準備制度の議長ウォッシュと何らかのコミュニケーションがあったのではないかと推測した。
これに対し、ウィリアムズは、これは彼の個人的な判断を反映したものであると明言した:
「私は自分の意見を述べています......私は自分の見解を表現しています。私は彼(ウォッシュ)と定期的に連絡を取っています。私たちはよく会いますが、これ以上は言いません。」
連邦準備制度の官僚は10月27日から28日にかけて政策決定会議を開催し、その際には水曜日に発表される9月のCPIデータを参考にする予定である------これは会議前の最後のインフレ報告である。
二人の連邦準備制度の官僚がAIが短期インフレを押し上げていると強調、ボストン連邦準備銀行の総裁は年内にさらに利上げが必要と述べる
火曜日、シカゴ連邦準備銀行の総裁グールスビーは、インフレが2%の目標に戻る道筋がより明確であり、雇用市場が完全雇用を維持している場合、金利には引き下げの余地があると述べた。
しかし、彼は「もしサービス業のインフレが持続的に上昇し、AI投資の需要が波及してより広範な経済の過熱を引き起こすなら、状況はさらに厄介になるだろう」と警告した。
グールスビーはさらに、**価格圧力がデータセンターや直接関連する産業以外の分野にも広がっており、「私はますます心配しています。これは純粋な、古典的な需要の過熱です。」**と述べた。
リッチモンド連邦準備銀行の総裁バルキンは、連邦準備制度が人工知能への投資が米国のインフレに与える影響を観察できるようになったと指摘した。
月曜日、ボストン連邦準備銀行の総裁コリンズは、銀行業界の会議で講演し、インフレが適時かつ持続的に連邦準備制度の2%の目標に戻ることを確保するために、金利は今年の年末までにさらに引き上げる必要があるかもしれないが、具体的な行動と時期は今後の経済データに依存すると述べた。
コリンズは、米国経済が引き続き成長し、雇用市場が安定を維持し、生産性の向上が供給と需要のバランスとインフレの低下に寄与すると予測している。
彼女は強調した、重要なのはインフレが依然としてエネルギーと人工知能インフラ関連の分野に集中しているのか、それとも他の経済分野に広がるのかを観察することです。
連邦準備制度のウィリアムズが火曜日にブルームバーグニュースのインタビューを受けた全文翻訳:
ブルームバーグ:ウィリアムズ総裁、ニューヨーク連邦準備銀行でお迎えいただきありがとうございます。あなたの公開演説から見ると、今年の夏、あなたのインフレの予測、少なくとも全体のインフレの予測は、3%以上に偏っているようです。主な推進要因は何か、そしてあなたの核心インフレの予測も同様に大幅に偏っているのか知りたいです。
ウィリアムズ:はい、私は一連の事態の発展が私たちのインフレ見通しに影響を与えたと考えています。私は関税について言及しました、次に中東の紛争とより広範なエネルギー価格の動向、そして第三にAIです。私は過去6ヶ月ほどで、関税の効果が基本的に私が多くのモデルや分析で予測した通りに発揮されているのを見てきました。これは、関税が輸入商品価格に影響を与えたが、経済全体の価格には波及効果を持たなかったことを意味します。したがって、これらの効果はほとんど過去のものとなっていますが、過去1年または1年半の間に核心インフレに対しては顕著な影響を与えました。
エネルギー価格については、私は今年のインフレの最近の見通しにおいて、これはより重要なストーリーだと考えています。なぜなら、エネルギー価格は大幅に上昇しており、現在も高い水準を維持しているからです。これは当月のインフレにも影響を与えています。そして、私たちはこれがエネルギー価格から核心インフレに伝播しているのを見ています。最も明白な例は航空券の価格ですが、他にも多くの例があります。なぜなら、エネルギーは経済の多くの商品やサービスにとって重要な投入であり、食品やその他のものも含まれます。したがって、私たちはこれらの効果を見ており、それが私の全体のインフレ予測に影響を与え、ある程度核心インフレにも影響を与えています、少なくとも短期的には------2026年を考慮に入れて。
最後にAIの話ですが、これはおそらく最新の部分です。私たちは確かにAI構築に関連する商品やその他のコストの上昇を見ています:データセンター、チップに対する巨大な需要。したがって、私たちはこれが特定のカテゴリーに現れているのを見ていますが、AI駆動のサブセクターにおいて価格がかなり突然かつ大幅に上昇しています。同様に、これまでのところこれは主にチップのような商品や消費財に影響を与えています。私たちはまた、建設労働コストに対するいくつかの波及効果の兆候も見ています。したがって、これは第三の領域------AI需要駆動のインフレ------私は密接に注視しています。
ただし、私はより広範な状況にも良いニュースがあると考えています。今年のインフレは予想よりもやや高いですが、インフレ期待は引き続き良好に固定されており、賃金の成長も穏やかに続いています。したがって、単位労働コストの成長は鈍化しており、2%またはそれ以下のインフレと一致しており、潜在的なインフレを測るために使用するいくつかの指標は明らかに低下しています。ニューヨーク連邦準備銀行の多変量インフレ指標やトレンドインフレ指標を見ると、約2.3%です。ダラス連邦準備銀行の切り捨て平均を見ても、過去6か月間も大体同じ水準です。
したがって、これらの指標は、時間が経つにつれて私たちが関税、エネルギー価格、そして現在のAIの影響を受けていることを示していますが、その中のいくつかは潜在的なインフレが上昇していることを示していません。実際、これらの潜在的なインフレ指標はすでに低下しています。どの指標も完璧ではなく、これらは私が注目している指標です。したがって、全体的な状況は、今年確かにインフレを押し上げるいくつかの要因があり、これが私のインフレ見通しをやや高くしているということです。私が現在最も注目しているのは、AI駆動の需要と、それがどのように進展するかです。しかし、他にインフレを押し上げる要因が出てきているとは思いません。
ブルームバーグ:私たちは数ヶ月間、あなたから聞いてきましたが、主なストーリーは、リスクはあるものの、反インフレのストーリーが近づいているようです。実際、7月の会議の後から8月まで、あなたはそう言っていました。私たちは感じました------おそらく私たちが誤解していたかもしれません------あなたは9月の利上げに反対する傾向があるようでしたが、もちろん最終的には利上げを支持しました。ですので、データの中で何が起こったのか、あなたが上昇リスクをより心配するようになったのか、または委員会の核心がその方向に動いていると感じているのかを知りたいです。そして率直に言って、FOMCでのコンセンサスは非常に重要です。あなたが利上げを支持する決定の中で、委員会の核心の方向に従うという点はありましたか?
ウィリアムズ:うん、私はこの決定を強く支持しました。私はそれが正しい決定だと思います------絶対に正しい決定です。あなたが言及したデータ、データの進展の仕方が私にその決定が適切であると考えさせました。
ですので、私が言及した2つのデータがあります:1つはエネルギー価格の問題です。今年の初めに、先物市場は油価が大幅に下がると示していましたが、これは過度に楽観的だったかもしれません。当時は、対立が解決されるというより楽観的な見方があったと思いますが、これはすでに変わったと思います。現在、エネルギー価格は依然としてかなり高いです。先物はエネルギー価格や油価が下がると予想していますが、下落幅はそれほど大きくありません。
2つ目は非常に重要な点で、油価から他の燃料コスト(ガソリン、もちろんディーゼルなど)への価格差が見られ、これは中東の対立が精製能力を削減しただけでなく、ロシアとウクライナの対立も影響していることを反映しています。したがって、私たちは追加の衝撃を見ており、もしそう言いたければ、これらの事態の進展の追加の表れ、つまり燃料コストの大幅な上昇を見ています。したがって、私はこれを一連のデータとして考えています:エネルギー価格が高く、長期間続く可能性があり、これは私の見解に合致しており、インフレは私が以前望んでいたほど迅速には低下しないでしょう。第二に、私は依然としてエネルギー価格が来年以降、インフレを押し上げることはないと信じています。私は現在の状況を見ているだけです。
AIの面では、このAI需要の変化が実際に存在し、規模があり、持続的である可能性がある証拠があり、供給側が需要側に追いつくのに時間がかかる必要があるという点が、私の視点からはより明確になっています。私にとって、これは伝統的な問題のようなもので、貨幣政策を用いて供給と需要のバランスを取ることです。AIによってもたらされるより多くの需要駆動要因が経済を少なくとも短期的にはより速く成長させることを示しており、これはインフレ面だけでなく、経済が明らかにわずかに高い金利に耐えられることを示しています。したがって、これらが私の思考に影響を与える要因です。
したがって、あなたの前提に対して、私は依然として反インフレの力が働いていると信じています。私はこれらが根本的に変わっていないと思います。実際、私の来年のインフレ予測は、インフレが大幅に低下するというもので------年間の全体的なインフレは私たちの2%の目標に近づくでしょう。これは、私が言及したいくつかの要因、つまり関税が完全に過去のものになることを反映しています。12か月の変化を見ても、エネルギー価格は来年、インフレを押し上げることはないと期待しています------それは反インフレの力になる可能性があります。私は確かに経済の供給と需要の全体的なバランスが良好に保たれることを期待しており、インフレが引き続き低下するのを見るでしょう。
ブルームバーグ:その意味で、その会議の議事録は、あるグループの人々が利上げが本当に必要だと考えている一方で、別のグループの人々は利上げがリスク管理の決定に過ぎないと考えていることを反映しています。あなたにとって、どちらのグループに属していると思いますか?これは本当に必要な利上げだと思いますか、それとも迫り来るインフレリスクを防ぐためのものですか?
ウィリアムズ:根本的に言えば、私は貨幣政策は常にリスク管理であると考えています。常に経済の見通しを評価し、それに伴う不確実性、私たちの二重使命目標(最大雇用、価格安定)を達成するリスクを評価することです。常に確率的な問題と見解です。ですので、私の答えは肯定的です。はい、私たちの最大雇用目標の下方リスクが減少しているように見えることを考慮すると、利上げは適切です。経済は弾力性があることが証明されています。もし何か違いがあるとすれば、経済は限界的に強化されているように見え、最大雇用のリスクがやや低下していますが、インフレリスクは、私が言及した要因------特にエネルギー価格やAI要因に関するもの------が示すように、やや高いことを示しています。私は「やや高い」と「やや低い」という言葉を使います。
私はデータが経済の見通しに根本的な変化があったことを示しているとは思いませんが、むしろこれらの不確実性とリスクの所在に対する定性的な再評価が行われていると思います。したがって、私の視点からは、リスク管理の観点から、私たちの目標を達成するためのリスクを見極め、どのような貨幣政策の設定が最もこの目標を達成できるかを考えることが正しい決定であるということです。
ブルームバーグ:明日、CPIが発表されます。これは次回の会議前にあなたが見ることができる最後のインフレデータです。あなたの見通しが依然として成立するかどうかを評価するために、何に注目しますか?また、あなたの見解では、どのようなコアデータがあなたの2%の期待に合致するのでしょうか?
ウィリアムズ:うん、あなたの最初の質問への答えは、私たちはすべてのデータを見るということです。より重要なのは、私が連邦準備制度の同僚たちがデータを注意深く分析し、すべての詳細、季節要因、特別要因を理解することです。これらは、特定の理由でデータが変動する可能性がある要因です。私が言いたい2つ目の点は、私はデータに依存することを強く信じていますが、特定の月の単一のデータポイントに依存することではありません。データはさまざまな要因の影響を受ける可能性があり、季節要因も含まれますが、これらはある程度特別なものです。したがって、あなたが本当に見たいのは潜在的なトレンドです。これが私の見解です。
あなたは別のデータを得て、それはパズルの一部であり、私たちが持っているすべての他の情報と共に全体を構成します。私が本当にインフレの潜在的なトレンドを見るとき、私は何を探していますか?エネルギー価格は私たちが理解している理由------対立------によって変動しています。AIに関する他のいくつかの要因については、私はこのトレンドが続くと予想しています。しかし、より広範なものを見る必要があります------私たちはサービス、住宅、商品において何を見ているのか、一部のカテゴリーを除外して。
私にとって重要なのは、潜在的なインフレが2%の目標に向かって動いているかどうかを引き続き観察することです。私はそれがすぐに2%に達するとは期待していません。しかし、私たちは正しい方向に向かって潜在的なトレンドを進めています。私はこれが実際に私たちが過去数ヶ月間見てきたことだと思います。しかし、私たちはもっと多くのデータを得て、それが来年に何を示唆するかを本当に解釈しようとする必要があります。貨幣政策は一日や一週間で効果が現れるものではありません。それは経済に十分な効果をもたらすために1年か2年を要します。したがって、本当に重要なのは、これが今後1年ほどで何が起こるかを教えてくれるということです。
ブルームバーグ:しかし、あなたには他のデータよりも特に心配させるコアデータはありますか?
ウィリアムズ:うん、私は低い方が良いと思いますが、高い方ではありませんが、具体的な数字はありません。再度、私が言及したいくつかの要因を調整した後、これらの潜在的なトレンドを見ています。
ブルームバーグ:AI駆動のインフレに関するもう一つの質問をします。あなたは再びこれがあなたが注目している主要な駆動要因であると言いました。なぜ供給と需要の不均衡が短期的に解決されると信じているのですか?投資のペースは鈍化していません。高金利の影響を受ける可能性は低いです。株式評価の調整がない場合(これが速度を遅くする可能性があります)、なぜ供給が追いつくと考えるのですか?より広範なインフレの衝動が経済全体に広がるのを防ぐために?
ウィリアムズ:ですので、これが私が注目している問題です。いくつかの理由があると思います。まず、貨幣政策の小幅な調整はAIの潜在的なトレンドに何らかの影響を与えることはありません------絶対にありません。私は、そこにいる投資家は相対的に価格に敏感ではないと考えています。彼らはこれが巨大な生産性向上と大きな変革をもたらす機会であると感じており、私はこれが完全に金利の影響を受けないとは思いませんが、貨幣政策がこれに深遠な影響を与えるとは期待していません。
しかし、経済の他の部分については、私は、私たちがずっとAIについて話していることを知っています。しかし、アメリカ経済は30兆ドルを超えています。AIだけではありません。したがって、私は、貨幣政策や他の金融条件の変化が経済の他の部分に与える影響を見たいと思っており、住宅やAI以外の他のビジネス投資、金利により敏感な他の決定、金融条件、長期金利やドルの価値への影響を含めて、これらすべての他のチャネルが確かに機能していると思います。
これは異常な状況であり、私たちは一つの経済サブセクターが全力で運転しているように見え、しばらくの間続くでしょう。しかし、私が本当に重要だと思うのは、より広範な経済を見ることです。チップ価格が下がるとは期待していません。それらは引き続き上昇する可能性があります。しかし、それらだけでなく、全体のインフレが何をしているのかを見る必要があります。
私がこの議論を支持する可能性のあるデータポイントをいくつか挙げましょう。まず、全体的な労働市場の失衡を示す兆候はありません。失業率は4%を少し超えており、かなり安定しています。私の個人的な見解は、労働市場は少し緩んでいるが、それほどではないということです。他の人は、私たちは大体バランスの取れた状態にあると言うでしょう。したがって、私は労働市場の失衡がより広範な経済の企業に追加のコスト圧力をもたらすことを見ていないと思います。私たちは賃金データからもこれを見ています。私が言及したように、ECIや時間あたりの賃金や他の指標を見てください。私たちはそこからのインフレの推進力を見ていません。
したがって、私が一歩引いて考えると、AIがこの業界でインフレを引き起こす可能性がある問題は、経済の中に他の要因が同時にインフレ圧力を増加させている場合です。労働市場からの高い賃金成長や賃金成長が生産性を上回る場合や、他の持続的かつ大規模な輸入コスト圧力がある場合です。
もちろん、私たちはエネルギーの面でこれをすでに見ています。これは絶対に事実です。しかし、エネルギーやAIを除いて、私たちは企業コストを押し上げる広範な圧力を見ていません。
私たちが2021年と2022年に経験したのは、アメリカや他の国の企業が、輸入コスト、労働コスト、または他の投入コストの全面的な上昇に直面し、基本的に困難な状況にあったことです。彼らは一つのものを別のもので置き換えたり、生産方法を調整したりしてコストを回収することができませんでした。したがって、彼らは基本的に価格を引き上げざるを得ませんでした。したがって、私たちは今、同じような広範なインフレ圧力を見ていません。
私が言及したいもう一つのことはGDP成長です。私が労働市場について言及したように、GDP成長は成長しており、過去4四半期で平均して私が考える潜在的な生産量をわずかに上回っている可能性があります。
例えば、成長がわずかに2%を超えているとしましょう。私は潜在的な生産量もわずかに2%を超えている可能性があると思います。したがって、全体的な経済は、AIがこれほど大きな推進力を持っているにもかかわらず、過熱していません。したがって、これが私が見ているものです。再度、貨幣政策はAIの他のものに対する相対的な価格や相対的な投資を変えることはありませんが、より広範な経済に影響を与えます。
ブルームバーグ:したがって、あなたはAIがいくつかの超過インフレの駆動要因でなくなるとは言っていないが、全体としてはバランスを保つだろうと言っているのです。
ウィリアムズ:まさにそれが、私が私たちの貨幣政策にとって重要な2つのことを考えるときの目標です。一つは供給と需要の全体的なバランスを保つこと、もう一つは私たちが見ている価格圧力------エネルギーからのもの、以前の関税からのもの、AIからのもの------がより広範またはより持続的なインフレに溢れ出ないようにすることです。
だから、これが私が注目していることです。チップの価格は市場の力によって自動的に変動することを知っています。
さて、あなたが言及したことの一つを補足する必要があります。私は最終的にAIの構築が二つの供給効果をもたらすことを確かに見ています。一つは、非常に強い価格信号があり、供給を増やすことを促進します。これらの価格は非常に高いです。チップの生産は非常に利益が高いです。したがって、明らかに、より多くのチップを生産するための工場を建設するための大量の投資があります。これは時間がかかります。しばらくの時間が必要ですが、最終的には供給が整います。二つ目は、最終的にAIの構築がより高い生産性をもたらす大きな供給側の効果を私たちは見ることになると思います。私たちはAIを使用している個々の企業やビジネスの中でこれを見ています。彼らは巨大な生産性の向上を得ています。私たちはより広範な経済に対してほんの少しの兆ししか見ていないと言いたいです。だから、私は未来において、ここでの難しさは、そこに到達するのにどれくらいの時間がかかるかということだと思います。未来には、私たちはいくつかの積極的な供給側の効果を得るでしょうが、本当に重要なのは競争です------AIにおいては、需要と供給の間の競争です。現在、短期的には需要が確実に勝っていますが、私は確かに未来には供給側が応答するだけでなく、実際には反インフレの力となることを期待しています。
ブルームバーグ:しかし、あなたがその生産性の向上を見る前に------これらの向上は時間枠で正確に指摘するのが難しいと言えますが------あなたのモデルの展望では、私は今年のインフレがまだ3.5%であり、その後2%に減速し、2028年に目標に達すると思いますよね?あなたはこの時間枠のいつにAIの供給と需要がよりバランスを取ると見ていますか?
ウィリアムズ:AIの内部で?
ブルームバーグ:はい、AIの内部で。未来の2年間の時間枠内ですか、それとももっと長いですか?
ウィリアムズ:私はもっと長い時間が必要だと思います。需要の衝動が予想通りに続くと仮定すると、これは大きな仮定です。それはこれらの投資のリターンに対する見方によって変わる可能性があります。しかし、私の基準の期待を考慮すると、私はAI分野の需要が非常に強いと予想しています。供給は応答すると思いますが、追いつくには時間がかかります。しかし、その時には、あなたも生産性の向上を望むでしょう。もしそう言いたいのであれば、これを見始めるでしょう。
現在、生産性の成長はかなり良好です。国民所得勘定の最新の改訂に伴い、私の意味は、2019年以来の生産性は確実に2%を超えています。私はますます、私たちが良好または強力な生産性の道にいると信じていますが、これは主にAIによるものではないかもしれません。だから、これは反インフレのダイナミクスが形成されているという私の信頼を助ける要因の一つだと思います。私たちは良好な生産性の成長を持っています。私が言ったように、単位労働コストはかなり穏やかです。したがって、中期的には、最近ではなく中期的には、これらは良好な指標であり、インフレは来年の年末までに2%近くに戻るべきだと思います。
ブルームバーグ:金利について話しましょう。あなたがバッファローでの講演で言ったように、あなたは今年もう一度利上げがあると考えており、目標の基準金利は4%から4.25%の間になると言いました。これは十分に仕事を完了するのですか?あなたが昨日言ったことを考慮すると、あなたが本当に金利で制御できない効果がいくつかあります------チップの価格、チップの供給、石油。
ウィリアムズ:うーん、再び、私たちはそれらを制御できず、制御すべきではありません。私の意味は、AI投資からの価格信号、AIに関しては、チップの価格や他のいくつかのことについて、私たちはこれらの価格信号が機能することを望んでおり、人々がそれを最高の価値に使用し、生産者が生産を増やすことを促進することを望んでいます。しかし、全体の金融条件で何が起こっているかを見ると、明らかに株式市場は依然として非常に活発です。人々はアメリカ経済に非常に楽観的で、私もそうですし、AI投資にも非常に楽観的です。しかし、私たちは長期金利が上昇しているのを見てきたので、これはより高い住宅ローン金利とより高い借入コストを意味し、他の企業、AIを含む、経済の残りの部分にも影響を与えます。
したがって、私たちが十分にやったかどうかについては、時間が証明します。私たちは評価するためのより多くのデータを得るでしょう。しかし、私の見解は、これは全体的に過熱している経済ではありません。これは、私たちが経験している特定の衝撃の外でインフレ圧力を増加させている経済ではないので、私はこのリスクに戻ると思います。常にリスク管理であり、私たちがトレンド成長に近い健全な経済を維持し、インフレがより広範で持続的なインフレに溢れないようにする方法です。したがって、実際に重要なのは供給と需要の全体的なバランスを維持することであり、これは経済が過熱しているかどうかを評価することに関連していると思いますが、私はそうではないと思います。
今年の初め、さらには最近、最新の雇用報告まで、労働市場が再び加熱しているという議論を耳にすることがありました。私は労働市場が全体的にかなり良好に機能していると思います。それは堅調です。常に安定しています。常に弾力性がありますが、私たちは広範な過熱の指標を見ていません。特定のカテゴリーでは確かに見られますが、私と話している雇用主は確かに特定のスキルや供給の緊張を述べています。しかし、私はこれは経済の中で異なる業界が非常に強く機能している一方で、他の業界が減速していることを反映しているだけだと思います。
ブルームバーグ:では、再びあなたの金利の見通しを評価しようとします。あなたはまだ今年の後半にもう一度利上げがあると考えています。これは十分ですか?2027年はどうですか?
ウィリアムズ:データ依存性に戻ります。私は需要が強いこと、そして私が思うにそれ以来発表された国民所得勘定の改訂が、これはかなり良好な成長経済であることを強化したと思います。これはまた、これはかなり良好な供給側の経済であることを強化しました。したがって、私は経済の潜在的な成長に対する見方を約0.数パーセント上方修正しましたので、これは良いニュースです。私は強力な経済が好きです、特に供給側が強いです。労働市場は、私は再び安定して堅調であることが証明されていると思います。したがって、問題は、データが蓄積されるにつれて、私たちが見ている経済の供給と需要の良好なバランスの物語が成立するかどうか、需要がやや強く、率直に言って供給もやや強いかどうかです。これは、どの金利がこのバランスを維持できるかの評価であり、明らかにインフレを確保することです......
ブルームバーグ:あなたはまだデータに依存していることを理解していますが、2027年の予測をしなければなりません......
ウィリアムズ:もしあなたが根本的に私に尋ねるなら、私の見解が変わったかどうか、つまり前景が私の期待に大体合致するなら、私はまだ私の見解を変えていません。もう一度利上げが適切である可能性があります。私は現在、私たちがもっとやる必要があるという理由はありません。しかし、あなたが2027年を尋ねるなら、私たちは見てみる必要があります。私の意味は、今は10月の中旬です。この経済は多くの異なる要因の影響を受けており、私たちはデータを見続けることができます。再度、重要なのは単一のデータポイントやあなたが知っている何かではなく、実際に私たちが労働力、雇用、インフレに関して見ている潜在的なトレンドを見ることです。
ブルームバーグ:あなたの多くの同僚もこの反インフレの物語が進行中であると見ていますし、さらにはいくつかのよりタカ派のFOMCメンバーもある程度そうです。しかし、彼らは適切な金利の道筋に関して意見が分かれています。私はあなたに誰かの代わりに話すように求めているわけではありません。あなたはこの違いが経済がどのように進化するかに対する異なる期待に起因すると思いますか、それとも中立金利の異なる推定に起因すると思いますか?言い換えれば、私たちが2%に達するために必要な金利のレベルは何ですか?これは本当に中立金利の問題ですか?
ウィリアムズ:うーん、r-starについて言及してくれてありがとう------言及するのに少し時間がかかりました。あなたが言ったように、私は同僚を代表して話すつもりはありませんが、私は確かにSEPを非常に注意深く見ており、明らかに同僚のコメントを聞いています。最も重要なのは、私たちは2%の目標を達成するという決意とコミットメントに絶対に一致しており、タイムリーにそれを達成することです。この点において完全に意見の相違はなく、明らかに私たちは二重の使命の二つの側面にもコミットしています。
したがって、19人を集めて、私たちが達成しようとしている目標とそれを達成するための戦略について合意することが良い出発点です。そして、次は難しい部分です。これは戦略の実行であり、インフレやインフレ期待に影響を与える潜在的な要因を評価し、供給と需要に影響を与えるさまざまな情報を天秤にかけることです。私は多くの、率直に言ってよりタカ派の議論をどのように見るかというと、あなたが言ったように、経済がある方法で進化するシナリオがいくつかあり、私たちの目標を最もよく達成するためにはより高い金利の道筋が必要です。また、私は同様に、未来の経済の道筋がそれを必要としないと言うこともできます。私たちはどのシナリオにいるのか分かりません。
世界の中央銀行と金融政策の大テーマはシナリオ分析であり、私たちは連邦準備制度内部で多くのシナリオ分析を行っています。私たちはこれらのシナリオをコミュニケーションの一部として発表することはありませんが、私たちは確かにこの分析を行っています。しかし、私の18人の同僚はこのシナリオ分析を体現していると思います。彼らはチームと共に、すべてのブリーフィングを通じて、すべての資料やデータを通じて、そして、うーん、これは私が基準シナリオだと思う、これが他のリスクですと結論づけます。したがって、私はこれが------私の同僚のコメントが------私たちが考え、準備する必要がある可能性のある結果のセットをかなり良く捉えていると思います。私は私の個人的な見解と基準シナリオを表明しました。私は再度、同僚を代表して話すつもりはありませんが、私たちはデータがどのように進化するか、そしてこれらの異なるリスクがどのように進化するかを観察し、最善の決定を下す必要があると思います。
さて、中立金利について、私はこの質問に簡単に答えることができます。なぜなら、私の同僚、または私の大多数の同僚がSEPで最終金利を記入しており、そこにはさまざまな見解があり、時間とともに進化しているからです。2012年から2020年までにも進化しました。私たちが最初に------それらは証拠が中立金利を下回ることを示すにつれて低下しました。私たちは過去数年で、経済の弾力性と潜在的な強さが現れるにつれて、穏やかから適度に上昇しているのを見ました。したがって、中立金利の違いは、私が人々が私たちの目標を達成するために必要な全体的な金利の道筋を考える際に影響を与えたと思います。これは中立金利またはR星の定義です。私にとって、それはあなたが金利の最終的な道筋、つまり2027年、2028年、2029年以降にどこに必要かをどのように見るかを示しており、特定の会議で何をする必要があるかを示しているわけではありません。
ブルームバーグ:あなたはまだ私たちが現在、穏やかな制限レベルにあると信じていますか?
ウィリアムズ:この質問には多くの異なるバージョンがあります。あなたは異なる指標を見ることができます。私が具体的にR減R星の問題を尋ねるなら、すべての金融条件を評価する可能性のあるすべての要因からではありません。私のインフレの予測に基づいて、これが真実であると仮定すると、私は確かに私たちが------私は中立金利が2019年ほど低くない世界にいると思います。私は中立金利が四分の一から半ポイント上昇した可能性があると思います。なぜなら、財政政策や財政要因、またはより強い成長がそれを少し押し上げたからです。これは良いニュースです。しかし、私の見解は、長期的な中立金利は依然としてかなり低く、約1%またはそれを少し超える程度である可能性があると思います。したがって、この観点から見ると、もし経済が私が予想するように来年の間に機能するなら、私は中立から遠くないと思います。
ブルームバーグ:私はあなたの最近の講演について少し話したいと思います。さて、あなたはFOMCの中で特別な地位を占めています。歴史的に「三頭の馬車」と呼ばれるものがあり、ニューヨーク連邦準備銀行の総裁、副議長、議長で構成されています。私たちが話しているほとんどの経験豊富な連邦準備制度の観察者や経済学者の中には、連邦準備制度で働いていた人々もいますが、彼らの中であなたと副議長のジェファーソンが何を言うべきかを指示されたとは考えない人はほとんどいません。しかし、同時に、ほとんどの人は、あなたたち二人がそれぞれ、議長に伝える予定のメッセージを事前に知らせるだろうと仮定しています。そして、二回の講演が二日間隔で行われました。これは、9月以降に再度利上げする緊急性がないとあなたたち二人が考えているというかなり明確な信号です。したがって、質問は、議長が事前に通知を受けており、彼が明らかにこれらのメッセージが伝達されるのを妨げる介入をしなかったという結論は合理的ですか?
ウィリアムズ:ですので、私は自分自身を代表して話しています。他の誰かを代表するわけではありませんが、過去数年間ずっとやってきたように、私は経済、私たちの目標を達成するリスク、そしてそれに対する金融政策の位置づけについての私自身の見解を述べました。今、明らかに、私は同僚に同意します。今はFOMCの声明で「これは将来の金利パスです」と言おうとしている時ではありません。それは前向きな指針です。しかし、私の発言に関しては、私自身の見解は私たちがどこにいるか、そして非常に重要だと思うのは、実際にインフレの潜在的なトレンドを見なければならないということです。なぜなら、私たちはエネルギー価格、AI、その他のさまざまな衝撃を受けているからです。
ですので、私は自分自身の見解を表明しています。データ収集についての考え方を述べること、そして率直に言って、委員会が過去の数回の会議でこの問題にどのように対処してきたかについて満足しています。7月には行動を起こしませんでした。もっと証拠を得たいと思っていました。9月には2か月分のデータがあります。これは、評価し、潜在的なトレンドが私たちに何を教えているのかを考える機会です。データポイントに依存するのではなく、これらのトレンドに応じて反応することが重要です。これが私が9月の会議から出てきたときの考え方です。もう一度やりましょう。現在の状況を考慮すると、これが正しいアプローチです。経済は弾力性を示しています。私は潜在的な反インフレのトレンドを見ており、これらがどのように続くかを観察する必要がありますが、他の要因も見る必要があります。
これが私が私のスピーチの中でコメントを扱う方法です。議長については、明らかに私は彼と定期的に連絡を取っています。私たちはよく会いますが、これ以上は言いません。
ブルームバーグ:定期的に会うとは具体的にどういう意味ですか?最近はいつ会いましたか?
ウィリアムズ:私たちは定期的に会っており、私のカレンダーにもそれが見えますし、機会があれば会います。これは私がここに来て以来の標準的なやり方です。これは本当に、私が経済をどのように見ているか、そして金融政策がどこにあるかをできるだけ効果的に表現することに関するものです。
ブルームバーグ:しかし、こう言えますか?あなたは自分の見解を表明していますが、一方で、あなたが選んだ言葉は、期待とは異なる市場に対して明確な信号を発しています。これは少なくともあなたのスピーチの要点の一部であり、市場に対して信号を発信すること、未来の複数の会議ではなく、単一の会議に対して、あなたが少し偏っている可能性があるということですか?
ウィリアムズ:明らかに、私の仕事の重要な部分は市場が何をしているかを観察することです。私たちが言う市場とは、もちろん価格について話していることで、多くの人々がこれらの問題を取引し、考えています。ですので、私は市場の価格設定が何であるか、そこにどんな情報があるかを観察しています。私は市場を推測しようとしないことを学びました。市場は自分たちの見解を持ち、経済が何が起こるかについての不確実性を持っています。これは金融政策にとって何を意味するのでしょうか?ですので、私はこれを見て観察しています。これは有用な情報だと思います。
しかし、私がスピーチを行うとき、私の発言を考えると、それらは市場についてのものではありません。それらは私が経済、私たちの目標を達成するリスクの評価、そして金融政策がどのように位置づけられているかについてのものです。ですので、私にとって最も良いことは、再度これが私の見解であると言い、できるだけ明確にすることです。
ブルームバーグ:では、市場についてですが、10年物の利回りは約5%です。これについてあなたはどう考えていますか?市場はこの時点で少なくともFRBの一部の引き締めを行っているのでしょうか?これらの利回りの水準は、少なくとも利上げサイクルの中でいくつかの一時停止を許可するのでしょうか?もし私たちが実際に利上げサイクルにいるなら、会議ごとに利上げを積み重ねる必要はないかもしれません。
ウィリアムズ:ですので、私は個人的に「市場が私たちのために働いている」という言い方は好きではありません。私たちは自分たちのために働かなければなりません。市場は、私が言及したように、明らかに市場参加者は私たちが観察しているすべてのデータを見ています。彼らはすべての要因を見て、自分たちの決定を下しています。10年物の利回りは金融政策だけの問題ではありません。10年物の利回りは、多くの長期的な要因、供給と需要、AIの繁栄、そしてそれに伴う生産性についてのものです。財政政策やエネルギー価格に関する不確実性についてもです。ですので、金融政策以外にも長期的な利回りに影響を与える多くの要因があります。
私の観点から見ると、これらは実際に人々の意思決定に影響を与えています。もしあなたが家を買おうとしているなら、もしあなたが投資しようとしているなら、もしあなたがビジネスを拡大しようとしている企業であれば、これらはあなたの資金調達コストやその他の面に影響を与える金利です。ですので、これらは金融条件が経済のさまざまな部分にどのように影響を与えるかを理解するために重要です。
株式市場は非常に強気な経済のストーリーを語っていますが、一方で金利に関しては借入コストが上昇しています。これらは、経済の見通しとその見通しに関するいくつかのリスクを考える際の入力要因です。しかし、結局のところ、私たちは集まって、経済に対して金融政策をどのように最適に位置づけるかを議論し、リスク管理を行う必要があります。ですので、私は彼らが私たちのために働いているとは思いません。私は確かに、金融政策がうまくコミュニケーションされ、一貫して目標達成に焦点を当てているとき、市場参加者はそれを理解し、私たちの行動のいくつかを予測するでしょう。
私はこれが金融政策がどのように機能するかの一つの指標だと思いますが、彼らが私たちのために働いているということではありません。私たちは結局のところ、これを達成するために正しい決定を下さなければなりません。「一時停止」という言葉も好きではありません。私は一時停止しているとは感じたことがありません。私は毎日働いています。私がこの仕事をしているこれらの年の中で、一時停止していると感じたことはありませんが、私は以前に言ったことに戻ります。私は実際に弾力性を示している経済を見ています。私たちは供給と需要、インフレに影響を与えるさまざまな要因を理解する必要がありますが、これは慎重に評価し、評価することを意味します。到来するデータ、データが意味するすべての情報を取得し、それについて良い議論をし、決定を下すことです。これが私たちが金融政策をうまく行い、私たちの未来と来年の成功の基盤を築く方法です。
ブルームバーグ:では、あなたの仕事についてですが。これはあなたの2回目の任期で、あなたはもうすぐ65歳になります。まだ少し時間がありますが、早期退職を考えたことはありますか、それとも任期を全うするつもりですか?
ウィリアムズ:ええ、あなたはこの対話から想像できるように、私の日常業務には多くのことがあります。経済と金融政策です。これは私が100%集中していることです。ニューヨーク連邦準備銀行でのすべての金融政策の実行やその他の責任を除いて、私はこの仕事を絶対に愛しています。私と一緒に働く人々と過ごすのも楽しんでいます。ですので、私が2018年6月にここで始めたとき、私の意図は私の任期を全うし、引き続きそうすることでした。これが私の姿勢です。次のステップについて考えてはいません。
ブルームバーグ:明確に言うと、完全な任期は2018年6月以降の10年です。
ウィリアムズ:再度、私がこの仕事を受け入れたとき、それが私の理解でした。これは私の銀行理事会へのコミットメントであり、家族と一緒にニューヨークに引っ越すときの約束でもあり、私たちはここに10年間滞在するつもりです。