
AI取引の大撤退、米国株式市場が記録的な“血洗い”で2.8兆ドル!ナスダックが約6%下落、半導体指数が10%以上急落、データセンター産業チェーンが急落
美東時間11月5日木曜日、米国のテクノロジー株は激しい売りに見舞われ、AI取引が大撤退し、半導体、クラウドコンピューティング、データセンターエネルギー、光通信などの産業チェーンが全体的に大幅に下落しました。ナスダック指数は5.52%下落し、2025年4月に米国の対等関税が発表されて以来の最大の下落幅を記録しました。ナスダック100指数は約6.4%下落し、2020年3月以来の最大の下落幅となりました。
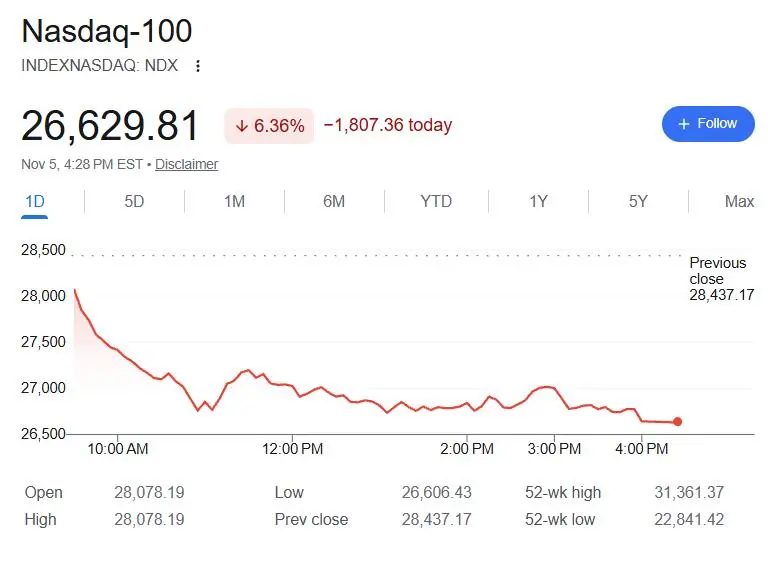
テクノロジー株の売りは迅速に米国市場全体に広がりました。三大米国株指数の中で、ナスダックは10月6日に記録した高値から10%以上下落し、正式にテクニカル調整区間に入りました。S&P500は4.36%下落し、2025年4月以来の最大の1日下落幅を記録しました。水曜日に3%上昇したダウ平均は、開盤時に320ポイント以上上昇しましたが、早期に下落に転じ、1830ポイント以上下落し、下落幅は3.44%に達しました。
メディアの推計によると、米国株全体の時価総額は木曜日に約2.8兆ドル蒸発し、新型コロナウイルスのパンデミック期間中に記録した1日最高記録の2.69兆ドルを更新しました。その中で、テクノロジー株全体の時価総額は木曜日に約2.5兆ドル蒸発しました。
この売りは単一の要因によって引き起こされたものではありません。民主党が中間選挙で大勝し、市場は米国のデータセンター建設が直面する可能性のある政策や規制リスクを再評価しています。一方で、AIの巨額な資本支出の回収サイクル、資金調達コスト、データセンターのプロジェクトの実際の納品能力についても、ますます疑問視されています。クアルコムの業績と見通しが市場の期待を完全に満たさなかったことや、マイクロソフトが一部の新興クラウドサービスプロジェクトの延期やコスト問題を懸念していることも、投資家がAI産業チェーンの収益見通しに対してより慎重になる要因となっています。
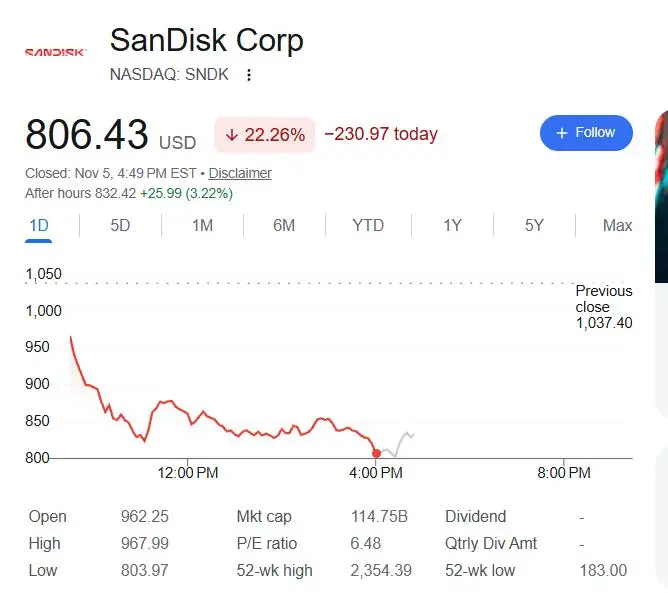
AMDは17%下落、サンディスクは22%急落、半導体株はパンデミック以来最も厳しい売りに直面
半導体セクターは今回の売りの重傷地域となりました。米国の中間選挙の結果が出た後、水曜日にはすでに3%以上下落していたフィラデルフィア半導体指数(SOX)は、水曜日に3%以上下落し、木曜日には下落幅がさらに拡大し、12%以上下落し、2020年3月以来、つまり新型コロナウイルスの初期以来の最大の1日下落幅を記録しました。
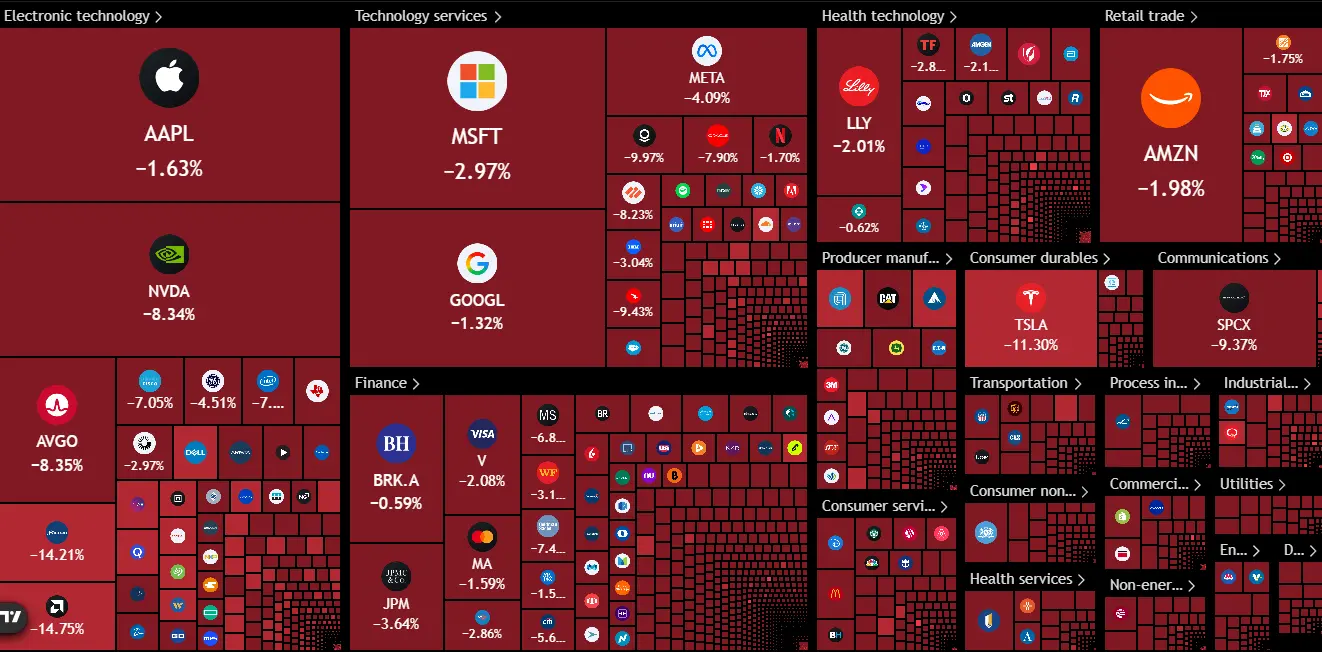
個別株では、AIチップのリーダーであるエヌビディア(NVDA)は約9.3%下落し、今年のすべての累積上昇幅を消し去りました。サンディスク(SNDK)は約22.3%下落し、マイクロン(MU)は約17.5%下落、AMD(AMD)とウエスタンデジタル(WDC)は約17%下落、ブロードコム(AVGO)とインテル(INTC)は約10%下落、クアルコム(QCOM)は約9.5%下落しました。AI計算能力のリーダーからストレージチップメーカーまで、半導体株はほぼすべてが影響を受けました。
半導体株の集団的な下落は、AIインフラ投資の見通しに対する市場の懸念を反映しているだけでなく、以前の半導体セクターの評価と資金の過剰集中とも関連しています。AI計算能力の需要が継続的に増加していることは、すべての半導体メーカーが同時に業績の成長を実現できることを意味するわけではなく、投資家は受注の実現、製品構成、利益率、資本支出が収益に転換される実際の進捗により注目するようになっています。
クアルコムの業績は半導体セクターに直接的なネガティブな触媒を提供しました。同社が最新に発表した業績と見通しは、特にスマートフォン事業の低迷に対する市場の懸念を完全に払拭することができませんでした。特に、スマートフォンチップの販売予測がウォール街の期待に達しなかったことが重要な要因です。ロイターは、クアルコムの第4四半期のスマートフォンチップの販売が市場の期待に達しなかったこと、弱い需要とアップル関連の収入の減少が重要な足かせであると指摘しています。
クアルコムはデータセンターや自動車などの新市場を積極的に開拓していますが、新しいビジネスの成長は最近の利益改善に十分に転換されていません。市場はクアルコム自身の収益見通しを再評価するだけでなく、AIチップ業界の高成長の期待が普遍的に実現できるかどうかも見直しています。
CoreWeave、NebiusなどのAIインフラ企業が集団的に急落
売りは半導体メーカーにとどまらず、他のAIインフラ関連企業も大幅に下落しました。
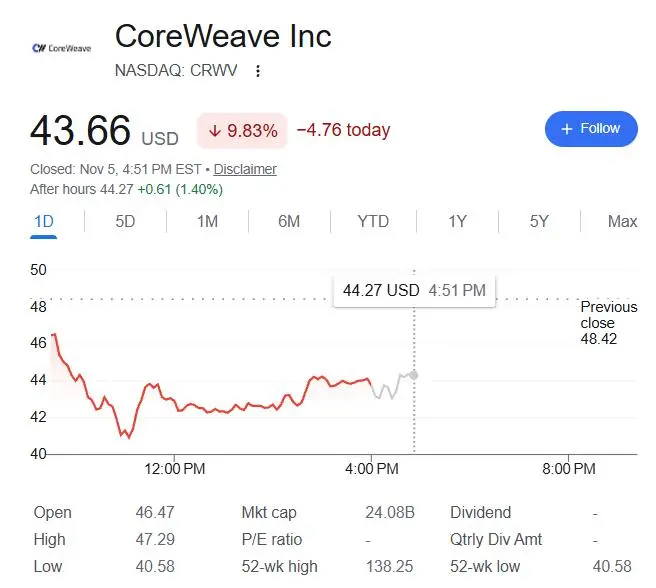
データセンター建設の熱潮に乗る新興クラウドサービスプロバイダーのCoreWeave(CRWV)は、取引中に10%以上下落し、最終的に9.8%下落しました。Nebius(NBIS)は一時20%近く下落し、最終的に近く15%下落しました。データセンターエネルギー供給者のBloom Energy(BE)は、一時20%以上下落し、最終的に16.4%下落しました。オラクル(ORCL)は一時10%近く下落し、最終的に近く7%下落しました。
光通信セクターも同様に圧力を受け、Lumentum(LITE)は約18.7%下落し、Coherent(COHR)は約13%下落しました。これらの企業の共通点は、ビジネスの成長が異なる程度でAIデータセンターの継続的な拡張に依存しているため、データセンター建設の速度や資本回収の期待の変化に対してより影響を受けやすいということです。
マイクロソフトの最近の一部新興クラウドサービスプロバイダーに対する態度の変化も、市場がAIインフラ産業チェーンのリスクに対してより敏感になる要因となっています。
ブルームバーグは11月5日に、マイクロソフトが一部新興クラウドサービスプロバイダー(Neocloud)との協力プロジェクトの遅延とコスト問題に対して不満を強めていると報じました。関連プロジェクトの納品進捗、インフラ建設、コスト管理の問題は、AI計算能力の需要が旺盛であるにもかかわらず、計画されたデータセンターの容量を時間通りに建設し、運用を開始することが容易ではないことを浮き彫りにしています。
これは、大手テクノロジー企業の注文と資金調達の支援に依存する新興クラウドサービスプロバイダーにとって特に重要です。彼らは通常、データセンターの建設、GPUや関連機器の調達に巨額の資金を先に投入し、その後、顧客に計算能力を貸し出すことで徐々にコストを回収します。一度プロジェクトが延期されると、収益の認識が遅れ、資金調達コストが増加し、キャッシュフローが圧迫される可能性があります。
したがって、市場が懸念しているのは、AIデータセンターが最終的にどれだけ建設されるかだけでなく、これらのプロジェクトが計画通りに納品されるか、十分な電力と設備を確保できるか、投入した巨額の資金が評価に見合ったリターンを生むことができるかということです。
テスラは10%以上下落、Mag 7の時価総額は約1兆ドル蒸発
大型テクノロジー株もこの売りから逃れることはできませんでした。
「テクノロジー7巨頭」(Mag 7)の中で、テキサス州でAIスーパーコンピュータインフラを運営するテスラ(TSLA)は約10.8%下落し、エヌビディアは約9.3%下落しました。メタ(META)は約4%下落し、マイクロソフト(MSFT)は3.6%下落、アマゾン(AMZN)とグーグルの親会社アルファベット(GOOGL)はそれぞれ2%以上と近く2%下落し、高く始まったアップル(AAPL)は比較的穏やかな下落幅で、約1.5%下落しました。
『ウォールストリートジャーナル』の統計によると、テクノロジー株全体の時価総額は1日で約2.5兆ドル蒸発し、その中で「テクノロジー7巨頭」は約1兆ドルを失いました。この売りは、以前に大幅に上昇したAIチップやデータセンター企業に影響を与えただけでなく、大型テクノロジー企業の評価にも圧力をかけました。
注目すべきは、大型テクノロジー企業の株価下落が、市場がAI需要が消失していると考えているわけではないということです。より深い問題は、AIインフラ投資の規模が継続的に拡大しているが、投資家がいつ利益に転換できるか、既存のビジネスがAIから十分な増分収入を得られるかについて、依然として不確実性があるということです。
大型テクノロジー企業はデータセンター、チップ、関連インフラへの支出を増加させ続けており、一部の企業は債券市場を通じて投資計画を支援するために資金調達を行っています。金利が依然として高い水準にある中で、資本支出の規模、資金調達コスト、投資回収サイクルはより厳しく見直されています。
テクノロジー巨頭の株価下落は、市場がAI需要が消失していると考えているわけではありません。より深い問題は、AIインフラ投資の規模が継続的に拡大しているが、投資家がいつ利益に転換できるか、既存のビジネスがAIから十分な増分収入を得られるかについて、依然として不確実性があるということです。
大型テクノロジー企業はデータセンター、チップ、関連インフラへの支出を増加させ続けており、一部の企業は債券市場を通じて投資計画を支援するために資金調達を行っています。金利が依然として高い水準にある中で、資本支出の規模、資金調達コスト、投資回収サイクルはより厳しく見直されています。
民主党中間選挙大勝、データセンター建設は政策の不確実性に直面
政治的要因は、このAIインフラ株の売りの重要な触媒となっています。
米国の中間選挙で、民主党が大勝し、市場は米国政府のAI産業に対する政策支援の強さや、データセンターの拡張が直面する可能性のある規制環境の変化を再評価し始めました。
以前、トランプ政権はAIインフラの建設を積極的に推進し、データセンター、チップ、エネルギー供給を米国がAI競争優位を維持するための重要な柱と見なしていました。しかし、民主党が議会で優位に立つと、投資家はAIデータセンターの建設がより多くの審査に直面する可能性があることを懸念しています。特に土地利用、エネルギー供給、環境要件、プロジェクトの承認などの面での懸念が高まっています。
この懸念には現実的な根拠があります。米国の一部地域の住民や地方政府は、データセンターの急速な拡張に反対の意を表明しています。その理由には、データセンターが大量の電力と水資源を消費し、地元住民の電気料金を押し上げる可能性があることが含まれています。民主党が一部の重要なデータセンター建設州で勝利したことは、市場が地方政策の変化により注目する要因となっています。
しかし、政策リスクは米国のAI投資が必ず停止することを意味するわけではありません。より現実的な影響は、一部のプロジェクトの承認サイクルが長くなり、建設コストが上昇し、企業がデータセンターの立地や投資のペースを再評価する必要があるということです。
AI投資のリターンと資金調達の圧力が再び問われ、資金が急速に撤退
中間選挙による政策の不確実性に加えて、市場がAI投資のビジネスモデルと収益性に対する懸念が、このテクノロジー株の調整の背後にあるより深い要因です。
過去の一時期、AI需要の爆発が大型テクノロジー企業の資本支出を持続的に引き上げ、半導体、クラウドコンピューティング、データセンター、電力設備、光通信企業も評価のプレミアムを享受しました。しかし、投資規模が拡大するにつれて、市場は単にAI需要の成長を追い求めるのではなく、巨額の投入が実際にどれだけの収益と利益を生むかを見直し始めています。
『ウォールストリートジャーナル』は、今回の売りがアジアの半導体メーカー、米国の電力供給者、計算サービスプロバイダー、ソフトウェア企業、データセンター開発者に及び、ほぼすべてのテクノロジー産業チェーンの隅々が影響を受けたと指摘しています。以前は資金がAI株から他のセクターに移動していたのとは異なり、今回はS&P500指数のすべての11の業種に広がり、市場のリスク許容度がより広範に縮小していることを示しています。
同時に、AI企業が債務資金調達に依存していることや、一部の大型テクノロジー企業の財務報告が市場の期待を満たさなかったことも、投資家の慎重な感情を強めています。市場はAIインフラ投資の規模が過大であることを懸念するだけでなく、これらの投資が合理的な時間内に十分なリターンを生むことができるかどうかも疑問視し始めています。
英国の『フィナンシャル・タイムズ』は、一部のヘッジファンドが迅速にポジションを削減し、資金が現金に移行していると報じており、市場で安値で買い入れる意欲のある投資家が明らかに減少しています。売りが続く中で、テクノロジー株が以前に蓄積した高評価と過剰取引が下落幅をさらに拡大させています。
さらに、新興クラウドサービスプロバイダーが直面している圧力は特に顕著です。資金力のある超大規模クラウドサービスプロバイダーと比較して、Neocloud企業は外部資金調達や少数の大口顧客に依存する傾向があります。一度データセンタープロジェクトが延期されたり、顧客が計算能力の受け取りを遅らせたりすると、企業は初期投資をタイムリーに収益に転換できない問題に直面する可能性があります。
市場のパフォーマンスから見ると、これは特定の企業の業績に対する単純なネガティブな影響ではなく、以前に高度に集中していたAI取引が複数の要因の影響を受けていることを示しています:政策リスクの上昇、資本支出のリターンへの疑問、一部のインフラプロジェクトの延期、そして特定の半導体企業の業績ガイダンスが予想を下回ることが、資金がテクノロジー株から撤退する要因となっています。
水曜日、中間選挙の結果が明らかになったことで米国株が大幅に反発し、S&P 500指数は3ヶ月ぶりの最大の単日上昇を記録しました。しかし、わずか1取引日後には、市場は再びAI産業チェーンの政策、資金調達、利益リスクに焦点を当てました。この歴史的な売却は、前日の選挙後の反発を消し去っただけでなく、投資家のAI取引に対する態度が変化していることを示しています:計算能力の拡張を追い求めることから、投資リターン、プロジェクトの実行、評価をより厳密に検討する方向にシフトしています。
リスク提示および免責条項
市場にはリスクがあり、投資には慎重さが求められます。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に適合するかどうかを考慮する必要があります。これに基づいて投資を行う場合、責任は自己負担となります。