
翌日の米国株式市場が崩壊:1000億ドルの「先行逃げ」から引き起こされた反射的な嵐
木曜日、高盛の電話機は爆発しそうだった。
"痛みの程度は非常に高い。"
これは高盛のトップ株トレーダー、ジョン・フラッドが木曜日の報告書で顧客に送った一言だ。彼の電話機は、彼自身の言葉を借りれば、"爆発している"。
ナスダック100指数は木曜日に6.4%下落し、1日で約2.3兆ドルの時価総額を失い、2020年3月以来の最大の1日下落幅を記録した。S&P500は4.4%下落し、フィラデルフィア半導体指数は12%暴落した。"恐怖指数"VIXは70%急上昇し、エヌビディアの年初来の上昇幅はすべて吐き出され、サンディスクは1日で22%暴落した。
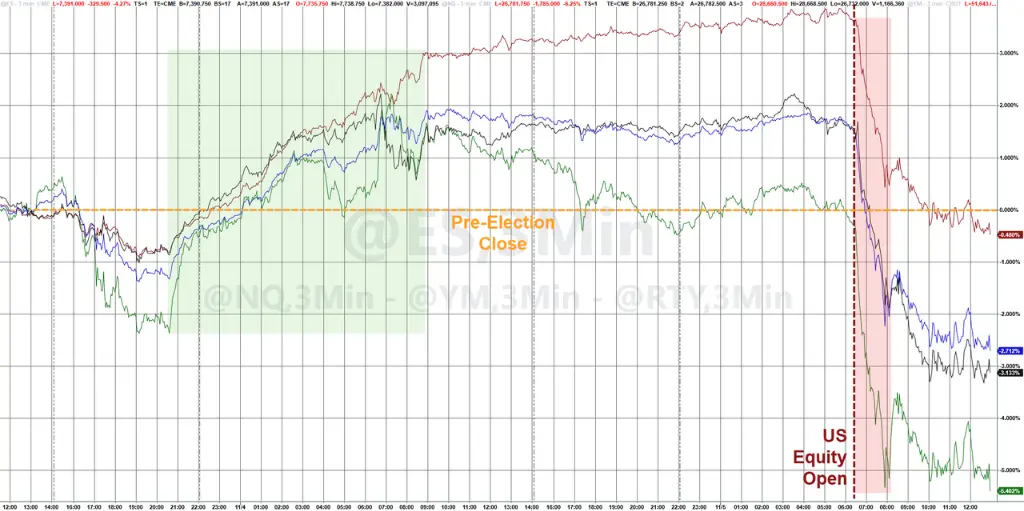
この崩壊を引き起こした直接の引き金は、民主党が中間選挙で国会の両院を制圧したことだ。高盛はすぐに警告を発し、この"青い津波"が約45%のアメリカのデータセンターの拡張計画に対して停止命令をもたらすだろうと述べた------AIテクノロジー株の評価を支える核心的な物語が、一夜にして政治的現実によって疑問符を付けられた。
しかし、市場の惨状は、政策の衝撃そのものが説明できる範囲をはるかに超えていた。
野村証券のデリバティブ戦略家チャーリー・マケリゴットは、木曜日の取引中に発表した報告書で、別の説明を提供した------この崩壊のかなりの部分は、"最も賢い人々"自身が踏み出したものだ。
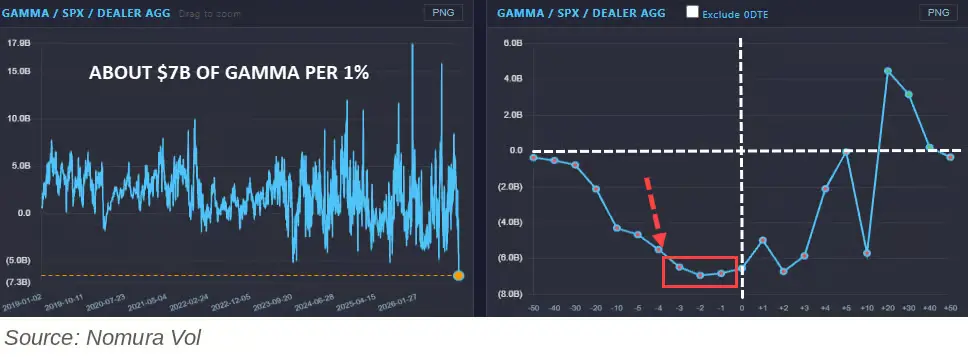
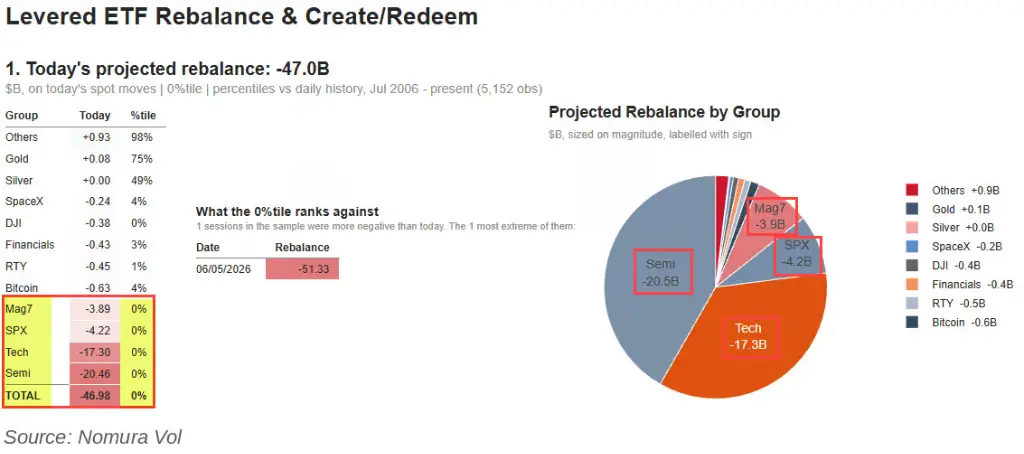
マケリゴットは市場の逆説を描写した:木曜日の米国株市場で、モルガン・スタンレーが昼に520億ドルの終値前の機械的な売り注文を算出し、ウォール街全体がそれを知ったとき、すべての人が早めに売り出して低いところで買い戻そうとした結果、先に逃げた者たちが自ら下落を引き起こす力となった。彼は、通常の"午後2-3時の安値から反発"が現れなければ、先に逃げた者たちも下落を引き起こす力になると警告した。案の定、その日の終値は惨憺たるものだった。レバレッジETF470億、ボラティリティコントロールファンド610億、ディーラーの負のガンマが重なり、総機械的売圧は1000億ドルを超え、金曜日も続く見込みだ。
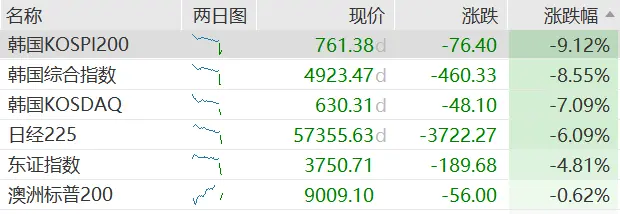
そして今日、アジア太平洋市場では、韓国と日本の暴落がこの問題に答えている。
1000億ドルの時限爆弾、ウォール街全体が知っている
マケリゴットの論理を理解するには、まず一つのメカニズムを理解する必要がある。
市場にはレバレッジETFという製品があり、例えば"ナスダックを2倍に買う"というものだ。これらは毎日終値前に必ず行わなければならないことがある:その日の損益を目標のレバレッジ比率に再調整することだ。市場が大きく下落すると、これは彼らが終値前に大量の株を売らなければならないことを意味する------下がれば下がるほど、売る量が増える。これは受動的で機械的で避けられない。
もう一つはボラティリティコントロールファンド(Vol Control)で、市場のボラティリティが急上昇すると、彼らはシステマティックに株のポジションを減らす------これも機械的で、通常は1日から2日遅れて実行される。
木曜日、これら二つの力が重なり合い、規模は恐ろしいものとなった。
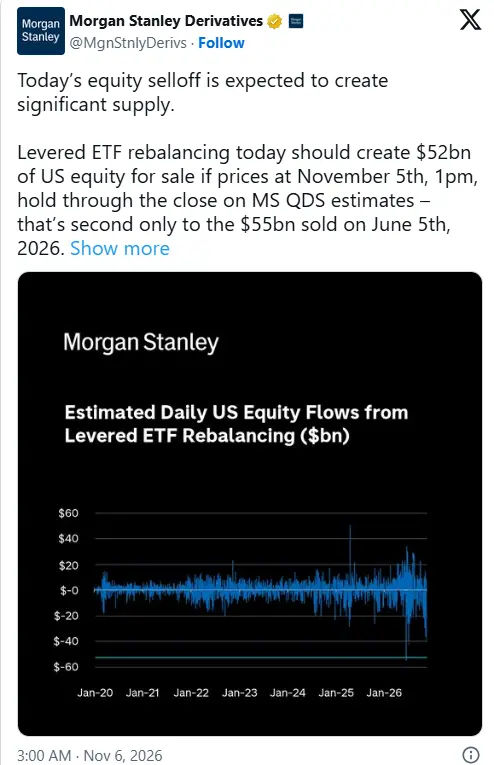
モルガン・スタンレーのデリバティブチームは現地時間11月5日昼に算出した:価格が午後1時の水準を維持すると仮定した場合、終値前のレバレッジETFの強制売却規模は約520億ドルになる。その中で半導体セクターだけで210億、ナスダック100はさらに150億を食う。
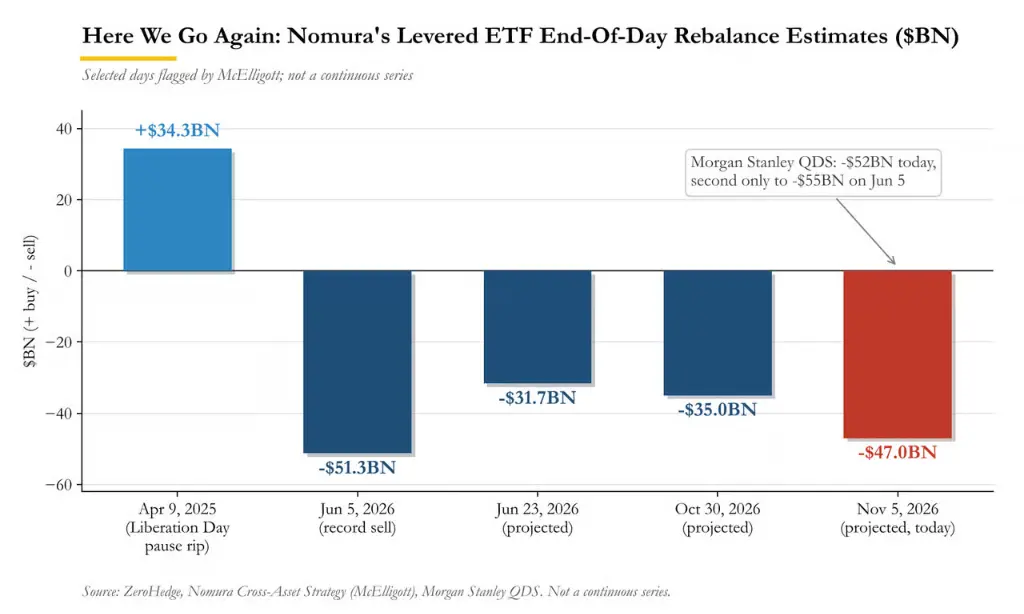
野村のマケリゴットが示した数字はやや低いが、同様に衝撃的だ:レバレッジETFは約470億ドルで、これは野村のデータベースにおいて史上2番目に大きな1日再調整規模であり、今年6月5日の513億ドルに次ぐものだ。彼はこの売り注文が"特に痛みを伴う"ものであると付け加えた。なぜなら、その86%の資産がテクノロジーとAI関連の対象に集中しているからだ。
約610億ドルのボラティリティコントロールファンドの売り注文と、ディーラーの負のガンマが1%下落するごとに約70億ドルの売圧をもたらし、市場全体の機械的供給は簡単に1000億ドルを超えた。
これらの数字の重要な特性は、事前に計算できるものであるということだ。
モルガン・スタンレーが520億という数字を算出した後、マケリゴットの言葉を借りれば、"ウォール街では、どんな情報も45分以上秘密にできない"------この数字はすぐに"ウォール街全体が知る"こととなった。
賢いお金の算段:早めに売り、安値を待ち、買い戻す
この機械的な売り注文を知ったトレーダーたちの反応はどうだったのか?
マケリゴットは、能動的なトレーダーはこのような機械的な流れに直面したとき、通常は"先に逃げる"ことを試みると述べた。
論理は簡単だ:終値前に大規模な受動的な売りがあるとわかっているのだから、今売って、砕けた後に安値で買い戻せばいい。
しかも、この戦略は最近ずっと有効だった。マケリゴットは報告書の中で、最近のいくつかの"1日大幅変動"の取引日では、市場は通常、米東部時間の午後2時から3時の間に当日の安値を形成し、その後、先に逃げた者たちとヘッジファンドが反転し、利益確定し、ポジションを閉じることで、市場を終値前に反発させ、最終的に終値がその"予想される"機械的な売却が示唆する極値を上回ることが多いと指摘した。
ちょうど先週の木曜日、マケリゴットは市場に"また来た"と警告した------その時、レバレッジETFは350億ドルの売り注文に直面しており、最終的に市場は"2-3時の安値+終値反発"のクラシックな構造を示した。
今年6月の韓国市場の崩壊の際も、米国株は似たようなシナリオだった。
4月の関税停止の日、このメカニズムは逆に働いた:マケリゴットは歴史的に最大の+343億ドルの終値前買い戻しを算出し、先に逃げた者たちが前もって買い、最終的に市場を大きく押し上げた。
だから木曜日、モルガン・スタンレーの520億ドルの数字が昼に街中に広まると、これを知っているすべてのトレーダーの頭の中では同じことが計算されていた:今売って、午後2-3時の安値を待ってから買い戻す。
反身的な罠:騎兵は売っている人だ
そしてマケリゴットは報告書の中で、背筋が凍るような懸念を書いた:"もしその'仮定された午後2-3時の安値から反発'が全く現れなかったら、どうする?"
明らかに、今恐ろしいのは:これらの数字があまりにも大きく、'万が一'私たちがほぼ当然視されている終盤の'先見的な安値から反発'(安値からの反発基準の1、2%)を現れず、午後2時から3時の'標準TWAP'ウィンドウで反発できず、むしろ新たな安値を創出する......そして市場が'最後の1時間で反発する'という仮定を虚しくした後、最低点で終わることになる。
これが反身性の逆説の核心だ。
すべての人が同じシナリオを知り、同時にそのシナリオに従って行動すると、シナリオ自体が無効になる。
本来、終値前に集中して発生するはずの1000億ドルの機械的な売り注文が、先に逃げた能動的なトレーダーによって1日中に分散されてしまった------これらの先に逃げた者たち自身が、市場を下落させる力となった。
同時に、ボラティリティコントロールファンドの売り注文は1日から2日の遅れがある------木曜日の暴落は、金曜日にこの種のファンドがさらに売りを続けることを引き起こす。マケリゴットは、午後3時の下落に対応するボラティリティコントロールの売り量は約610億ドルであり、下落幅が10%に拡大すれば、この数字は700億ドルに膨れ上がると書いた。
さらに致命的なのは:すべての先に逃げた者たちがすでに売却し、"その安値"を待っているとき------誰が買い手になるのか?
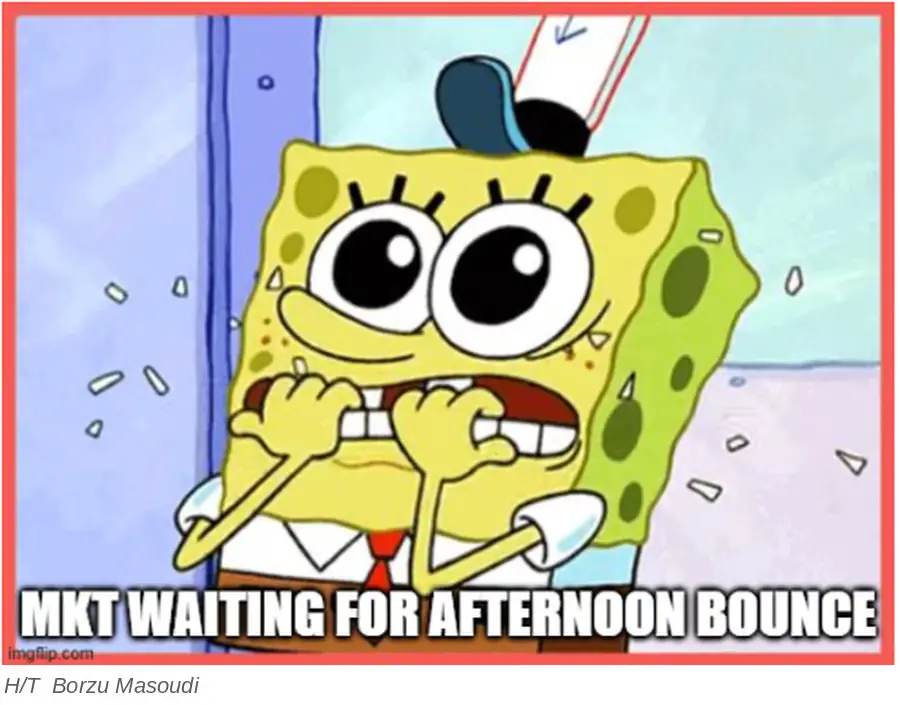
マケリゴットは報告書の中で、このシーンを表現するためにミームを使った:すべての人が椅子に座って同じ反発を待っている------しかし椅子が足りない。
ZeroHedgeは分析をまとめた:
"時には騎兵が午後3時に到着することもある。時には、騎兵は売っている人そのものである。"
木曜日、騎兵は来なかった。市場は全日最低点で終わった:ナスダック100は6.4%下落し、S&P500は4.4%下落した。
踏みつけの現場:年間最高の取引が48時間で崩れ去った
反身的なメカニズムが引き金を引く前に、市場にはもう一つの火薬庫が待機していた。
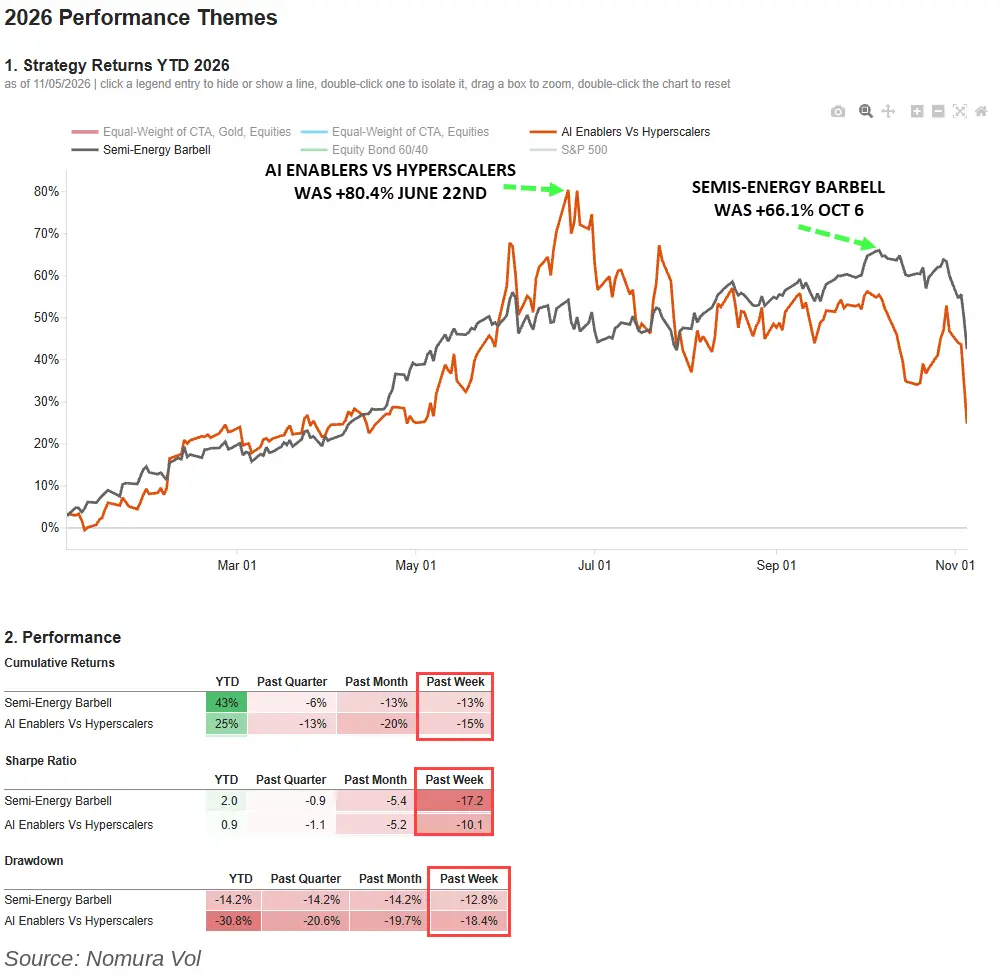
マケリゴットは今年のウォール街の"年間最高の取引"を"半導体-エネルギーのダンベル戦略"と呼んだ------半導体を買い(AI計算力需要の恩恵を受け)、同時にエネルギーを買う(地政学的リスクプレミアム+インフレヘッジ)。この戦略は数週間前には累積リターンが66%に達し、シャープレシオは3.3だった。
しかし、過去48時間で、両方の足が同時に崩れた:
エネルギー:今週10.2%下落
半導体:今週13.1%下落
週のシャープレシオはそれぞれ-17.2と-10.1だった。
· エネルギーの崩壊は、イラン情勢に対する市場の再評価から来ている------マケリゴットはホワイトハウスがイラン問題で"妥協する"可能性を示唆する信号を発信したことを観察し、戦争プレミアムが急速に引き抜かれ、ブレント原油は今週の下落幅が新型コロナウイルス以来最大となった。
· 半導体の崩壊は、民主党が国会を制圧した後のデータセンター規制に対する市場の懸念から来ている。
両方の方向が同時に崩れ、ダンベル戦略を持つファンドは損失だけでなく、強制的なポジション閉鎖に直面している。マケリゴットが描写した"今年の利益を守り、来年に生き残る"という心情は、この瞬間に完全に打ち砕かれた。
ウォライキャピタルはその日、顧客の資金を返還し、株式部門の責任者を解雇したと発表し、これは新型コロナウイルス以来最も悲惨な1ヶ月であると述べた。高盛のトレーダー、ジョン・フラッドは機関投資家が"再び行き詰まっている"と述べ、昨日の反発で買い入れた超大規模なクラウドコンピューティングポジションが迅速に売却され、"現在、買い手が入ってくるのを見ていない"と語った。
ETFレベルでの異常な取引量は恐怖の程度を裏付けている:SPYの取引量は20日平均を160%上回り、QQQは100%上回り、半導体ETF SMHは150%上回った。
Vanda Researchの上級株式ストラテジストJai Malhiによると、木曜日の小売投資家の売却規模は「昨年7月末以来最大の個人投資家の清算になる見込み」です。
債券がショートされ、別の足も流血中
同時に無視されている別の足も断裂しています。
CTAトレンドファンドは今年、大量の債券ショートポジションを蓄積しており、これは「債券をショートし、インフレをロングする」取引の一部であり、ダンベル戦略の隠れたサポートです。
株式市場の崩壊は避難買いを債券市場に呼び込み、米国債の価格が急上昇し、債券ショートが強制的に決済されました。McElligottの計算によれば、CTAは債券の方向で「大規模なショートスクイーズ」に直面しています:もし米国債の価格がさらに2%上昇すれば、約2250億ドルの世界の債券が強制的に買い入れられることになります。その内訳は、米国の2年物債券が約485億ドル、ユーロ圏の2年物が約695億ドル、日本の10年物が約239億ドルです。
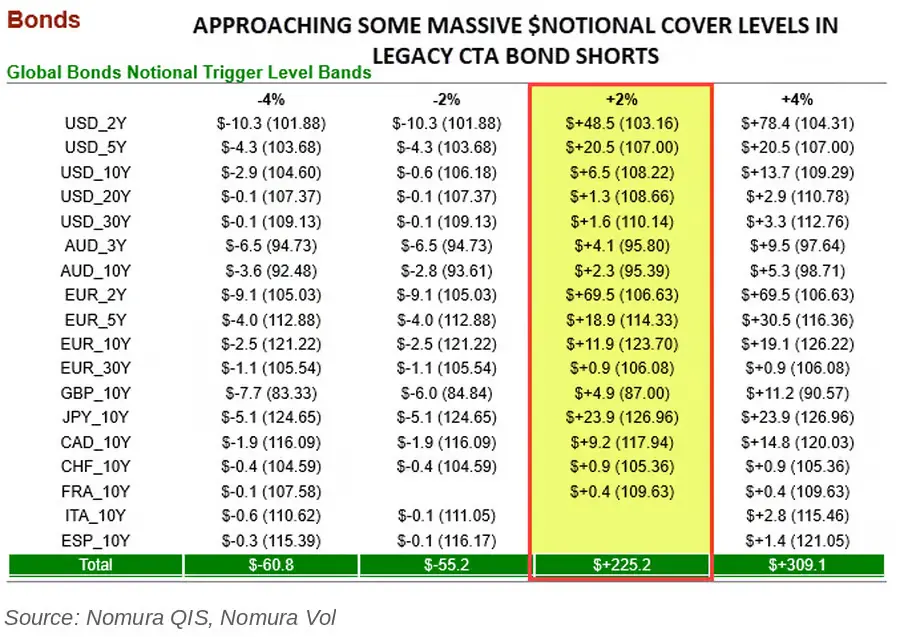
これは、債券ショートのショートスクイーズ自体が債券市場の上昇を促進し、株式ロングをさらに圧迫する力になっていることを意味します------もう一つの反射的な循環です。
崩壊はまだ終わっていない:金曜日の遅延売り圧力
木曜日の終値は、この機械的な売り圧力の終わりを意味するものではありません。
ボラティリティコントロールファンドの実行には遅れがあります。McElligottは、木曜日の市場の下落が金曜日にこの種のファンドの売り注文を引き続き引き起こすだろうと書いています------「今日の下落がさらにキューに追加されています」。
UBSの推定はより直接的です:そのリスク管理再バランスモデルによれば、S&P500が2%下落すれば、システマティックファンドの売却規模は950億ドルから1050億ドルに達することになります。
アジア市場はこの問題にすでに答えています。
金曜日の早朝、韓国総合指数は8.8%暴落し、5000ポイントを下回り、サーキットブレーカーが発動しました------このポイントは韓国大統領イ・ジェミョンが経済回復のマイルストーンと見なしていたもので、今や急速に下回っています。日経225指数は5.8%近く下落し、取引中に6万ポイントを下回り、6月の高値から20%以上下落し、正式にテクニカルベアマーケットに突入しました。
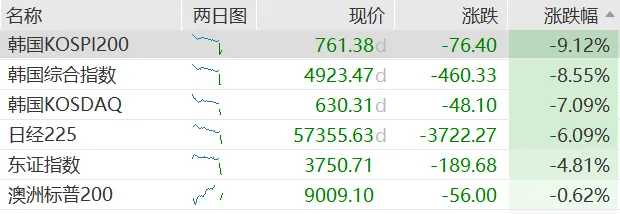
米国株先物はアジアの早朝にわずかに反発し、ナスダック先物は一時的にプラスに転じ、一部の投資家が押し目買いを始めたことを示しています。しかし、UBSはシステマティックな売り圧力がまだ完全には解放されていないと警告しています。
金曜日にはもう一つの変数があります:米国の10月の非農業雇用報告が同日に発表され、市場のコンセンサスは5.9万人の新規雇用、失業率は4.2%を維持することを予想しています。このデータの方向性が、この調整が息をつく窓口を見つけられるかどうかを決定します。
リスク警告および免責事項
市場にはリスクがあり、投資には慎重を要します。本記事は個人投資のアドバイスを構成するものではなく、特定のユーザーの特別な投資目標、財務状況、またはニーズを考慮していません。ユーザーは、本記事に含まれる意見、見解、または結論が自らの特定の状況に合致しているかどうかを考慮すべきです。それに基づいて投資を行う場合、責任は自己に帰属します。